windowtext 1.0pt;">Дебиторская зад-ть (платежи более 12 мес.)
230 |
1329 |
1483 |
154 |
111,6 |
31,9 |
30,2 |
-1,74 |
| 9 |
Дебиторская зад-ть (платежи менее 12 мес.) |
240 |
1173 |
816 |
-357 |
69,6 |
28,2 |
16,6 |
-11,58 |
| 10 |
Краткосрочные финансовые вложения |
250 |
|
|
0 |
|
0 |
0 |
0 |
| 11 |
Денежные средства |
260 |
547 |
1517 |
970 |
277,3 |
13,1 |
30,9 |
17,75 |
| 12 |
Прочие оборотные активы (Переводные) |
270 |
2 |
29 |
27 |
1450,0 |
0,0 |
0,6 |
0,54 |
| 13 |
ИТОГО по II разделу |
290 |
4160 |
4910 |
750 |
118,0 |
100 |
100 |
0 |
|
|
БАЛАНС |
300 |
10639 |
10395 |
-244 |
97,7 |
|
|
|
|
|
|
|
|
|
|
|
|
Удельный вес |
Начало
года
|
Конец
года
|
|
|
|
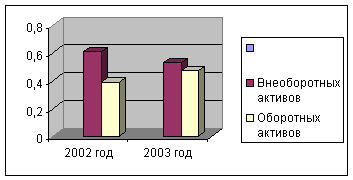
Внеоборотных активов |
60,9% |
52,8% |
|
|
|
Оборотных активов |
39,1% |
47,2% |
|
В активе баланса присутствует статья «Средства
по переводным операциям» строка 270. Здесь учитываются денежные средства по
приему и оплате денежных переводов, а также выплаченные суммы пенсионных
средств. Узлу почтовой связи принадлежат доходы от этих услуг.
По
данным таблицы 2.2. наблюдается уменьшение валюты баланса на 2,3% за счет
уменьшения внеоборотных активов на 15,3 % по сравнению конца отчетного периода
с его началом, за счет основных средств. В то же время оборотные активы увеличились
за счет роста запасов на 11,7 %, дебиторской задолженности ( платежи которой
более 12 месяцев) на 54%, денежных средств в 2,8 раза и прочих активов, в
данном анализе это переводные средства в 14,5 раза.
В
валюте баланса наибольший удельный вес занимают внеоборотные активы, который на
конец года уменьшился .
На
начало года На конец года
(6479:
10639) х 100% = 60,9 % (5485 : 10395) х100%= 52,8%Доля оборотных активов в
структуре имущества составляет:
На
начало года На конец года
(4160:
10639) х 100% = 39,1 % (4910 : 10395) х 100%= 47,2%
при
сравнительном анализе видно, что доля внеоборотных активов снизилась на 8
пунктов на конец года, а доля оборотных активов увеличена на 8 пунктов.
Рис. 2.2 Диаграмма структуры активов баланса.
Анализ
показал, что оборотные средства увеличились на 18 % при уменьшении внеоборотных
активов на 15,3 %, что говорит о не полной оборачиваемости имущества узла.
Внеоборотные активы уменьшились за счет выбытия основных средств . В структуре
оборотных активов основной удельный вес занимают денежные средства и составляют
30,9 %, что выше на 4 пункта к началу года. Темп их изменения показал рост на
17,8 %. Приток денежных средств обеспечивает покрытие текущих обязательств предприятия.
Дебиторская задолженность составляет 46,8 % участия в оборотных средствах и
снижена на 13 пунктов, но темп изменения абсолютной величины дебиторской
задолженности , платежи которой более 12 месяцев показывает рост на 11,6 %.
Увеличение дебиторской задолженности приводит к дефициту денежных средств, что
является отрицательным увеличением в финансовом состоянии предприятия. Удельный
вес запасов составляет 19,2 % и снижен на 1 пункт, но темп изменения абсолютных
величин показывает увеличение, т.е. на 11,7 % к началу года. Увеличение запасов
отрицательно сказывается на финансовом результате предприятия. Налог на
добавленную стоимость занимает 2,5 % удельного веса в структуре оборотных
средств, и уменьшен на 54%. НДС отражает сумму налога по приобретенным
материалам, основным средствам, работам и услугам, подлежащим отнесению в
установленном порядке в следующих отчетных периодах в уменьшении сумм налога
для перечисления в бюджет.
Для
дальнейшего проведения анализа финансового состояния узла почтовой связи,
рассмотрим пассив баланса, сведения которого позволяют определить изменения
заемного и собственного капитала, какие средства привлекаются в оборот.
Собственный
капитал является основой самостоятельности и независимости предприятия.
Необходимость в собственном капитале обусловлена требованиями
самофинансирования предприятия. При недостаточности собственного капитала или
оборотных средств, привлекаются займы и кредиты банков. Заемный капитал
повышает рентабельность собственного капитала также оборотные средства (запасы,
товары для перепродажи и т.д.) могут создаваться за счет кредиторской
задолженности. Анализ пассива баланса приведен в таблице 2.3.
Таблица
2.3. - Анализ пассива баланса за 2003 год. (тыс. руб.)
| № п./п |
Наименование статей баланса |
Строка |
Величина |
Изменения |
Удельный
вес
|
Измене
ние удельного веса
|
| Начало года |
Конец года |
Абсолютные
(+,-)
|
Относитель
ые %
|
Начало года |
Конец года |
+, - |
|
|
ПАССИВ |
|
|
|
|
|
|
|
|
|
|
III. Капитал и резервы |
|
|
|
|
|
|
|
| 14 |
Уставный капитал |
410 |
13 |
13 |
0 |
100,0 |
0,2 |
0,6 |
0,4 |
| 15 |
Добавочный капитал |
420 |
6466 |
5472 |
-994 |
84,6 |
106,9 |
256,5 |
149,6 |
| 16 |
Резервный капитал |
430 |
|
|
0 |
|
0,0 |
0,0 |
0,0 |
| 17 |
Фонд соц.сферы |
440 |
|
|
0 |
|
0,0 |
0,0 |
0,0 |
| 18 |
Целевые финансовые поступления |
450 |
|
|
0 |
|
0,0 |
0,0 |
0,0 |
| 19 |
Нераспределенная прибыль прошлых лет |
460 |
|
|
0 |
|
0,0 |
|
0,0 |
| 20 |
Убыток отчетного года |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15
Похожие рефераты:
-
Технико-экономическое обоснование производства фумигаторов для автомобиля КамАЗ
Понятие технико-экономического обоснования. Анализ рынка, характеристика выпускаемой продукции (фумигаторы для автомобиля КамАЗ). Выделение сегментов рынка. Метод расчета чистого приведенного эффекта. Расчет индекса доходности и периода окупаемости.
-
Пути повышения рентабельности производства
Сущность рентабельности предприятия, критерии и показатели для ее оценивания. Анализ финансово-хозяйственной деятельности исследуемого предприятия. Разработка путей и конкретных мероприятий по повышению рентабельности производства данного предприятия.
-
Условия труда и пути их совершенствования
Экономическая сущность и содержание условий труда. Факторы и элементы, воздействующие на формирование условий труда. Критерии и методы оценки условий труда на предприятии. Аттестация рабочих мест по условиям труда. Анализ состояния условий труда.
-
Последствия техногенного воздействия на биосферу
Биосфера. Особенности компонентов биосферы. Последствия техногенного воздействия на биосферу.
-
Расчет трудоемкости ремонтных работ
Для расчета трудоемкости необходимо составить спецификацию электрооборудования. Межремонтный цикл, межремонтный период, трудоемкости капитальною ремонта, текущею ремонта, структура ремонта являются нормативными данными. Трудоемкость ремонтных работ.
-
Пути экономии топливно-энергетических ресурсов
Министерство Образования Республики Беларусь Белорусский Государственный Экономический Университет РЕФЕРАТ на тему “Пути экономии топливно-энергетических ресурсов в жилищно-коммунальном хозяйстве и бытовом обслуживании ”
-
Анализ деятельности механообрабатывающего цеха
Краткое описание продукции цеха, структура управления цехом. Организационная структура экспериментально-исследовательского отдела ОЗ. Предложения по усовершенствованию существующего технологического процесса. Охрана труда, техника безопасности и экология.
-
Оценка эффективности почтового отделения через использование финансовых и нефинансовых показателей
Основы эффективности предприятия через использование финансовых и нефинансовых показателей. Аналитические финансовые коэффициенты. Оценка платежеспособности по показателю текущей платежеспособности, ликвидности. Показатели деловой активности предприятия.
-
Планирование склада оптового предприятия
Планирование полезной площади складских устройств. Оборудова-ние для хранения материалов и подъемно-транспортные устройства. Служебная и вспомогательная площадь. Санитарно-технические устройства на складах, вентиляция, водоснабжение, освещение.
-
Характеристика предприятия ПРУП "МЭТЗ им. Колова" и рынков сбыта выпускаемой продукции
Общая характеристика производственного республиканского унитарного предприятия "Минский электротехнический завод им. В.И. Козлова", история создания и его развития. Характеристика выпускаемой продукции и ее рынков сбыта. Поставщики материальных ресурсов.
-
Экономические основы бизнеса
Понятие коммерческого расчета. Процесс создания новой стоимости, экономические и правовые условия производственного процесса. Простое и расширенное воспроизводство капитала фирмы. Накопление капитала: источники и структура. Основной и оборотный капитал.
-
Расчет себестоимости ремонта теплообменника
Технико-экономическая характеристика отделения ремонта секций холодильников в локомотивном депо. Выбор оборудования. Планирование контингента работников отделения. Расчёт фонда оплаты труда и основных расходов. Расчёт себестоимости ремонта агрегата.
-
Рабочее место и его организация. Тарифная система оплаты труда
Понятие рабочего места человека, требования к его организации и оборудованию, правила рациональной планировки. Средства и факторы условий труда. Значение освещения и микроклимата. Система тарифов оплаты труда как инструмент регулирования заработной платы.
-
Освещенность рабочих мест: современные подходы к измерениям и оценке
Освещенность - важный фактор производственной и окружающей среды. Для трудовой деятельности различают три основных вида освещения: естественное, искусственное, совмещенное. Производительность труда тесно связана с рациональным производственным освещением.
-
Порядок проведения аттестации рабочих мест МУП "Нефтекамскстройзаказчик"
Изучение социально-экономического значения аттестации рабочих мест в организациях. Сущность рационализации рабочего места - обеспечения рабочей зоны низового коллектива, материалами, конструкциями, механизмами, инструментом еще до начала цикла операций.
-
Безопасность служащих
Рекомендации HSC по политике в области техники безопасности. Представители по вопросам техники безопасности. Управление процессом соблюдения правил техники безопасности.
-
Контроль экологической безопасности на предприятиях и в хозяйственных структурах
Объектами контроля должны стать все структуры хозяйственного комплекса, включая предприятия промышленности, энергетики и строительства, транспорт, а также любые функциональные структуры, влияющие на условия жизни в регионе.
-
Характеристика предприятия связи
Характеристика предприятия связи и направления его работы. Место предприятия в отраслевой системе. Развернутая характеристика оказываемых услуг и наличия основных средств. Перспективы развития почтовой связи и прогноз объемов услуг на ближайшие годы.
-
Экономическая эффективность от программного продукта "Преобразователь линейных кодов"
Методы расчёта затрат на создание программного продукта "Преобразователь линейных кодов". Исследование и оценка экономической эффективности данного продукта. Расчет затрат на оплату труда работникам, на электроэнергию, отчислений в социальные фонды.
-
Расчет себестоимости ремонта двухмашинного агрегата
Технико-экономическая характеристика отделения деповского ремонта электрических машин. Планирование контингента работников участка. План эксплуатационных расходов по отделению. Расчёт себестоимости ремонта узла, выявление резервов снижения затрат.
|