Составление статистических сводок
частный коэффициент корреляции x2 при элиминации x1
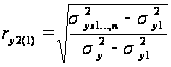 .
Частный
коэффициент
детерминации

dyx1(2)=0,058, т.е. 5,8% колебаний y – за счет x1
dyx2(1)=0,4123, т.е. 41,23% – за счет x2
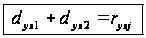
Корреляционно-регресивный анализ связи статистических показателей
Этот метод используется при обработке статистических данных, связанных между собой корреляционно: т.е. когда средняя величина одной из них изменяется в зависимости от другой.
При анализе социально-экономических явлений множественная регрессия и корреляция применяются одновременно.
1. С помощью регрессии определяется форма связи и оцениваются параметры регрессии.
2. Посредством корреляционного анализа определяется сила связи между факторами.
Значит, можно численно охарактеризовать как интенсивность и направление связей, так и степень влияния различных факторов.
Результаты анализа приобретают количественное выражение: 1) в уравнениях, описывающих форму связи и 2) коэффициентах регрессии.
Кроме изменчивости оцениваются и степень интенсивности корреляции между результативным фактором y и влияющим на него производственными факторами xj.
Степень интенсивности корреляции определяется коэффициентом множественной корреляции Ryxj
Пример: R=0,803 – по шкале Чеддока определяется – высокая степень связи. Для проверки надежности установления коэффициентов множественной корреляции необходимо найти значение критерия Фишера, сравнить с табличным значением при доверительном уровне вероятности суждения и соответствующем числе степеней свободы.
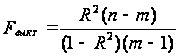 ,
R2 – квадрат коэффициента корреляции или коэффициент множественной детерминации;
n – численность выборочной совокупности;
m – число параметров в уравнении связи, включая и параметр a0.
Если Fфакт.>Fтабл., значит, зависимость результативного y от факторов описывается уравнением достоверно и существенно.
Оценка существенности коэффициентов множественной корреляции при определенной вероятности ошибки (0,05) и числе свободы k – по таблицам определяются критические значения t Стьюдента.
tфакт.>tкрит. – связь надежна
 – утроенная
среднеквадратическая
ошибка коэффициента
корреляции
не превышает
их расчетного
значения –
связь надежна.
Измерить
надежное влияние,
которое оказывают
вариации всех
исследуемых
факторов, позволяет
квадрат множественного
коэффициента
корреляции
– называется
коэффициентом
множественной
детерминации
D=R2. Если R=0,803, то
D=R2=0,645. И это означает,
что 64,5% общей
вариации объясняется
изменением
изучаемых
факторов xj.
R=0,925 D=85,4%
Возможность
определить
долю, вносимую
каждым фактором
в модификацию
уровня результативного
показателя,
дает коэффициент
частной детерминации:
 .
Степень влияния каждого фактора, включенного в вычисление корреляции, выражается той частью дисперсии значений признака явлений, которая определяется вариацией значений соответствующего фактора.
Сумма dj=D. В нашем примере:
d1=0,201; d4=0,005
d2=0,204; d5=0,166
d3=0,039; d6=0,239
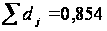
Вывод: Наибольшее влияние оказывают: x6, x2 и x1.
Анализ коэффициентов регрессии
Прямое сравнение коэффициентов регрессии невозможно, так как они не выражены в одинаковых единицах.
а) Применение
коэффициентов
эластичности
 .
– устраняет
различие в
единицах измерения.
– показывает,
на сколько%
изменится
результативный
признак при
изменении
факторного
признака на
1% при фиксировании
значений остальных
факторов на
каком-либо
уровне. Если
в качестве
такого уровня
принять их
средние значения,
то получим
средний коэффициент
эластичности
 :
 1=0,420;
3=0,038;
5=0,164
2=0,827;
4=0,024;
6=0,754.
Вывод: Сравнением легко установить, что самое значительное влияние на результативный признак оказывают производственные факторы x2, x6 и x1.
б)
 – коэффициенты
– нормированные
коэффициенты
регрессии
 ,
где
aj – коэффициент регрессии при факторе xj;
 – среднее
квадратическое
отклонение
факторного
признака xj;
 – среднее
квадратическое
отклонение
результативного
признака y.
Интерпретация
:
Чтобы установить,
в развитии
каких факторов
заложены возможности
изменения y,
следует учесть
степень колеблемости
факторов, которая
характеризуется
среднеквадратическим
отклонением
и коэффициентом
вариации (vx)/
 1=0,223;
3=-0,030;
5=0,214;
2=0,270;
4=-0,050;
6=0,521.
Вывод: x6, x2, x1.
Коэффициент вариации (vxj), больше y x6=18.5% vx2=8,8%, vx1=14,3%.
в) оценка значимости (существенности) коэффициентов регрессии проверяется по значению t – критерия Стьюдента
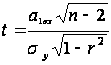
Значения x1=3,083; x3=0,363; x5=3,059;
t критерия: x2=3,781; x4=0,722; x6=6,051.
Вывод: наиболее значимы: x6, x2, x1.
Испытания параметров уравнения регрессии на их типичность
Применительно к совокупностям, у которых n<30 для определений типичности используется t критерий Стьюдента.
Алгоритм:
Вычисляются фактические значения t критерия:
а) для параметра a0
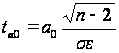 ;
б) для параметра a1
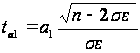 ,
где
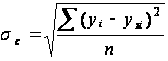 – среднее
квадратическое
отклонение
результативного
признака yi
от выравненных
значений yxi;
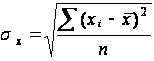 – среднее
квадратическое
отклонение
факторного
признака xi
от общей средней
–
 .
Полученные
по формулам
ta0 и ta
необходимо
сравнить с
критическими
tk, который
находят по
таблице Стьюдента
с учетом принятого
уровня значимости
 и числа степеней
свободы k.

3. Если t факт. больше t крит., следовательно полученные в анализе корреляции связи параметров уравнения регрессии признаются типичными.
Параметры получают соответствующие количественные значения, которые записываются в уравнение выбранной f.
Смысловое содержание моделей:
Характеристика
средней величины
результативного
признака
 в зависимости
от вариации
признака фактора.
Оценка надежности коэффициента корреляции и коэффициента регрессии.
Коэффициент
корреляции
может рассчитываться
по выборочным
данным, значит,
может быть
искаженным
под действием
случайных
величин. Поэтому
должна быть
рассчитана
ошибка коэффициента
корреляции
 .
I. Если число наблюдений достаточно велико (n>50), то

 – пределы
r.
II. Если
n<50, или значение
r невелико, то
приходится
решать вопрос
о том, насколько
реальна связь
между y и x. Ответ
– при сопоставлении
r и
 .
Если
 ,
то а) r – считается
значимым;
б) а связь – реальной
Если
 ,
то вязь не доказана
и r от 0, получено
случайно.
10. Индексы
Статистический индекс – это относительная величина сравнения сложных совокупностей и отдельных их единиц. При этом под сложной совокупностью понимается такая статистическая совокупность, отдельные элементы которой непосредственно не подлежат суммированию.
Общий объем производства, выраженный в натуральных единицах, суммировать нельзя. Для этого служит индексный метод. В этом случае переходят от натурально-вещественной формы выражения товарных масс к стоимостным измерителям.
Полученные на основе индексного анализа показатели используются для характеристики развития анализируемых показателей: 1) во времени; 2) по территории; 3) изучения структуры и взаимосвязей; 4) выявления роли факторов в изменении сложных явлений. При всем своем разнообразии показатели можно разделить на 2 группы:
1 группа – объемные, допускающие суммирование (численность рабочих, размер посевных площадей), выражаются абсолютными величинами.
2 группа – показатели, рассчитанные на какую-то единицу (показатели цен, себестоимости, производительности труда). Их условно можно назвать качественными, выражаются в виде средних величин.
Классификация индексов:
1. По степени охвата явления – индивидуальные, сводные (групповые, общие).
2. По базе сравнения – динамические индивидуальные (базисные, цепные), индексы выполнения плана, территориальные индексы.
3. По виду весов (коэффициентов соизмерения) – с постоянными весами (базисного периода, постоянными или стандартными) и переменными весами.
4. По форме построения – агрегатные, средние взвешенные (арифметические, гармонические).
5. По составу явления – постоянного (фиксированного состава) и переменного состава (агрегатные, среднего уровня).
6. По содержанию индексируемых величин – физического объема, цен, производительности труда, себестоимости, средних затрат на 1 рубль продукции.
Индивидуальные индексы – характеризуют изменения отдельных единиц статистической совокупности (т.е. отражают соотношения простых единичных показателей).
Общие индексы – выражают сводные (обобщающие) результаты совместного изменения всех единиц, образующих статистическую совокупность. В числителе и знаменателе общего индекса изменяется только значение индексируемых величин, а их соизмерители являются постоянными величинами и фиксируются на одном уровне (текущего или базисного периода).
Для определения сводных обобщающих показателей используются средний арифметический и средний гармонический индексы, причем средние рассчитываются как средние взвешенные.
Исчисление общих индексов, выступающих в качестве обобщающих относительных показателей, позволяющих соотносить между собой показатели по сложным совокупностям, составляет индексный метод. Он дает возможность не только изучать динамику тех или иных сложных показателей, но и измерять влияние отдельных факторов на динамику сложного показателя, дает возможность абстрагироваться о одних факторов в случае необходимости или рассматривать их взаимосвязано.
Список использованной литературы
Общая теория статистики: Статистическая методология в изучении коммерческой деятельности: Учебник / Под ред. Спирина А.А., Башиной О.Э.М.: Финансы и статистика, 1994.
Общая теория статистики: Учебник / Под ред. И.И. Елисеевой. М.: Финансы и статистика, 1996.
Практикум по теории статистики / Под ред. Р.А. Шмойловой. М.: Финансы и статистика, 1998.
Теория статистики: Учебник / Под ред. Р.А. Шмойловой. М.: Финансы и статистика, 1998.