Анализ хозяйственной деятельности производственно-торгового республиканского унитарного предприятия "Минск Кристалл"
СОДЕРЖАНИЕ
1. Характеристика РУП «Минск Кристалл» и стратегия его развития
2. Описание продукции, рынки сбыта
3. Организация производства, менеджмента качества на предприятии
4. Организационный план
5. Инвестиционный план
6. Мероприятия по энергосбережению
Список использованных источников
1. ХАРАКТЕРИСТИКА РУП «МИНСК КРИСТАЛЛ» И СТРАТЕГИЯ ЕГО РАЗВИТИЯ
Производственно-торговое республиканское унитарное предприятие «Минск Кристалл», сокращенно РУП «Минск Кристалл», создано в результате реорганизации в форме преобразования Производственного объединения крахмальной промышленности «Кристалл» и основано на государственной собственности. Указом Президента Республики Беларусь от 24 августа 2000 г. № 460 «О Белорусском государственном концерне пищевой промышленности «Белгоспищепром» передано из коммунальной собственности Минской области в республиканскую собственность, включая доли, принадлежащие государству, в других хозяйственных обществах. На основании постановления Совета Министров Республики Беларусь от 30 июля 2004 года № 933 «О приеме в республиканскую собственность имущества частных сельскохозяйственных унитарных предприятий» (с изменениями, внесенными постановлением от 29 сентября 2004 года № 1225) и приказа концерна «Белгоспищепром» от 24 августа 2004 г. № 240 «О передаче в хозяйственное ведение РУП «Минск Кристалл» ЧСУП «Туча» как имущественный комплекс» (с изменениями и дополнениями, внесенными приказом № 297 от 3 ноября 2004 г.) в хозяйственное ведение Предприятия на основании передаточного акта от 25 августа 2004 г. передано ЧСУП «Туча» как имущественный комплекс с последующим созданием на его базе сельскохозяйственного производственного филиала «Туча». В соответствии с передаточным актом от 25 августа 2004 года РУП «Минск Кристалл» является правопреемником по правам и обязательствам ЧСУП «Туча».
Имущество предприятия находится в собственности Республики Беларусь и принадлежит предприятию на праве хозяйственного ведения. Предприятие входит в состав Белорусского государственного концерна пищевой промышленности «Белгоспищепром», который в пределах своей компетенции осуществляет общее руководство, координацию деятельности Предприятия, а так же представление его интересов.
Предприятие в своей деятельности руководствуется действующим законодательством Республики Беларусь, а так же Уставом (приложение А).
Предприятие представляет собой единый производственно-торговый комплекс, в состав которого входят:
Филиалы:
а) производственные: Уречский спиртовой завод, Любанский крахмальный завод,
б) сельскохозяйственный производственный филиал «Туча»;
в) торговый филиал - фирменный магазин «Кристалл» с баром.
Обособленные структурные подразделения без отдельного баланса:
а) производственные цеха: Березинский спиртовой завод, Хотовской спиртовой завод, Сновский крахмальный завод;
б) фирменные и специализированные магазины: «Минск Крышталь», «Два буслы» с кафетерием, «Крйсталл-100» с кафетерием, «Чародей» с кафетерием, «Кристалл» г. Дзержинск, «Кристалл» г. Солигорск, «Кристалл» г. Гродно, «Кристалл» г. Ивье, «Кристалл» г. Жодино, «Кристалл» г. Слуцк, «Кристалл» г. Щучин, оптовый магазин-склад г. Щучин, оптовый магазин-склад г. Молодечно; оптовый магазин-склад Несвижский район, дер. Снов; Оптовый магазин-склад г. Березино; «Кристалл» (при ОСП) - 223311, Минская обл. г. Березино, «Кристалл» (при ОСП) - Столбцовский район; «Кристалл» с баром (при ОСП) - Несвижский район, дер. Снов; «Кристалл» (при филиале) - Любанский район, г.п. Уречье; «Кристалл» (при филиале) г. Любань.
Местонахождение Предприятия: Минск, ул. Октябрьская, 15.
Основной целью, стоящей перед РУП «Минск Кристалл», является:
1. Стабильное финансово-экономическое развитие предприятия.
2. Производство высококачественной конкурентоспособной экспортоориентированной и импортозамещающей продукции.
3. Повышение жизненного уровня работников предприятия.
Основными задачами в соответствии с поставленной целью являются:
- обновление производственных мощностей;
- создание новой современной конкурентоспособной продукции, обладающей высоким экспортным потенциалам;
- увеличение ассортимента и выпуск новой импортозамещающей продукции; расширение рынков сбыта, как в ближнем, так и в дальнем зарубежье.
На основании данных отчета о прибылях и убытках (приложение Б) проведем анализ основных показателей хозяйственной деятельности РУП «Минск Кристалл» за 9 мес. 2008-2009 гг. (таблица 1).
По сравнению с 9 мес. 2008 г. за 9 мес. 2009 г. произошло увеличение выручки от реализации продукции, товаров, работ, услуг на 18118 млн. руб. (или на 32,1 %), себестоимости реализованных товаров, работ, услуг (на 19178 млн. руб. или на 37,7 %), расходов на реализацию на 505 млн. руб. или 33,5 %. Прибыль от реализации РУП «Минск Кристалл» снизилась по сравнению с 9 мес. 2008 г. на 1565 млн. руб.
Таблица 1. Основные показатели деятельности РУП «Минск Кристалл» за 9 мес. 2008-2009 гг.
| Показатели | 9 мес. 2008г., млн. руб. | 9 мес. 2009г., млн. руб. | Отклонение от прошлого периода | |
| в стоимостном выражении | в % | |||
| Выручка от реализации продукции, товаров, работ, услуг | 63296 | 82297 | +19001 | 130,0 |
| Налоги, включаемые в выручку от реализации продукции, товаров, работ, услуг | 6777 | 7660 | +883 | 113,0 |
| Выручка от реализации продукции, товаров, работ, услуг (за минусом налога НДС, акцизов и иных аналогичных обязательных платежей) | 56519 | 74637 | +18118 | 132,1 |
| Себестоимость реализованных товаров, работ, услуг | 50840 | 70018 | +19178 | 137,7 |
| Управленческие расходы | - | - | - | - |
| Расходы на реализацию | 1508 | 2013 | +505 | 133,5 |
| Прибыль (убыток) от реализации | 4171 | 2606 | -1565 | 62,5 |
| Операционные доходы | 27370 | 35991 | +8621 | 131,5 |
| Операционные расходы | 26436 | 34251 | +7815 | 129,6 |
| Прибыль (убыток) от совместной деятельности | - | - | - | - |
| Прибыль (убыток) от операционных доходов и расходов | 934 | 1740 | +806 | 186,3 |
| Внереализационные доходы | 694 | 397 | -297 | 57,2 |
| Внереализационные расходы | 3296 | 2782 | -514 | 84,4 |
| Сумма источников собственных средств, направленных на покрытие убытков | - | - | - | - |
| Прибыль (убыток) от внереализационных доходов и расходов | -2602 | -2385 | +217 | - |
| Прибыль (убыток) за отчетный период | 2503 | 1961 | -542 | 78,3 |
| Налог и сборы, производимые из прибыли | 1861 | 1809 | -52 | 97,2 |
| Расходы и платежи из прибыли | 11 | 6 | -5 | 54,5 |
| Прибыль (убыток) к распределению | 631 | 146 | -485 | 23,1 |
Операционные доходы выросли на 8621 млн. руб., операционные расходы - на 7815 млн. руб. Прибыль от операционных доходов и расходов увеличилась по сравнению с 9 мес. 2008 г. на 806 млн. руб. Внереализационные доходы сократились на 297 млн. руб., внереализационные расходы - на 514 млн. руб. Убыток от внереализационных доходов и расходов уменьшился по сравнению с 9 мес. 2008 г. на 217 млн. руб.
Подводя итог в целом, следует отметить, что результатами финансовой деятельности РУП «Минск Кристалл» за 9 мес. 2008-2009 гг. является прибыль, по сравнению с 9 мес. 2008 г. она снизилась на 542 млн. руб., темп роста составил 78,3 %. Налоги и сборы, производимые из прибыли снизились на 52 млн. руб., а расходы и платежи из прибыли - на 5 млн. руб. Нераспределенная прибыль сократилась на 485 млн. руб. по сравнению с аналогичным периодом прошлого года.
Для оценки эффективности деятельности РУП «Минск Кристалл» проведем анализ показателей рентабельности.
1) рентабельность оборота (продаж):
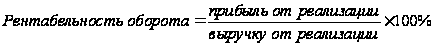
9 мес. 2008 г.:
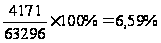
9 мес. 2009 г.:
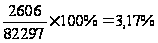
2) рентабельность текущих затрат:
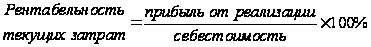
9 мес. 2008 г.:
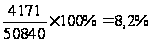
9 мес. 2009 г.:
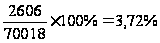
3) рентабельность совокупных активов:
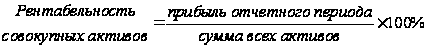
9 мес. 2008 г.:
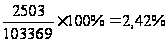
9 мес. 2009 г.:
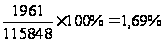
4) рентабельность оборотных средств:
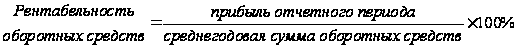
9 мес. 2008 г.:
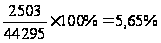
9 мес. 2009 г.:
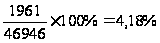
5) рентабельность собственного капитала:
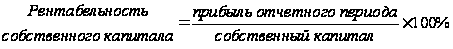
9 мес. 2008 г.:
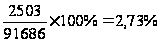
9 мес. 2009 г.:
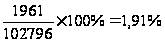
6) рентабельность средств на оплату труда:
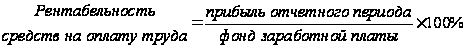
9 мес. 2008 г.:
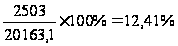
9 мес. 2009 г.:
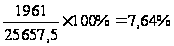
Результаты расчетов свидетельствуют о значительном снижении рентабельности деятельности РУП «Минск Кристалл» за 9 мес. 2009 г. по сравнению с 9 мес. 2008 г.
Снижение прибыли от реализации и рост выручки от реализации привели к снижению рентабельности оборота на 3,42 % (3,17 % - 6,59 %). За 9 мес. 2009 году показатель рентабельности текущих затрат снизился на 4,48 % (3,72 % - 8,2 %) по сравнению с 9 мес. 2008 г., это свидетельствует об ухудшении эффективности деятельности РУП «Минск Кристалл».
Для показателя рентабельности совокупных активов также характерна тенденция спада, по сравнению с 9 мес. 2008 г. данный показатель за 9 мес. 2009 г. снизился на 0,73 % (1,69 % - 2,42 %). Отрицательным моментом является и тот факт, что за 9 мес. 2008-2009 гг. снижение характерно и для показателя рентабельности оборотных средств на 1,47 % (4,18 % - 5,65 %). Все это свидетельствует об ухудшении использования средств РУП «Минск Кристалл».
За 9 мес. 2009 г. рентабельности собственного капитала снизилась на 0,82 % (1,91 % - 2,73 %) к уровню 9 мес. 2008 г., это связано с тем, что темп роста прибыли РУП «Минск Кристалл» ниже темпа роста собственного капитала. Анализ рентабельности фонда заработной платы показал, что за 9 мес. 2009 г. данный показатель снизился по сравнению с 9 мес. 2008 г. на 4,77 % (7,64 % - 12,41 %). Это объясняется тем, что темп роста фонда заработной платы превысил темп роста прибыли.
Таким образом, приведенный выше анализ показателей рентабельности свидетельствует об ухудшении деятельности РУП «Минск Кристалл», поскольку за 9 мес. 2009 г. все рассчитанные показатели рентабельности имеют тенденцию снижения по сравнению с 9 мес. 2008 г.
Произведем анализ финансового состояния РУП «Минск Кристалл» за 9 мес. 2008-2009 гг. на основании бухгалтерского баланса (приложение В). Для оценки структуры баланса и платежеспособности РУП «Минск Кристалл» рассмотрим следующие коэффициенты ликвидности, приведенные в таблице 2.
Таблица 2. Коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами РУП «Минск Кристалл»
| Наименование показателя | На 01.01.2009 г. | На 01.10.2009 г. | Норматив |
|
Коэффициент текущей ликвидности К1 = стр.290 / (стр.690 - стр.640) |
3,935 | 3,499 | К1і1,0 |
|
Коэффициент обеспеченности собственными оборотными средствами К2 = (стр.490 - стр.190 + стр.640) / стр.290 |
0,746 | 0,714 | К2і0,1 |
|
Коэффициент обеспеченности финансовых обязательств активами К3 = (стр.590 + стр.690 - стр.640) / стр.300 |
0,109 | 0,116 | К3Ј0,85 |
|
Коэффициент абсолютной ликвидности Кабс = (стр.260 + стр. 270) / (стр.690 - стр.640) |
0,298 | 0,155 | Кабсі0,2 |
Коэффициент текущей ликвидности на начало и конец отчетного периодов имеет значение выше нормативного, это свидетельствует о том, что РУП «Минск Кристалл» обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент обеспеченности собственными оборотными средствами на начало и конец отчетного периода соответствует нормативу, это свидетельствует о том, что у РУП «Минск Кристалл» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Значение данного коэффициента соответствует нормативу, то есть РУП «Минск Кристалл» способно рассчитаться по своим финансовым обязательствам после реализации активов.
Значения коэффициента абсолютной ликвидности на 01.01.2009 г. соответствует нормативу, а на 01.10.2009 г. не соответствует нормативу. Коэффициент абсолютной ликвидности - это норма денежных резервов. Приведенные выше расчеты свидетельствуют о том, что на 01.10.2009 г. у РУП «Минск Кристалл» нет гарантии погашения долгов.
Таким образом, анализ платежеспособности и ликвидности показал, что РУП «Минск Кристалл» обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у РУП «Минск Кристалл» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости, предприятие способно рассчитаться по своим финансовым обязательствам после реализации активов, однако у РУП «Минск Кристалл» на 01.10.2009 г. нет гарантии погашения долгов.
2. ОПИСАНИЕ ПРОДУКЦИИ, РЫНКИ СБЫТА
Республиканское унитарное предприятие "Минск Кристалл" является крупнейшим предприятием республики по производству алкогольной продукции,
Предприятие изготовило за 2008 г. 2713 тыс. дал водки и водочных изделий или 31,3% от общего объема производства в концерне, напитков плодовых крепких 638 тыс. дал(51,7%), бренди 12 тыс. дал (96.2%), вина плодового 1251 тыс. дал (50,9%), коньяка 59 тыс.дал (100%).
РУП "Минск Кристалл", несмотря на неблагоприятные макроусловия, повышает объемы производства. За 2008 г. темпы роста производства по сравнению с 2007. составили по водке и водочным изделиям 116,3%, в то время как на предприятиях концерна данный показатель снизился на 4,6%.
К преимуществам РУП "Кристалл Минск" следует отнести повышенную гибкость предприятия, способность быстро откликаться на желание заказчика, разнообразие ассортимента по сравнению с конкурентами. Только последнее время специалистами завода разработано около 30 наименований разнообразных изделий, которые запатентованы как по способам производства, так и по композициям ингредиентов. Среди них - водки "Белая Русь", "Белая Русь-люкс", "Минская Кристалл", "Всеслав Чародей", "Водолей", "Княжна"; настойки "Особая перцовая", "Лимонная". "Зубр"; напитки плодовые крепкие «Раубичи», «Вермут Кристалл», коньяк «Глория», бальзам «Минск Крышталь» и другие.
Марка продукции «Кристалл» известна не только в нашей республике, но и за рубежом, что значительно повышает имидж компании, содействует улучшению сбыта продукции.
Главным преимуществом РУП «Минск Кристалл» является высокое качество продукции, которая по своим потребительским свойствам превосходит продукцию предприятий-конкурентов. Выпускаемая предприятием алкогольная продукция изготавливается только из высококачественного, экологически чистого натурального сырья.
На РУП «Минск Кристалл» всегда стремились не только расширять ассортимент и повышать качество продукции, но и совершенствовать ее дизайн, внешний вид. Красочность этикеток, «евробутылки» и своевременная упаковка, в том числе в сувенирном исполнении, полностью соответствуют европейским нормам и способствует расширению экспорта изделий марки «Кристалл», укреплению их конкурентоспособности на мировом рынке.
По данным, приведенным в таблицы 3, можно изучить структуру рынков сбыта и уровень их доходности.
Таблица 3. Анализ структуры рынков сбыта и их доходности
| Вид продукции | Структура рынков сбыта, % | Доходность продукции на рынке сбыта, % | |||
| внутреннего | экспорта | итого | внутреннем | внешнем | |
| Водка различных видов | 100 | - | 100 | 40,0 | - |
| Вина плодовые | 100,0 | - | 100 | 34,8 | - |
| Вина виноградные | 100 | - | 100 | 30,0 | - |
| Коньяки | 82 | 18,0 | 100 | 25,0 | 20,0 |
По результатам этого анализа выделяют четыре категории товаров:
"звезды", которые приносят основную прибыль предприятию и способствуют экономическому росту;
"дойные коровы" - переживают период зрелости, в незначительной степени способствуют экономическому росту, не нуждаются в инвестициях, приносят прибыль, которая используется на финансирование "трудных детей";
"трудные дети" - это, как правило, новые товары, нуждающиеся в рекламе, в продвижении на рынок, не приносят пока прибыли, но в будущем могут стать "звездами";
"мертвый груз" или "неудачники" - нежизнеспособны, не способствуют экономическому росту, не приносят прибыли.
Такая группировка продукции предприятия позволит выбрать правильную стратегию, направленную на финансирование
"трудных детей", которые в ближайшее время могут стать "звездами", в поддержке достаточного количества "звезд", которые призваны обеспечить долгую' жизнь предприятия, и "дойных коров", способствующих финансированию "трудных детей".
При этом нужно учитывать, на какой стадии жизненного цикла находится каждый товар на отдельных сегментах рынка.
а) нулевая стадия характеризуется изучением и апробацией идеи разработки нового товара, а потом и самого товара;
б) первая стадия (выпуск товара на рынок и внедрение), на которой выясняется, будет ли товар иметь успех на рынке. Прибыль на этой стадии невысока, так как значительные средства идут на амортизацию исследований, продвижение товара на рынок;
в) вторая стадия (рост и развитие продаж), на которой товар начинает приносить прибыль, он быстро покрывает все издержки и становится источником прибыли, хотя требует еще больших затрат на рекламную поддержку его продвижения на рынке;
г) третья стадия (зрелость) - товар имеет стабильный рынок, пользуется спросом и приносит регулярный доход, т.е. находится в самом прибыльном периоде, так как не требует затрат на продвижение на рынок, а только на рекламную поддержку его "известности";
д) четвертая стадия (насыщение и спад), на которой сначала объем продаж существенно не изменяется, а затем резко сокращается по предсказуемым и непредсказуемым причинам: товар, не претерпевающий никаких изменений, надоедает потребителям, или же исчезает потребность, которую он призван был удовлетворять. Искусство состоит в том, чтобы вовремя уловить и предвосхитить спад спроса на изделие путем его совершенствования или замены другим.
На анализируемом предприятии "звездами" в настоящий момент являются все изделия приносят наибольшую прибыль и имеющие высокий уровень доходности. Несмотря на то, что рынок алкогольной продукции, особенно в г. Минске испытывает сильную конкуренцию, особенно в области торговли водкой.
Результаты анализа должны помочь руководству предприятия разработать ассортимент товаров в соответствии с его стратегией и требованиями рыночной конъюнктуры. На анализируемом предприятии планируется увеличить производство новых видов продукции водка «Княжна», коньяк «Корсар» и других, от реализации которых предприятие в будущем надеется получить высокие доходы.
В процессе полного и детального анализа необходимо также выявить реальных и потенциальных конкурентов, провести анализ показателей их деятельности, определить сильные и слабые стороны их бизнеса, финансовые возможности, цели и стратегию конкурентов в области экспансии на рынке, технологии производства, качества продукции и ценовой политики. Это позволит предугадать образ их поведения и выбрать наиболее приемлемые способы борьбы по отвоевыванию у конкурента ниши на рынке.
3. ОРГАНИЗАЦИЯ ПРОИЗВОДСТВА, МЕНЕДЖМЕНТА КАЧЕСТВА НА ПРЕДПРИЯТИИ
Завод оснащен комплектным технологическим и энергетическим оборудованием производства, характеризуется хорошей механизацией технологических процессов и, как следствие, высоким качеством выпускаемой продукции. Контроль качества продукции в РУП «Минск Кристалл» осуществляет производственная лаборатория, которая аккредитована на техническую компетентность с 2007 г. (аттестат аккредитации №BY/112 02.2.0.3309 от 31.07.2007). Правильно организованный и соблюдаемый технический контроль является важным условием успешной работы завода.
Система менеджмента качества РУП «Минск Кристалл» представляет совокупность органиграммы, полномочий, ответственности, процессов, процедур и ресурсов, которые используются для реализации Политики в области качества завода.
СМК завода направлена на обеспечение требуемого уровня и качества выпускаемой продукции. В системе менеджмента качества РУП «Минск Кристалл» определены необходимые мероприятия и процедуры по управлению и обеспечению результативности проводимых работ по процессу производства вин плодовых (процесс № 1) и процессу производства вин виноградных (вторичное виноделие) (процесс № 2).
Руководителем системы менеджмента качества РУП «Минск Кристалл» является директор завода. Коллегиальным органом, осуществляющим организационно-методическое руководство работой РУП «Минск Кристалл» в области управления качеством, является Координационный совет (КС), созданный по приказу директора от № 32 от 11.06.2007 г. Деятельность КС регламентируется «Положением о КС», утвержденным директором 14.06.2007 г. Ответственность за функционирование КС и принимаемые им решения несет председатель КС - директор РУП «Минск Кристалл».
В системе менеджмента качества РУП «Минск Кристалл» идентифицированы взаимодействующие процессы и процедуры, общая схема (приложение Г).
На заводе используется документация системы менеджмента качества (СМК), которая включает:
- документально оформленную Политику и цели в области качества;
- руководство по менеджменту качества;
- документированные процедуры и процессы, требуемые стандартом СТБ ИСО 9001-2001;
- техническую документацию, необходимую предприятию для обеспечения планирования, реализации процессов и управления ими;
- организационно-распорядительную документацию, в том числе положения о структурных единицах завода и должностных инструкций;
- общую информацию о записях (планы, графики, протоколы, отчеты, графики, таблицы и т. д.).
Иерархическая структура документации, действующая на заводе системы менеджмента качества приведена на рисунке 1.
Рисунок 1. Иерархическая структура документации, действующая в РУП «Минск Кристалл» системы менеджмента качества
Политика в области менеджмента качества является основным документом системы менеджмента качества, которая определяет и декларирует цели, задачи, намерения руководства и всего коллектива завода в области качества.
РУП «Минск Кристалл» имеет документацию СМК на бумажных носителях. Документация разрабатывается, поддерживается в рабочем состоянии и применяется для установления и доведения до персонала требований, методов и правил СМК в том числе в части:
- установление и нормирование требований к выполнению работ в системе менеджмента качества;
- эффективного планирования качества и обеспечения ресурсами;
- анализа функционирования СМК со стороны руководства;
- управление записями о качестве продукции, управленческих процессов производства, а также функционированию СМК;
- прослеживаемости и идентификации продукции, действий персонала по обеспечению, управлению и улучшению качества;
- анализа требований со стороны потребителей, относящихся к продукции;
- обеспечение объективного доказательства правильного выполнения работ в СМК и доверия потребителей к продукции завода;
- содействие разрешению и предупреждению возникновения спорных вопросов и проблем в области качества;
- закрепление накопленного опыта в организации работ в СМК;
- возможности аудита и оценки качества продукции, процессов и СМК в целом.
Ответственным разработчиком Руководства по менеджменту качества является представитель руководства СМК - главный инженер.
Руководство по менеджменту качества в РУП «Минск Кристалл» построено на:
- системном подходе к менеджменту;
- процессном подходе к отображению системы;
- структурировании целей и ответственности;
- “прозрачности” и доступности информации;
- идентификации и прослеживаемости записей, документации и данных;
- едином подходе к оценке достижений и нацеленности на постоянное совершенствование всех процессов.
Для удобства пользования структура РМК аналогична структуре СТБ ИСО 9001-2001. Каждый раздел Руководства по менеджменту качества коротко описывает и поясняет принятые на заводе принципы работы и относящиеся к ним основные СТП, СТП-ПР, П со ссылкой на них.
Рабочие экземпляры РМК выдаются на постоянное пользование владельцам процессов и временное пользование начальникам структурных единиц по их требованию.
С целью поддержания Руководства в актуализированном состоянии оно подлежит периодическому пересмотру, либо в него вносится соответствующие изменения в случаях:
- при любом изменении стандарта;
- при изменении Политики в области качества;
- при изменении организационной структуры завода;
- при изменении процессов и их взаимосвязей;
- при изменении, отмене СТП, СТП-ПР.
В РУП «Минск Кристалл» по управлению документацией разработаны СТП 4.2.3-01-2007 «Управление документацией. Порядок разработки, утверждения, обращения стандартов предприятия и положений»; СТП 4.2.3-02-2007 «Управление документацией. Порядок комплектования, учета, хранения и актуализации технических нормативных правовых актов»; СТП 4.2.3-03-2007 «Управление документацией. Порядок комплектования, учета, хранения и актуализации технологической документации и санитарных инструкций»; СТП 4.2.3-04-2007 «Управление документацией. Порядок разработки, утверждения, обращения положения о структурных единицах и должностных инструкциях», СТП 4.2.3-05-2007 «Управление документацией. Порядок оформления, регистрации, исполнения и хранения организационно-распорядительной документации», согласно которых проводятся оформление, регистрация и внесение изменений документации.
Правовое обеспечение действующих документов на заводе осуществляется в соответствии с Типовым положением о юридической службе предприятия (объединения) в Республике Беларусь, утвержденным приказом министра юстиции Республики Беларусь от 24.12.98 № 371 и должностной инструкцией инспектора по кадрам, юридической работе и делопроизводству РУП «Минск Кристалл». Все изменения в законодательных актах Республики Беларусь, касающихся деятельности РУП «Минск Кристалл» и правового пространства для персонала, своевременно доводятся до руководства завода и трудового коллектива.
Записи о качестве составляют информационную основу СМК и используются для подтверждения соответствия:
- установленным требованиям и результативности функционирования СМК;
- продукции установленным требованиям;
- процессов установленным требованиям.
Для обеспечения простоты и легкости идентификации записи о качестве классифицируются на следующие виды:
- записи, относящиеся к СМК;
- записи, относящиеся к качеству продукции;
- записи, относящиеся к процессам.
Записи о качестве, необходимые для обеспечения прослеживаемости и зарегистрированные в установленном порядке, могут передаваться для ознакомления потребителю, государственным контролирующим органом и инспектирующим организациям по разрешению директора завода.
Записи ведутся и поддерживаются в рабочем состоянии, они четкие, легко идентифицируемые и восстанавливаемые. Управление записями осуществляется в соответствии с СТП 4.2.4 - 2007 «Управление записями», в котором определены средства управления, требуемые при идентификации, хранении, защите, восстановлении, определении сроков хранения и изъятия записей.
Конкретные виды записей о качестве для каждой процедуры приведены в конкретных стандартах предприятия.
Руководство РУП «Минск Кристалл» обеспечивает наличие свидетельства принятия обязательств по разработке и внедрению системы менеджмента качества, а также постоянному улучшению ее результативности посредством:
- доведения до сведения работников завода важности выполнения требований потребителей, а также законодательных и обязательных требований (информирование персонала на заседаниях КС, производственных совещаниях, планерках);
- разработки Политики и целей в области качества, обеспечения понимания и реализации этой Политики на всех уровнях;
- проведения анализа функционирования СМК по результатам внешнего и внутреннего аудитов качества (отчеты по аудитам);
- обеспечения необходимых ресурсов для достижения целей в области качества завода.
Руководство завода обеспечивает выполнение требований Покупателей по информации РУП «Минск Кристалл». Предложения РУП «Минск Кристалл» по улучшению винной продукции доводятся до коллектива завода директором или заместителем директора по коммерческим вопросам.
Руководство РУП «Минск Кристалл» обеспечивает, что Политика в области качества:
- соответствует целям завода;
- включает обязательство соответствовать требованиям и постоянно повышать результативность системы менеджмента качества;
- создает основы для постановки и анализа целей в области качества;
- доведена до сведения персонала завода посредством обучения, в кабинетах в наглядной агитации и/или компьютерах, ознакомления при приеме на работу;
- анализируется на постоянную пригодность при периодическом анализе результативности функционирования СМК со стороны высшего руководства.
Регистрация и выдача подлинников Политики в области качества главным специалистам и НСЕ проводится по “Журналу выдачи документов по стандартизации” в соответствии с п. 6.4 СТП 4.3.2-01-2007.
Политика в области качества анализируется на постоянную пригодность при периодическом анализе результативности функционирования СМК со стороны высшего руководства. В случае пересмотра директором предприятия Политики в области качества инженер по качеству в течение рабочей недели должен изъять Политику в старой редакции и выдать Политику в новой редакции.
Политика в области качества в рабочем исполнении приведена в Руководстве по менеджменту качества.
Основной целью РУП «Минск Кристалл», заявленной в «Политике в области качества», является исполнение требований потребителя. При этом цены на продукцию должны обеспечивать приемлемую покупательскую способность продукции и прибыль от производственно-хозяйственной деятельности завода для удовлетворения социальных и экономических интересов работников трудового коллектива.
Ежегодные цели завода формируются на базе ежегодного бизнес-плана РУП «Минск Кристалл». Для основных структурных единиц завода установлены конкретные цели в области качества. Цели структурных единиц в области качества устанавливаются с учетом того, что они должны быть измеримыми и согласуемыми с Политикой и целями завода в области качества.
Ответственность за планирование создания и развития системы менеджмента качества возложена на директора. Руководство гарантирует сохранение целостности системы менеджмента качества при планировании и внедрении в