Теоретико-практический аспект предпринимательской деятельности в сфере культуры
Приоритетным направлением деятельности в области культуры в Трёхгорном городском округе является организация различных форм досуга в целях удовлетворения потребностей населения в отдыхе, развлечениях, праздниках, самообразовании, творчестве.
В последние несколько лет происходят позитивные изменения в сфере культуры, но сохраняются и проблемы, затрудняющие развитие культуры и искусства города Трёхгорного:
1. Ограничение доступа жителей города к лучшим образцам культуры и искусства (с учетом специфики ЗАТО).
2. Отсутствие плановых бюджетных ассигнований на осуществление гастрольной деятельности профессиональных музыкальных, театральных и других коллективов, команд КВН, эстрадных исполнителей.
3. Недостаточная информатизация учреждений культуры из-за износа компьютерного оборудования. Согласно Постановлению Правительства РФ от 1 января 2002 г. № 1 «О классификации основных средств, включаемых в амортизационные группы» (с изменениями от 9 июля, 8 августа 2003 г.), «электронно-вычислительная техника, включая персональные ПК – это имущество со сроком полезного использования свыше 3 лет до 5 лет включительно. К ним относятся компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных. Аппаратура теле- и радиоприемная - это имущество со сроком полезного использования свыше 5 лет до 7 лет включительно». Компьютерная техника муниципального клубного учреждения «Дворец культуры «Икар» была введена в эксплуатацию в 1997 – 1999 годах. На сегодняшний день средний износ оборудования составляет 100 %.
4. Плачевное состояние материально-технической базы учреждений культуры.
«Дворец культуры «Икар» — детище Приборостроительного завода — был открыт 30 марта 1971 года. Сегодня в ДК «Икар» созданы все условия для раскрытия и реализации талантов и способностей горожан, художественного самовыражения личности: успешно функционируют 44 клубных формирования (16 любительских объединений и клубов, 28 коллективов художественной самодеятельности).
Охват населения клубными формированиями 3,7 % – 1245 человек.
Во дворце культуры «Икар» имеется штат сотрудников в 103 единицы с фондом оплаты труда.
Восемь коллективов имеют звание «народный»: Академический хор, оркестр народных инструментов, эстрадный оркестр, ансамбль народного танца «Любава», мужской ансамбль «Россияне», музыкальная группа «Златоуст-36», вокальная студия «Компромисс», народный цирк «Гротеск». Ансамбли бального танца «Лада» и эстрадной песни «Эдельвейс» имеют звание «образцовый».
Ежегодно проводится около 600 мероприятий, программ, проектов для различных возрастных и социальных групп населения. Это городские праздники, торжественные мероприятия, фестивали, конкурсы, спортивно-зрелищные мероприятия, детские игровые программы, молодежные танцевально-развлекательные программы, вечеринки, шоу, тусовки. В них принимает участие более 200 тысяч человек.
Успешно развивается концертно-гастрольная деятельность. На сцене ДК «Икар» выступают самодеятельные коллективы области, профессиональные театральные коллективы Москвы, Челябинска, цирковые коллективы Пензы, Санкт-Петербурга, Красноярска.
Муниципальное клубное учреждение «Дворец культуры «Икар» создано в соответствии с Гражданским кодексом Российской Федерации, Типовым уставом Муниципального учреждения г. Трехгорного на основании постановления главы администрации г. Златоуст-36 Челябинской области «О регистрации Муниципального учреждения Дворца культуры «Икар» № 368 от 11 мая 1993 года.
Местонахождение учреждения: 456080, Российская Федерация, Челябинская область, г. Трёхгорный, ул. Мира, 23.
Официальное сокращенное наименование учреждения: МКУ «Дворец культуры «Икар».
Учредителем учреждения является администрация г. Трёхгорного Челябинской области. Юридический адрес: 456080, Россия, Челябинская область, г. Трехгорный, ул. Мира,6.
Учреждение основано на праве оперативного управления и находится в муниципальной собственности города Трехгорного, подведомственно Муниципальному учреждению «Управление культуры».
ДК «Икар» возглавляет директор, он назначается на должность и освобождается от должности приказом начальника Управления культуры по согласованию с заместителем главы города, курирующим вопросы социальной сферы.
Директор учреждения:
действует на основании законов и других нормативных актов Российской Федерации, Челябинской области, нормативных правовых актов органов местного самоуправления г. Трёхгорного, Устава учреждения (Приложение 2) и трудового договора;
представляет учреждение в государственных органах, организациях, предприятиях;
распоряжается имуществом учреждения в пределах своей компетенции, установленной Уставом, договором о закреплении муниципального имущества на праве оперативного управления, трудовым договором, совершает в установленном порядке сделки от имени учреждения, заключает договоры, выдает доверенности;
осуществляет прием и увольнение работников, привлекает к дисциплинарной ответственности за неисполнение трудовых обязанностей;
издает приказы, дает указания, обязательные для всех работников Учреждения;
- производит полный контроль за работой учреждения.
ДК «Икар» является юридическим лицом, имеет обособленное имущество, самостоятельную смету, печать и штамп со своим наименованием, бланки, символики и другие реквизиты необходимые для его деятельности. Может иметь самостоятельный баланс и лицевой счет в органах федерального казначейства, расчетный и иные счета в кредитных учреждениях.
В своей деятельности ДК «Икар» руководствуется Конституцией Российской Федерации, законами и иными нормативными правовыми актами Российской Федерации и Челябинской области, Уставом города Трехгорного, нормативными правовыми актами органов местного самоуправления г. Трехгорного, настоящим Уставом, а также соответствующими приказами Управления.
Учреждение от своего имени заключает договоры, приобретает имущественные и неимущественные права, несет обязанности, выступает истцом и ответчиком в суде. Отвечает по своим обязательствам находящимися в его распоряжении денежными средствами.
Миссия учреждения – сохранить культурное наследие и удовлетворить потребности горожан в культурно-досуговых мероприятиях.
Основными целями деятельности являются:
- удовлетворение социально-культурных потребностей граждан города и их семей;
оказание методической и практической помощи трудовым коллективам в проведении культурно-досуговых мероприятий;
- содействие в организации художественно-творческой и концертно- исполнительской деятельности;
развитие самодеятельного художественного творчества, любительских объединений и клубов;
проведение работы по расширению платных услуг при организации и проведении культурно-массовых мероприятий.
По своему типу учреждение является многопрофильным, стационарным клубным учреждением, обеспечивающим на своей базе развитие следующих видов деятельности: культурно-досуговой разных видов и форм; деятельности по организации и постановке театральных оперных представлений, концертов и прочих сценических выступлений; зрелищно-развлекательной; деятельности по организации отдыха и развлечений.
Основной предмет деятельности:
- создание и развитие творческого и ресурсного потенциала для обеспечения культурно-досуговой, просветительской и рекреационной деятельности разных видов и форм на своей базе;
вовлечение в культурно-досуговую, просветительскую и рекреационную деятельность максимально возможного числа жителей города, как на бесплатной (за счет финансирования из городского бюджета), так и на платной основе;
развитие художественного творчества среди населения города.
Все имущество Учреждения находится в муниципальной собственности г. Трехгорного и закреплено согласно договору о закреплении муниципального имущества за Учреждением на праве оперативного управления. Учреждение в отношении закрепленного за ним имущества осуществляет в пределах, установленных законом, в соответствии с целями своей деятельности, заданиями собственника, назначением имущества и договором о закреплении муниципального имущества на праве оперативного управления права владения и пользования им. Учреждение не вправе отчуждать или иным способом распоряжаться закрепленным за ним имуществом и имуществом, приобретенным за счет средств, выделенных ему по смете, в том числе сдавать в аренду, отдавать в залог.
Источниками формирования имущества Учреждения, в том числе финансовых средств, являются:
-средства, выделяемые целевым назначением из бюджета города;
-имущество, переданное Учреждению Учредителем или уполномоченным им органом;
-имущество и иные объекты собственности, переданные Учреждению физическими и (или) юридическими лицами в форме дара, пожертвования или по завещанию;
-доходы от платных форм культурно-досуговой деятельности;
-иные источники формирования имущества и финансовых средств Учреждения, не противоречащие законодательству Российской Федерации. Права Учреждения на объекты интеллектуальной собственности регулируются законодательством Российской Федерации.
Контроль за использованием имущества и расходованием финансовых средств осуществляет Учредитель. Земельный участок, занимаемый Учреждением, закрепляется за ним на праве (бессрочного) пользования в порядке, установленном земельным законодательством Российской Федерации.
МКУ «ДК «Икар» при осуществлении своей деятельности строит свои отношения с органами государственной власти и местного самоуправления, другими учреждениями, предприятиями, организациями и физическими лицами на основе договоров, соглашений, контрактов. Учреждение свободно в выборе форм и предмета договоров, и обязательств, а также любых других взаимоотношений с учреждениями, организациями, предприятиями, которые не противоречат действующему законодательству, настоящему Уставу и договору о закреплении муниципального имущества на праве оперативного управления.
Для осуществления уставных целей Учреждение имеет право:
- создавать филиалы, представительства, утверждать положения о них, принимать решения об их реорганизации и ликвидации;
приобретать или арендовать основные средства за счет имеющихся у него финансовых средств;
осуществлять материально-техническое обеспечение производства и развития объектов социальной сферы;
осуществлять внешнеэкономическую деятельность в соответствии с действующим законодательством и настоящим Уставом;
получать и использовать доходы от разрешенной настоящим Уставом деятельности;
в установленном порядке определять размер средств, направляемых на оплату труда работников Учреждения, на техническое и социальное развитие в пределах сметы.
Деятельность Учреждения осуществляется по трём направлениям:
собственная деятельность;
создание условий для реализации культурной деятельности;
предоставление качественных услуг (сервисные функции).
Собственная деятельность Учреждения осуществляется его работниками и включает:
осуществление уставной деятельности, финансируемой из местного бюджета;
организация культурных мероприятий силами штатных работников и привлеченных специалистов на основании договоров возмездных услуг, других гражданско-правовых договоров;
развитие материально-технической базы, отвечающей уровню стационарного клубного учреждения, обеспечивающего культурно - досуговую деятельность в разных видах и формах.
Создание на базе Учреждения условий для развития культурно - досуговой, просветительской и рекреационной деятельности населения предполагает:
содействие в проведении мероприятий другими субъектами культурно-досуговой, просветительской и рекреационной деятельности;
осуществление консультационной и методической помощи в подготовке и проведении мероприятий другими субъектами культурно-досуговой, просветительской и рекреационной деятельности.
Учреждение может предоставлять информационные, представительские, обслуживающие, обеспечивающие услуги (осуществлять сервисные функции) клубным общностям и любительским объединениям.
Учреждение обязано осуществлять самостоятельно или через договор с централизованной бухгалтерией Управления оперативный и бухгалтерский учет результатов финансово-хозяйственной и иной деятельности, вести статистическую и бухгалтерскую отчетность, отчитываться о результатах деятельности в соответствующих органах в порядке и в сроки, установленные действующим законодательством. За ненадлежащее исполнение обязанностей и искажение государственной отчетности должностные лица Учреждения несут ответственность, установленную законодательством Российской Федерации а также предоставлять Учредителю необходимую сметно-финансовую документацию в полном объеме утвержденных форм и по видам деятельности.
Контроль за деятельностью Учреждения осуществляется органами местного самоуправления г. Трехгорного, налоговыми органам, другими организациями и органами в пределах их компетенции, определенной законом и иными нормативными актами Российской Федерации, Челябинской области.
Контроль за эффективностью использования и сохранностью муниципального имущества, соблюдением договора о закреплении муниципального имущества на праве оперативного управления осуществляет Учредитель.
Прекращение деятельности Учреждения может осуществляться в виде его ликвидации либо реорганизации (слияния, присоединения, выделения, разделения, преобразования) на условиях и в порядке, предусмотренных законодательством Российской Федерации.
С момента назначения ликвидационной комиссии к ней переходят полномочия по управлению Учреждением. Ликвидационная комиссия составляет ликвидационный баланс и представляет его Учредителю.
Имущество и денежные средства Учреждения, оставшиеся после удовлетворения требований кредиторов и завершения ликвидации Учреждения, передаются ликвидационной комиссией Учредителю.
Направление использования имущества и денежных средств определяется Учредителем на основании постановления главы города.
Ликвидация Учреждения считается завершенной, а Учреждение прекратившим свою деятельность с момента исключения его из государственного реестра юридических лиц.
Порядок ликвидации Учреждения устанавливается законом и иными нормативными актами Российской Федерации.
При ликвидации и реорганизации Учреждения увольняемым работникам гарантируется соблюдение их прав и интересов в соответствии с законодательством Российской Федерации.
При реорганизации Учреждения вносятся необходимые изменения в Устав и Государственный реестр юридических лиц. Реорганизация влечет за собой переход прав и обязанностей Учреждения к его правопреемнику (правопреемникам) в соответствии с действующим законодательством.
При прекращении деятельности Учреждения все документы (финансово-хозяйственные, по личному составу и другие) передаются в установленном порядке правопреемнику (правопреемникам). При отсутствии правопреемника документы постоянного хранения, документы по личному составу (приказы, личные дела и др.) передаются в городской архив.
Передача и упорядочение документов осуществляются силами и за счет средств Учреждения в соответствии с требованиями архивных органов.
МКУ «Дворец культуры «Икар» оказывает следующие платные услуги:
Посещение дискотеки для школьников «Вечерний дансинг»;
Посещение дискотеки для молодежи;
Проведение развлекательных, танцевально-музыкальных программ в баре;
Посещение детского мероприятия в баре (начальные классы; старшие классы);
Детское театрализованное представление в концертном зале (детский, взрослый);
Посещение вечеров трудовых коллективов;
Семейные праздники;
Массовые мероприятия общественного содержания (2 часа);
Массовые мероприятия общественного содержания (4 часа);
Именинные и юбилейные вечера, свадьбы (банкетный зал);
Посещение танцевальных молодежных шоу - программ;
Посещение театрализованных молодежных шоу - программ;
Выпускные вечера 3-4 классы;
Выпускные вечера 9 классы;
Выпускные вечера 11 классы;
Посещение развлекательных программ для студентов;
Посещение театрализованных и развлекательных программ для старшеклассников;
Посещение концертов коллективов художественной самодеятельности (детский, взрослый);
Подбор концертно-светового оборудования (светоэффект (микроколор); 2 микроколора и другое);
Культурное обслуживание городских мероприятий /аттракционы, игровые реквизиты/ (использование масок (комплект 3 штуки); использование масок (комплект 6 штук); использование масок, пневмофигур, надувной аттракцион «Крепость» (техник по обслуживанию электрооборудования, подсобный рабочий, машинист сцены);
Использование музыкальных инструментов (сутки) (ударная установка; гитара, баян /одно наименование /и другие);
Подбор банкетно-дискотечного, звукового оборудования;
Стоимость поздравления и музыкальные заявки во время проведения мероприятий;
Поздравление Деда Мороза, Снегурочки, сказочных героев / выезд на предприятие по заявке/;
Посещение детских новогодних представлений /без подарков/;
Проведение Новогодних мероприятий (корпоративных вечеринок) для трудовых коллективов и организаций;
Ночные дискотеки;
Посещение Новогодних представлений для старшеклассников (без подарков);
Обслуживание городских мероприятий на площади ДК «Икар» /для частных предпринимателей/;
Подбор сценических и пастижерских изделий /одна единица одни сутки/;
Детская игровая программа;
Художественное оформление афиш / реклама / (на 1 неделю, более недели);
Свадьба (без услуг тамады и ди-джея) (суббота, воскресенье);
Использование видеопроекционной установки (работа звукорежиссера);
Празднично-карнавальное обслуживание /надувные шары, приз-сюрприз/ (надувной шар изготовление гирлянды шаров, фигурный надувной шар);
Аранжировка музыкального произведения;
Написание сценария и подбор материала (сценарий детской праздничной программы, развлекательная программа для взрослых, классические шоу - свадьбы и другие мероприятия для взрослых);
Музыкальная группа «Златоуст-36» - 9 человек Концертная программа 40 минут;
Мужской ансамбль « Россияне » - 15 человек Концертная программа 40 минут;
Эстрадный оркестр. Концертная программа 40 минут;
Танцевальный номер: (массовый - 16 человек, сольный - 2 человека);
Вокальный номер: (массовый-с 2 до 10 человек, сольный-1,2 человека, более 10 человек);
Инструментальная пьеса (солист);
Посещение праздничной концертной программы народных коллективов (взрослый, детский);
Сольный акробатический, цирковой номер;
Групповой акробатический, цирковой номер;
Административно-техническое обслуживание профессионального звукового оборудования;
Культурное обслуживание городских мероприятий с использованием надувного аттракциона;
Игры на батуте (5 минут);
Семейная вечеринка в баре (именины, юбилеи, свадебные посиделки, имянаречение и другое) без услуг ди-джея и тамады;
Использование караоке (работа звукорежиссера);
Проведение выставки -распродажи в танцевальном зале;
Проведение культурного мероприятия в зрительном зале;
Спектакли, концерты;
Выставка-продажа медицинского оборудования;
Конкурс красоты «Жемчужина РОСАТОМа»;
Финальная игра КВН городов ЗАТО;
Занятия в платной группе коллектива народного танца «Любава»;
Выставка-продажа пальто.
2.2 Анализ финансово-хозяйственной деятельности муниципального клубного учреждения «Дворца культуры «Икар»
В соответствии с решениями Собрания депутатов города Трехгорного от 23.12.2008 г. № 175 «О бюджете Трехгорного городского округа на 2009 год и на плановый период 2010 и 2011 годы», от 24.01.2006 г. № 5 «Об утверждении Положения о бюджетном устройстве и бюджетном процессе в Трехгорном городском округе», согласно ведомственной классификации городского бюджета в период 2008-2009 г.г. бюджетному учреждению МКУ «Дворец культуры «Икар» были утверждены бюджетные назначения в следующем размере:
2008 год - 17 493 272,74 рублей, в том числе:
- по бюджетной деятельности – 16 148 567,24 рублей
- по приносящей доход деятельности – 1 344 705,50 рублей
2009 год - 18 598 974,44 рублей, в том числе:
- по бюджетной деятельности – 16 835 100,00 рублей
- по приносящей доход деятельности – 1 763 874,44 рублей
2010 год – 18 900 000,00 руб., в том числе:
- по бюджетной деятельности – 17 087 291,40 рублей
- по приносящей доход деятельности – 1 812 708,60 рублей
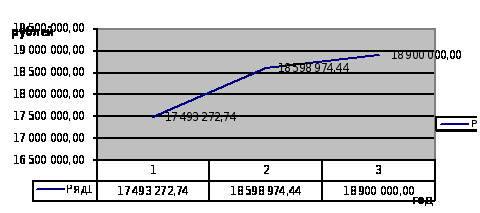
Рис. 2. Плановые ассигнования, выделенные МКУ «Дворец культуры «Икар» на 2008-2010 г.г.
Из рисунка 2 наглядно прослеживается тенденция увеличения плановых показателей. В 2009 году прирост плановых показателей составил 6,32 %, что в денежном выражении составило 1 105 701,70 рублей. Увеличение плановых показателей связано с увеличением тарифов на топливно-энергетические ресурсы и горюче-смазочные материалы. На 2010 год прирост плановых показателей в сравнении с 2008 годом составил в денежном выражении 1 406 727,26 руб., а в процентном выражении 8,04 %. Увеличение плановых назначений также связанно со значительным увеличением тарифов на топливно-энергетические ресурсы.
Одной из особенностей учета расходов в бюджетных учреждениях, имеющих важное значение для анализа исполнения бюджетных смет, является отражение в бухгалтерском учете двух видов расходов: кассовых и фактических.
Кассовыми расходами считаются все суммы, выданные банком как наличными деньгами, так и путем безналичных расчетов. К фактическим же расходам относятся действительные затраты учреждений, оформленные соответствующими документами, а также расходы по неоплаченным счетам.
Значение анализа исполнения бюджетной сметы расходов бюджетных учреждений состоит в том, что с его помощью определяются отклонения, во-первых, кассовых расходов от лимитов бюджетных обязательств (далее по тексту фактических расходов), во-вторых, кассовых и фактических расходов от назначений по смете и, в-третьих, отклонения всех видов этих расходов от выделенных бюджетных средств. Анализ способствует выявлению причин отклонений, а также позволяет обеспечивать контроль за соблюдением норм расходов на текущее содержание по всем статьям расходов бюджетной классификации.
В процессе анализа используются данные учета расходов в разрезе отдельных видов мероприятий и работ. Это позволяет повысить результативность анализа и выявить резервы снижения расходов.
Согласно отчета об исполнении сметы доходов и расходов по МКУ «Дворец культуры «Икар» по состоянию на 01.01.09 г. уточненный план за 12 месяцев, с учетом всех уведомлений, составил 17 493,3 тыс. руб., кассовое исполнение сметы доходов и расходов составило 17 284,6 тыс. руб., что соответствует 98,81 % от выделенных плановых назначений в 2009 г. По состоянию на 01.01.10 г. уточнённый план за 12 месяцев - 18 598,97 тыс. руб., кассовое исполнение сметы доходов и расходов составило- 17 660,40 тыс. руб., что соответствует 94,95 %.
Таблица 3 Сведения о динамике показателей кассового исполнения бюджета
|
Код бюджетной классификации |
Утверждено на год законом о бюджете, нормативными правовыми актами о бюджете с учетом изменений, сумма в рублях | Исполнено за год сумма, в рублях | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |
| 0605 | - | 5 000,00 | - | 5 000,00 |
| 0707 | 316 100,00 | 632 700,00 | 316 100,00 | 632 700,00 |
| 0801 | 16 435 455,50 | 17 045 474,44 | 16 226 835,40 | 16 107 304,69 |
| 0806 | 704 517,24 | 915 800,00 | 704 507,14 | 915 400,00 |
| 1003 | 37 200,00 | - | 37 200,00 | - |
| Всего по МКУ «Дворец культуры «Икар» | 17 493 272,74 | 18 598 974,44 | 17 284 642,54 | 17 660 404,69 |
Рассмотрим исполнение сметы доходов и расходов, в разрезе статей ЭКР.
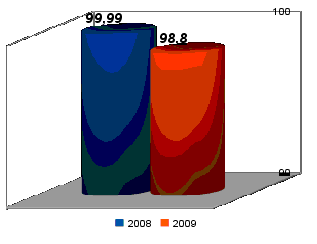
Рис. 4. Процент освоения плановых ассигнований от кассовых расходов
Код 211 «Заработная плата» – процент освоения плановых ассигнований от кассовых расходов по МКУ «Дворец культуры «Икар» составил:- в 2008г.- 99,99%, в 2009г. – 98,8%.;
Данные показатели говорят о том, что процент освоения плановых показателей в 2009г. ниже, чем в 2008г. по ряду причин:
в течение 2009 года работники МКУ «Дворец культуры «Икар» чаще находились на больничном листе по причине временной нетрудоспособности, либо по уходу за детьми;
в связи с болезнью работников учреждение оформляет замещения на сотрудников с более низким разрядом оплаты труда;
по некоторым специальностям в течение 12 месяцев имели место кратковременные вакансии (срок менее 1 месяца).
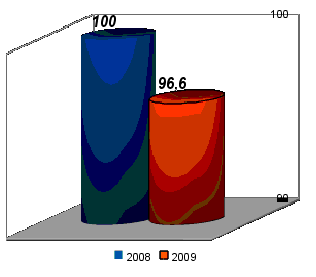
Рис. 5. Расходы на выплату суточных при командировках и служебных разъездах
Код ЭКР 212 «Прочие выплаты» расходы на выплату суточных при командировках и служебных разъездах процент освоения выделенных ассигнований составляет: 2008 г.- 100,0%, 2009 г. - 96,6%, недоиспользованные средства образовались по причине отмены служебных командировок из-за отмены творческих мероприятий.
Код ЭКР 222 «Транспортные услуги» расходы на оплату проезда при командировках и служебных разъездах в процентном отношении к плановым показателям составили: 2008 г.- 92,26%, 2009 г.- 98,26 %. Недоиспользованный процент сложился по причине сокращения командировок творческих коллективов.
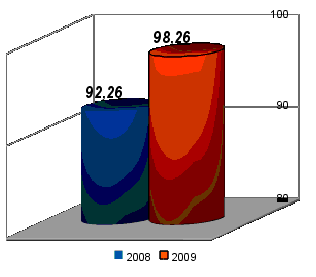
Рис. 6. Расходы на оплату проезда при командировках и служебных разъездах
Код ЭКР 226 «Прочие услуги» расходы на оплату проживания при командировках и служебных разъездах, оплаты по ДГПХ и договоров за оказанные услуги в процентном отношении к плановым показателям составили: 2008 г. - 98,8%, 2009 г. - 87,1 %. Недоиспользованный процент сложился по причине сокращения командировок творческих коллективов, экономии по договорам гражданско-правового характера и договорам за услуги по изготовлению бланочной продукции.
В течение 2008-2009 годов вышестоящими органами осуществлялся систематический контроль за финансовой деятельностью учреждения.
Данные мероприятия направлены:
- на укрепление финансовой и плановой дисциплины;
- на сохранность собственности организации;
- на повышение эффективности использования бюджетных ассигнований.
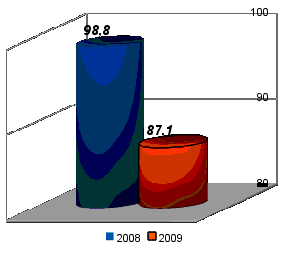
Рис. 7. Расходы на оплату проживания при командировках и служебных разъездах, оплаты по ДГПХ и договоров за оказанные услуги в процентном отношении к плановым показателям
Балансовая стоимость основных средств МКУ «Дворец культуры «Икар» за 2009 год уменьшилась на 904 993,83 руб. в связи с приведением в соответствие бюджетного учета требованиям приказа Минфина РФ от 30.12.2008 г. № 148н «Об утверждении Инструкции по бюджетному учету» (списание ОС стоимостью менее 3 000 руб. на забалансовые счета).
Амортизация увеличилась на 663 553,54 руб. Износ основных средств на 01.01.2010 г. - 39,88 %. Остаток основных средств в суммовом выражении составляет 124 668 416,11 руб., в том числе:
- по бюджетной деятельности – 122 717 815,76 руб.;
- по внебюджетной деятельности – 1 950 600,35 руб.
Рассмотрим движение нефинансовых активов в 2009 году (Таблицы 2.2, 2.3 (Приложение 3):
По состоянию на 01.01.2010 г. остаток материальных запасов уменьшился на 317 309,46 руб. и составляет 2 449 753,40 руб., в том числе:
- по бюджетной деятельности – 2 378 910,20 руб.;
- по внебюджетной деятельности – 70 843,20 руб.
2.3 Анализ ситуации на рынке культурных благ в ЗАТО г. Трёхгорный
Развитие культуры и искусства в городе Трёхгорный регламентируется Городской целевой программой «Развитие культуры и искусства города Трёхгорного на 2008 – 2010 годы». Данная программа развития культуры города Трёхгорного основана на:
Законе Российской Федерации от 09.10.1992 г. № 3612-I «Основы законодательства Российской Федерации о культуре» (ст.40);
Федеральном законе от 06.10.2003 г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации»;
Законе Челябинской области от 28.10.2004 г. № 296-ЗО «О деятельности в сфере культуры на территории Челябинской области»;
Федеральной целевой программе «Культура России (2006 – 2010)», утвержденной Постановлением Правительства РФ от 08.12.2005 г. № 740;
Положении об организации работы в области культуры в Трехгорном городском округе, утвержденного решением Собрания депутатов города Трехгорного Челябинской области от 30.11.2005 г. № 101;
Положении об объектах культурного наследия в Трёхгорном городском округе, утвержденного решением Собрания депутатов города Трехгорного Челябинской области от 30.11.2005 г. № 102;
Согласно этой программе общий объем финансирования мероприятий в 2008 – 2010 годах составит 27845,0 тыс. рублей, в том числе:
2008 год – 10260,0 тыс. рублей;
2009 год – 11685,0 тыс. рублей;
2010 год – 5900,0 тыс. рублей.
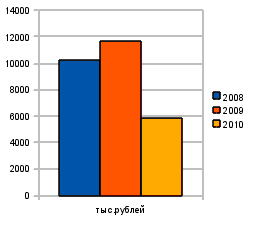
Рис. 8. Общий объем финансирования мероприятий в 2008 – 2010 годах
Финансирование мероприятий Программы осуществляется за счет средств городского бюджета. Объем средств, выделяемых из городского бюджета на реализацию мероприятий данной Программы, ежегодно уточняется при формировании проекта городского бюджета на соответствующий финансовый год.
На создание условий для реализации потребностей населения в культурном и духовном развитии посредством доступа к лучшим образцам профессионального искусства, которое возлагается на МКУ «ДК «Икар», выделяется:
2008 год – 200 тыс. рублей;
2009 год – 300 тыс. рублей;
2010 год – 400 тыс. рублей.
А также на развитие традиционного художественного творчества и культурно-досуговой деятельности:
2008 год – 280 тыс. рублей;
2009 год – 300 тыс. рублей;
2010 год – 350 тыс. рублей.
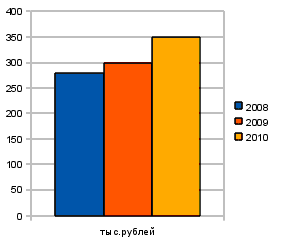
Рис. 9. Объем финансирования возлагаемый на МКУ «ДК «Икар» в 2008 – 2010 годах
Данной программой выделяются денежные средства на совершенствование технического оснащения учреждений культуры. Для МКУ «ДК «Икар» эта сумма составляет 1200 тыс. руб. распределенных по годам в равных пропорциях.
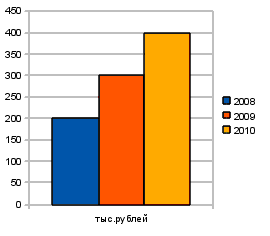
Рис. 10. Денежные средства на совершенствование технического оснащения учреждений культуры.
Как видно, общий объем финансирования мероприятий на 2010 год составляет– 5900,0 тыс. рублей. Это на 5875 тыс. руб. меньше, чем в 2009 году и на 4360 тыс. руб. меньше, чем в 2008 году. Это связано, прежде всего, с кризисным состоянием экономики нашей страны.
В 2010 году перед учреждениями культуры и искусства города Трёхгорного актуальным является вопрос внебюджетного финансирования.
В рамках исследования информации об эффективности и качестве предоставляемых бюджетных услуг был проведёно анкетирование населения города Трёхгорного с помощью анкеты (Приложение 1). Анализ результатов анкетирования приведен в таб.
Таблица 11 Увлечение декоративно-прикладным творчеством в г. Трёхгорном Челябинской области
| Метод исследования | Анкетирование |
| Цель: | Определить спрос жителей города на занятие декоративно-прикладным творчеством и создать условия для развития творчества. |
| Респонденты: | Жители города от 10 лет и старше |
| Задачи исследования: |
- выявить потребности жителей города в проведении досуга за занятием декоративно-прикладным творчеством; - определить направления прикладного творчества интересные горожанам; - выяснить удобную форму работы клуба; - определить пожелания потенциальных клиентов. |
Было опрошено 100 жителей города. Большинство респондентов (38%) оказались в возрастной категории от 31 до 45 лет, 35% составили граждане после 46 лет, 20% - от 10 до 18 и 7% - от 19 до 30 лет. В анкетировании приняло участие 66 женщин, что составило 66% и 34 мужчины (34%) (табл. 2.4).
Таблица 12 Возрастная категория и пол респондентов
| Возраст | Пол | |||||
| 10-18 | 19-30 | 31-45 | после 46 | жен. | муж. | |
| Кол-во | 20 | 7 | 38 | 35 | 66 | 34 |
| % | 20% | 7% | 38% | 35% | 66% | 34% |
текст
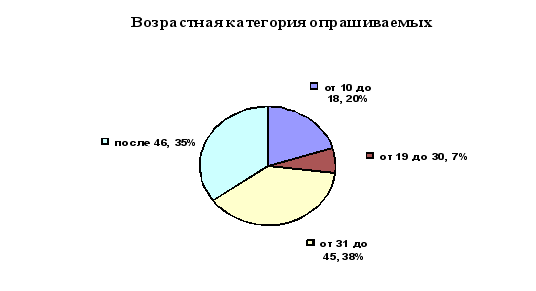
Рис. 2.2 Возрастная категория опрашиваемых
Отправляясь в культурное заведение, большинство респондентов желают познакомиться с новыми людьми (50%) и расширить свой кругозор (26%), остальные 23% опрошенных хотят интересно провести время и 1 человек желает сменить обстановку.
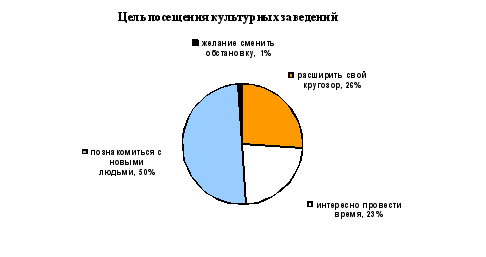
Рис. 2.3 Цель посещения культурных заведений
На вопрос об увлечениях творчеством, опрашиваемые ответили, что уже занимаются вышивкой – 62%, лоскутным шитьем – 19%, шитьем и моделированием – 13%, народной игрушкой – 6%.
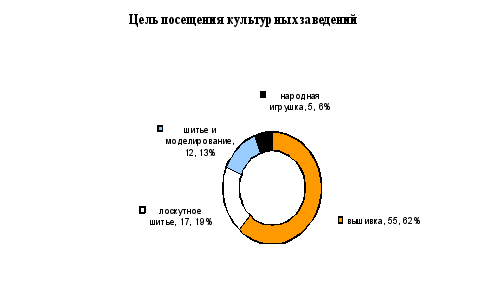
Рис. 2.4 Виды творчества
Дополнительно жители города хотели бы заняться росписью по стеклу, куклоделием, искусством макраме и гончарством, распределение голосов опрашиваемых примерно равное по этим видам творчеств, 2% респондентов хотели бы заняться кружевоплетением.
На свое увлечение респонденты готовы потратить от 500 до 1500 рублей – 67%, до 500 рублей – 25%, 5% не желают тратить средства на свое хобби, оставшиеся 3% готовы платить сумму 1500-2500 рублей в месяц.
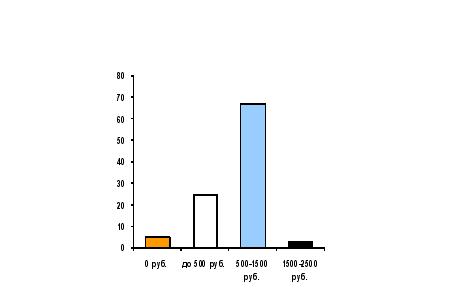
Рис. 2.5 Сумма денег, которую опрашиваемые готовы потратить на свое увлечение
По форме обучения, мы выяснили, что 63% готовы посещать постоянный клуб, длительные курсы – 32%, 5% проголосовали за интенсивные курсы.
Обучаться большинству респондентов (77%) удобнее будет в будни по вечерам, 15% - по выходным и 8% желают заниматься днем по будням.
На вопрос об индивидуальном или групповом обучении, большинство 95% ответило, что желают обучаться в группе, а 5% отметили, что для них форма обучения не имеет значения.
Мастер-классы по декоративно-прикладному творчеству готовы посетить 100% опрашиваемых.
Таким образом, делаем выводы, что в городе Трёхгорном увлекаются декоративно-прикладным творчеством в основном женщины в возрасте от 31 до 45 лет и старше. Отправляясь в культурное заведение, они желают познакомиться с интересными людьми и расширить свой кругозор.
Большинство опрашиваемых уже занимаются одним из видов декоративно-прикладного творчества, в основном это вышивка и лоскутное шитье. Но немалый процент заинтересованных горожан готовы освоить и другие виды народных ремесел, что дает нам возможность привлечь определенный контингент одновременно к двум или более видам занятий.
На свое увлечение жители готовы потратить небольшую сумму от 500 до 1500 рублей, то есть нужно ориентироваться на стоимость курсов в этих пределах. Заниматься декоративно-прикладным творчеством горожанам будет удобнее в будни по вечерам и выходным дням в постоянном клубе (раз в неделю по 2 часа) в группах.
Рекомендации по итогам исследования:
- создать материально-техническую базу и разработать программно-методическое обеспечение курсов;
- организовать запись на курсы;
- для начала создать учебные курсы по направлениям «Художественная вышивка», «Лоскутное шитье», «Шитье и моделирование», «Куклоделие», «Резьба по дереву», «Роспись по стеклу», «Макраме», «Гончарство и керамика», со временем продумать остальные;
- определиться с расписанием занятий;
- продолжить работу по развитию условий, обеспечивающих комфортность посещения граждан наших курсов;
- разработать план рекламных мероприятий;
- продумать, как привлечь еще неохваченные категории граждан, провести несколько мастер-классов.
2.4 Разработка мероприятий по повышению эффективности работы муниципального клубного учреждения «Дворца культуры «Икар»
В результате проведенного исследования форм предпринимательской деятельности, осуществляемых..., потребностей населения в культурных услугах, включая оценку потенциального платежеспособного спроса, анализа рынка культурно-досуговых услуг ЗАТО …. были выявлены перспективные направления развития предпринимательской деятельности ….
На рынке культурно-досуговых услуг ЗАТО … учреждениями культуры недооценивается значимость художественных народных промыслов и ремесел. В условиях сокращения количества детских кружков и любительских объединений декоративно-прикладного творчества и слаборазвитой материально-технической базы ДК «ИКАР» наметилась тенденция к угасанию и даже исчезновению традиционного народного творчества, некогда являвшегося гордостью г. Трёхгорного.
Воспитание посредством искусства издревле было наиболее продуктивным. Горожане испытывают потребности в эстетически развитом духовном бытие, которое заключается в совершенстве связей - любви, красоты и гармонии. Нужно ориентировать жителей города на достижения такого бытия через приобщения к народной художественной культуре, именно на таких занятиях показать горожанам гармоничное включение изделий художественного ремесла в целостную философию жизни человека и приобщить их к мудрости и красоте народного единства, к нравственным ценностям своей Родины. Кроме того, развитие самобытных ремесел – одно из основных направлений федеральной целевой программы «Культура России до 2010 г.».
Поэтому целеобразно было бы организовать на базе …. курсы чего для повышения заинтересованности граждан в декоративно-прикладном творчестве. По итогам проведенного исследования, мы выяснили, что горожане желают