Інвестиційна активність підприємства
Таким чином, можна стверджувати про вирішальну роль держави у формуванні інвестиційного клімату[11].
Поряд з цим, регулюванням інвестиційної сфери на макрорівні, не може охопити всіх його аспектів, врахувати особливості розвитку кожної території. Тому важливим рівнем такого регулювання є регіональний рівень.
Саме тут повинен безпосереднє формуватися інвестиційно-привабливий імідж території, мають передбачатися заходи стимулювання тих чи інших галузей, або конкретних підприємств з метою розв’язання існуючих проблем.
На третьому рівні – рівні підприємств – мають розроблятися конкретні інвестиційні проекти і здійснюватися їх реалізація.
Інвестиційна діяльність підприємства представляє собою досить тривалий час і тому має здійснюватися з урахуванням певної перспективи. Формування напрямків цієї діяльності з урахуванням перспективи представляє процес розробки інвестиційної стратегії.
Вихідною передумовою формування інвестиційної стратегії є загальна стратегія економічного розвитку підприємства. По відношенню до неї інвестиційна стратегія носить підлеглий характер і має узгоджуватися з нею за цілями та етапами розвитку. Таким чином, інвестиційна стратегія має розглядатися як найважливіший фактор забезпечення ефективного розвитку підприємства у відповідності з вибраною нею загальною економічною стратегією.
Процес формування інвестиційної стратегії підприємства повинен пройти певні етапи[20]:
1) визначення періоду реалізації інвестиційної стратегії;
2) визначення стратегічних цілей інвестиційної діяльності;
3) розробка найбільш доцільних шляхів реалізації стратегічних цілей інвестиційної діяльності;
4) оцінювання розробленої інвестиційної стратегії:
а) узгодженість цілей, напрямів та етапів інвестиційної стратегії з базовою стратегією підприємства
б) внутрішню збалансованість інвестиційної стратегії, тобто узгодженість окремих стратегічних цілей і напрямів інвестиційної діяльності між собою, а також послідовність їхнього виконання;
в) узгодженість інвестиційної стратегії із зовнішнім середовищем, тобто відповідність інвестиційної стратегії змінам економічного розвитку, інвестиційного клімату і ринку країни;
г) можливості впровадження інвестиційної стратегії з урахуванням наявного ресурсного потенціалу. У процесі такої оцінки насамперед розглядаються потенційні можливості підприємства у формуванні власних джерел фінансових ресурсів, а також можливості залучення до реалізації інвестиційної стратегії необхідних фінансових та матеріальних ресурсів за рахунок інших джерел;
д) прийняття рівня ризику, пов'язаного з реалізацією інвестиційної стратегії. При цьому розглядаються рівні основних інвестиційних ризиків і можливі фінансові наслідки для підприємства, шляхи їх компенсації;
ж) результативність інвестиційної стратегії на основі визначення економічної ефективності реалізації інвестиційних програм, а також оцінка зовнішньоекономічних результатів, якщо такі передбачені стратегією.
Інвестиційну стратегію слід розглядати і як процес стратегічного управління інвестиційною діяльністю, який включає в себе[16]:
1) тактичне управління інвестиційною діяльністю шляхом формування інвестиційного портфелю компанії;
2) оперативне управління інвестиційною діяльністю через оперативне керування окремими інвестиційними проектами та програмами.
Інвестиційний портфель - це визначена сукупність об'єктів фінансового та реального інвестування, яка формується відповідно до попередньо розробленої інвестиційної стратегії, залежно від інвестиційних цілей[12].
За теперішніх умов портфель може формуватися як сукупність певної кількості об'єктів реального чи фінансового інвестування.
Формування інвестиційного портфеля має здійснюватися за такими принципами:
1) принцип відповідність складу портфеля до інвестиційної стратегії підприємства;
2) принцип забезпечення відповідності портфеля інвестиційним ресурсам;
3) принцип оптимізації співвідношення доходності та ризику;
4) принцип оптимізації співвідношення доходності та ліквідності;
5) принцип керованості інвестиційним портфелем.
Процес формування інвестиційного портфеля має здійснюватися в такій послідовності:
1. Визначення основних цілей інвестиційної політикиЖ;
2. Визначення термінів придбання й зберігання цінних паперів у портфелі;
3. Визначення видів цінних паперів, із яких планується сформувати портфель;
4. Визначення структури інвестиційного портфеля і його складових величин;
5. Визначення класифікації й принципів створення інвестиційного портфеля;
6. Диверсифікація складових частин портфеля;
7. Формування механізмів страхування від ризику;
8. Схеми управління інвестиційним портфелем;
9. Оцінка доходності, ризику й ліквідності інвестиційного портфеля;
10. Оптимізація оподаткування цінних паперів інвестиційного портфеля;
11. Юридичні питання;
12. Кінцева оптимізація структури інвестиційного портфеля за встановленими критеріями доходності, ризику та ліквідності.
Для порівняння альтернативних інвестиційних проектів використовують слідуючі методи:
Метод визначення чистої теперішньої вартості;
Аналіз рентабельності проекту;
Аналіз внутрішньої норми прибутку;
Метод визначення чистої теперішньої вартості:
NPV
=
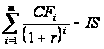 (3.1)[22]
де m – кількість періодів експлуатації проекту;
CFi – грошовий потік в i-му періоді;
IS – вартість проекту.
Додатне значення NPV вказує на доцільність інвестування коштів, оскільки проект є прибутковим. За від’ємного значення NPV проект слід відхилити. Якщо NPV = 0, то проект є ні прибутковим, ні збитковим, а відтак рішення треба приймати на основі інших критеріїв: поліпшення умов праці, зростання іміджу підприємства, досягнення певного соціального ефекту тощо. Якщо підприємство має кілька проектів, то слід спинитися на тому, який має найвище значення чистої теперішньої вартості.
Аналіз рентабельності проекту:
IR
=
 (3.2)[22]
За економічним змістом рентабельність є величиною прибутку, одержаного на кожну грошову одиницю вкладених у проект коштів. Рентабельність є відносним показником, а тому може застосовуватися для вибору одного з кількох інвестиційних проектів, які мають близькі значення чистої вартості.
Аналіз внутрішньої норми прибутку:
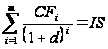 (3.3)[22]
Внутрішня норма прибутку показує той мінімальний рівень дохідності проекту, за якого він не даватиме ні доходів, ні збитків, тобто за економічним змістом ця норма є точкою беззбитковості даного проекту. Внутрішню норму прибутку (d) знаходять як невідому величину з даного рівняння.
Ця формула є рівнянням з одним невідомим d, яке розв’язується математичними методами або за таблицями приведеної вартості та фіксованих рентних платежів, що уможливлює спрощення розрахунків.
За цим методом обчислюються норми дохідності тих проектів, що в них може вкласти кошти підприємство. Порівняльний аналіз внутрішніх норм прибутку різних проектів альтернативного розміщення коштів підприємства (приміром, у цінні папери), а також середньоринкової норми дохідності, сприяє визначенню найприбутковішого напряму інвестування.
Показник внутрішньої норми прибутку має важливе значення у процесі визначення джерел фінансування інвестиційного проекту. Порівняння вартості інвестованих коштів, тобто витрат на виплату відсотків за користування банківськими позичками, дивідендів та інших пов’язаних із залученням фінансових ресурсів винагород, з внутрішньою нормою прибутку проекту дає можливість визначити його доцільність та прийняти обґрунтоване управлінське рішення. Так, якщо внутрішня норма прибутку проекту вища за вартість авансованого капіталу, то проект є економічно вигідним, а різниця між цими величинами показує рівень прибутковості, на який може розраховувати інвестор. Якщо внутрішня норма прибутку дорівнює вартості авансованого капіталу, то проект не приносить ні доходів, ні збитків, і тоді його доцільність треба визначати за іншими критеріями, наприклад з огляду на соціальний ефект. Коли ж внутрішня норма прибутку менша за вартість авансованого капіталу, проект з будь-якого погляду є економічно невигідним[22].
Алгоритм розрахунку періоду окупності залежить від рівномірності надходження грошових потоків. Якщо грошовий потік є стабільним упродовж періоду експлуатації проекту, то період окупності визначається діленням суми інвестиції на річний обсяг грошового потоку (дріб округлюють у бік збільшення до найближчого цілого).
Такий спрощений підхід до визначення доцільності інвестування прийнятний за умови незначних темпів інфляції (2–5 %) і відповідно невисоких середніх ставок дохідності. Для одержання точніших результатів, а також для тих ринків, де ставки дохідності досить високі, а отже суттєво впливають на часову вартість грошей, у процесі визначення та аналізу періоду окупності інвестицій рекомендується враховувати часовий аспект. У такому разі для розрахунку беруть не номінальні, а дисконтовані грошові потоки, що збільшує період окупності проекту.
Визначення доцільності інвестицій за методом періоду окупності має певні недоліки, зокрема те, що доходи останніх періодів у розрахунках не враховуються, а отже, повну ефективність проекту проаналізувати неможливо. Приміром, із двох інвестиційних проектів з однаковими періодами окупності, один може функціонувати й генерувати грошові потоки ще тривалий час після закінчення періоду окупності, а в іншого з цим періодом збігається і граничний строк експлуатації. Зрозуміло, що перевагу слід віддати першому напряму інвестування, але за критерієм окупності проекти будуть визнані рівноцінними.
Крім того, цей метод не дає змоги виявити відмінності між проектами, які мають однакові періоди окупності, але відрізняються за величиною щорічних надходжень, хоч очевидно, що з двох проектів з однаковими періодами окупності привабливішим буде той, за яким грошові потоки в перші роки експлуатації вищі.
Водночас існує кілька ситуацій, коли застосування цього методу слід визнати доцільним. Скажімо, для кредиторів (банків) період окупності інвестиційного проекту є орієнтиром для визначення тривалості періоду кредитування, а можливість подальшої експлуатації об’єкта для них не має значення. У галузях, які характеризуються високою ймовірністю досить швидких технологічних змін і прискореного морального зносу обладнання, приміром, у галузі комп’ютерної техніки, аналіз періоду окупності є найприйнятнішим критерієм. За умов високого ризику керівництво підприємства може взяти за правило розглядати тільки ті проекти, період окупності яких не перевищує наперед встановленого нормативу. У такому разі метод визначення періоду окупності буде критерієм попереднього відбору проектів[22].
На прикладі ВАТ “Турбоатом” було використано при розрахунках такі показники фінансової стабільності й інтенсивності використання капіталу підприємства, як: коефіцієнт автономії, коефіцієнт маневреності, коефіцієнт покриття інвестицій, коефіцієнт позикових коштів в активах. Дані коефіцієнти потрібні для аналізу інвесторами фінансової спроможності того підприємства, в яке вони планують вкладати гроші.
Висновок
З проведеної роботи видно, що на сьогоднішній день інвестиційна активність в Україні , як і економіка вцілому, знаходиться в кризовому стані і не забезпечує того ефекту, який би сприяв розвитку національної економіки та виробничого потенціалу країни.
Аналіз на макрорівні показав, що надходження іноземного капіталу в Україну все ще недостатньо для інтенсивного розвитку різних галузей економіки країни. Держава не пропонує нових перспективних об’єктів для інвесторів, тому інвестуються ті самі галузі, що й раніше. До основних методів регулювання інвестиційної діяльності в Україні належать: методи грошово – кредитної політики, податкової політики, методи правового регулювання. Всі ці методи є не досконалими на сьогодні і потребують реформування. Разом з цим, в Україні у 2010 році починають збільшуватися інвестиційні потоки. Це пов’язано з проведенням в країні Євро 2012. Збільшується число об’єктів для інвестування, що повинно привернути увагу іноземних інвесторів.
Проаналізувавши особливості інвестиційної діяльності підприємства на прикладі ВАТ “Турбоатом”, можна зробити наступні висновки: у 2008 році темпи зростання інвестиційної активності почали падати, це пов’язано зі зменшенням частки доходу підприємства, що спрямовується на інвестиції; зменшення прибутку підприємства автоматично зменшує частину його, що йде до державного бюджету, а це, в свою чергу, негативно впливає на економічний розвиток країни; при проведенні інвестиційної діяльності, підприємство використовує в основному власні кошти та направляє їх на придбання основних засобів та купівлю фінансових активів.
В даній роботі було обґрунтовано пропозиції і рекомендації по стимулюванню інвестиційної активності підприємств в Україні. До основних можна віднести: орієнтованість на ринок законодавчої бази; зниження податкового тиску на підприємства; удосконалення механізму проведення міжнародних тендерів; надання гарантій іноземним інвесторам; удосконалення аграрної політики і політики у сфері приватизації.
Перелік літератури
1) Конституція України прийнята п’ятою сесією Верховної Ради України 28 червня 1996 р. // Відомості Верховної Ради України.—1996.-№30.
2) Про інвестиційну діяльність: Закон України від 18. 09. 1991 р. // rada.gov
3) Про інститути спільного інвестування (пайові та корпоративні інвестиційні фонди): Закон України від 15. 03. 2001 р. – 2001р., - N 2299-ІП.
4) Про кредитні спілки: Закон України від 20. 12. 2001 р. – 2001 р.,- № 2908-Ш.
5) Про оподаткування прибутку підприємств: Закон від 22. 05. 1997р. №283 // Відомості Верховної Ради України. – 2001. - № 283.
6) Про фінансові послуги та державне регулювання ринків фінансових послуг: Закон України від 12. 07. 2001 р. – 2001 р., - № 2664-ІП.
7) Про затвердження Програми розвитку Інвестиційної діяльності на 2002-2010 рр: Постанова Кабінету Міністрів України від 28. 12. 2001 р. – 2001р., - № 1801
8) Бланк И.А. Инвестиционный менеджмент. Учебник / И.А. Бланк. - К.: МП «Итем» ЛТД «Юнайтед Лондон Трейд Лимитед», 1995. - С. 447.
9) Гріньова В.М. Інвестування. Підручник / В.М.Гріньова, В.О.Коюда, Т.І.Лепейко, О.П.Косюда. – К.:Знання,2008.-452с.
10) Губський Б. В. Інвестиційні процеси в глобальному середовищі. Підручник / Б. В. Губський. – К.: Видавництво «Наукова думка», 1998. - 390 с.
11) Дука А.П. Теорія та практика інвестиційної діяльності. Інвестування. Навчальний посібник / А.П. Дука – К.: Каравела. 2007. – 424 с.
12) Загородит А. Г. Фінансовий словник. 2-ге вид. / А. Г. Загородит, Г. Л. Вознюк - Львів: Центр Європи, 1997.
13) Ковалев В.В. Методы оценки инвестиционных проэктов / В.В. Ковалев - М.: Финансы и статистика, 1998.
14) Ландарь І. Особливості залучення іноземних інвестицій в Україну / І. Ландарь – К.: Знання.-1998 №12
15) Липсиц И.В. Инвестиционный проект: методы подготовки и анализа / И.В. Липсиц, В.В. Коссов - М.: БЕК, 1996
16) Майорова Т.В. Інвестиційна діяльність. Навчальний посібник / Т.В. Майорова. – Київ: «Центр навчальної літератури», 2004, - 376 с.
17) Пересада А. А. Інвестування. Навч.-метод. посібник для самост. вивч. дисц. / А. А. Пересада, О. О. Смірнова, С. В. Онікієнко, О. О. Ляхова. — К.: КНЕУ, 2001. — 251 с.
18) Пересада А.А. Управління інвестиційним процесом / А.А. Пересада – К.: Лібра, 2002. - 472с
19) Финансы предприятий: Учеб. / Под ред. M.B. Романовского. — СПб.: Изд. дом "Бизнес- Пресса", 2000. — 528 е.; Ансофф И. Стратегическое управление. — М.: Экономика, 1989. — 519 с
20) Пересада А.А. Інвестиційний аналіз: Підручник / А.А. Пересада, Ю.М. Коваленко– К.: КНЕУ, 2003. – 485 с.
21) Татаренко Н.О. Теорії інвестицій: Навч. Посібник / Н.О. Татаренко, A.M. Поручник - К.: КНЕУ, 2000 - 160с.
22) Федоренко В. Г. Страховий та інвестиційний менеджмент. Підручник / В. Г. Федоренко, В. Б. Захожай – К.: МАУП, 2002. — 344 с.
23) smida.gov/reestr/?kod=05762269&tab=2&lang=ua
24) www.ukrstat.gov
Додаток А
Таблиця А.1 – Баланс на 31.12.2009 р. ВАТ “Турбоатом”
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| I. Необоротні активи | |||
| Нематеріальні активи: | |||
| - залишкова вартість | 010 | 1057 | 1277 |
| - первісна вартість | 011 | 1703 | 2277 |
| - накопичена амортизація | 012 | ( 646 ) | ( 1000 ) |
| Незавершене будівництво | 020 | 18840 | 17089 |
| Основні засоби: | |||
| - залишкова вартість | 030 | 226962 | 230904 |
| - первісна вартість | 031 | 821758 | 839172 |
| - знос | 032 | ( 594796 ) | ( 608268 ) |
| Довгострокові біологічні активи: | |||
| - справедлива (залишкова) вартість | 035 | 0 | 0 |
| - первісна вартість | 036 | 0 | 0 |
| - накопичена амортизація | 037 | ( 0 ) | ( 0 ) |
| Довгострокові фінансові інвестиції: | |||
| - які обліковуються за методом участі в капіталі інших підприємств | 040 | 0 | 0 |
| - інші фінансові інвестиції | 045 | 150665 | 178492 |
| Довгострокова дебіторська заборгованість | 050 | 0 | 0 |
| Справедлива (залишкова) вартість інвестиційної нерухомості | 055 | 0 | 0 |
| Первісна вартість інвестиційної нерухомості | 056 | 0 | 0 |
| Знос інвестиційної нерухомості | 057 | ( 0 ) | ( 0 ) |
| Відстрочені податкові активи | 060 | 0 | 0 |
| Гудвіл | 065 | 0 | 0 |
| Інші необоротні активи | 070 | 255656 | 202621 |
| Гудвіл при консолідації | 075 | 0 | 0 |
| Усього за розділом I | 080 | 653180 | 630383 |
| II. Оборотні активи | |||
| Запаси: | |||
| Виробничі запаси | 100 | 134673 | 162199 |
| Поточні біологічні активи | 110 | 0 | 0 |
| Незавершене виробництво | 120 | 171901 | 239477 |
| Готова продукція | 130 | 149010 | 102519 |
| Товари | 140 | 213 | 221 |
| Векселі одержані | 150 | 0 | 0 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| - чиста реалізаційна вартість | 160 | 102045 | 121374 |
| - первісна вартість | 161 | 103781 | 121478 |
| - резерв сумнівних боргів | 162 | ( 1736 ) | ( 104 ) |
| Дебіторська заборгованість за рахунками: | |||
| - за бюджетом | 170 | 16797 | 3310 |
| - за виданими авансами | 180 | 87777 | 62564 |
| - з нарахованих доходів | 190 | 0 | 0 |
| - із внутрішніх розрахунків | 200 | 0 | 0 |
| Інша поточна дебіторська заборгованість | 210 | 1593 | 1115 |
| Поточні фінансові інвестиції | 220 | 0 | 0 |
| Грошові кошти та їх еквіваленти: | |||
| - в національній валюті | 230 | 2906 | 3473 |
| - у т.ч. в касі | 231 | 8 | 19 |
| - в іноземній валюті | 240 | 61597 | 102525 |
| Інші оборотні активи | 250 | 18260 | 30405 |
| Усього за розділом II | 260 | 746772 | 829182 |
| III. Витрати майбутніх періодів | 270 | 556 | 508 |
| IV. Необоротні активи та групи вибуття | 275 | 0 | 0 |
| Баланс | 280 | 1400508 | 1460073 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| I. Власний капітал | |||
| Статутний капітал | 300 | 105624 | 105624 |
| Пайовий капітал | 310 | 0 | 0 |
| Додатковий вкладений капітал | 320 | 0 | 0 |
| Інший додатковий капітал | 330 | 416549 | 416543 |
| Резервний капітал | 340 | 61064 | 61064 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 390502 | 460420 |
| Неоплачений капітал | 360 | ( 0 ) | ( 0 ) |
| Вилучений капітал | 370 | ( 0 ) | ( 0 ) |
| Накопичена курсова різниця | 375 | 0 | 0 |
| Усього за розділом I | 380 | 973739 | 1043651 |
| Частка меншості | 385 | 0 | 0 |
| II. Забезпечення наступних виплат та платежів | |||
| Забезпечення виплат персоналу | 400 | 9936 | 1477 |
| Інші забезпечення | 410 | 3878 | 567 |
| Сума страхових резервів | 415 | 0 | 0 |
| Сума часток пере страховиків у страхових резервах | 416 | 0 | 0 |
| Цільове фінансування | 420 | 0 | 0 |
| Усього за розділом II | 430 | 13814 | 2044 |
| ІІІ. Довгострокові зобов’язання | |||
| Довгострокові кредити банків | 440 | 0 | 0 |
| Інші довгострокові фінансові зобов’язання | 450 | 0 | 0 |
| Відстрочені податкові зобов’язання | 460 | 4536 | 5426 |
| Інші довгострокові зобов’язання | 470 | 0 | 0 |
| Усього за розділом III | 480 | 4536 | 5426 |
| ІV. Поточні зобов’язання | |||
| Короткострокові кредити банків | 500 | 0 | 0 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | 0 | 0 |
| Векселі видані | 520 | 47 | 47 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 30599 | 22776 |
| Поточні зобов’язання за розрахунками: | |||
| - з одержаних авансів | 540 | 338682 | 338288 |
| - з бюджетом | 550 | 18732 | 18511 |
| - з позабюджетних платежів | 560 | 0 | 0 |
| - зі страхування | 570 | 3037 | 5363 |
| - з оплати праці | 580 | 6058 | 11166 |
| - з учасниками | 590 | 1794 | 3963 |
| - із внутрішніх розрахунків | 600 | 0 | 0 |
| Зобов'язання, пов'язані з необоротними активами та групами вибуття, утримуваними для продажу | 605 | 0 | 0 |
| Інші поточні зобов'язання | 610 | 9470 | 8838 |
| Усього за розділом IV | 620 | 408419 | 408952 |
| V. Доходи майбутніх періодів | 630 | 0 | 0 |
| Баланс | 640 | 1400508 | 1460073 |