Технологический процесс изготовления продукции
Таблица 2.2.1.
|
Виды продукции |
Ед. изм. |
1998 год |
1999 год |
отклонение (+; -) |
|||
|
количество |
сумма, руб. |
количество |
сумма, руб. |
количество |
сумма, руб. |
||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Ватин х/б |
пог. м. |
227295 |
1425785 |
812421 |
5971293 |
+585126 |
+4545508 |
|
2. Техсалфетка |
пог. м |
201664 |
126564 |
284718 |
3129529 |
+83054 |
+3002965 |
|
3. Мерный лоскут |
пог. м |
- |
- |
9060 |
48784 |
+9060 |
+48784 |
|
4. Настилы |
пог. м |
10569 |
99087 |
24812 |
359303 |
+14243 |
+260216 |
|
5. Одеяла |
пог. м |
41 |
6383 |
714 |
111292 |
+673 |
+104909 |
|
6. Ватин иглопробивной |
пог. м |
- |
- |
100121 |
450013 |
+100121 |
+450013 |
|
7. Подушки |
пог. м |
- |
- |
90 |
3783 |
+90 |
+3783 |
|
8. Матрацы |
пог. м |
- |
- |
3264 |
439865 |
+3264 |
+439865 |
|
9. Волокно регенерированное |
пог. м |
- |
- |
8602 |
48699 |
+8602 |
+48699 |
|
Итого: |
- |
- |
1657819 |
- |
10562561 |
- |
+8904742 |
Таблица 2.2.2. руб.
|
Виды продукции |
1998 год |
1999 год |
||||
|
себестоимость |
выручка |
результат |
себестоимость |
выручка |
результат |
|
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Ватин х/б |
1281963,9 |
1425785 |
+143821,1 |
6541777,4 |
5971293 |
-570484,4 |
|
2. Техсалфетка |
1144924,2 |
126564 |
-1018360,2 |
2794053,8 |
3129529 |
+335475,2 |
|
3. Мерный лоскут |
- |
- |
- |
167708,3 |
48784 |
-118924,3 |
|
4. Настилы |
103120,4 |
99087 |
-4033,4 |
534348,9 |
359303 |
-175045,9 |
|
5. Одеяла |
2028,4 |
6383 |
+4354,6 |
90796,1 |
111292 |
+20495,9 |
|
6. Ватин иглопробивной |
- |
- |
- |
681099,2 |
450013 |
-231086,2 |
|
7. Подушки |
- |
- |
- |
2567,5 |
3783 |
+1215,5 |
|
8. Матрацы |
- |
- |
- |
119789,7 |
439865 |
+320075,3 |
|
9. Волокно регенерированное |
- |
- |
- |
30035,9 |
48699 |
+18663,0 |
|
Итого: |
2532037 |
1657819 |
-874218 |
10962177 |
10562561 |
-399616 |
Таблица 2.4.1. руб.
|
Виды основных фондов |
Среднегодовая стоимость ОФ |
Отклонение (+; -) |
|
|
1998 год |
1999 год |
||
|
А |
1 |
2 |
3 |
|
1. Здания |
2948200 |
2903400 |
-44800 |
|
2. Сооружения |
270884,5 |
257869 |
-13015,5 |
|
3. Машины и оборудование |
1109895 |
806690 |
-303205 |
|
4. Транспортные средства |
621964 |
620928 |
-1036 |
|
5. Производственный и хозяйственный инвентарь |
86000 |
86000 |
- |
|
6. Другие виды ОФ |
5435000 |
5435000 |
- |
|
Итого: |
10471943,5 |
10109887 |
-362056,5 |
Таблица 2.5.1. руб.
|
Оборотные активы |
Стоимость оборотных активов |
Отклонение (+; -) |
Динамика, % |
|
|
на начало года, руб. |
на конец года, руб. |
|||
|
А |
1 |
2 |
3 |
4 |
|
1. Запасы |
128959 |
151780 |
+22821 |
117,1 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
34476 |
104034 |
+69558 |
301,8 |
|
МБП |
18611 |
29646 |
+11035 |
159,3 |
|
затраты в незавершенном производстве |
75872 |
18100 |
-57772 |
23,9 |
|
2. Дебиторская задолженность |
- |
19615 |
+19615 |
- |
|
в том числе: |
||||
|
покупатели и заказчики |
- |
12000 |
+12000 |
- |
|
прочие дебиторы |
- |
7615 |
+7615 |
- |
|
3. Денежные средства |
12 |
83 |
+71 |
691,7 |
|
в том числе: |
||||
|
в кассе |
12 |
83 |
+71 |
691,7 |
|
Итого: |
128971 |
171478 |
+42507 |
133,0 |
Министерство труда и социального развития РФ
Михайловский экономический колледж-интернат
ДОКЛАД
по дисциплине: «Технология и
организация»
на тему:
«Технологический процесс изготовления продукции»
Выполнил: Булатова Е.
группа: 25
курс: II
Михайлов, 2001
ПЛАН.
Ведение.
1. Теоретическая часть.
Финансы предприятия.
Источники финансовых ресурсов.
Денежные фонды предприятия.
Использование финансовых ресурсов.
Необходимость кредита для предприятий.
Деятельность предприятия на фондовом рынке.
Практическая часть.
2.1. Характеристика предприятия.
Анализ выручки от реализации продукции.
2.3. Прибыль предприятия и ее использование.
2.4. Обеспеченность предприятия основными фондами.
2.5. Обеспеченность предприятия оборотными фондами.
2.6. Налогообложение предприятия.
2.7. Использование займов и кредитов.
2.8. Выпуск и размещение ценных бумаг предприятия.
Дивидендная политика.
3. Выводы и предложения.
Заключение.
Приложения.
Список использованной литературы.
СОДЕРЖАНИЕ.
Ведение……………………………………………………………………..
Дивидендная политика……………………………………………... 3. Выводы и предложения………………………………………………. Заключение……………………………………………………………….. Приложения………………………………………………………………. Список использованной литературы………………………………….. |
4 5 7 8 8 9 10 12 13 14 15 16 18 19 19 21 22 23 |
ВВЕДЕНИЕ.
В России происходят глубокие экономические перемены, обусловленные возвращением страны в русло общих экономических процессов мирового развития. Идет коренная перестройка прежнего механизма управления экономикой, его замена рыночными методами хозяйствования.
Рыночная экономика, при всем разнообразии ее моделей, известных мировой практике, характеризуется тем, что представляет собой социально ориентированное хозяйство, дополняемое государственным регулированием. огромную роль как в самой структуре рыночных отношений, так и в механизме их регулирования со стороны государства играют финансы. Они - неотъемлемая часть рыночных отношений и одновременно важный инструмент реализации государственной политики. Вот почему сегодня как никогда важно хорошо знать природу финансов, глубоко разбираться в условиях их функционирования; видеть способы наиболее полного их использования в интересах эффективного развития общественного производства.
В структуре финансовых взаимосвязей народного хозяйства финансы предприятий занимают исходное, определяющее положение, так как обслуживают основное звено общественного производства, где создаются материальные блага и формируется преобладающая масса ресурсов страны.
Неизбежный переход страны к рыночной экономике был невозможен, пока сохранялась в огромных масштабах государственная собственность, препятствующая развитию конкуренции, соревновательности за достижение лучших результатов деятельности. Было необходимо начать последовательное разгосударствление собственности, так как одной из основ рыночной экономики является многообразие форм собственности: и государственной, и частной, и акционерной, и т.д.
Проводимые экономические реформы повлекли за собой глобальное изменение в структуре финансовых и производственных отношений. Цель данной работы - рассмотреть изменившуюся структуру финансовых ресурсов коммерческих предприятий, так как именно финансы предприятия являются основой производственной деятельности.
Наиболее важна роль финансов в кругообороте основных производственных фондов; формирование и использование оборотных средств и в общих чертах затронуть наиболее уязвимую тему о распределении прибыли.
1. ТЕОРЕТИЧЕСКАЯ ЧАСТЬ.
1.1. Финансы предприятия.
Финансы в рыночной экономике являются формой движения стоимости и обусловлены наличием товарно-денежных отношений. Если два предпринимателя заключили договор на поставку товара, то результаты этой сделки можно представить двумя протоколами: материалов и денег.
 А
материалы
В
 А
деньги
В
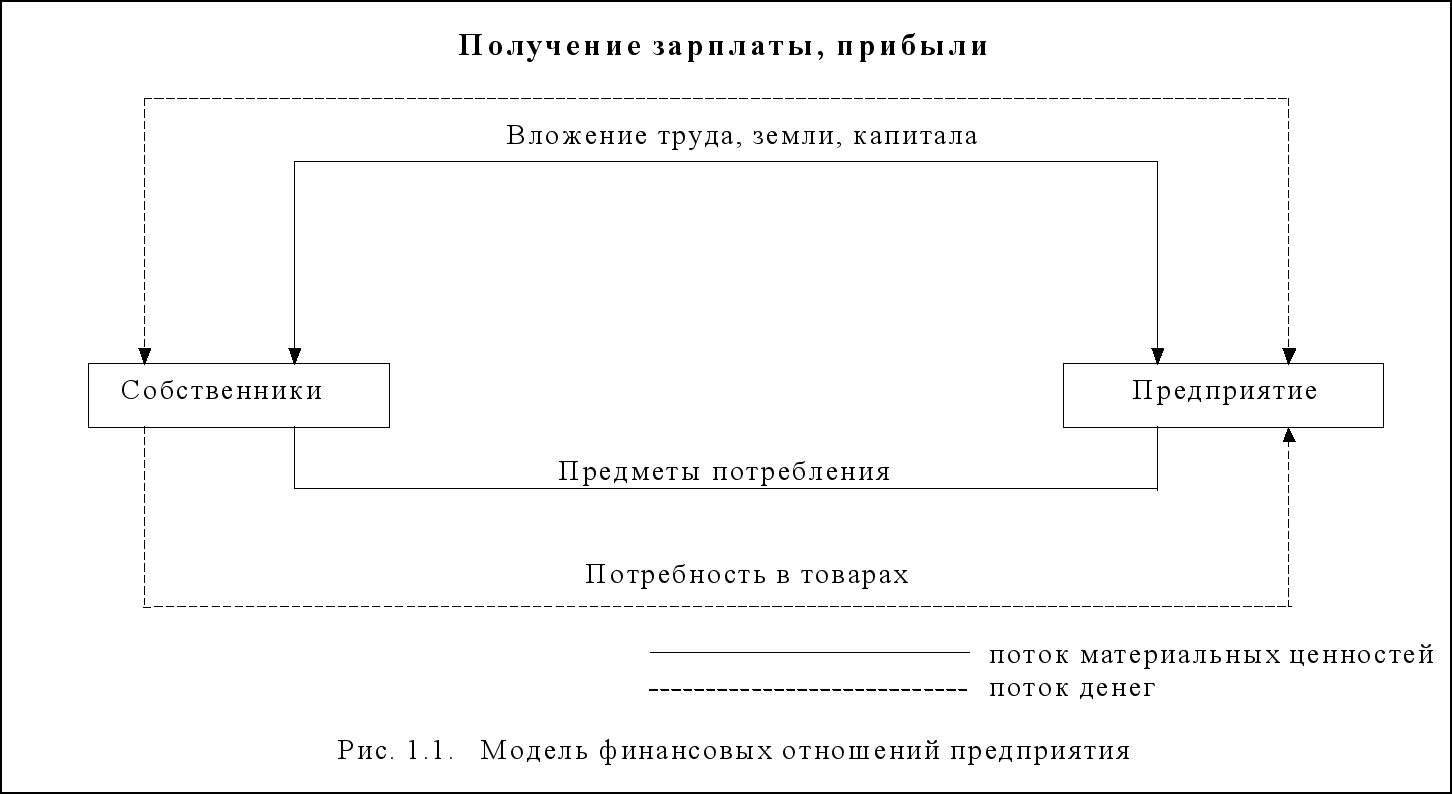
В финансовые отношения предприятия включено большое количество объектов и субъектов хозяйствования, собственников, работников, органов государственного и местного управления, общественных организаций. Финансы - это система экономических отношений, посредством которых создаются, распределяются и используются фонды денежных ресурсов. Финансы как экономическая категория выражают интересы участников рыночных отношений. Финансы предприятия представляют денежные ресурсы. Кругооборот финансов предприятия и товарно-материальных ценностей показан на рисунке 1.1.
Содержание финансов раскрывается в их функциях - распределительной и контрольной.
В распределительной функции проявляется назначений финансов - распределение финансовых ресурсов по различным направлениям в соответствии с их экономическим назначением и существующим законодательством.
Контрольная функция или финансовый контроль осуществляется по трем направлениям:
- внутри предприятий и во взаимоотношениях между подразделениями;
- с внешней средой (третьими лицами);
- по линии государственной налоговой инспекции.
1.1.1. Источники финансовых ресурсов
Формирование финансовых ресурсов осуществляется за счет собственных и приравненных к ним средств, мобилизации ресурсов на финансовом рынке и поступления денежных средств от финансово-банковской системы в порядке перераспределения.
Первоначальное формирование финансовых ресурсов происходит в момент учреждения предприятия, когда образуется уставный фонд. Его источниками в зависимости от организационно-правовых форм хозяйствования выступают: акционерный капитал, паевые взносы членов кооперативов, отраслевые финансовые ресурсы (при сохранении отраслевых структур), долгосрочный кредит, бюджетные средства. Величина уставного фонда показывает размер тех денежных - основных и оборотных, - которые инвестированы в процесс производства.
Основным источником финансовых ресурсов на действующих предприятиях выступает стоимость реализованной продукции (оказанных услуг), различные части которой в процессе распределения выручки принимают форму денежных доходов и накоплений. Финансовые ресурсы формируются главным образом за счет прибыли и амортизационных отчислений. Наряду с ними источниками финансовых ресурсов также выступают:
- выручка от реализации выбывшего имущества;
- устойчивые пассивы;
- различные целевые поступления (плата за содержание детей в дошкольных учреждениях и т.д.)
- мобилизация внутренних ресурсов в строительстве и др.
Наряду с вышеперечисленными важную роль играет еще один источник финансовых ресурсов - паевые и иные взносы членов трудового коллектива.
Значительные финансовые ресурсы, особенно по вновь создаваемым и реконструируемым предприятиям, могут быть мобилизованы на финансовом рынке. Формами их мобилизации являются: продажа акций, облигаций и других видов ценных бумаг, выпускаемых данным предприятием, кредитные инвестиции.
До перехода на рыночные условия хозяйствования значительные финансовые ресурсы предприятия получали на основе внутриотраслевого перераспределения денежных средств и бюджетного финансирования. Однако принципы рыночного хозяйствования, внедрение коммерческих начал в деятельность предприятий, естественно, потребовали принципиально иных подходов к формированию финансовых ресурсов. Ориентация на инициативу и предприимчивость, полная материальная ответственность обусловили два важнейших изменения в области финансовых взаимосвязей предприятий с другими структурами: во-первых, развитие страховых операций, и, во-вторых, существенное сокращение сферы безвозмездно получаемых ассигнований. В этой связи при переходе на рыночные основы хозяйствования в составе финансовых ресурсов, формируемых в порядке перераспределения, все большую роль постепенно будут играть выплаты страхового возмещения, поступающих от страховых компаний, и все меньшую - бюджетные и отраслевые финансовые источники. Предприятия смогут получать финансовые ресурсы: от ассоциаций и концернов, в которые они входят (лишь в том случае, если это предусмотрено механизмом использования соответствующих денежных фондов); от вышестоящих организаций - при сохранении отраслевых структур; от органов государственного управления - в виде бюджетных субсидий на строго ограниченный перечень затрат. Зато в условиях функционирования рынка ценных бумаг появятся такие виды финансовых ресурсов, как дивиденды и проценты по ценным бумагам других элементов, а также прибыль от проведения финансовых операций.
1.1.2. Денежные фонды предприятий.
В процессе формирования и использования денежных фондов и накоплений на нормативной (налоговой) основе образуются различные фонды денежных средств целевого назначения, обеспечивающие самофинансирование, производственное и социальное развитие предприятия.
Такими фондами являются: амортизационный фонд, ремонтный фонд, фонд оборотных средств, фонд развития производства, науки и техники, фонд социального развития, резервный фонд (фонд риска), валютный фонд, фонд материального поощрения (единый фонд оплаты труда) и другие денежные фонды.
Финансовая деятельность предприятия прежде всего направлена на создание финансовых ресурсов для производственного и социального развития предприятия, обеспечение роста прибыли за счет увеличения производительности труда, снижения себестоимости, повышения качества продукции, улучшения использования производственных фондов.
1.1.3. Использование финансовых ресурсов.
Использование финансовых ресурсов осуществляется предприятием по многим направлениям, главным из которых являются:
- платежи органам финансово-банковской системы, обусловленные выполнением финансовых обязательств. Сюда относятся: налоговые платежи в бюджет, уплата процентов банком за пользование кредитами, погашение ранее взятых ссуд, страховые платежи;
- инвестирование собственных средств в капитальные затраты, связанное с расширением производства и техническим его обновлением, переходом на новые прогрессивные технологии, использование «ноу-хау» и т.д.;
- инвестирование финансовых ресурсов в ценные бумаги, приобретаемые на рынке: акции и облигации других фирм, обычно тесно связанных кооперативными поставками с данным предприятием; в государственные займы и т.п.;
- направление финансовых ресурсов на образование денежных фондов поощрительного и социального характера;
- использование финансовых ресурсов на благотворительные цели, спонсорство и т.п.
1.2. Необходимость кредита для предприятий.
Кредит - это ссуда в денежной или товарной форме на условиях возвратности, обычно с уплатой процента, при движении которой между кредитором и заемщиком складываются экономические отношения, установленные в кредитном соглашении.
Кредитование, в зависимости от срока выдачи кредита, подразделяется на два вида: долгосрочное - на срок более года и краткосрочное - в пределах года. Долгосрочные кредиты используются, как правило, для вложений в основной капитал, который длительное время используется в производственном процессе и не меняет своей натурально-вещественной формы. Краткосрочные кредиты применяются при недостатке собственных оборотных средств, возвращаются по мере восполнения оборотного капитала. Возможны исключения из описанных правил движения кредитных ресурсов. Например, новое предприятие, создавшее основные фонды за счет собственного капитала, использует долгосрочный кредит для финансирования текущих запасов сырья и материалов. Краткосрочный кредит направляют на приобретение недвижимости, если за пределами срока такого кредита видна возможность финансирования этого проекта за счет других источников.
Потребность в краткосрочных кредитах возникает у предприятия при временной недостаточности собственных оборотных средств на оплату поступившей партии материалов, выплату заработанной платы, перечисленных налоговых платежей в установленный срок и других текущих расходов предприятия.
Краткосрочное кредитование осуществляется за счет получения краткосрочного займа или коммерческого кредита других субъектов хозяйствования. Например, при отсрочке платежей поставщиков или за счет устойчивых пассивов самого предприятия. Устойчивые пассивы - это денежные средства, не принадлежащие данной фирме, но постоянно находящиеся в его обороте: задолженность по зарплате и начислениям на заработанную плату, предусмотренным в национальном законодательстве; авансы заказчиков; минимальная задолженность перед государственным и местным бюджетами по налогам.
Задолженность по зарплате возникает в связи с несовпадением даты выплаты и времени ее начисления. Кредиторская задолженность на социальное страхование в бюджетные и внебюджетные фонды появляется в связи с тем, что эти отчисления появляются ежедневно при выпуске продукции, а перечисляются с предприятия через 10,15 дней или через месяц. Резерв предстоящих платежей включает суммы, предназначенные для оплаты отпусков. Авансовые платежи заказчиков определяются контрактами на поставку и оплату продукции. Перечисленные и другие устойчивые пассивы являются одним из источников краткосрочного финансирования потребности в денежных средствах и планируются на уровне фактически сложившихся показателей за отчетный период.
Другой источник краткосрочного финансирования - коммерческий кредит, выдаваемый субъектами хозяйствования. Разновидностью является кредит поставщика, который возникает в том случае, когда приобретаемые ценности поступают раньше, чем оплачены. Разбежка по времени с момента поставки до времени платежа может быть различной. Она устанавливается в договоре поставки или регламентируется национальными нормативными актами. Предприятие выступает как продавец своей продукции и как покупатель у других товаропроизводителей, поэтому может иметь как кредиторскую задолженность, так и дебиторскую. Если неплатежи покупателя превышают доги поставщиков, возникает дополнительная потребность в финансовых ресурсах на краткий срок. Кредит заказчикам входит в категорию потребности, поскольку предприятие вынуждено финансировать продление сроков уплаты. Предприятие обязано ускорить получение выручки, причитающейся ему. С другой стороны, кредит поставщиков представляет собой категорию ресурсов, поскольку предприятие пользуется отсрочкой платежей.
1.3. Деятельность предприятия на фондовом рынке.
Развитие рыночных отношений способствовало образованию различных рынков и их инфраструктуры. Организационно оформленный, регулярно функционирующий рынок называется биржей. Существует несколько видов бирж: товарная, на которой происходит оптовая торговля товарами по стандартам и образцам; биржа труда; универсальная биржа; товарно-сырьевая и валютная биржа, на которой совершается торговля ценными бумагами.
Такими ценными бумагами являются акции, облигации, векселя, сберегательные сертификаты, казначейские обязательства. Эти ценные бумаги имеют свои условия обращения (в отличии от сберегательной книжки). Так, облигацию предприятия нельзя сдать раньше оговоренного срока. Акции акционерных обществ вообще не имеют срока погашения. Они обращаются до тех пор, пока существует акционерное общество, и приносит их владельцам доход. Следовательно, вернуть средства, вложенные в ценные бумаги, можно только продав их другому лицу. Операции по перепродаже долгосрочных финансовых обязательств проводятся на рынке ценных бумаг - фондовой бирже. Фондовая биржа является рынком, при посредстве которого осуществляются долгосрочные вложения капиталов в промышленность, торговлю и другие сферы.
На фондовых биржах обращаются два главных вида ценных бумаг: акции частных компаний и облигации. На официальную биржу допускаются к продаже, в основном, ценные бумаги крупных компаний. Поэтому во всех странах имеются неофициальные биржи, где могут быть проданы любые ценные бумаги.
2. ПРАКТИЧЕСКАЯ ЧАСТЬ.
2.1. Характеристика предприятия.
КО ООО «Михайловская фабрика нетканых материалов» расположена по адресу: Рязанская область, г. Михайлов, ул. Фабричная, д1.
Данное предприятие было основано в 1959 году и первоначально специализировалось на выпуске ваты. В настоящее время фабрика вырабатывает ватин х/б, техническую салфетку, ватин иглопробивной, мерный лоскут, настил для одеял, одеяла, подушки (Приложение 1).
Основными поставщиками сырья и пряжи являются: ОАО «Залесье» г. Переяславль, ООО «Роутек» г. Москва, ЗАО «Искусственный мех» г. Киреевск, ЗАО «Воскресенск-техноткань» г. Воскресенск, ООО Торговый дом «Химволокно» г. Щекино, АОЗТ «НУРЛТД» г. Москва и т.д.
Из выпускаемой фабрикой продукции наибольшим спросом пользуется ватин х/б.
Основными покупателями продукции фабрики являются: ООО «Тандем-Маркет», ТОО «Быт-сервис» г. Арзамас, ООО «Трек» г. Тула, ООО «Рязаньвест» и т.д.
Основными цехами фабрики являются приготовительный и вязально-прошивной, в которых сосредоточена вся основная деятельность.
В целом на предприятии работает 166 человек: из них 35 человек - специалисты, 131 человек - рабочие.
В настоящее время фабрика является неплатежеспособным предприятием. Имеется огромная кредиторская задолженность, которая включает в себя задолженность по оплате труда в размере 419036 руб.; перед бюджетом в размере 1773911 руб.; перед внебюджетными фондами в размере 1545914 рублей. Как видно из бухгалтерского баланса предприятия (приложение 2), кредиторская задолженность на конец года возросла на 1680861 руб. по сравнению с кредиторской задолженностью на начало года.
Также у предприятия имеется задолженность по кредитам банка в размере 57255 рубля.
Кроме того, фабрика имеет огромные непокрытые убытки прошлых лет в размере 2677998 рубля.
Оборотных активов на фабрике имеется только на сумму 552467 рубля. Недостаток оборотных средств составляет 552467 - 3738861 - 57255 = -3243649 рублей.
Отсюда видно, что кроме непокрытых убытков прошлых лет у предприятия существует еще убыток отчетного года.
В настоящее время целью фабрики является прежде всего погашение убытков прошлых лет и получение прибыли.
2.2. Анализ выручки от реализации продукции.
Выручка от реализации продукции является главным источником прибыли нормально работающих фирм, одним из важнейших показателей финансовой деятельности, по которому определяется рейтинг предприятия. За счет выручки от реализации продукции возмещаются затраты на ее реализацию.
Выручкой называются денежные средства, поступившие за отгруженную продукцию на предприятие.
Данные таблицы 2.2.1. показывают, что фабрика нетканых материалов в 1999 году значительно увеличила выручку от реализации продукции по сравнению с 1998 годом. Это произошло за счет увеличения объема выпущенной продукции по каждому виду и за счет расширения номенклатуры выпускаемой продукции. Данные таблицы показывают, что помимо ватина х/б, техсалфетки, настилов и одеял, в 1999 году фабрика начала вырабатывать ватин иглопробивной, мерный лоскут, подушки, матрацы, волокно регенерированное.
Увеличение объема производства и расширение номенклатуры выпускаемой продукции способствовало увеличению выручки в 1999 году по сравнению с 1998 годом на 8904742 рубля.
Однако, как в 1999 году, так и 1998 году фабрика работает убыточно. Об этом свидетельствуют данные таблицы 2.2.2.
В 1998 году наблюдается высокая себестоимость всех видов продукции, а по отдельным видам даже превышение себестоимости по сравнению с выручкой от реализации. К таким видам продукции относятся: техсалфетка, от реализации которой предприятие получило убыток в размере 1018360,3 рубля и настилы, убыток от реализации которых составил 4033,4 рубля.
В итоге, общая себестоимость 1998 года составила 2532037 рубля, что больше годовой выручки на 874218 рубля. Следовательно, убыток фабрики в 19998 году составил 874218 рублей.
В 1999 году у фабрики наблюдается значительное превышение себестоимости отдельных видов продукции по сравнению с выручкой от их реализации. К таким видам продукции относятся: ватин х/б, убыток от реализации которого составил 118924,5 руб.; ватин иглопробивной, убыток составил 231086,2 рубля.
В результате реализации всех остальных видов продукции, фабрика получила прибыль. Общая годовая выручка от реализации продукции фабрики в 1999 году составила 10562561 руб., что на 399616 руб. ниже общей себестоимости продукции.
Следовательно, в 1999 году убыток фабрики составил 399616 руб., что на 474602 руб. ниже убытка 1998 года.
Данные таблицы показывают, что убытки у фабрики возникают в результате высокой себестоимости продукции. Высокая себестоимость возникает, в большей степени, из-за дороговизны поступающего сырья и пряжи.
2.3. Прибыль предприятия и ее использование.
В условиях рыночной экономике значение прибыли огромно. Стремление к ее получению ориентирует товаропроизводителей на увеличение объема производства продукции нужной потребителю, на снижение затрат на производство при развитой конкуренции. Этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей.
Показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Прибыль является главным показателем эффективности предприятия и его жизнедеятельности. Рост прибыли создает базу для самофинансирования деятельности предприятия, осуществление расширенного воспроизводства и удовлетворения социальных и материальных потребностей трудового коллектива. За счет прибыли выполняются обязательства предприятия перед бюджетом, банками и другими организациями.
Прибыль предприятия представляет собой результат от производства и реализации продукции; прочей реализации и доходов от внереализационных операций.
Отчет о прибылях и убытках (приложение 3) показывает, что в 1999 году выручка фабрики составила 10562561 руб., что на 8904742 руб. больше по сравнению с прошлым годом. Увеличение выручки связано с увеличением объема производства и с расширением номенклатуры выпускаемой продукции.
Однако, помимо выручки в 1999 году увеличилась и себестоимость продукции, которая составила 10962177 руб., что на 8430140 руб. больше себестоимости прошлого года.
Себестоимость продукции включает в себя затраты на производство и реализацию продукции, расходы, связанные с деятельностью предприятия.
В результате большой себестоимости продукции фабрика получает убыток в размере:
10562561-9683992-246901-718808-312476 = -399616 рублей.
Однако убытки у фабрики возникают не только в результате высокой себестоимости продукции и больших расходов, связанных с деятельностью, но и в результате низкой конкурентоспособности продукции, вследствии чего она не используется спросом.
Низкая конкурентоспособность обусловлена низким качеством продукции (в частности, продукция имеет специфический запах, который возникает в результате изготовления ее из сырья, имеющего специфический запах); высокими ценами на продукцию.
Кроме того, убытки у фабрики возникают в результате того, что выпускаемая продукция имеет сезонный характер. Наиболее благоприятный для предприятия период начинается с середины III-его квартала (август) и продолжается до начала II-го квартала, т.е. наибольший спрос на продукцию фабрика имеет осенью и зимой. Летом же она выполняет лишь мелкие заказы.
2.4. Обеспеченность предприятия основными фондами.
К основным фондам относят часть средств предприятия представленных в натурально-вещественной форме средствами труда, которые участвуют в течении длительного времени как в производственной, так и в непроизводственной сферах, переносят свою стоимость на готовый продукт по частям и требует своего возмещения в натуральной форме.
В зависимости от назначения основные фонды делятся на производственные и непроизводственные.
К основным производственным относятся фонды, которые непосредственно участвуют в производственном процессе (машины, оборудование, станки и т.д.) или создают условия для производственного процесса (производственные здания, трубопроводы и т.д.)
Основные непроизводственные фонды - это объекты длительного непроизводственного использования, сохраняющие свою натуральную форму и постепенно утрачивающие стоимость. Это объекты культурного и бытового назначения, медицинские учреждения и т.д.
По степени участия в производственном процессе основные фонды делят на активные и пассивные.
Активные (машины, оборудования) непосредственно, количество и качество продукции.
Пассивные (здания, сооружения) создают необходимые условия для производственного процесса.
Данные приложения к бухгалтерскому балансу (форма №5) показывают, что фабрика нетканых материалов на начало 1998 года имела основных фондов