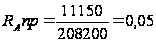Определение основных направлений по улучшению производственно-хозяйственной деятельности предприятия
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ
ГОУ ВПО «Сибирский государственный аэрокосмический университет
имени академика М.Ф. Решетнева»
Финансово-экономический факультет
Кафедра экономики
КУРСОВОЙ ПРОЕКТ
по дисциплине: «Экономика предприятий»
Тема:
«Определение основных направлений по улучшению производственно-хозяйственной деятельности предприятия»
Красноярск, 2009
Содержание
Введение
1. Характеристика состояния транспортной отрасли России
2. Анализ основных показателей хозяйственной деятельности и финансового состояния предприятия (на примере ООО «АТП»)
2.1 Краткая характеристика объекта исследования ООО «АТП»
2.2 Анализ хозяйственной деятельности ООО «АТП»
2.3 Анализ финансового состояния ООО «АТП» и оценка возможности банкротства
Заключение
Список использованной литературы
Приложение
Введение
Для эффективной деятельности любого предприятия необходимо тщательно планировать эту деятельность и регулярно проводить анализ с целью выявления проблем, существующих на предприятии, и поиска методов их решения.
Анализ деятельности предприятия заключается в анализе хозяйственной деятельности и оценке его текущего финансового состояния. Для анализа деятельности предприятия необходимо изучение бухгалтерского баланса, отчета о прибылях и убытках и других форм отчетности предприятия. Анализ включает в себя анализ показателей за различные временные периоды, изучается их динамика, выявляются основные тенденции в развитии предприятия.
Цель: определить основные направления по улучшению производственно-хозяйственной деятельности предприятия.
Задачи:
Представить краткую характеристику предприятия и отрасли функционирования предприятия.
Произвести анализ основных показателей хозяйственной деятельности и финансового состояния предприятия за 2007-2008 гг. и выявить проблемы функционирования предприятия.
Определить основные направления по улучшению производственно-хозяйственной деятельности объекта исследования по результатам проведенного анализа.
Объект исследования: действующее транспортное предприятие ООО «АТП».
Предметом исследования является финансовое состояние ООО «АТП» и пути его улучшения.
1. Краткая характеристика состояния транспортной отрасли России
На современном этапе развития мировой экономики автомобильный транспорт для большинства развитых стран является основным видом внутреннего транспорта и ключевым элементом транспортной системы, который играет главную роль в обеспечении экономического роста и социального развития. На этапе становления рыночных отношений в России сложились объективные предпосылки для ускоренного развития автомобильного транспорта. Возросло его влияние на развитие социально-экономической сферы страны.
Ускоренное развитие автомобильного транспорта в России обусловлено следующими основными факторами:
- около 80% производственных и транспортно-распределительных структур, а также большинство населенных пунктов страны не имеют других подъездных путей, кроме автомобильных, что предопределяет в этих условиях безальтернативное использование автомобильного транспорта;
- известные объективные преимущества автомобильного транспорта (обеспечение партионности, возможность организации работы «с колес», доставка «от двери до двери», скорость, гибкость, мобильность, надежность) позволяет рассматривать его как наиболее рыночно ориентированный вид транспорта.
За последние годы автомобильный транспорт выполняет свыше 55% объемов внутренних грузовых перевозок страны, с тенденцией увеличения этой доли, являясь, таким образом, «главным перевозчиком» для растущих секторов экономики России. Автомобильному транспорту нет адекватной замены при перевозках дорогостоящих грузов на небольшие и средние расстояния, в транспортном обеспечении розничной торговли, производственной логистики, строительной индустрии, агрокомплекса, а также малого бизнеса, что подтверждается соответствующими объемами перевозок грузов и значительной автотранспортной составляющей в стоимости продукции отдельных секторов экономики: в промышленности доля автотранспортных издержек составляет не менее 15%, в строительстве - до 30%, в сельском хозяйстве и торговле - до 40% и более. Суммарно эти издержки, с учетом выполнения погрузочно-разгрузочных и складских работ, составляют не менее 400 млрд. руб. в год или около 6% от ВВП страны.
Важнейшая роль в обеспечении социально-политической и экономической стабильности общества принадлежит автобусному транспорту, осуществляющему более 52% пассажирских перевозок страны. Маршрутными автобусами общественного транспорта в городском и пригородном сообщении обеспечивается основная часть поездок населения в 1313 городах и поселках городского типа, в 1200 из них автобусы являются единственным видом городского пассажирского транспорта. Междугородные перевозки пассажиров автобусами эффективно конкурируют с пригородными и, в отдельных случаях, дальними железнодорожными перевозками пассажиров. Общественный автобусный транспорт по существу является единственным видом пассажирского транспорта для большинства жителей села.
Важным фактором современного этапа развития пассажирского автотранспорта является значительный рост числа личных легковых автомобилей. За последние несколько лет парк личных легковых автомобилей в стране более чем удвоился и составил свыше 21 млн. единиц. На приобретение пассажирских и грузовых автомобилей население и бизнес ежегодно вкладывают до 4 миллиардов долларов. Уровень этих инвестиций определяется, прежде всего, объективным ростом мобильности населения и потребности в автомобильных перевозках и в настоящее время в минимальной степени зависит от регулирующих воздействий государства.
Коммерческий автомобильный транспорт обеспечивает более 10% всех налоговых поступлений от транспорта. На автотранспорте, с учетом автомобильных дорог и инфраструктуры обслуживания, занято около 6% работающего населения, а основные фонды оцениваются в размере не менее 11% всех основных фондов страны. Количество субъектов автотранспортной деятельности на несколько порядков выше, чем на других видах транспорта. Так, на начало 2005 г. число лицензированных перевозчиков превысило 505 тысяч единиц или 97% от всех субъектов транспортной системы страны. Основную часть субъектов автотранспортной деятельности составляют малые предприятия и индивидуальные предприниматели.
Рынок перевозок грузов. Грузовыми автомобилями всех отраслей экономики с учетом оценки неформальной деятельности перевозится свыше 6,5 млрд. т. грузов в год. Для выполнения этого объема использован парк грузовых автомобилей в количестве 3,3 млн. единиц, который был сосредоточен: в предприятиях отраслей экономики - 1,6 млн. ед., в индивидуальной собственности - 1,57 млн. ед. и в подотрасли автотранспорта общего пользования (АТОП) - 0,13 млн. ед. Объем перевозок грузов, выполненных АТОП, составил 562,8 млн. т. (9,1%), в том числе коммерческими малыми предприятиями и предпринимателями - 73,5 млн. тонн.
Так например, в СФО за 2007 год предприятиями АТОП перевезено 190,3 млн. тонн грузов, грузооборот автомобильного транспорта общего пользования составил 2716,1 млн. тонно-километров. Лидерами по перевозкам грузов являются предприятия Кемеровской области (162,4 млн. тонн), что объясняется спецификой региона (добыча и транспортировка каменного угля). В целом за 2007 год грузооборот предприятий АТОП Сибирского региона вырос на 0,7 процента. По мере развития рыночных отношений автомобильный транспорт все более успешно конкурирует с железнодорожным в секторе перевозок на дальние и средние расстояния. Грузовладельцам, использующих автомобильный транспорт, предлагаются такие дополнительные услуги, как срочная доставка, промежуточное хранение грузов на складе экспедитора и их доставка по заказам потребителей, охрана грузов в пути и ряд других услуг.
Рынок перевозок пассажиров. В 2007 году автомобильным транспортом (преимущественно автобусами) во всех видах сообщения перевезено более 22,4 млрд. пассажиров или 52% от всего объема пассажирских перевозок страны. Наибольшую долю из них составляют маршрутные автобусные перевозки пассажиров в городском и пригородном сообщении. Маршрутными автобусами в междугородном сообщении обслуживаются более 78 тыс. населенных пунктов.
2. Анализ основных показателей хозяйственной деятельности и финансового состояния предприятия (на примере «ООО «АТП»)
2.1 Характеристика объекта исследования «ООО «АТП»
Общество с ограниченной ответственностью «ООО «АТП» создано в 2000 году в соответствии с Гражданским Кодексом РФ, Федеральным Законом «Об обществах с ограниченной ответственностью» и иным законодательством, регулирующим деятельность хозяйственных Обществ. Учредители Общества: физические лица.
Местонахождение «ООО «АТП»: РФ, г.Зеленогорск Красноярского края.
Целями деятельности общества являются расширение рынка товаров и услуг, а также извлечение прибыли.
Предметом деятельности «ООО «АТП» является:
Организация и оказание транспортных и транспортно-экспедиционных услуг.
Организация оптовой, розничной торговли автомобилями и номерными агрегатами к автомобилям.
Иные виды деятельности, не запрещенные действующим законодательством России.
Основными информационными источниками для расчета показателей и проведения анализ служат годовая и квартальная бухгалтерская отчетность: Форма №1 «Бухгалтерский баланс» и Форма № 2 «Отчет о прибылях и убытках», которые прилагаются в Приложениях 1, 2.
2.2 Анализ хозяйственной деятельности «ООО «АТП»
Основные технико-экономические показатели «ООО «АТП» за период 2007-2008 гг. представлены в табл. 1.
Таблица 1 - Основные показатели «ООО «АТП» за 2007-2008 гг.
| Показатели |
Анализируемый период |
Изменение, тыс.руб. | Темп роста, % | |
| 2007 | 2008 | |||
| Выручка от реализации продукции | 268848 | 224262 | -44586 | 83,42 |
| Себестоимость реализованной продукции | 242916 | 194122 | -48794 | 79,91 |
| Прибыль от продаж | 22130 | 27364 | 5234 | 123,65 |
| Прибыль до налогообложения | 11150 | 17446 | 6296 | 156,47 |
| Чистая прибыль | 7056 | 11724 | 4668 | 166,16 |
| Рентабельность активов предприятия | 0,05 | 0,08 | ||
| Рентабельность собственного капитала | 0,05 | 0,08 | ||
В результате анализа видно, что выручка от реализации к концу 2008 года снизилась на 44586 тыс. рублей, т.е. на 83,42% что, скорее всего, связано со снижением объемов работ. В то же время прибыль предприятия увеличилась, что является положительной тенденцией. Если проанализировать за счет чего произошло увеличение величины чистой прибыли, то здесь ситуация не однозначная, так мы наблюдаем уменьшения объема реализации продукции на 54228 тыс. руб. или 11,09%. Связано это скорее всего со снижением себестоимости продукции. Мы не можем сказать какие мероприятия повлекли такое снижение себестоимости, возможно что снижение себестоимости повлекло ухудшение качества продукции, так как произошло снижение объема реализации. В любом случае руководству предприятием необходимо принять меры по увеличению объема реализации, так как его снижение, даже на фоне увеличения чистой прибыли, в перспективе может привести к значительному ухудшению финансового состояния предприятия, даже к банкротству.
Основные производственные фонды отражаются в отчетности по их наличию, составу и движению. Для изучения объема основных средств, их динамики и структуры рассчитываются следующие показатели:
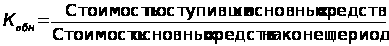
- коэффициент обновления, характеризующий долю новых фондов в их общей стоимости на конец года
- коэффициент выбытия
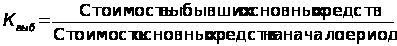
- коэффициент прироста
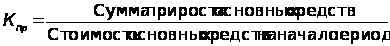
- коэффициент износа
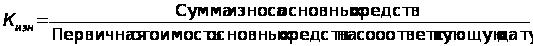
- коэффициент годности
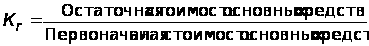
Большое значение имеет эффективность использования мощности предприятия, рабочего времени, ритмичности работы и т.д., а также и структура ОПФ. Определим величину основных фондов по годам, определим отклонение по всем группам и видам основных фондов, рассчитаем коэффициенты движения и технического состояния основных средств (табл. 2, 3, 4, 5).
Таблица 2 - Анализ наличия, состава, структуры и использования основных средств «ООО «АТП» за 2007 год
| Виды основных средств | Наличие основных фондов |
Отклонение |
||||
|
На начало предыдущего года |
На конец предыдущего года |
|||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
|
Здания Сооружения Передаточные устройства Силовые машины и оборудование Рабочие машины и оборудование Измерительные и регулирующие приборы Вычислительная техника Транспортные средства Инструмент, инвентарь и прочие виды основных средств |
75457,68 30125,14 15062,57 9124,44 9124,44 3041,48 1882,82 868,99 144,83 |
52,1 20,8 10,4 6,3 6,3 2,1 1,3 0,6 0,1 |
80541,91 23740,2 16166,64 9903,88 10777,76 1602,1 1893,39 873,87 145,64 |
55,3 16,3 11,1 6,8 7,4 1,1 1,3 0,6 0,1 |
5084,22 -6384,93 1104,07 779,44 1653,31 -1439,38 10,57 4,88 0,81 |
3,2 -4,5 0,7 0,5 1,1 -1 0 0 0 |
|
Итого: в т.ч. активная часть |
144832,40 39104,74 |
100 27,0 |
145645,40 41217,64 |
100 28,3 |
813,0 2112,9 |
- 1,3 |
Таблица 3 - Анализ наличия, состава, структуры и использования основных средств «ООО «АТП» за 2008 год
| Виды основных средств | Наличие основных фондов |
Отклонение |
||||
|
На начало отчетного года |
На конец отчетного года |
|||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
|
Здания Сооружения Передаточные устройства Силовые машины и оборудование Рабочие машины и оборудование Измерительные и регулирующие приборы Вычислительная техника Транспортные средства Инструмент, инвентарь и прочие виды основных средств |
75003,39 22107,69 15054,93 9222,84 10036,62 1491,93 1763,19 813,78 135,63 |
55,3 16,3 11,1 6,8 7,4 1,1 1,3 0,6 0,1 |
71860,58 21422,59 16270,32 11253,64 11389,22 1084,69 1220,27 949,10 135,59 |
53 15,8 12 8,3 8,4 0,8 0,9 0,7 0,1 |
-3142,81 -685,10 1215,39 2030,80 1352,60 -407,24 -542,92 135,32 -0,04 |
-2,3 -0,5 0,9 1,5 1,0 -0,3 -0,4 0,1 0,0 |
|
Итого: в т.ч. активная часть |
135630,0 38383,29 |
100 28,3 |
135586,0 42167,24 |
100 31,1 |
44,0 3783,95 |
- 2,8 |
Таблица 4 - Движение основных средств «ООО «АТП» за 2007 год
|
Группа основных средств |
Наличие на начало года |
Поступление за год |
Выбыло за год |
Наличие на конец года |
Оста точная стои мость |
||||
| тыс. руб. | % | тыс.руб. | % | тыс. руб. | % | тыс. руб. | % | ||
|
Промышленно-производ ственные основные фонды |
140791,40 | 97,21 | 1036,0 | 44,14 | - | - | 141827,40 | 97,38 | 141827,40 |
|
Непроизво дственные основные фонды |
4041,00 | 2,79 | 1311,0 | 55,86 | 1534,00 | 100,0 | 3818,00 | 2,62 | 3818,00 |
|
Всего основных фондов |
144832,40 | 100,0 | 2347,0 | 100,0 | 1534,00 | 100,0 | 145645,40 | 100,0 | 145645,40 |
|
Их активная часть |
39104,74 | 41217,64 | |||||||
Таблица 5 - Движение основных средств «ООО «АТП» за 2008 год
|
Группа основных средств |
Наличие на начало года |
Поступление за год |
Выбыло за год |
Наличие на конец года |
Сумма износа |
Оста точная стои мость |
||||
| тыс. руб. | % | тыс.руб. | % | тыс. руб. | % | тыс. руб. | % | |||
|
Промы шленно-произво дственные основные фонды |
128934,0 | 95,06 | 27904,0 | 100,0 | 27948,00 | - | 128890,0 | 95,06 | 9022,30 | 119867,70 |
|
Непроиз водст венные основные фонды |
6696,00 | 4,94 | 0,00 | 0,00 | 0,00 | 0,00 | 6696,00 | 4,94 | 468,72 | 6227,28 |
| Всего основных фондов | 135630,0 | 100,0 | 27904,0 | 100,0 | 27948,00 | 100, | 135586,0 | 100,0 | 9491,02 | 126094,98 |
|
Их активная часть |
38383,29 | 42167,24 | 5275,62 | |||||||
Коэффициент
обновления
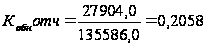
Коэффициент
выбытия
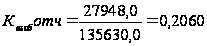
Коэффициент
прироста
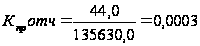
Коэффициент
износа
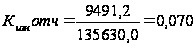
Коэффициент
годности
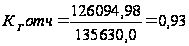
Анализ интенсивности, эффективности использования основных средств.
Для обобщающей характеристики интенсивности и эффективности использования основных средств служат следующие показатели: фондорентабельность, фондоотдача и фондоемкость.
Фондорентабельность
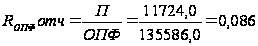
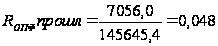
Фондоотдача
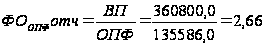
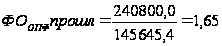
Фондоотдача активной части ОПФ
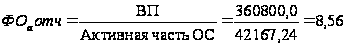
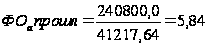
Фондоемкость
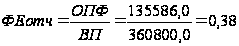
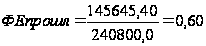
Рассчитаем показатели эффективности и интенсивности использования ОПФ.
Таблица 6 - Анализ интенсивности и эффективности использования основных средств «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение (+,-) |
| Прибыль от реализации продукции, тыс. руб. | 7056,0 | 11724,0 | +4668,0 |
| Объем выпуска продукции, тыс. руб. | 240800,0 | 360800,0 | +120000,0 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 141827,4 | 128890,0 | -12937,4 |
| Среднегодовая стоимость активной части основных средств, тыс. руб. | 41217,64 | 42167,24 | +949,6 |
| Фондоотдача, руб. | 1,65 | 2,66 | +1,01 |
| Фондоотдача активной части, руб. | 5,84 | 8,56 | +2,72 |
| Фондоемкость, руб. | 0,6 | 0,38 | -0,22 |
| Фондорентабельность, % | 0,48 | 0,086 | -0,394 |
| Рентабельность продукции, % | 0,029 | 0,032 | +0,003 |
2.3 Анализ финансового состояния ООО «АТП» и оценка возможности банкротства
Финансовое состояние предприятия определяется его способностью финансировать свою деятельность за счет имеющихся в его распоряжении собственных, заемных и привлеченных средств, умелого их размещения и эффективности использования.
Анализ финансового состояния начинается с общей оценки структуры средств хозяйствующего субъекта, изменения ее на конец года в сравнении с началом по данным баланса. Составим таблицы, определим абсолютное и относительное отклонение (табл. 7, 8, 9).
Таблица 7 - Динамика состава и структуры активов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение (+,-) | Структура, % | ||
| 2007 | 2008 | изменение(+,-) | ||||
| Внеоборотные активы | 140742,0 | 140902,0 | +160,0 | 67,6 | 63,4 | -4,2 |
| Оборотные активы | 67458,0 | 81416,0 | +13958,0 | 32,4 | 36,6 | +4,2 |
| Итого: | 208200,0 | 222318,0 | +14118,0 | 100,0 | 100,0 | - |
Анализ активов за рассматриваемый период показал их увеличение на 14118 тыс. руб., в т.ч внеоборотных активов на 160,0 тыс.руб, однако произошло снижение доли их на 4,2%. Соответственно увеличилась доля оборотных активов на 4,2%.
Таблица 8 - Динамика состава и структуры внеоборотных активов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение, (+,-) | Структура, % | ||
| 2007 | 2008 | Изменение (+,-) | ||||
| Нематериальные активы, в т.ч.: | 78 | 50 | -28 | 0,06 | 0,04 | -0,02 |
| Патенты, лицензии, товарные знаки, и иные активы | 78 | 50 | -28 | 0,06 | 0,04 | -0,02 |
| Основные средства, в т.ч.: | 135024 | 136972 | 1948 | 95,94 | 97,21 | 1,27 |
| здания, машины и оборудование | 135024 | 136972 | 1948 | 95,94 | 97,21 | 1,27 |
| Незавершенное строительство | 5636 | 3876 | -1760 | 4,00 | 2,75 | -1,25 |
| Долгосрочные финансовые вложения, в т.ч.: | 4 | 4 | 0 | 0,00 | 0,00 | 0,00 |
| прочие долг-е фин. вложения | 4 | 4 | 0 | 0,00 | 0,00 | 0,00 |
| Итого | 140742 | 140902 | +160,0 | 100,0 | 100,0 | - |
Таблица 9 - Динамика состава и структуры оборотных активов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение, (+,-) | Структура, % | ||
| 2007 | 2008 | изменение, (+,-) | ||||
| Запасы, в т.ч.: | 57064 | 64622 | 7558,00 | 84,59 | 79,37 | -5,22 |
| сырье, материалы и др. аналогичные ценности | 38326 | 47684 | 9358,00 | 56,81 | 58,57 | 1,75 |
| затраты в незав. производстве (изд. обращения) | 4242 | 4420 | 178,00 | 6,29 | 5,43 | -0,86 |
| готовая продукция и товары для перепродажи | 9096 | 9444 | 348,00 | 13,48 | 11,60 | -1,88 |
| товары отгружен. | 5180 | 2998 | -2182,00 | 7,68 | 3,68 | -4,00 |
| расходы будущих периодов | 220 | 76 | -144,00 | 0,33 | 0,09 | -0,23 |
| НДС по приобрет. ценностям | 3354 | 6572 | 3218,00 | 4,97 | 8,07 | 3,10 |
| Дебиторская задолж. (платежи по кот ожид. в течение 12 мес после отчет даты), в т.ч.: | 4622 | 9008 | 4386,00 | 6,85 | 11,06 | 4,21 |
| покупатели и заказчики, в т.ч. | 1096 | 804 | -292,00 | 1,62 | 0,99 | -0,64 |
| прочие дебиторы | 3526 | 8204 | 4678,00 | 5,23 | 10,08 | 4,85 |
| Краткосрочные финансовые вложения, в т.ч.: | 764 | -764,00 | 1,13 | 0,00 | -1,13 | |
| собственные акции, выкупл. у акционеров | 284 | -284,00 | 0,42 | 0,00 | -0,42 | |
| прочие краткосрочные финвложения | 480 | -480,00 | 0,71 | 0,00 | -0,71 | |
| Денежные средства, в т.ч.: | 1654 | 1214 | -440,00 | 2,45 | 1,49 | -0,96 |
| касса | 6 | 8 | 2,00 | 0,01 | 0,01 | 0,00 |
| расчетные счета | 1622 | 544 | -1078,00 | 2,40 | 0,67 | -1,74 |
| прочие денежные средства | 26 | 662 | 636,00 | 0,04 | 0,81 | 0,77 |
| Итого | 67458 | 81416 | +13958,0 | 100 | 100 | - |
Резко увеличилась доля дебиторской задолженности со сроком погашения в течение года на 4386,0 тыс.руб., что обусловлено неплатежеспособностью потребителей продукции предприятия; доля Денежных средств уменьшилась на 0,96%, все это говорит об ухудшении структуры активов баланса.
Таблица 10 - Состав и структура запасов и дебиторской задолженности «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение, (+,-) | Структура, % | ||
| 2007 | 2008 | изменение (+,-) | ||||
| Сырье и материалы | 38326 | 47684 | 9358,00 | 67,42 | 73,88 | 6,45 |
| Малоценные и быстроизнашивающиеся предметы | - | - | 0,00 | 0,00 | 0,00 | 0,00 |
| Запасы в незавершенное производство | 4242 | 4420 | 178,00 | 7,46 | 6,85 | -0,61 |
| Готовая продукция и товары для перепродажи | 9096 | 9444 | 348,00 | 16,00 | 14,63 | -1,37 |
| Товары отгруженные | 5180 | 2998 | -2182,00 | 9,11 | 4,64 | -4,47 |
| Итого запасов | 56844,00 | 64546,00 | 7702,00 | 100,00 | 100,00 | - |
| Покупатели и заказчики | 1096 | 804 | -292,00 | 23,71 | 8,93 | -14,79 |
| Авансы выданные | - | - | 0,00 | 0,00 | 0,00 | 0,00 |
| Прочие | 3526 | 8204 | 4678,00 | 76,29 | 91,07 | 14,79 |
| Итого дебиторской задолженности | 4622,00 | 9008,00 | 4386,00 | 100,00 | 100,00 | - |
Анализ состава, динамики и структуры капитала, вложенного в имущество.
Составим таблицы, определим абсолютное и относительное отклонение.
Таблица 11 - Динамика состава и структуры пассивов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение (+,-) | Структура, % | ||
| 2007 | 2008 | изменение (+,-) | ||||
| 1. Капитал и резервы | 148790 | 149414 | 624,00 | 71,46 | 67,21 | -4,26 |
| 2. Долгосрочные обязательства | - | - | 0,00 | 0,00 | 0,00 | 0,00 |
| 3. Краткосрочные обязательства | 59410 | 72904 | 13494,00 | 28,54 | 32,79 | 4,26 |
| Итого | 208200 | 222318 | 14118,00 | 100,00 | 100,00 | - |
Анализ пассивов показал уменьшение доли «Капитала и резервов» на 4,26%.
Далее более детально проведем анализ собственных и заемных средств предприятия.
Таблица 12 - Динамика состава и структуры собственного и заемного капитала «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение (+,-) | Структура, % | ||
| 2007 | 2008 | изменение, (+,-) | ||||
| Уставный капитал | 2412,00 | 2412,00 | 0,00 | 1,62 | 1,61 | -0,01 |
| Добавочный капитал | 116212,00 | 116226,00 | 14,00 | 78,10 | 77,79 | -0,32 |
| Резервный капитал | 22,00 | 382,00 | 360,00 | 0,01 | 0,26 | 0,24 |
| Целевое финансирование и поступление | 4,00 | 4,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Фонды соцсферы | 26970,00 | 27574,00 | 604,00 | 18,13 | 18,45 | 0,33 |
| Нераспределенная прибыль отчетного года | 600,00 | 6,00 | -594,00 | 0,40 | 0,00 | -0,40 |
| Фонд накопления | 2570,00 | 2810,00 | 240,00 | 1,73 | 1,88 | 0,15 |
| Итого собственный капитал | 148790,00 | 149414,00 | 624,00 | 100,00 | 100,00 | - |
| Долгосрочные обязательства | - | - | - | - | - | - |
| - займы и кредиты | - | - | - | - | - | - |
| Краткосрочные обязательства | - | - | - | - | - | - |
| - займы и кредиты | - | - | - | - | - | - |
| - кредиторская задолженность | 39186 | 58774 | 19588,00 | 65,96 | 80,62 | 14,66 |
| Задолженность по выплате доходов участникам | 262 | 180 | -82,00 | 0,44 | 0,25 | -0,19 |
| Фонды потребления | 19962 | 13950 | -6012,00 | 33,60 | 19,13 | -14,47 |
| Итого заемный капитал | 59410 | 72904 | 13494,00 | 100,00 | 100,00 | - |
| Всего | 208200,00 | 222318,00 | 14118,00 | 100,00 | 100,00 | - |
| Коэффициент соотн. заемного и собственного капитала | 1,40 | 1,49 | 0,09 | - | - | - |
Оценка чистых активов и чистых оборотных активов.
Показатель чистых активов определяется как разница между суммой активов, принимаемых к расчету чистых активов, и суммой обязательств, принимаемых к расчету чистых активов. Величина чистых активов (ЧА) организации по существу равняется реальному собственному капиталу. Его динамика и абсолютное значение характеризует устойчивость финансового состояния предприятия. Эффективность использования активов организации характеризует коэффициент рентабельности чистых активов.
Рассчитаем величину чистых активов, чистых оборотных активов и рентабельность чистых активов.
Таблица 13 - Расчет чистых активов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение, (+,-) |
| 1. Нематериальные активы | 78 | 50 | -28 |
| 2. Основные средства | 135024 | 136972 | 1948 |
| 3. Незавершенное строительство | 5636 | 3876 | -1760 |
| 4. Долгосрочные финансовые вложения | 4 | 4 | 0 |
| 5. Прочие внеоборотные активы | 0 | 0 | 0 |
| 6. Запасы | 57064 | 64622 | 7558 |
| 7. Дебиторская задолженность | 4622 | 9008 | 4386 |
| 8. Денежные средства | 1654 | 1214 | -440 |
| 9. Прочие оборотные активы | 0 | 0 | 0 |
| 10. Итого активов для расчета ЧА (п.1ёп.9) | 204082 | 215746 | 11664 |
| 11. Целевое финансирование | 26970 | 27574 | 604 |
| 12. Долгосрочные заемные средства | 0 | 0 | 0 |
| 13. Краткосрочные заемные средства | 59410 | 72904 | 13494 |
| 14. Кредиторская задолженность | 39186 | 58774 | 19588 |
| 15. Расчеты по дивидендам | 262 | 180 | -82 |
| 16. Резервы предстоящих расходов и платежей | 2570 | 2810 | 240 |
| 17. Прочие пассивы | 0 | 0 | 0 |
| 18. Итого пассивов для расчета ЧА (п.11ёп.17) | 128398 | 162242 | 33844 |
| 19. Чистые активы (п.10-п.18) | 75684 | 53504 | -22180 |
| 20. Прибыль от реализации (ф. № 2 стр. 050) | 22130 | 27364 | 5234 |
| 21. Рентабельность ЧА | 0,29 | 0,51 | +0,22 |
 ,
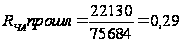
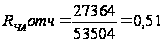
где: П – прибыль от реализации продукции,
ЧА – чистые активы.
Таблица 14 - Расчет чистых оборотных активов «ООО «АТП» за 2007-2008 гг.
| Показатель | 2007 | 2008 | Изменение, (+,-) |
| Оборотные активы | 67458 | 81416 | 13958 |
| НДС по приобретенным ценностям | 3354 | 6572 | 3218 |
| Задолженность участником по взносам в уставный капитал | 0 | 0 | 0 |
| Собственные акции, выкупленные у акционеров | 284 | 0 | -284 |
| Непокрытый убыток прошлых лет | 0 | 0 | 0 |
| Непокрытый убыток отчетного года | 0 | 0 | 0 |
| Краткосрочные кредиты и займы | 0 | 0 | 0 |
| Кредиторская задолженность | 39186 | 58774 | 19588 |
| Задолженность участникам по выплате доходов | 262 | 180 | -82 |
| Прочие краткосрочные обязательства | 0 | 0 | 0 |
| Чистые оборотные активы (п.1–(п.2ёп.10)) | 24372 | 15890 | -8482 |
Анализ и оценка деловой активности и рентабельности предприятия.
Деловую активность предприятия характеризуют показатели оборачиваемости предприятия. Коэффициенты оборачиваемости характеризуют скорость оборота тех или иных показателей в год, т.е. сколько необходимо совершить оборотов, для превращения вложенных средств в деньги. Данные коэффициенты могут быть выражены в днях, для этого обратную величину коэффициента оборачиваемости умножаем на 360 дней, данная величина покажет необходимое количество дней для превращения средств в деньги. Рассчитаем коэффициенты оборачиваемости и рентабельности на конец и начало года.
1. Коэффициент
оборачиваемости
активов
 ;
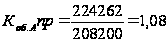
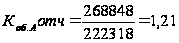
2. Коэффициент
оборачиваемости
оборотных
активов

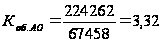
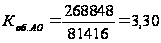
3. Коэффициент
оборачиваемости
чистых активов

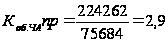
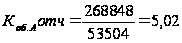
4. Коэффициент
оборачиваемости
заемного капитала

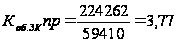
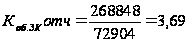
5. Коэффициент
оборачиваемости
собственного
капитала

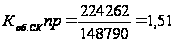
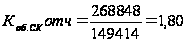
6. Коэффициент
оборачиваемости
кредиторской
задолженности

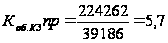
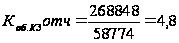
7. Коэффициент
оборачиваемости
дебиторской
задолженности

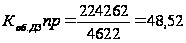
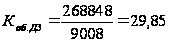
8. Коэффициент
оборачиваемости
запасов
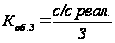
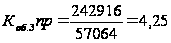
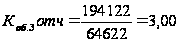
9. Рентабельность
продаж

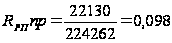
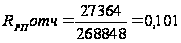
10. Рентабельность
затрат на продукцию

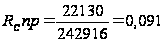
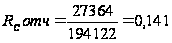
11. Рентабельность
активов