Проблемы и перспективы реформирования естественных монополий в Российской Федерации
1. Утвердить прилагаемую Программу структурной реформы на железнодорожном транспорте.
2. Министерству экономического развития и торговли Российской Федерации совместно с Министерством путей сообщения Российской Федерации, Министерством Российской Федерации по антимонопольной политике и поддержке предпринимательства и с участием заинтересованных федеральных органов исполнительной власти в месячный срок разработать и представить в установленном порядке в Правительство Российской Федерации проект положения о Комиссии Правительства Российской Федерации по структурной реформе железнодорожного транспорта, предложения по ее составу, предусмотрев возложение на эту Комиссию функций по координации и контролю реализации структурной реформы на железнодорожном транспорте.
3. Установить, что реформирование железнодорожного транспорта проводится в три этапа:
1) 2001-2002 годы;
2) 2003-2005 годы;
3) 2006-2010 годы.
Первый этап реформирования железнодорожного транспорта включает в себя:
- реструктуризацию кредиторской задолженности предприятий федерального железнодорожного транспорта по платежам в бюджеты всех уровней, иным обязательным платежам и договорным обязательствам;
- разработку проектов законодательных и иных нормативных правовых актов, необходимых для реализации программы структурной реформы на железнодорожном транспорте;
- развитие конкурентного сектора в сфере железнодорожных перевозок, в том числе создание грузовых компаний-операторов, владеющих собственным подвижным составом;
- создание условий для недискриминационного доступа к инфраструктуре железнодорожного транспорта пользователей услуг, оказываемых на железнодорожном транспорте;
- осуществление мероприятий по обеспечению взаимного доступа организаций федерального железнодорожного транспорта и организаций, владеющих инфраструктурой железнодорожного транспорта, к инфраструктурам железнодорожного транспорта друг друга;
- инвентаризацию имущества предприятий железнодорожного транспорта;
- разделение на железнодорожном транспорте функций государственного регулирования и хозяйственного управления, создание открытого акционерного общества "Российские железные дороги";
- продолжение приватизации и вывод из структуры федерального железнодорожного транспорта отдельных предприятий, не связанных с организацией движения и обеспечением аварийно-восстановительных работ и входящих в потенциально конкурентный сектор;
- формирование в рамках ОАО "Российские железные дороги" самостоятельных структурных подразделений для осуществления отдельных видов предпринимательской деятельности на железнодорожном транспорте (пассажирских перевозок в дальнем следовании и пригородном сообщении, отдельных специализированных грузовых перевозок, услуг по ремонту технических средств и производству запасных частей, иных видов деятельности не связанных с перевозками) и введение раздельного учета по этим видам деятельности;
- разработку механизма финансовой поддержки пассажирских перевозок на железнодорожном транспорте;
- подготовку и представление в установленном порядке отраслевой подпрограммы федеральной целевой программы "Содействие занятости населения Российской Федерации на 2002-2005 годы" в части, касающейся железнодорожного транспорта;
- определение механизма внешнего и внутреннего контроля проведения структурной реформы на, железнодорожном транспорте, предусматривающего минимизацию риска потери активов и других возможных рисков.
Второй этап реформирования железнодорожного транспорта включает в себя:
- реорганизацию открытого акционерного общества "Российские железные дороги" путем выделения в дочерние акционерные общества самостоятельных структурных подразделений, осуществляющих отдельные виды предпринимательской деятельности на железнодорожном транспорте (пассажирские перевозки в дальнем следовании, отдельные специализированные грузовые перевозки, перевозки пассажиров в пригородном сообщении, услуги по ремонту технических средств и производству запасных частей, а также иные виды деятельности, не связанные с перевозками);
- поэтапное сокращение перекрестного субсидирования;
- создание условий для повышения уровня конкуренции в сфере грузовых и пассажирских перевозок;
- переход к свободному ценообразованию в конкурентных секторах;
- создание условий для приобретения компаниями-операторами магистральных локомотивов;
- привлечение инвестиций для развития железнодорожного транспорта;
- проработку организационно-правовых механизмов и последствий выделения самостоятельных структурных подразделений, осуществляющих грузовые перевозки, из открытого акционерного общества "Российские железные дороги" и рассмотрение вопроса о целесообразности такой реорганизации.
На третьем этапе реформирования железнодорожного транспорта необходимо продолжить привлечение инвестиций для развития железнодорожного транспорта путем продажи пакетов акций дочерних обществ открытого акционерного общества "Российские железные дороги" и других акционерных обществ, созданных на железнодорожном транспорте с участием государственного капитала.
Министерству путей сообщения Российской Федерации совместно с Министерством экономического развития и торговли Российской Федерации, Министерством Российской Федерации по антимонопольной политике и поддержке предпринимательства и с участием иных заинтересованных федеральных органов исполнительной власти обеспечить реализацию структурной реформы на железнодорожном транспорте.
Рекомендовать органам законодательной и исполнительной власти субъектов Российской Федерации:
- принимать в пределах своей компетенции меры по решению задач, предусмотренных Программой структурной реформы на железнодорожном транспорте;
- провести реструктуризацию задолженности предприятий федерального железнодорожного транспорта в бюджеты субъектов Российской Федерации;
- обеспечить полную компенсацию убытков от перевозок пассажиров в пригородном сообщении на федеральном железнодорожном транспорте.
3.2 Услуги транспортных терминалов, портов и аэропортов
Услуги транспортных терминалов - это производственные операции по приемке, перемещению и сдаче грузов. К ним относятся только те операции, которые неразрывно связаны с обслуживанием перевозчика грузов. Услуги портов и аэропортов близки по значению к услугам транспортных терминалов, они включают в себя производственные операции по обработке грузов, обслуживанию пассажиров, морских и речных судов, самолетов.
При наличии большого числа хозяйствующих субъектов, оказывающих услуги морских и речных портов, развитой конкуренции в этой отрасли не имеется. Порты, выделившиеся из государственных пароходств, занимают локальное доминирующее положение на рынке портовых услуг, обладают монопольным правом на портовые механизмы, устройства, территорию, выступают в качестве единственного арендатора государственного имущества. В частности, на рынке портовых услуг субъектами естественной монополии являются ОАО «Азовский морской порт», ГУП «Московский западный порт», ОАО «Хабаровский речной порт» и др.
Сложность регулирования услуг аэропортов предопределена общими проблемами гражданской авиации. Основной показатель объема транспортной работы в авиации - это пассажирооборот. За последние 10 лет он уменьшился в три раза, а число ежегодно перевозимых пассажиров уменьшилось в четыре раза. Гражданская авиация, являясь транспортом общего пользования, практически недоступна для широкого круга пользователей (услугами авиации пользуется не более 5% населения).
Состояние материально-технической базы критическое, т.к. 90% парка воздушных судов морально устарело. Рост цен на аэропортовые услуги (аэронавигационное обслуживание воздушных судов, обслуживание пассажиров в аэропортах, обеспечение авиационной безопасности в зоне аэропорта и пр.) значительно отстает от роста авиационных тарифов и не является определяющим фактором роста стоимости авиабилетов. Основное влияние на тарифы оказывают стоимость авиационного топлива, цены на техническое обслуживание и ремонт.
Государственное ценовое регулирование услуг аэропортов имеет целью приведение уровня аэропортовых сборов и тарифов к уровню экономически обоснованной себестоимости этих услуг. Это позволит сократить перекрестное субсидирование пассажирских перевозок за счет грузовых.
3.3 Услуги транспортировки нефти по нефтепроводам
В нефтяной промышленности трубопроводы подразделяются на магистральные и промысловые.
Магистральный нефтепровод предназначен для транспортировки нефти из районов добычи или хранения до мест потребления (т.е. до нефтеперерабатывающего завода, перевалочных нефтебаз, пунктов налива). Кроме того, нефтепроводы различаются и по техническим показателям (величина рабочего давления в трубопроводе, его протяженность, наличие головных и промежуточных насосных станций и пр.).
Вместе с тем законодательного разграничения между этими трубопроводами пока нет. Применяются СНИПы и ГОСТы, в соответствии с которыми трубопроводы строились, но это вызывает ряд проблем. Например, трубопроводы, построенные как промысловые, со временем реконструируются и подпадают под все технические характеристики магистральных. Другая проблема - наличие в конкретном регионе только одного нефтепровода (например, промыслового). В такой ситуации деятельность его владельца тоже можно признать естественной монополией.
Уже в течение нескольких лет в Государственной Думе РФ рассматривается проект закона «О магистральном трубопроводном транспорте». Предполагается, что данный закон будет распространять свое действие не только на нефтепроводы, но и на газопроводы, а также на трубопроводы, предназначенные для транспортировки других углеводородов (нефтяного попутного газа, газового конденсата, газообразных углеводородов).
В нем предусмотрено, что магистральные трубопроводы являются стратегическими объектами федерального значения. Магистральный трубопровод рассматривается как единый комплекс сооружений, поэтому право собственности на него не разделяется по отдельным объектам. Предусмотрены некоторые ограничения в пользовании магистральными трубами, в частности, стандартизация и сертификация оборудования, лицензирование деятельности операторов (тех, кто оказывает услуги по транспортировке углеводородов).
В законе целесообразно также, на мой взгляд, ввести лицензирование для проектных и строительных организаций; определить особенности землепользования, связанные с эксплуатацией магистральных трубопроводов. Сейчас нередки случаи строительства садовых домиков и прочих сооружений в охранной зоне, что чрезвычайно опасно.
Однако основной недостаток законопроекта в том, что отличительные черты магистрального трубопровода в нем по-прежнему не определены.
Транспортировка нефти и нефтепродуктов разделяется на несколько технологически неотделимых процессов, для каждого из которых устанавливаются свои тарифы (например, прием, перевалка, слив нефти в трубопроводную систему в начале маршрута и сдача, налив и перевалка нефти в конце маршрута).
3.4 Транспортировка газа по трубопроводам
К сфере естественной монополии относится транспортировка газа и по магистральным, и по газораспределительным трубопроводам. Магистральные газопроводы входят в газотранспортную систему ОАО «Газпром» и предназначены для транспортировки газа от места добычи до газораспределительных сетей. В нашей стране 90% всего газа добывается на севере Западной Сибири, а основные потребители расположены в основном в европейской части. Единственно возможным способом доставки природного газа является трубопроводный транспорт. Субъектами естественной монополии в этой сфере являются газотранспортные организации (магистральные трубопроводы) и газораспределительные организации (владельцы распределительных сетей).
В настоящее время устанавливаются тарифы на перемещение и передачу газа по магистральным газопроводам на территории Российской Федерации.
Из концепции реформирования:
Для
организации
свободного
рынка газа
необходим ряд
организационных
и структурных
преобразований,
обеспечивающих
равные условия
для всех участников
рынка.
Главной
задачей является
создание условий
свободной
конкуренции,
прежде всего,
необходимо
обеспечить
равенство
условий при
получении
доступа всех
производителей
газа к газотранспортной
системе ОАО
"Газпром",
введение единых
тарифов на
транспортировку
для всех субъектов
газового рынка.
Естественно
- монопольные
виды деятельности
и, в первую очередь,
транспортировка
газа должны
контролироваться
государством,
что невозможно
без ясного
понимания
ценообразования,
структуры
издержек
производства.
При создании рынка газа необходимо использовать преимущества сложившейся технологической системы диспетчеризации и управления Единой системой газоснабжения, исключив при этом корпоративный монополизм.
С этой целью предлагается:
Выделение в составе ОАО "Газпром" Центрального производственно-диспетчерского управления (ЦПДУ) в 100% дочернюю компанию - ОАО "Ространсгаз".
Цель выделения - создание равных условий доступа к газотранспортной системе для всех субъектов газового рынка, эффективное и надежное функционирование системы магистрального транспорта и хранения газа в интересах всех участников рынка.
Функции ОАО "Ространсгаз":
- обеспечение надежности функционирования единой системы газоснабжения;
- диспетчеризация транспорта газа (необходимо постепенное разделение диспетчерской и производственной составляющей, в настоящее время объединяемых в ЦПДУ ОАО "Газпром");
- заключение контрактов на транспорт газа со всеми пользователями услуг по транспорту газа, в том числе и с ОАО "Газпром";
- обеспечение оптимизации транспортных схем;
- коммерческая балансировка газа в системе, осуществляемая на рыночных и недискриминационных принципах;
- разработка текущих и на перспективу до двух лет планов работы газотранспортной системы с учетом деятельности всех производителей газа;
- обеспечение доступа пользователей к газотранспортной сети при работе краткосрочного рынка газа;
- участие в обосновании перспективных планов (на период более двух лет) работы газотранспортной сети с учетом запросов всех пользователей.
- передача компании ОАО "Ространсгаз" естественно-монопольного вида деятельности - транспорта и хранения природного газа с переводом ей на баланс всех основных фондов по транспортировке и хранению. Цель передачи - обеспечение экономически обоснованной и эффективной системы оплаты услуг по транспортировке газа, контролируемой государством.
Функции ОАО "Ространсгаз" как газотранспортной компании:
- поддержание работоспособности системы транспортировки и хранения газа (осуществление необходимых работ, ремонты и замена оборудования и т.п.);
- транспортировка и хранение природного газа
- подготовка расчетных тарифов с учетом требуемых инвестиций для последующего их утверждения;
- обеспечение развития системы транспортировки и хранения газа в соответствии с перспективными планами.
Создание Координатора рынка газа
Для обеспечения
сбалансированных
действий субъектов
газовой отрасли
на регулируемой
и нерегулируемой
части газового
рынка, развития
рынка в целом,
требуется
создание и
эффективное
функционирование
независимого
координирующего
органа.
С этой
целью предполагается
создание
некоммерческой
организации
"Координатор
рынка газа".
При создании
Координатора
рынка газа
необходимо
использовать
потенциал и
опыт самих
участников
рынка.
Координатор
рынка газа
может быть
создан в форме
некоммерческого
партнерства
с участием
производителей
и потребителей
газа, представителей
государства,
структур,
обеспечивающих
функционирование
газового рынка,
в том числе,
ОАО "Ространсгаз".
Функции Координатора рынка газа:
- разработка правил и нормативных документов, действующих на нерегулируемом секторе рынка (сетевого кодекса);
- разработка системы взаимоотношений между субъектами газового рынка;
- внесение в органы исполнительной власти необходимых предложений по развитию рынка;
- согласование тарифов, устанавливаемых ФЭК России на основании представления ОАО "Ространсгаз".
- участие в создании торговых площадок, газовых бирж, помощь в проведении региональных тендеров на поставку газа и т.д.;
- контроль за публичностью осуществления взаимодействия субъектов газового рынка, исполнением правил и нормативных документов с возможным созданием специализированного Третейского суда;
- участие в разработке планов стратегического развития отрасли.
Ключевым
условием при
создании Координатора
рынка газа
является соблюдение
с самого начала
принципа не
доминирующего
участия в нем
субъектов
рынка, обладающих
основными
объемами газа.
В
качестве критерия
может быть
использован
принцип участия
по величине
добычи/потребления
природного
газа в определенном
объеме (например,
от 5 млрд. куб.
м/год), исходя
из принципа:
один участник
- один голос.
3.5 Услуги по передаче электрической энергии и оперативно-диспетчерскому управлению в электроэнергетике
Такие услуги представляют собой комплекс организационно и технологически связанных действий, обеспечивающих передачу электрической энергии через технические устройства сетей в соответствии с техническими регламентами.
Данные услуги оказываются посредством совокупности электрических сетей, устройств преобразования энергии, средств по технологическому управлению режимами подачи энергии и пр.
Субъектами естественной монополии в этой сфере являются организации, оказывающие услуги по передаче энергии. За услуги по передаче электрической энергии (мощности) по сетям субъектов естественной монополии устанавливаются предельные размеры платы, а также фиксированный уровень цен.
Оперативно-диспетчерское управление в электроэнергетике - это комплекс мер по централизованному управлению технологическими режимами работы технических устройств электростанций, электрических сетей и энергопринимающего оборудования потребителей электрической энергии с управляемой нагрузкой, осуществляемых в целях обеспечения надежного энергоснабжения и качества электрической энергии, соответствующих техническим регламентам и иным обязательным требованиям.
Субъектами оперативно-диспетчерского управления являются:
А) системный оператор Единой энергетической системы России (в настоящее время это ОАО «Системный оператор - Центральное диспетчерское управление Единой энергетической системы»);
Б) иные субъекты оперативно-диспетчерского управления (организации и физические лица), уполномоченные на выдачу оперативных диспетчерских команд и распоряжений.
Предпосылки реформирования электроэнергетики
Еще в 1980-х годах в электроэнергетике страны стали проявляться признаки стагнации: производственные мощности обновлялись заметно медленнее, чем росло потребление электроэнергии. В 1990-е годы, в период общеэкономического кризиса в России, объем потребления электроэнергии существенно уменьшился, в то же время процесс обновления мощностей практически остановился. Общая ситуация в отрасли характеризовалась следующими показателями: По технологическим показателям (удельный расход топлива, средний коэффициент полезного действия оборудования, рабочая мощность станций и др.) российские энергокомпании отставали от своих аналогов в развитых странах. Отсутствовали стимулы к повышению эффективности, рациональному планированию режимов производства и потребления электроэнергии, энергосбережению. В отдельных регионах происходили перебои энергоснабжения, наблюдался энергетический кризис, Существовала высокая вероятность крупных аварий. Отсутствовала платежная дисциплина, были распространены неплатежи. Предприятия отрасли были информационно и финансово "не прозрачными". Доступ на рынок был закрыт для новых, независимых игроков. Все это вызвало необходимость преобразований в электроэнергетике, которые создали бы стимулы для повышения эффективности энергокомпаний и позволили существенно увеличить объем инвестиций в отрасли. В противном случае, при дальнейшем расширении внешнеэкономического сотрудничества, российские предприятия проиграли бы экономическое соревнование не только на зарубежных рынках, но и на внутреннем рынке страны.
Цели и задачи реформы
Основная цель реформирования электроэнергетики России – повышение эффективности предприятий отрасли, создание условий для ее развития на основе стимулирования инвестиций, обеспечение надежного и бесперебойного энергоснабжения потребителей. В связи с этим в электроэнергетике России происходят радикальные изменения: меняется система государственного регулирования отрасли, формируется конкурентный рынок электроэнергии, создаются новые компании. В ходе реформы меняется структура отрасли: осуществляется разделение естественномонопольных (передача электроэнергии, оперативно-диспетчерское управление) и потенциально конкурентных(производство и сбыт электроэнергии, ремонт и сервис) функций, и вместо прежних вертикально-интегрированных компаний, выполнявших все эти функции, создаются структуры, специализирующиеся на отдельных видах деятельности. Генерирующие, сбытовые и ремонтные компании в перспективе станут преимущественно частными и будут конкурировать друг с другом. В естественномонопольных сферах, напротив, происходит усиление государственного контроля. Таким образом, создаются условия для развития конкурентного рынка электроэнергии, цены которого не регулируются государством, а формируются на основе спроса и предложения, а его участники конкурируют, снижая свои издержки.
Цели и задачи реформы определены постановлением Правительства от 11 июля 2001 г. № 526 "О реформировании электроэнергетики Российской Федерации".С учетом последующих изменений в нормативно-правовой базе цели и задачи реформирования были конкретизированы в "Концепции Стратегии ОАО РАО "ЕЭС России" на 2005-2008 гг. "5+5".
Структура отрасли в 2000 году
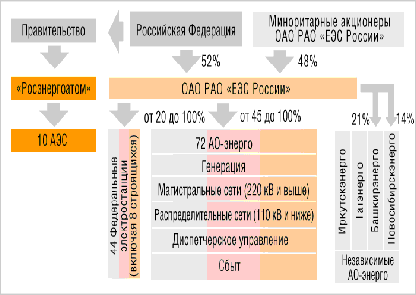
Реорганизация ОАО РАО "ЕЭС России"
Реорганизация ОАО РАО "ЕЭС России" станет логичным завершением реформирования электроэнергетики и создания новой демонополизированной структуры отрасли. В условиях развития конкурентных отношений между новыми самостоятельными участниками рынка электроэнергии ОАО РАО "ЕЭС России" прекращает свою деятельность в качестве "государственной монополии" и будет преобразовано в ряд государственных и частных компаний. В соответствии с решениями совета директоров ОАО РАО "ЕЭС России" от 28 июля, 30 августа, 22 сентября и 27 октября 2006 г., от 2 марта 2007 г., реорганизация Общества проводится в два этапа:
Первый этап, в рамках которого из ОАО "РАО "ЕЭС России" выделены ОАО "ОГК-5" и ОАО "ТГК-5", завершен 3 сентября 2007 года. Эти компании были выбраны для обособления в ходе первого этапа реорганизации, поскольку были в максимальной степени готовы к полноценному самостоятельному функционированию, реализации перспективных инвестиционных проектов, успешно провели эмиссии дополнительных акций и привлекли в акционерный капитал стратегических инвесторов и инвестиции в развитие. Акционеры ОАО РАО "ЕЭС России" в результате первой реорганизации в дополнение к принадлежащим им акциям ОАО РАО "ЕЭС России" получили акции ОАО "ОГК-5" и ОАО "ТГК-5" пропорционально своей доле в уставном капитале энергохолдинга. При этом число акций ОАО РАО "ЕЭС России", принадлежащее им, осталось неизменным. Доля Российской Федерации в уставном капитале ОАО "ОГК-5" по завершении первого этапа реорганизации составила 26,43%, в капитале ОАО "ТГК-5" – 25,09%.
В ходе второго этапа (окончание – 1 июля 2008 г.) завершатся структурные преобразования активов энергохолдинга, произойдет обособление от ОАО РАО "ЕЭС России" всех компаний целевой структуры отрасли (ФСК, ОГК, ТГК и др.) и прекращение деятельности головного общества ОАО РАО "ЕЭС России".
Выбор двухэтапной схемы вызван необходимостью в ходе первой реорганизации оценить способность крупных частных генерирующих компаний самостоятельно привлекать инвестиции, управлять своим развитием, участвовать в работе оптового рынка электроэнергии, а для ТГК – и в сегменте тепловой энергии. Последовательное, в два этапа, реформирование ОАО РАО "ЕЭС России" также вызвано необходимостью отработки механизма реорганизации Общества.
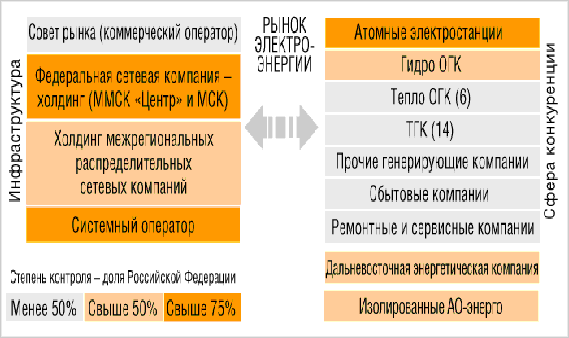 Целевая
структура
отрасли
Формируемые в ходе реформы компании представляют собой предприятия, специализированные на определенных видах деятельности (генерация, передача электроэнергии и другие) и контролирующие соответствующие профильные активы. По масштабу профильной деятельности создаваемые компании превосходят прежние монополии регионального уровня: новые компании объединяют профильные предприятия нескольких регионов, либо являются общероссийскими.
Так, магистральные сети переходят под контроль Федеральной сетевой компании, распределительные сети предполагается интегрировать в межрегиональные распределительные сетевые компании (МРСК), функции и активы региональных диспетчерских управлений передаются общероссийскому Системному оператору.
Активы генерации также объединяются в межрегиональные компании, причем двух видов: генерирующие компании оптового рынка (оптовые генерирующие компании – ОГК) и территориальные генерирующие компании (ТГК). ОГК объединяют электростанции, специализированные на производстве почти исключительно электрической энергии. В ТГК входят главным образом теплоэлектроцентрали (ТЭЦ), которые производят как электрическую, так и тепловую энергию. Шесть из семи ОГК формируются на базе тепловых электростанций, а одна ("ГидроОГК") – на основе гидрогенерирующих активов. Тепловые ОГК построены по экстерриториальному принципу, в то время как ТГК объединяют станции соседних регионов.
Процесс реформирования АО-Энерго начался в 2003 году с реализации нескольких пилотных проектов: реформирования ОАО "Калугаэнерго", ОАО "Орелэнерго", ОАО "Брянскэнерго", ОАО "Тулэнерго". Наиболее активно структурные преобразования начали осуществляться в 2004 году. Процесс реформирования затронул более 30 компаний. К апрелю 2004 года была завершена процедура реорганизации первой региональной энергокомпании – ОАО "Калугаэнерго", а к концу года разделены по видам деятельности 5 АО-Энерго.
В том же 2004 году началось создание новых межрегиональных компаний. В последние месяцы 2004 года были созданы (прошли государственную регистрацию) первые три ОГК и две ТГК. В тот же период (в октябре 2004 года) Совет директоров ОАО РАО "ЕЭС России" принял решение об учреждении четырех МРСК. В 2004 году также была практически сформирована новая вертикаль оперативно-диспетчерского управления: функции региональных диспетчерских управлений были переданы (за некоторым исключением) от АО-Энерго Системному оператору.
В 2005 году процесс реформирования охватил большинство АО-Энерго, причем значительная их часть к концу года была разделена. В этом же году учреждено большинство оставшихся межрегиональных компаний: к марту зарегистрирована последняя из семи ОГК, к августу – тринадцать из четырнадцати ТГК, созданы четыре МРСК.
В декабре 2007 – январе 2008 года закончено формирование целевой структуры всех тепловых ОГК и ТГК, завершен первый этап консолидации ОАО "ГидроОГК". Закончен процесс выделения сетевых компаний. На базе реорганизованных АО-Энерго созданы все 56 магистральных сетевых компаний.
В 2007 году, в соответствии с решением совета директоров ОАО РАО "ЕЭС России" о переконфигурации МРСК от 27 апреля 2007 года и распоряжением Правительства России № 1857-р от 27 декабря 2007 года, число МРСК увеличено до 11 (без учёта МРСК Дальнего Востока).
3.6 Методы государственного регулирования деятельности субъектов естественных монополий:
Ценовое (тарифное) регулирование
Государственное регулирование деятельности естественных монополистов имеет целью достижение баланса интересов потребителей и субъектов естественных монополий и учет социальных факторов при установлении или изменении тарифов. Согласно ст. 424 ГК РФ оно применяется только в случаях, установленных законом. Исключительное право на установление тарифов и (или) их предельного уровня имеют органы регулирования естественных монополий (в настоящее время это Федеральная служба по тарифам).
Единая политика цен на услуги субъектов естественных монополий остается прерогативой Правительства РФ. Тарифы устанавливаются исходя из обоснованности затрат естественных монополистов на производство товаров (услуг). При этом учитываются издержки реализации услуг, налоги, потребность в инвестициях, стоимость основных производственных средств. Важно понимать, что тарифы должны устанавливаться индивидуально для каждого конкретного субъекта, а не для определенного вида деятельности.
3.7 Государственный контроль в сферах естественных монополий
Государственный контроль осуществляется за действиями, которые могут сдерживать экономически оправданный переход товарного рынка из состояния естественной монополии в состояние конкурентного рынка.
Предварительный государственный контроль.
Требуется представить в Федеральную антимонопольную службу ходатайство о даче согласия на совершение соответствующей сделки. Контролю подлежат три группы сделок естественных монополистов:
1) сделки, в результате которых субъект естественной монополии приобретает право собственности на основные средства или право пользования основными средствами, не предназначенными для производства (реализации) товаров (в отношении которых применяется регулирование), если их балансовая стоимость больше 10% собственного капитала субъекта естественной монополии по последнему утвержденному балансу;
2) инвестиции субъекта естественной монополии в производство (реализацию) товаров, в отношении которых не применяется регулирование, если инвестиции превышают 10% собственного капитала субъекта естественной монополии;
3) продажа, аренда и другие сделки, если хозяйствующий субъект приобретает право собственности либо владения, пользования частью основных средств субъекта естественной монополии, предназначенных для производства (реализации) товаров, в отношении которых применяется тарифное регулирование, если их стоимость превышает 10% собственного капитала субъекта естественной монополии .
Перечисленные сделки государством фактически не контролируются. Это обусловлено тем, что практически все естественные монополисты обладают крупными активами, и даже значительные капиталовложения или расходы, как правило, не превышают 10% стоимости этих активов.
Последующий государственный контроль.
Требуется представить уведомление о совершенной сделке в 30-дневный срок. Для осуществления контроля орган регулирования вправе запрашивать у хозяйствующих субъектов информацию о лицах, располагающих более 10% голосов в их уставных капиталах. Контролю подлежат две группы сделок:
1) лицо (группа лиц) приобретает акции (доли) в уставном (складочном) капитале субъекта естественной монополии, в том числе по договорам поручения, доверительного управления, залога, в размере более 10% общего числа голосов;
2) субъект естественной монополии приобретает более 10% общего количества голосов в уставном капитале другого хозяйствующего субъекта.
Существуют и другие способы государственного воздействия на деятельность субъектов естественной монополии. Один из них - ведение Реестра субъектов естественных монополий, в отношении которых осуществляются государственное регулирование и контроль , поскольку любое государственное воздействие возможно только после включения организации в соответствующий раздел реестра. Этим Реестр субъектов естественной монополии отличается от Реестра хозяйствующих субъектов, доля которых на рынке определенного товара превышает 35%. (Временное положение о Реестре субъектов естественных монополий, в отношении которых осуществляются государственное регулирование и контроль, утв. Приказом ФСТ России от 26 августа 2004 г. N 59.)
Заключение
И так, теперь мы знаем что представляют собой естественные монополии и когда они начали появляться. Мы разобрали их сущность, регулирование их деятельности со стороны государства.
Также, мы знаем, что объекты имеющиеся естественными монополиями предоставляют услуги такие как:
- железнодорожные перевозки
- почтовая и электрическая связь
- услуги портов, терминалов и аэропортов
- передача тепловой и электрической энергии
- транспортировка природного газа и нефти по трубопроводами др.
Но выделяются три самые значимые естественные монополии: ОАО Газпром, ОАО РЖД, РАО ЕЭС. При относительно небольшой занятости, производят значительную часть ВВП государства и они наиболее привлекательны для инвестиционных программ.
Мы теперь знаем, что регулирование естественных монополий – одна из важнейших задач государства. И к решению этой задачи подходили не только с практической, но и с теоретической стороны, что обусловлено публикацией большого количества теоретических трудов как зарубежных, так и отечественных авторов.
Список используемой литературы:
Барышева А.В., Сухотин Ю.В., Богачев В.Н. и др. Монополизм и антимонопольная политика. М.: Наука, 1993.
Борисов А.Б. Большой экономический словарь. 2-е изд. перераб. и доп. М.: Книжный мир, 2006.
Булатов А.С. Экономика: учебник. М.: Экономистъ, 2005.
Журавлева Г.П. Экономика: учебник. М.: Юристь, 2001.
Конкуренция и антимонопольное регулирование: учебное пособие для вузов. С.Б. Авдашева, В.А. Аронин, И.К. Ахполов и др.; под ред. А.Г. Цыганова. М.: Логос, 1999.
Конституция Российской Федерации, ст. 8
Лившиц А.Я. Введение в рыночную экономику. М.: Изд-во «Станкин», 1992.
Липсиц И.В. Экономика: учебник для вузов. М.: Омега-Л, 2004.
Макконелл К. Р., Брю С. Л.. Экономикс. М.: ИНФРА-М, 1993.
Ю.А. Метелева Правовое регулирование ценообразования в сфере естественных монополий: Журнал Российского права №10 2006
Микроэкономика. Теория и российская практика: учебное пособие / Под ред. Грязновой А.Г., Юданова А.Ю. М.: КНОРУС, 2005.
Никифоров А. Изменения в законе "О конкуренции..." и борьба с установлением монопольных цен // Вопросы экономики , 1995. №11.
Нуреев P.M. Курс микроэкономики. М.: Издательская группа НОРМА—ИНФРА•М, 2000.
Политика поддержки конкуренции: антимонопольное регулирование и реструктуризация в отраслях естественных монополий: учебное пособие / Под ред. Авдашевой. М.: Издательский дом «Новый учебник», 2004.
Райзберг Б.А., Лозовский Л.Ш., Стародубцева Е.Б. Современный экономический словарь. 5-е изд., перераб. и доп. М.: ИНФРА-М, 2006.
Рузавин Г.И. Основы рыночной экономики: учебное пособие для вузов. М.: Банки и биржи, ЮНИТИ, 1996.
Сидоров, В.А. Общая экономическая теория: Учебник для вузов. М.: «Издательство «Элит», 2006.
Современная экономика. Лекционный курс. Многоуровневое учебное пособие. Ростов н/Д: изд-во «Феникс», 2002.
Фишер С., Дорнбуш Р., Шмалензи Р. Экономика: пер. с англ. Со 2-го изд. М.: «Дело ЛТД», 1993.
Экономика. Словарь терминов. Экзаменационные ответы. М.: «Буклайн», 2006.
Министерство РФ по антимонопольной политике. Каталог политической системы общества // Russian Information Network: URL: state.rin/cgi-bin/main.pl?r=98
Федеральный Закон от 17.08.1995 N 147-ФЗ (ред. от 04.05.2006) "О естественных монополиях" (принят ГД ФС РФ 19.07.1995) // Консультант Плюс: URL: base.consultant/cons/cgi/online
Экспертный институт. Естественные монополии // «Газета.Ru»: URL: www.gazeta/2006/12/20/oa_227149.shtml