Безработица
Причины изменения оборотных активов ООО " Техно-Мир " в 2006 году.
Таблица 3
|
Причины увеличения оборотных средств |
сумма руб. |
причины уменьшения оборотных средств |
сумма руб. |
|
Чистая прибыль (после уплаты налогов) |
9262899 | 1. Расходы за счет прибыли, оставшейся в распоряжении предприятия | 17662970 |
|
2. Амортизационные отчисления (износа) |
761546 | 2. Капитальные вложения | 1854054 |
|
3. Прирост собственных средств |
390071 | 3. Долгосрочные финансовые вложения | 1078132 |
|
4. Увеличение задолженности по кредитам и займам |
4. Уменьшение задолженности по кредитам и займам | ||
|
5. Увеличение кредиторской задолженности |
26270615 | 5. Уменьшение кредиторской задолженности | |
|
ВСЕГО |
40195131 | ВСЕГО | 20595156 |
Баланс отклонений:
19599975=40195131-20595156
Увеличение оборотных активов произошло за счет прироста собственных средств на 3900071 рублей и за счет увеличения кредиторской задолженности на 26270615 рублей. Капитальные вложения за отчетный период составили 1854054 рубля.
Штрафы, пени, уплаченные за счет чистой прибыли в 2006 г. составили штрафы, пени, уплаченные за счет чистой прибыль составили 1317468 рублей. Материальная благотворительная помощь и др. расходы составили 16305502 рублей.
Рассмотрим состав и движение производственных запасов в ООО " Техно-Мир " за 2005 - 2006 годы.
Состав и движение производственных запасов в ООО " Техно-Мир " в 2006 году.
Таблица 4
|
Показатели |
Остаток на начало года |
Посту-пило руб. |
Израсхо-довано руб. |
Остаток на конец года | Остаток на конец года | ||
|
Сумма руб. |
Уд.вес % |
Сумма руб. |
Уд.вес % |
В днях расх. | |||
|
1.Закупаемый товар 2.Топливо 3.Тара 4.Запасные части для ремонта. 5.Малоценные и быстроизнашивающиеся предметы. 6. Прочие материалы |
11240067 3200790 450627 25800 448263 2077180 |
64 18 3 0,1 3 11,9 |
8344573 5438712 300210 293500 520747 72608957 |
12075960 4959202 730437 193570 95880 74103622 |
7508680 3680300 20400 125730 873130 582515 |
59 28 0,1 1 7 4,9 |
223 267 10 233 777 3 |
|
Всего |
17442727 | 100 | 87506699 | 92158671 | 12790755 | 100 | 50 |
Больших товара замедляют процесс оборота против 30 дней по нормативу сказывается на финансовом положение предприятия. Большая доля в запасах товара составляет неликвидный товар. Анализ малоценных быстроизнашивающихся предметов на складах предприятия (777 дн.) также свидетельствуют о большом объеме неликвида, а именно: морально устаревшие калькуляторы и телефонные аппараты, бракованные инструменты и т.д. которые составили 3460 рублей.
Большой запас топлива (на 267 дней) объясняется тем, что по приказу Главы администрации ООО «Техно-Мир» должен обеспечивать топливом сельские районы во время посевной компании в счет взаимозачетов с местным бюджетом.
Важнейшим этапом анализа финансового состояния предприятия является изучения показателей оборачиваемости оборотных активов фирмы, позволяющих охарактеризовать эффективность их использования. Изучение и анализ оборачиваемости оборотных активов имеет важное значение, так как от скорости их оборота в прямой зависимости находятся такие важные показатели, как объем реализации продукции, работ, услуг.
Проанализируем данные оборачиваемости оборотных активов в ООО " Техно-Мир " за 2005 - 2006 годы.
Анализ оборачиваемости оборотных активов в ООО " Техно-Мир " за 2005 - 2006 годы.
Таблица 5
|
Показатели |
фактически | Отклонения | |
| 2005 год | 2006 год | (+,-) | |
|
1. Выручка от реализации (работ, услуг), без НДС и акцизов, рублей |
52391498 | 72608957 | + 20217459 |
|
2. Однодневная реализация, руб. |
145531,9 | 201691,5 | +56159,6 |
|
3. Средняя стоимость оборотных средств, рублей |
31592291 | 3247381,5 | +1155090,5 |
|
4. Средняя стоимость оборотных активов, рублей |
48535429 | 73132276 | +24596847 |
|
5. Продолжительность одного оборота оборотных активов, дни |
336 | 364 | +28 |
|
6. Продолжительность одного оборота материальных оборотных средств, дни |
225 | 164 | -61 |
По сравнению с прошлым годом продолжительность оборота оборотных активов замедлилась на 28 дней, что может провести к ухудшению финансового положения предприятия. Следствием этого явилась необходимость привлечения дополнительных средств в хозяйственных оборотах в размере 5590888 рублей (201691,5*2,2). Ускорение оборачиваемости материальных оборотных средств на 61 день позволяет предприятию свободно использовать в обороте 27066999 рублей (расчет 201691,5*(-61)*2,2). Для расчета этих показателей нам понадобились следующие коэффициенты:
2005 год.
1) коэффициент оборачиваемости 52391498 = 1,6
материальных оборотных средств 31592291
2) коэффициент оборачиваемости 52391498 = 0,07
оборотных активов 48535429
2006 год.
1) коэффициент оборачиваемости 72608957 = 2,2
материальных оборотных средств 32747381,5
2) коэффициент оборачиваемости 72608957 = 0,99
оборотных активов 7312276
Следующим этапом работы будет изучение состава и структуры финансовых ресурсов ООО " Техно-Мир ".
2.2 Оценка состава и структуры оборотных активов, финансовых ресурсов предприятия, состояния дебиторско - кредиторской задолженности.
Значительный удельный вес дебиторской задолженности в составе оборотных активов определяет особое место ее в оценке оборачиваемости. В наиболее общем виде изменения в объеме дебиторской задолженности за год могут быть охарактеризованы данными баланса.
Существуют некоторые общие рекомендации, позволяющие бухгалтеру управлять дебиторской задолженностью:
контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолженностям;
по возможности ориентироваться на большое число покупателей целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
следить за соотношением дебиторской и кредиторской задолженности;
используется способ предоставления скидок при досрочной оплате.
При анализе оборотных активов и особенно дебиторской задолженности следует иметь в виду, что в условиях инфляции всякая отсрочка платежа приводит к тому, что фирма реально получает лишь часть стоимости реализованного товара. Отсюда роль и значение этого раздела анализа для жизнедеятельности любого предприятия.
Формирование имущества предприятия осуществляет за счет собственных и заемных средств, состояние и движение которых представлено в пассиве бухгалтерского баланса. Соотношение собственных и заемных средств характеризующих финансовое положение предприятия.
Характеристика источников финансирования имущества предприятия, а также структуры и соотношения собственных и заемных средств ООО " Техно-Мир " за 2005 - 2006 год.
Состав и структура финансовых ресурсов ООО " Техно-Мир " за 2005 - 2006 год.
Таблица 6
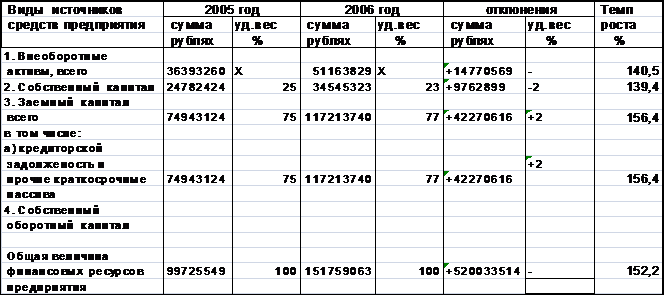
Анализируя данные можно сделать вывод о том, что выросшая на 52033514 рублей стоимость имущества предприятия увеличилась за счет роста заемного капитала на 56,4%. В конце года удельный вес источников собственных средств за отчетный от общей стоимости имущества ООО " Техно-Мир " снизился с 25% до 23%. Собственный оборотный капитал ООО " Техно-Мир " отсутствует, что отрицательно сказывается на финансовом положение предприятия. Это значит, предприятие в своей деятельности использует только заемный капитал. Также характеристику источников финансирования имущества предприятия, также структуры и соотношения собственных и заемных средств в ООО " Техно-Мир " за 2005 - 2006 годы можно представить на рисунке.
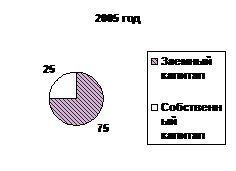
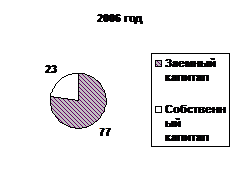
Рисунок 1 Динамика состава и структуры финансовых ресурсов ООО " Техно-Мир " за 2005 - 2006г.
В финансовом анализе важное место занимает анализ состояния дебиторской и кредиторской задолженности, под которой подразумевается не только задолженность поставщикам, но и краткосрочные кредиты, займы, расчетам с бюджетом и прочие пассивы.
Большое значение имеет анализ задолженности в разрезе сроков погашения обязательств. Как правило, при этом задолженность делится на две большие группы: долгосрочную и краткосрочную.
Такое деление важно при анализе ликвидности, главной целью которого является выявление способности предприятия погасить свои обязательства. Одним из главных инструментов анализа ликвидности является вычисление ряда коэффициентов ликвидности: абсолютной, критической, текущей.
Деление дебиторской задолженности на долгосрочную и краткосрочную важно при анализе активов фирмы и их оборачиваемости.
Удельный вес оборотных активов показывает, какую долю своих активов предприятие не использует в производственном обороте. Коэффициенты оборачиваемости показывают сколько раз определенные виды активов прошли через производственный оборот.
Таким образом, чисто методологический вопрос деление задолженности на долгосрочную и краткосрочную очень важен для финансового анализа.
Рассмотрим состав дебиторской и кредиторской задолженности на ООО " Техно-Мир " за 2005 - 2006 годы.
Состав дебиторской и кредиторской задолженности ООО " Техно-Мир " за 2005 - 2006 год. (руб.)
Таблица 7
|
Виды дебиторской задолженности |
На конец года | Отклоне-ния | Виды кредиторс-кой задолженности | Отклонение на конец года | |||
| 2005 | 2006 | (+,-) | 2005 | 2006 | (+,-) | ||
|
1.Дебиторская задолженность в том числе: |
2411785 | 53744705 | +29568920 |
Кредиторская Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |