Основы организации и функционирования предприятия
где МЗ - материальные затраты, руб.
МЗ = 1131418,89 + 366632,82 = 1498051,71 руб.
4.6 Расчет стоимости работ
ПН = (ФЗП · 95%) / 100% (руб.),
где ПН - плановые накопления, руб.
ПН = (258192,13 · 95%) / 100% = 245282,52руб.
С раб = МЗ + ПН (руб.),
где Сраб - стоимость работ.
Сраб = 1498051,71+ 245282,52 = 1743334,23 руб.
5. Сумма плановых затрат на производство работ
Коллектив предприятия заинтересован в снижении затрат на производство работ, так как это увеличивает прибыль оставшуюся в его распоряжении. Для снижения затрат разрабатывается план внедрения организационно - технических мероприятий. По каждому мероприятию рассчитывается сумма экономического эффекта.
5.1 Мероприятие №1
Сокращение стоимости материалов
Суть мероприятия: бригада усовершенствовала процесс погрузо-разгрузочных работ. В результате эти потери материалов снизились на П черный щебень = 73,5%, П вязкий битум = 74,5%.
Таблица 5.1
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Объем материалов | Vм | т | V1 = 2500,53 | V2 = 2450,52 |
| 2 | Процент потерь материала | P | % | P1= 3% | P2 = 0,79% |
| 3 | Планово - расчетная цена единицы объема материала | Цм | руб. | Ц1 = 58,5 | Ц2 = 58,5 |
Расчеты:
Р2 = Р1 - (П% / 100%) · Р1 (%),
где Р - процент потерь материала, %;
П - величина снижения процента потерь материала, %.
Р2 = 3% - (73,5% / 100%) · 3% = 0,79 %.
Расчет экономического эффекта.
1. Количество сэкономленного материала за счет сокращения потерь:
ΔV = ( (Р1 - Р2) / 100%) · V1 (м.),
где V - объем материала, (м).
ΔV = ( (3% - 0,79%) / 100%) · 2500,53 = 50,01 м
V2 = V1 - ΔV (м.).
V2 = 2500,53 - 50,01 = 2450,52 м.
2. Экономия затрат на материалы:
Эм = ΔV · Цм (руб.),
где Эм - экономия материала.
Эм = 50,01· 58,5 = 2925,59 руб.
Вывод: В результате проведения мероприятия по сокращению стоимости материалов за счет усовершенствования процесса погрузо-разгрузочных работ потери черного щебня снизились на 73,5%.
Экономический эффект от проведённого мероприятия:
1. Количество сэкономленного материала - 50,01 м
2. Экономия затрат на материал - 2925,59 руб.
Данное мероприятие проведено успешно, так как была достигнута главная цель - снижение потерь материалов.
Таблица 5.2
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Объем материалов | Vм | т | V1 = 150,49 | V2 = 148,99 |
| 2 | Процент потерь материала | P | % | P1 = 3% | P2 = 0,75% |
| 3 | Планово - расчетная цена единицы объема материала | Цм | руб. | Ц1 =3900 | Ц2 = 3900 |
Расчеты:
Р2 = 3% - (74,5% / 100%) · 3% = 0,75 %.
Расчет экономического эффекта.
1. Количество сэкономленного материала за счет сокращения потерь:
ΔV = ( (3% - 0,73%) / 100%) · 150,49 = 1,50 т.
V2 = 150,49 - 1,50 = 148,99 т.
2. Экономия затрат на материалы:
Эм = 1,50 · 3900 = 58,50 руб.
Вывод: В результате проведения мероприятия по сокращению стоимости материалов за счет усовершенствования процесса погрузо-разгрузочных работ потери вязкого битума снизились на 74,5%.
Экономический эффект от проведённого мероприятия:
1. Количество сэкономленного материала - 1,50 т.
2. Экономия затрат на материал - 58,50 руб.
Данное мероприятие проведено успешно, так как была достигнута главная цель - снижение потерь материалов.
5.2 Мероприятие № 2
Сокращение затрат на эксплуатацию машин
Суть мероприятия: модернизация строительных машин увеличивает ее производительность на 4,6%.
Таблица 6
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Планово - расчетная цена одной машино-смены | Цм-см | руб./м-см | Ц1м-см = 480 | Ц2м-см = 480 |
| 2 | Количество работы машин | Км-см | м-см | К1м-см = 37 | К2м-см = 35,3 |
| 3 | Затраты на модернизацию машин | Змод | руб. | 500 | - |
Ен = 0,16; ΔП = 4,6%.
Расчет суммы экономического эффекта:
1. Сокращение числа машино-смен за счет повышения производительности машин:
ΔКм-см = (ΔП% / 100%) · К1м-см (м-см.),
где ΔКм-см - количество работы машин;
ΔП - величина увеличения производительности строительных машин.
ΔКм-см = (4,6% / 100%) · 37 = 1,7 м-см.
К2м-см = К1м-см - ΔКм-см (м-см.)
К2м-см = 37 - 1,7 = 35,3 м-см.
2. Снижение расходов на эксплуатацию машин:
Эм = ΔКм-см · Цм-см - Ен · Змод (руб.),
где Эм - снижение расходов на эксплуатацию машин, руб.;
Цм-см - планово - расчетная цена одной машино-смены, руб.;
Ен - нормативный коэффициент нормативности вложений;
Змод - затраты на модернизацию, руб.
Эм = 1,7 · 480 - 0,16 · 600 = 720 руб.
Вывод: В результате проведения мероприятия по сокращению затрат на эксплуатацию строительных машин за счет их модернизации увеличена производительность на 4,6%.
Экономический эффект от проведённого мероприятия:
1. Сокращено число машино-смен за счет повышения производительности строительных машин на 1,7 м-см.
2. Снижены расходы на эксплуатацию - 720 руб.
Данное мероприятие проведено успешно, так как была достигнута главная цель - сокращение затрат на эксплуатацию строительных машин. Благодаря модернизации машин повысилась их производительность, за счет которой снизилось число машиносмен.
5.3 Мероприятие № 3
По сокращению накладных расходов
Суть мероприятия: накладные расходы сокращаем за счет ликвидации внутрисменных потерь рабочего времени на Р%.
Таблица 7
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | Процент потерь рабочего времени | Р | % | Р1 = 3,55% | 3,55% |
| 2 | Число рабочих дней | Др | Дни | Др1 = 22 | Др2 = 21,22 |
| 3 | Число рабочих | Чр | Человек | Чр1 = 20 | Чр2 = 20 |
Р = 3,55%; К уд. = 12.
Расчеты:
Δ Др = (Р / 100%) · Др1 (дни),
где Р - процент потерь рабочего времени, %; Др - число рабочих дней, дни.
Δ Др = (3,55% / 100%) · 22 = 0,78 ≈ 1 дни.
Др2 = Др1 - Δ Др (дни)
Др2 = 22 - 0,78 = 21,22 день.
Расчет суммы экономического эффекта:
1. Сокращение трудозатрат:
ΔТр = (Р / 100%) · Др2 · Чр (чел./дней),
где Тр - трудозатраты, чел./дни;
Чр - численность рабочих, человек.
ΔТр = (3,55 % / 100%) · 21,22 · 20 = 15,07чел./дни.
2. Экономия условно-постоянной части накладных расходов:
НР = 1,9 · К уд. · ΔТр (руб.)
НР = 1,9 · 12 · 15,07 = 343,60 руб.
Вывод: В результате проведения мероприятия по сокращению накладных расходов за счет ликвидации внутрисменных потерь рабочего времени на 3,55% экономический эффект составил:
1. Сокращение трудозатрат - 15,07 чел./дней.
2. Экономия условно-постоянной части накладных расходов - 343,60 руб.
Данное мероприятие проведено успешно, так как была достигнута главная цель - сокращение накладных расходов.
5.4 Мероприятие № 4
По сокращению накладных расходов
Суть мероприятия: заключение прямого договора с бригадой транспортных рабочих, доставляющих материал - цемент на строительную площадку, что позволяет сократить простой на 36,5%.
Таблица 8
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Потери времени из - за отсутствия материалов. | Рм | % | Рм1 = 3,55% | Рм2 = 2,25% |
| 2 | Сокращение потерь материалов. | В | % | В = 36,5% | - |
| 3 | Число рабочих дней. | Др | дни | Др1 = 22 | Др2 = 2,77 |
| 4 | Численность рабочих. | Чр | человек | Чр1 = 20 | Чр2 = 20 |
В = 36,5%; К уд. = 12.
Расчет суммы экономического эффекта:
1. Потери времени из-за отсутствия материала после заключения договора:
Рм2 = Рм1 - (В% / 100%) · Рм1 (%),
где Рм - потеря времени из-за отсутствия материалов, %;
В - величина сокращающая простой, %.
Рм2 = 3,55% - (36,5% / 100%) · 3,55 % = 2,25%.
Δ Др = (Рм1/100%) · Др1 (дни)
Δ Др = (3,55% / 100%) · 22 = 0,78 ≈ 1 дня.
Др2 = Др1 - Δ Др (дни)
Др2 = 22 - 0,78 = 21,22 дня.
2. Сокращение трудозатрат составило:
ΔТр = ( (Рм1 - Рм2) / 100%) · Др1 · Чр1 (чел./дней)
ΔТр = ( (3,55% - 2,25%) /100%) · 22 · 20 = 4,4≈ 4 чел./дней.
3. Сокращение условно-постоянной части накладных расходов:
НР = 1,9 · К уд. · ΔТр (руб.)
НР = 1,9 · 12 · 4,4 = 100,32 руб.
Вывод: В результате проведения мероприятия по сокращению накладных расходов за счет заключения прямого договора с бригадой транспортных рабочих, поставляющих цемент на строительную площадку, был сокращен простой на 36,5%.
Экономический эффект от проведённого мероприятия:
1. Потери времени из-за отсутствия материалов снизились на
2. Сокращение трудозатрат составило 4 чел./дней.
3. Сокращение условно-постоянной части накладных расходов - 100,32 руб.
Благодаря сокращению потерь времени на производственный процесс были сокращенны трудозатраты и связанные с ними накладные расходы, что послужило ускорением производственного оборота предприятия, а также снижением затрат на производство работ, а вследствие получением большей прибыли.
5.5 Мероприятие № 5
Сокращение накладных расходов
Суть мероприятия: обучение рабочих смежным профессиям, что позволило повысить их производительность труда. В прошлом году 53% всех рабочих владели смежными профессиями, за счет этого производительность труда увеличилась на 5,5%. В текущем году овладели смежными профессиями 75%.
Таблица 9
| Показатели | Условные обозначения | Единицы измерения | Варианты | ||
| До внедрения мероприятия | После внедрения мероприятия | ||||
| 1 | Численность рабочих. | Чр | человек | Чр1 = 20 | Чр2 = 20 |
| 2 | Число рабочих, владеющих смежными профессиями. |
Чсм |
человек |
Чсм1 = 11 |
Чсм2 = 13 |
| 3 | Прирост производительности труда. |
Пт |
% |
ΔПт1 = 6% |
Пт2 = 6,6 % |
| 4 | Число рабочих дней. | Др | дни | Др1 = 22 | Др2 = 22 |
| 5 | Заработная плата рабочего в смену. | ЗПсм | руб./чел. | ЗПсм1 = 586,80 | ЗПсм2 = 620,25 |
К уд. = 12.
Расчет числа рабочих, владеющих смежными профессиями до внедрения мероприятия:
Чсм1 = (% прошлого года / 100%) · Чр1 (человек)
где Чсм - число рабочих, владеющих смежными профессиями, человек.
Чсм1 = (55% / 100%) · 20 = 11 человек, Чсм2 = (% текущего года / 100%) · Чр1 (человек), Чсм2 = (65%/ 100%) · 20 = 13 человек.
ФЗП рабочих: расчет заработной платы рабочего в смену:
ЗПсм1 = ФЗП / (Чр1 · Др1) (руб.), ЗПсм1 = 258192,13/ (20 · 22) = 586,80руб.
Расчет экономического эффекта:
1. Прирост производительности труда в текущем году:
ΔПт2 = ΔПт1 + ( (Чсм2 - Чсм1) / Чр1) · ΔПт1 (%)
где Пт - прирост производительности труда, %.
ΔПт2 = 6% + ( (13 - 11) / 20) · 6 % = 6,6%
2. Снижение трудоемкости работ за счет повышения производительности труда.
ΔТр = (Пт2/ (100% + Пт2)) ·Чр1 · Др1 (чел./дней)
ΔТр = (6,6% / (100% + 6,6%)) ·20·22 = 2904,07 чел./дней.
3. Экономия накладных расходов, зависящих от трудоемкости.
ΔНР1 = 1,9 · К уд. · ΔТр (руб.), ΔНР1 = 1,9 · 12 · 2904,07 = 66202,80 руб.
4. Условная экономия заработной платы за счет опережения роста производительности труда:
%ΔЗП = ΔПт2 - 0,9 (%)
%ΔЗП = 6,6% - 0,9 = 5,7 %.
ΔЗП = ( (ΔПт2 - %ΔЗП) / (100% + %ΔЗП)) ·Чр1 · Др1 · ЗПсм1 (руб.)
ΔЗП = ( (6,6% - 5,7%) / (100% + 5,7%)) · 20 · 22 · 586,80 = (0,9% / 105,7%) · 20 · 22· 586,80 = 2198,42 руб.
5. Сумма заработной платы в смену после внедрения мероприятия:
ЗПсм2 = ЗПсм1 + ЗПсм1 · (%ΔЗП / 100%) (руб./чел.дней)
ЗПсм2 = 586,80 + 586,80 · (5,7% / 100%) = 620,25 руб./чел.дней.
6. Экономия накладных расходов, зависящих от суммы заработной платы:
ΔНР2 = 0,15 · К уд. · ΔЗП (руб.)
ΔНР2 = 0,15 · 12 · 2198,42 = 3957,16 руб.
7. Общая сумма экономии накладных расходов:
ΔНР = ΔНР1 + ΔНР2 (руб.)
ΔНР = 66212,80 + 3957,16= 70169,96 руб.
Вывод: В результате проведения мероприятия по сокращению накладных расходов за счет обучения рабочих смежным профессиям повысилась производительность труда на предприятии.
Экономический эффект от проведенного мероприятия:
1. Прирост производительности труда в текущем году - 6,6%.
2. Снижение трудоемкости работ - 2904,07 чел./дней.
3. Условная экономия заработной платы за счет опережения роста производительности труда - 2198,42 руб.
4. Общая сумма экономии накладных расходов - 70169,96 руб.
5. Увеличена сумма заработной платы в смену на 620,25 руб.
Данное мероприятие проведено успешно, так как была достигнута главная цель - сокращение накладных расходов за счет их экономии. Была увеличена сумма заработной платы в смену, а также повышена производительность труда на предприятии, за счет которой снижена трудоемкость работ.
5.6 Общая сумма экономии затрат от внедрения организационно-технических мероприятий
Таблица 10
| Мероприятие | Экономия | ||
| Материальные затраты (руб.) | Трудовые затраты (чел./дни) | ||
| 1 | 2 | 3 | 4 |
| 1 | Сокращение стоимости материалов. |
Черный щебень - 2925,59 Вязкий битум - 5850,00 |
- |
| 2 | Сокращение затрат на эксплуатацию машин. | 720 | - |
| 3 | Сокращение накладных расходов за счет ликвидации потерь рабочего времени. | 343,60 | 15,07 |
| 4 | Сокращение накладных расходов за счет сокращения потерь времени из-за отсутствия материалов. | 100,32 | 4,4 |
| 5 | Сокращение накладных расходов за счет увеличения производительности труда. | 70169,96 | 2904,07 |
| Итого: | 80109,47 | 2923,54 | |
5.7 Плановые затраты на производство строительно-монтажных работ
Плановые затраты = материальные затраты - экономия затрат (руб.)
Плановые затраты = 1498051,71 - 80109,47 = 1417942,24 руб.
6. Расчет основных технико-экономических показателей
Таблица 11
| Показатели | Единицы измерения | Результат | |
| 1 | 2 | 3 | 4 |
| 1 | Стоимость работ (Vраб) | руб. | 1743334,23 |
| 2 | Материальные затраты | руб. | 1498051,71 |
| 3 | Сметная прибыль | руб. | 5282,52 |
| 4 | Численность рабочих | чел. | 20 |
| 5 | Число месяцев работы. (Мраб) | мес. | 0,67 |
| 6 | Среднедневная выработка (Вдр.) | руб./чел.мес | 1742894,23 |
| 7 | Фонд заработной платы | руб. | 258192,13 |
| 8 | Среднемесячная заработная плата одного рабочего | руб./чел.мес | 19268,07 |
Расчеты:
Мраб = (Др / 30) (мес.)
Мраб = (20/ 30) = 0,67 ≈ 1 мес.
Вдр = Vраб / (Чр · Др.) (руб./чел.мес.)
Вдр = 1743334,23/ (20 · 22) = 1742894,23 руб./чел.мес.
ЗПсм = ФЗП / (Чр · Мраб) (руб./чел.мес.)
ЗПсм = 258192,13/ (20 · 0,67) = 258192,13/13,4 = 19268,07 руб./чел.мес.
7. Графики
7.1 Смета фонда заработной платы основных рабочих
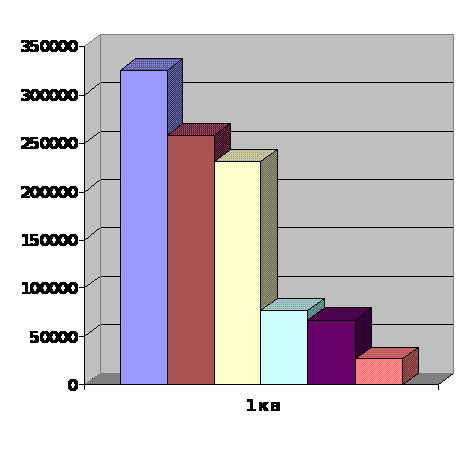
| Цвет | Показатели | Результат (руб.) |
| Фонд заработной платы с отчислениями. | 325322,08 | |
| Фонд заработной платы основных рабочих | 258192,13 | |
| Основная заработная плата основных рабочих | 231313,50 | |
| Премия | 77104,50 | |
| Отчисления во внебюджетные фонды | 67129,94 | |
| Дополнительная заработная плата | 26878,63 |
7.2 Отчисления во внебюджетные фонды
| Цвет | Показатель | Сумма отчислений (руб.) |
| Пенсионный фонд | 51638,42 | |
| Фонд социального страхования | 6 897,18 | |
| Фонд обязательного медицинского страхования (федеральный) | 2840,11 | |
| Фонд обязательного медицинского страхования (региональный) | 5163,84 | |
| Фонд заработной платы | 258192,13 |
7.3 Смета технико-экономических показателей
| Цвет | Технико-экономические показатели | Результат |
| Стоимость работ, руб. | 1743334,23 | |
| Материальные затраты, руб. | 1498051,71 | |
| Плановые затраты, руб. | 1417942,24 | |
| Накладные расходы, руб. | 366632,82 | |
| Материалы, руб. | 733192,01 | |
| Фонд заработной платы с отчислениями, руб. | 325322,08 | |
| Сметная прибыль, руб. | 245282,52 | |
| Экономия затрат, руб. | 80109,47 |
Заключение
В данной нам курсовой работе мы рассчитали сумму материальных затрат на производство работ, которая состоит из отдельных видов затрат:
1. Затрат на материалы
2. Затрат на эксплуатацию строительных машин
Кроме того, мы разработали и внедрили 5 организационно-технических мероприятий (Сокращение стоимости материалов; Сокращение затрат на эксплуатацию строительных машин; По сокращению накладных расходов 1; По сокращению накладных расходов 2; По сокращению накладных расходов 3), которые приводят к увеличению чистой прибыли предприятия.
По каждому из проделанных мероприятий мы рассчитали сумму экономического эффекта.
1. Сокращение стоимости материалов
материальные затраты - руб.
2. Сокращение затрат на эксплуатацию машин
материальные затраты - 384 руб.
3. Сокращения накладных расходов за счёт сокращения потерь времени из-за отсутствия материалов
материальные затраты - 615,6 руб.
трудозатраты - 27 чел./дней
4. Сокращение накладных расходов за счёт ликвидации потерь рабочего времени
материальные затраты - 228 руб.
трудозатраты - 10 чел./дней
5. Сокращение накладных расходов за счёт увеличения производительности труда.
материальные затраты - 1208,4 руб.
трудозатраты - 53 чел./дней
Общая сумма экономических затрат от внедрения организационно-технических мероприятий:
1. Материальные затраты - 5746 руб.
2. Трудозатраты - 90 чел./дней
После проведённых мною расчетов можно сделать вывод, что предприятие является рентабельным. Предприятие заинтересовано в повышении производительности труда, которое приводит к улучшению условий труда, дополнительной прибыли, а значит к получению дополнительного заработка.
Библиографический список
Ардзинов В.Д. Организация и оплата труда в строительстве - М.: ПИТЕР, 2004.
Горфинкель В.Я. Экономика организации - М.: ЮНИТИ ДАНА, 2003.
Налоговый кодекс РФ части первая и вторая.
Степанов И.С. Экономика строительства - М.: ЮРАЙТ, 2006.
Трудовой кодекс РФ.