Эффективность разработки электротехнического изделия
Министерство образования и науки Украины
Донбасский государственный технический университет
Кафедра Экономики и Управления
Курсовая работа
«Эффективность разработки электротехнического изделия»
По дисциплине:
«Основы хозяйствования и управления в условиях рыночной экономики»
Выполнил:
Проверил: доцент кафедры Э и У
Алчевск 2009
Задание на курсовую работу по дисциплине «ОХ и У»
| Наименование показателя | Обозначение | Базовое изделие | Новое изделие | |
|
1. Трудоемкость изготовления, нормо-час: 1) литейные 2) заготовительные 3)сварочные 4) кузнечно-прессовые 5) штамповочные 6) токарные 7) фрезерные 8) сверлильно-расточные 9) обмоточно-изолированные 10) сборочные 11) испытание на герметичность 12) пропиточные 13) слесарные 14) шлифовальные 15) прочие |
100% 2% 10% 1% 7% 20% 4% 3% 25% 10% 7% 3% 2% 2% 1% 3% |
ti |
168 3,36 16,80 1,68 11,76 33,60 6,72 5,04 42,0 16,80 11,76 5,04 3,36 3,36 1,68 5,04 |
160 3,20 16,0 1,60 11,2 32,0 6,40 4,80 40,0 16,0 11,20 4,80 3,20 3,20 1,60 4,80 |
|
2. Расход материалов, комплектующих: чугунное литье, кг. прокат черных металлов, кг. прокат цветных металлов, кг. кабельные изделия, м. электроизоляционные материалы, кг. нефтепродукты, л. лакокрасочные материалы, л. прочие материалы, кг. |
100% 10% 75% 5% 4% 1% 1% 1% 3% |
Нрі |
1670 167 1252,5 83,5 66,8 16,7 16,7 16,7 50,1 |
1600 160 1200 80 64 16 16 16 48 |
|
3. Стоимость материалов: чугунное литье, грн./кг. прокат черных металлов, грн./кг. прокат цветных металлов, грн./кг. кабельные изделия, грн./м. электроизоляционные материалы, грн./кг. нефтепродукты, грн./л. лакокрасочные материалы, грн./л. прочие материалы, грн./кг Полуфабрикаты собственного производства, грн. Полуфабрикаты покупные, грн. |
Ці Сспф Сппф |
1,2 1,8 14 14 115 4,5 30 20 |
||
|
540 360 |
520 380 |
|||
|
4. Эксплуатационные показатели: Срок службы, лет Мощность электродвигателя, кВт КПД электродвигателя |
Т Рдв ηдв |
8 100 0,93 |
10 115 0,93 |
|
| 5. Годовой выпуск изделий, шт. | 22 | 22 | ||
РЕФЕРАТ
Курсовая работа. Пояснительная записка: 34 с., 1 рис., 10 табл., 3 источника.
Цель работы: Провести анализ экономической эффективности нового и базового варианта изделия.
Определить величину экономического эффекта при внедрении нового варианта в производство.
БАЗОВЫЙ И НОВЫЙ ВАРИАНТ ИЗДЕЛИЯ, СЕБЕСТОИМОСТЬ, ЦЕНА, МАТЕРИАЛЫ, ЗАРАБОТНАЯ ПЛАТА, КАЛЬКУЛЯЦИЯ, ЭКОНОМИЧЕСКИЙ ЭФФЕКТ, ЭКОНОМИЯ ИЗГОТОВИТЕЛЯ И ПОТРЕБИТЕЛЯ, АМОРТИЗАЦИЯ, СЕТЕВОЙ ГРАФИК.
СОДЕРЖАНИЕ
Ведение
1 Определение себестоимости и цены изделия
1.1 Расчет затрат на материалы, полуфабрикаты и комплектующие изделия
1.2 Расчет фонда заработной платы производственных рабочих
1.3 Расчет отчислений на социальные мероприятия
1.4 Составление калькуляции себестоимости и определение цены изделия
2 Определение экономического эффекта от внедрения предлагаемого изделия
2.1 Расчет экономии изготовителя
2.2 Расчет экономии потребителя
2.2.1 Расчет годовых эксплуатационных затрат потребителя
2.2.2 Расчет сопутствующих капиталовложений потребителя
2.2.2.1 Расчет годовых амортизационных отчислений
2.2.2.2 Расчет сопутствующих капиталовложений потребителя
2.2.3 Расчет экономии потребителя
2.3 Расчет годового экономического эффекта
3 Разработка сетевого графика технической подготовки производства нового изделия
3.1 Определение длительности работ
3.2 Расчет параметров сетевого графика
Выводы
Перечень ссылок
ВВЕДЕНИЕ
Социально-экономическое развитие страны очень сильно зависит от уровня развития и модернизации своей промышленности. Внедрение мероприятий по улучшению качества продукции приводит к значительным материальным затратам на разработку и внедрения новых изделий. Поэтому важным этапом перед внедрением в производство нового оборудования, изделия или технологического процесса является анализ экономической эффективности внедряемого изменения. Экономический анализ дает возможность сравнивать различные варианты внедрения новшеств и установить оптимальный вариант, оценить его влияние на изменение экономических и технологических показателей деятельности предприятия.
1 ОПРЕДЕЛЕНИЕ СЕБЕСТОИМОСТИ И ЦЕНЫ ИЗДЕЛИЯ
1.1 Расчет затрат на материалы, полуфабрикаты и комплектующие изделия
Стоимость основных материалов, грн.:
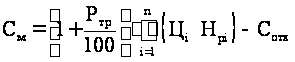
где
 – количество
наименований
материалов;
 – оптовая
цена i-го вида
материала,
грн./кг;
 – норма
расхода i-го
вида материала
на изготовление
единицы изделия,
кг;
 – процент
транспортно-заготовительных
расходов на
покупку материалов;
 – стоимость
возвратных
отходов, грн.:
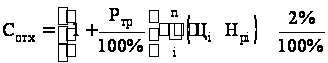
Стоимость возвратных отходов для базового варианта изделия, грн.:
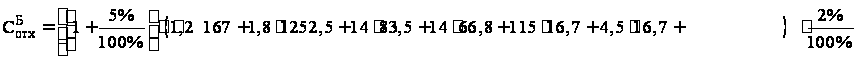
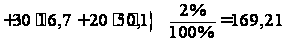
Стоимость возвратных отходов для нового варианта изделия, грн.:
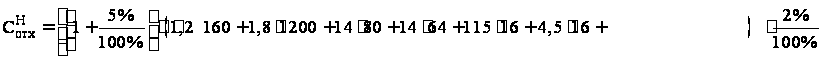
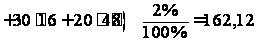
Стоимость основных материалов для базового варианта изделия, грн.:
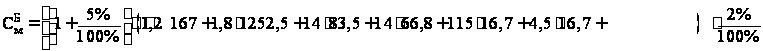
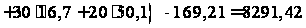
Стоимость основных материалов для нового варианта изделия, грн.:
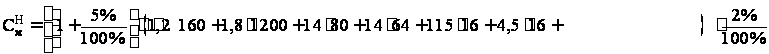
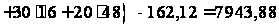
Стоимость полуфабрикатов и комплектующих собственного производства, грн.:
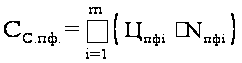
где
 – количество
наименований
полуфабрикатов
и комплектующих
собственного
производства;
 – производственная
себестоимость
единицы i-го
вида полуфабрикатов
и комплектующих
собственного
производства,
грн./шт.;
 – количество
полуфабрикатов
и комплектующих
собственного
производства
i-го типоразмера,
в натуральных
единицах (шт.
и т.п.)
Для базового
варианта изделия,
грн.:
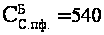
Для нового
варианта изделия,
грн.:
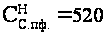
Стоимость покупных полуфабрикатов и комплектующих изделий, грн.:
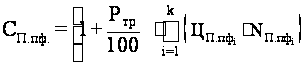
где
 – количество
наименований
покупных
полуфабрикатов
и комплектующих
изделий;
– процент
транспортно-заготовительных
расходов на
покупные
полуфабрикаты
и комплектующие
изделия;
 – оптовая
цена покупных
полуфабрикатов
и комплектующих
изделий i-го
типоразмера,
грн./шт..
 – количество
покупных
полуфабрикатов
и комплектующих
изделий i-го
типоразмера,
в натуральных
единицах (шт.
и т.п.);
Для базового
варианта изделия,
грн.:
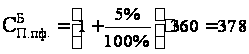
Для нового
варианта изделия,
грн.:
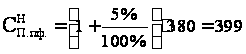
ИТОГО затрат на полуфабрикаты и комплектующие изделия:
Для базового
варианта изделия,
грн.:
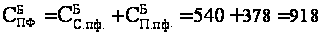
Для нового
варианта изделия,
грн.:
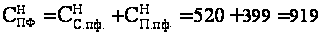
Результаты расчета затрат на материалы по базовому и новому вариантам изделий представлены в таблице 1.1.
Результаты расчета затрат на полуфабрикаты и комплектующие изделия по базовому и новому вариантам изделий представлены в таблице 1.2.
Таблица 1.1 – Расчет стоимости материалов
| Наименование материала | Цена Цi, грн/ ед. | Норма расхода Нрi, ед. | Стоимость, грн | ||
| Базовый вариант | Новый вариант | Базовый вариант | Новый вариант | ||
| 1. Чугунное литье | 1,2 | 167 | 160 | 200,4 | 192,0 |
| 2. Прокат черных металлов | 1,8 | 1252,5 | 1200 | 2254,5 | 2160,0 |
| 3. Прокат цветных металлов | 14 | 83,5 | 80 | 1169,0 | 1120,0 |
| 4. Кабельные изделия | 14 | 66,8 | 64 | 935,2 | 896,0 |
| 5. Электроизоляционные материалы | 115 | 16,7 | 16 | 1920,5 | 1840,0 |
| 6. Нефтепродукты | 4,5 | 16,7 | 16 | 75,15 | 72,0 |
| 7. Лакокрасочные материалы | 30 | 16,7 | 16 | 501,0 | 480,0 |
| 8. Прочие материалы | 20 | 50,1 | 48 | 1002,0 | 960,0 |
| Итого (суммарная стоимость материалов) | 8057,75 | 7720,0 | |||
| Транспортно-заготовительные расходы на покупку материалов, Ртр | 402,89 | 386,0 | |||
| Возвратные отходы, Сотх | 169,21 | 162,12 | |||
| Всего стоимость материалов за вычетом возвратных отходов, См | 8291,42 | 7943,88 | |||
Таблица 1.2 – Расчет стоимости полуфабрикатов и комплектующих изделий
| Наименование | Стоимость, грн. | |
| Базовый вариант | Новый вариант | |
| Стоимость полуфабрикатов и комплектующих собственного производства, СС.пф. | 540 | 520 |
| Стоимость покупных полуфабрикатов и комплектующих изделий, СП.пф. | 378 | 399 |
| ИТОГО затрат на полуфабрикаты и комплектующие изделия | 918 | 919 |
1.2 Расчет фонда заработной платы производственных рабочих
Расходы на суммарную заработную плату производственных рабочих (Сзп) определяются составляющими фонда оплаты труда.
Согласно [1,2], фонд оплаты труда состоит из:
1) фонда основной заработной платы (Зосн);
2) фонда дополнительной заработной платы (Здоп);
3) других поощрительных и компенсационных выплат (Здр).
Основная заработная плата за выполнение работ по изготовлению единицы изделия, грн.:
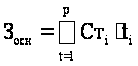
где
 – количество
видов работ,
необходимых
для изготовления
изделия;
 – средняя
часовая тарифная
ставка і-го
вида работ,
грн./ч.
 – трудоёмкость
i-го вида работ
в расчете на
единицу изделия,
нормо-час;
Часовую тарифную ставку для первого разряда принимаем равной 2,67 грн/ч. Тарифные ставки для других разрядов представлены в таблице 1.3.
Таблица 1.3 –Часовые тарифные ставки
| Разряд | 1 | 2 | 3 | 4 | 5 | 6 |
| Межразрядный коэффициент | 1 | 1,1 | 1,35 | 1,5 | 1,7 | 2 |
|
Тарифная
ставка ( |
2,67 | 2,93 | 3,6 | 4,0 | 4,54 | 5,34 |
Основная заработная плата для базового варианта изделия, грн.:
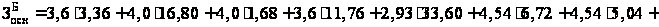
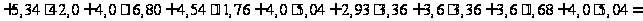

Основная заработная плата для нового варианта изделия, грн.:
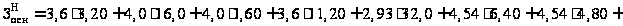
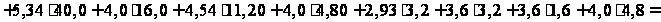

Дополнительная заработная плата:
Дополнительная заработная плата начисляется пропорционально основной заработной плате в размере надбавок и доплат к тарифным ставкам, предусмотренных действующим законодательством.
Принимаем
Здоп
в размере 50% от
основной заработной
платы, грн.:
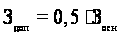
Доплата
к основной
заработной
плате для базового
варианта изделия,
грн.:
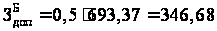
Доплата
к прямой заработной
плате для нового
варианта изделия,
грн.:
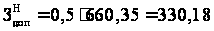
Другие
поощрительные
и компенсационные
выплаты (Здр)
принимаем в
размере 10% от
основной заработной
платы, грн:
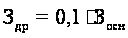
Для базового
варианта изделия,
грн.:
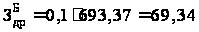
Для нового
варианта изделия,
грн.:
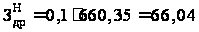
Суммарная
заработная
плата, грн.:
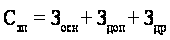
Суммарная
заработная
плата для базового
варианта изделия,
грн.:
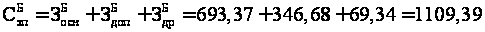
Суммарная
заработная
плата для нового
варианта изделия,
грн.:
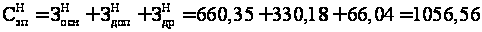
Результаты расчёта фонда заработной платы по базовому и новому варианту изделий представлены в таблице 1.4.
Таблица 1.4 – Расчёт фонда заработной платы производственных рабочих
| Виды работ |
Часовая
тарифная ставка
|
Трудоемкость ti, нормо-час | Сумма заработной платы, грн. | ||
| Базовый вариант изделия | Новый вариант изделия | Базовый вариант изделия | Новый вариант изделия | ||
| 1. Литейные | 3,6 | 3,36 | 3,20 | 12,10 | 11,52 |
| 2. Заготовительные | 4,0 | 16,80 | 16,0 | 67,20 | 64,00 |
| 3. Сварочные | 4,0 | 1,68 | 1,60 | 6,72 | 6,40 |
| 4. Кузнечно-прессовые | 3,6 | 11,76 | 11,20 | 42,34 | 40,32 |
| 5. Штамповочные | 2,93 | 33,60 | 32,0 | 98,45 | 93,76 |
| 6. Токарные | 4,54 | 6,72 | 6,40 | 30,51 | 29,06 |
| 7. Фрезерные | 4,54 | 5,04 | 4,80 | 22,88 | 21,79 |
| 8. Сверлильно-расточные | 5,34 | 42,0 | 40,0 | 224,28 | 213,60 |
| 9. Обмоточно-изолировочные | 4,0 | 16,80 | 16,0 | 67,20 | 64,0 |
| 10. Сборочные | 4,54 | 11,76 | 11,20 | 53,39 | 50,85 |
| 11. Испытания на герметичность | 4,0 | 5,04 | 4,80 | 20,16 | 19,20 |
| 12. Пропиточные | 2,93 | 3,36 | 3,20 | 9,84 | 9,38 |
| 13. Слесарные | 3,6 | 3,36 | 3,20 | 12,10 | 11,52 |
| 14. Шлифовальные | 3,6 | 1,68 | 1,60 | 6,05 | 5,76 |
| 15. Прочие | 4,0 | 5,04 | 4,80 | 20,16 | 19,20 |
| Итого основная заработная плата Зосн | 693,37 | 660,35 | |||
| Дополнительная заработная плата Здоп | 346,68 | 330,18 | |||
| Другие поощрительные и компенсационные выплаты Здр | 69,34 | 66,04 | |||
| Итого фонд заработной платы производственных рабочих Сзп | 1109,39 | 1056,56 | |||
1.3 Расчет отчислений на социальные мероприятия
Размер отчислений из заработной платы в фонды общеобязательного государственного социального страхования (Ссоц) определяются согласно действующему законодательству, и состоит из следующих взносов:
взнос на общеобязательное государственное пенсионное страхование – 33,2%;
взнос на общеобязательное государственное социальное страхование в связи с временной потерей трудоспособности – 1,5%;
взнос на общеобязательное государственное социальное страхование на случай безработицы – 1,3%;
взнос на общеобязательное государственное социальное страхование от несчастного случая на производстве и профессионального заболевания, повлекших потерю трудоспособности – 2,44%.
Взнос на общеобязательное государственное пенсионное страхование, грн.:
Для базового
варианта изделия,
грн.:
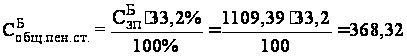
Для нового
варианта изделия,
грн.:
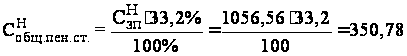
Взнос на общеобязательное государственное социальное страхование в связи с временной потерей трудоспособности, грн.:
Для базового
варианта изделия,
грн.:
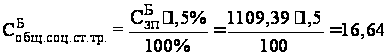
Для нового
варианта изделия,
грн.:
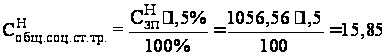
Взнос на общеобязательное государственное социальное страхование на случай безработицы, грн.:
Для базового
варианта изделия,
грн.:
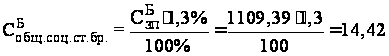
Для нового
варианта изделия,
грн.:
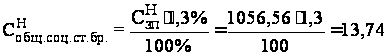
Взнос на общеобязательное государственное социальное страхование от несчастного случая на производстве и профессионального заболевания, повлекших потерю трудоспособности, грн.:
Для базового
варианта изделия,
грн.:
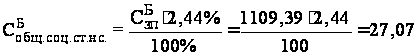
Для нового
варианта изделия,
грн.:
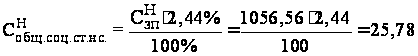
Размер отчислений из заработной платы в фонды общеобязательного государственного социального страхования (Ссоц):
Для базового
варианта изделия,
грн.:
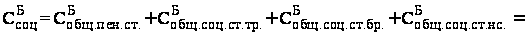
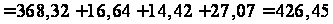
Для нового
варианта изделия,
грн.:
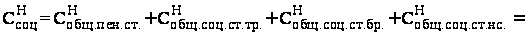
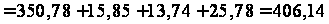
1.4 Составление калькуляции себестоимости и определение цены изделия
Расходы
на топливо и
электроэнергию
(Стэ)
принимаем в
размере 50% от
основной заработной
платы производственных
рабочих, грн.:
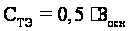
Для базового
варианта изделия,
грн.:
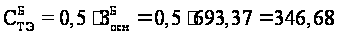
Для нового
варианта изделия,
грн.:
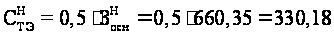
Расходы
на содержание
и эксплуатацию
оборудования
(Соб)
принимаем в
размере 600% от
основной заработной
платы производственных
рабочих, грн.:
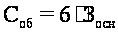
Для базового
варианта изделия,
грн.:
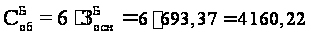
Для нового
варианта изделия,
грн.:
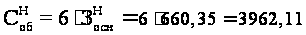
Цеховые
расходы (Сцех)
принимаем в
размере 200% от
основной заработной
платы производственных
рабочих, грн.:
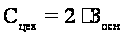
Для базового
варианта изделия,
грн.: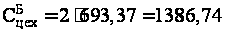
Для нового
варианта изделия,
грн.:
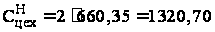
Общепроизводственные
расходы (Соп)
принимаем в
размере 300% от
основной заработной
платы производственных
рабочих, грн.:
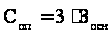
Для базового
варианта изделия,
грн.:
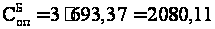
Для нового
варианта изделия,
грн.:
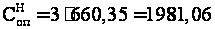
Прочие
накладные
расходы (Спр)
принимаем в
размере 5% от
основной заработной
платы производственных
рабочих, грн.:
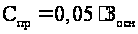
Для базового
варианта изделия,
грн.:
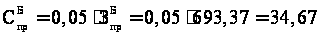
Для нового
варианта изделия,
грн.:
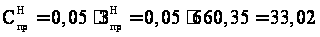
Общехозяйственные
расходы (Схоз)
принимаем в
размере 350% от
основной заработной
платы производственных
рабочих, грн.:
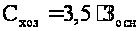
Для базового
варианта изделия,
грн.:
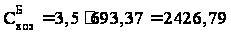
Для нового
варианта изделия,
грн.:
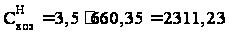
Полная себестоимость изделия (Сп) определяется суммарными затратами на ее изготовление.
Калькуляции полной себестоимости изделия составляется по следующим статьям затрат:
Для базового
варианта изделия,
грн.:
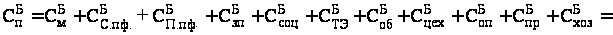
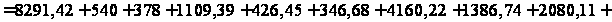
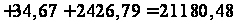
Для нового
варианта изделия,
грн.:
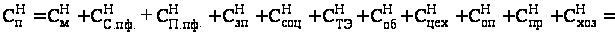
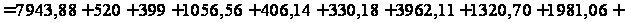
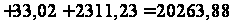
Планируемый размер прибыли от реализации единицы изделия, грн.:
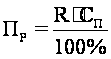
где
 – рентабельность
производства
продукции;
Для базового
варианта изделия,
грн.:
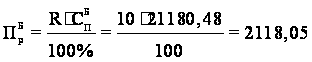
Для нового
варианта изделия,
грн.:
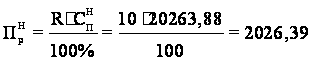
Оптовая
цена производственного
изготовления
изделия (Цопт)
формируется
из полной
себестоимости
изделия и
планируемого
размера прибыли
от реализации
единицы изделия
в соответствии
с установленным
на предприятии
уровнем рентабельности
производства
данного вида
изделия, грн.:
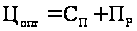
Для базового
варианта изделия,
грн.:
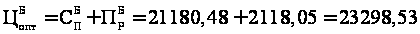
Для нового
варианта изделия,
грн.:
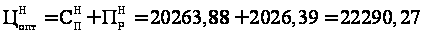
Отпускная
цена изделия
( )
включает оптовую
цену и налог
на добавленную
стоимость
(НДС). НДС начисляется
в размере 20% от
оптовой цены
изделия, грн.:
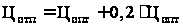
Для базового
варианта изделия,
грн.:
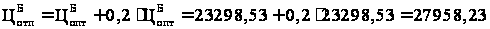
Для нового
варианта изделия,
грн.:
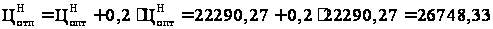
Калькуляцию себестоимости и цены изделия сводим в таблицу 1.5.
Таблица 1.5 – Калькуляция себестоимости изделия
| Статья затрат | Обозначение | Базовый вариант изделия | Новый вариант изделия | ||
| Стоимость, грн. | в % | Стоимость, грн. | в % | ||
| 1. Стоимость материалов |
|
8291,42 | 39,15 | 7943,88 | 39,20 |
| 2. Стоимость полуфабрикатов и комплектующих собственного производства |
|
540,0 | 2,55 | 520,0 | 2,57 |
| 3. Стоимость покупных полуфабрикатов и комплектующих изделий |
|
378,0 | 1,78 | 399,0 | 1,97 |
| 4. Расходы на суммарную заработную плату производственных рабочих |
|
1109,39 | 5,24 | 1056,56 | 5,21 |
| 5. Отчисления из заработной платы на социальные мероприятия |
|
426,45 | 2,01 | 406,14 | 2,00 |
| 6. Расходы на топливо и электроэнергию |
|
346,68 | 1,64 | 330,18 | 1,63 |
| 7. Расходы на содержание и эксплуатацию оборудования |
|
4160,22 | 19,64 | 3962,11 | 19,55 |
| 8. Цеховые расходы |
|
1386,74 | 6,55 | 1320,70 | 6,52 |
| 9. Общезаводские расходы |
|
2080,11 | 9,82 | 1981,06 | 9,78 |
| 10. Прочие накладные расходы |
|
34,67 | 0,16 | 33,02 | 0,16 |
| 11. Общехозяйственные расходы |
|
2426,79 | 11,46 | 2311,23 | 11,41 |
| Полная себестоимость изделия |
|
21180,48 | 100,0 | 20263,88 | 100,0 |
| Прибыль на единицу изделия |
|
2118,05 | 2026,39 | ||
| Оптовая цена изделия |
|
23298,53 | 22290,27 | ||
| Отпускная цена изделия |
|
27958,23 | 26748,33 | ||


2 ОПРЕДЕЛЕНИЕ ЭКОНОМИЧЕСКОГО ЭФФЕКТА ОТ ВНЕДРЕНИЯ ПРЕЛАГАЕМОГО ВАРИАНТА ИЗДЕЛИЯ
Решение о целесообразности создания и внедрения нового изделия принимается на основе предполагаемого экономического эффекта в расчете на объем годового выпуска изделия (годового экономического эффекта). Определение годового экономического эффекта основывается на сопоставлении суммарных приведенных затрат по базовому и новому вариантам изделиям.
2.1 Расчет экономии изготовителя
Экономия
изготовителя
в расчете на
одно изделие
составляет:
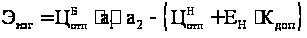
где
 ,
 – отпускная
цена базового
и нового варианта
изделия соответственно,
грн.;
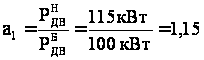 – коэффициент
роста производительности
труда;
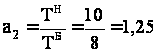 – коэффициент,
учитывающий
изменение срока
службы