Організація бухгалтерського обліку
Модуль ІІІ. Облік витрат, доходів та фінансових результатів
1. Облік фінансових результатів
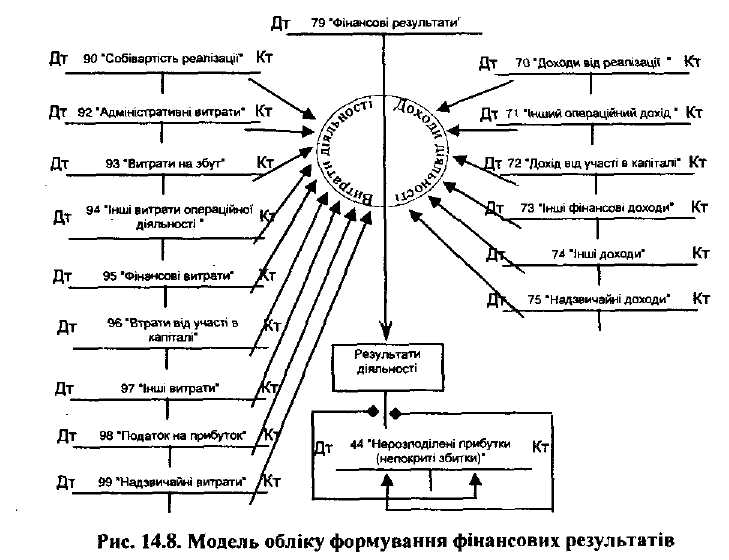
Для обліку й узагальнення інформації про фінансові результати від звичайної діяльності та надзвичайних подій Планом рахунків передбачено рахунок 79 "Фінансові результати".
За кредитом рахунка 79 "Фінансові результати" відображуються суми в порядку закриття рахунків обліку доходів, за дебетом суми в порядку закриття рахунків обліку витрат також належна сума нарахованого податку на прибуток.
Сальдо рахунка при його закритті списується на рахунок 44 "Нерозподілені прибутки (непокриті збитки)".
Рахунок 79 "Фінансові результати" має такі субрахунки:
"Результат операційної діяльності";
"Результат фінансових операцій";
"Результат іншої звичайної діяльності";
"Результат надзвичайних подій".
На субрахунку 791 "Результат операційної діяльності" визначається прибуток (збиток) від операційної діяльності підприємства. За кредитом субрахунка відображується в порядку закриття рахунків сума доходів від реалізації готової продукції, товарів, робіт, послуг та від іншої операційної діяльності (рахунки 70 "Доходи від реалізації, 71 "Інший операційний дохід"), за дебетом - сума в порядку закриття рахунків обліку собівартості реалізованої готової продукції, товарів, робіт і послуг, адміністративних витрат, витрат на збут, інших операційних витрат (90 "Собівартість реалізації", 92 "Адміністративні витрати", 93 "Витрати на збут", 94 "Інші витрати операційної діяльності").
На субрахунку 792 "Результат фінансових операцій" визначається прибуток (збиток) від фінансових операцій підприємства. За кредитом субрахунка відображується списання суми в порядку закриття рахунків обліку доходів від участі в капіталі та інших фінансових доходів, за дебетом - списання фінансових втрат з рахунків 95 "Фінансові витрати" та 96 "Втрати від участі в капіталі".
На субрахунку 793 "Результат іншої звичайної діяльності" визначається прибуток (збиток) від іншої звичайної діяльності підприємства. За кредитом рахунка відображується списання суми в порядку закриття рахунків обліку доходів від інвестиційної та іншої звичайної діяльності підприємства, за дебетом списання витрат з рахунка 97 "Інші витрати".
На субрахунку 794 "Результат надзвичайних подій" визначається прибуток (збиток) від надзвичайних подій. За кредитом субрахунка відображається списання доходів, одержаних від надзвичайних подій, за дебетом - списання витрат від надзвичайних подій, що обліковуються на рахунку 99 "Надзвичайні витрати".
Узагальнену модель обліку формування фінансових результатів наведено на рисунку14.8.
Підприємства, які для узагальнення інформації про витрати застосовують тільки рахунки Класу 8 "Витрати за елементами", субрахунки рахунка 79 дебетують у кореспонденції з кредитом рахунків 23 "Виробництво", 26 "Готова продукція" та інших рахунків Класу 2 "Запаси", а також з кредитом рахунків Класу 1 "Необоротні активи" та Класу 3 "Кошти, розрахунки та інші активи".
Рахунок 79 "Фінансові результати" кореспондує за дебетом з кредитом рахунків: 23 "Виробництво"; 26 "Готова продукція"; 44 "Нерозподілені прибутки (непокриті збитки)"; 70 "Доходи від реалізації""; 80 "Матеріальні витрати"; 81 "Витрати на оплату праці"; 82 "Відрахування на соціальні заходи"; 83 "Амортизація"; 84 "Інші операційні витрати"; 85 "Інші затрати"; 90 "Собівартість реалізації"; 92 "Адміністративні витрати"; 93 "Витрати на збут"; 94 "Інші витрати операційної діяльності"; 95 "Фінансові витрати"; 96 "Втрати від участі в капіталі"; 97 "Інші витрати"; 98 "Податок на прибуток"; 99 "Надзвичайні витрати ''.
За кредитом кореспондує з дебетом рахунків: 44 "Нерозподілені прибутки (непокриті збитки)"; 70 "Доходи від реалізації""; 71 "Інший операційний дохід"; 72 "Дохід від участі в капіталі"; 73 "Інші фінансові доходи"; 74 "Інші доходи"; 75 "Надзвичайні доходи"; 98 "Податок на прибуток".
2.Розподіл загальновиробничих витрат
Такі витрати являють собою витрати на організацію виробництва та управління окремими галузями виробництва, а також різні виробничі витрати, які не можна віднести безпосередньо на певну культуру або вид продукції, оскільки вони належать до галузі чи окремого виробництва, підрозділу.
Облік загальновиробничих витрат ведуть на рахунку 91 "Загальновиробничі витрати", який у сільськогосподарських підприємствах може мати такі субрахунки: 911 "Загальновиробничі (цехові) витрати рослинництва"; 912 "Загальновиробничі (цехові) витрати тваринництва"; 913 "Загальновиробничі (цехові) витрати промислових виробництв"; 914 "Загальновиробничі (цехові) витрати всіх напрямків діяльності".
За дебетом рахунка 91 відображується сума визнаних витрат, а за кредитом, відповідно розподілу, списання їх на рахунок 23 "Виробництво".
Аналітичний облік ведеться за місцями виникнення, центрами відповідальності та статтями витрат.
Загальновиробничі витрати обліковують на вказаних субрахунках за нижченаведеними статтями.
На статті "Матеріальні витрати" враховують витрати на утримання будівель, споруд, інвентарю, включаючи польові стани, легкового автотранспорту; вартість палива, будматеріалів, запчастин, малоцінних і швидкозношуваних предметів, що використовуються на господарські потреби цехів, бригад, ферм тощо. Дебетують рахунок 91 і кредитують рахунки 20, 22 (після перегрупування - 80). На цю статтю відносять також витрати за рахунок господарства на відшкодування утримання транспортних засобів спеціалістів, які використовуються ними для службових цілей. Дебетують рахунок 91 і кредитують рахунки 20 та 80. Окремим елементом матеріальних витрат є транспортне обслуговування робіт всередині господарства: перевезення сільськогосподарських машин та інвентарю, води та палива для тракторів і комбайнів, різних матеріалів, а також працівників господарства на польові стани, в бригади, на ферми. Дебетують рахунок 91 і кредитують рахунок 23.
На статті "Витрати на оплату праці" обліковують основну та додаткову оплату праці працівників апарату управління галуззю відповідно до номенклатури посад апарату управління, основну і додаткову оплату праці персоналу: інженерів-енергетиків, зоотехніків-селекціонерів, агролісомеліораторів, інженерів-гідротехніків, технологів, ветфельдшерів, бригадирів, обліковців, завідувачів ферм, ветсанітарів та ін. На суму нарахованої оплати праці дебетують рахунок 91 і кредитують рахунок 66 (81).
На статті "Відрахування на соціальні заходи" обліковують відрахування на пенсійне забезпечення, соціальне страхування на випадок тимчасової втрати працездатності, соціальне страхування на випадок безробіття, соціальне страхування від нещасного випадку на виробництві від нарахованої заробітної плати працівників апарату управління галузі (цеху), бригади та іншого персоналу. Дебетують рахунок 91 і кредитують рахунок 65 . "Розрахунки за страхуванням" (82).
На статті "Амортизація" відображують суму амортизаційних відрахувань на основні засоби, нематеріальні активи та Інші необоротні активи загально галузевого призначення. Дебетують рахунок 91 і кредитують рахунок 13 (83).
На статтю "Інші витрати" відносять платежі зі страхування основних засобів загальногалузевого призначення, винагороди за винаходи і раціоналізаторські пропозиції, витрати на відрядження, плату стороннім організаціям за пожежну та сторожову охорону, витрати на операційну оренду необоротних активів загально виробничого призначення, інші витрати, не включені до попередніх статей. На цій же статті враховують витрати на забезпечення нормальних умов праці і техніки безпеки: влаштування і утримання дезінфекційних камер, душових, лазень, забезпечення спецодягом і спецвзуттям, захисними пристроями, придбання довідників і плакатів з охорони праці, організації лекцій і доповідей з правил техніки безпеки. Дебетують рахунок 91, кредитують рахунки 20, 22, 65, та ін. (84).
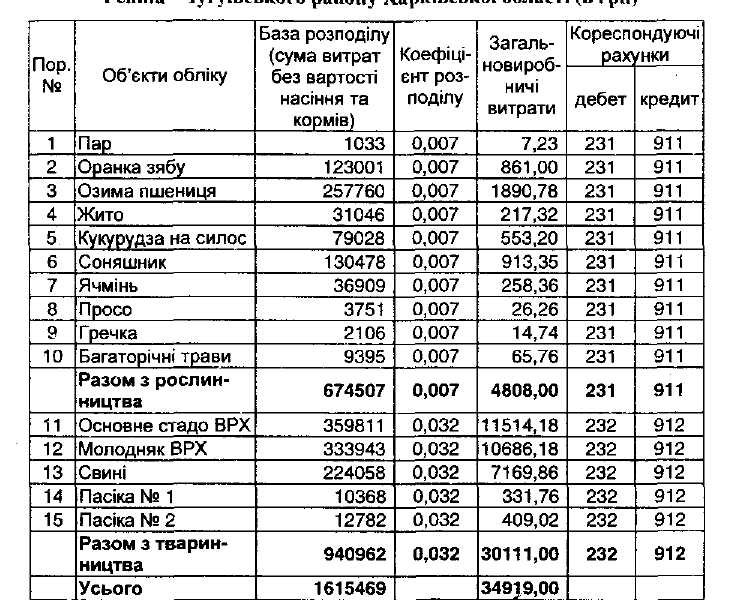
Загальновиробничі витрати розподіляють на об'єкти обліку витрат пропорційно до загальної суми витрат без вартості насіння (в рослинництві), кормів (у тваринництві), матеріалів і напівфабрикатів (у промислових виробництвах). Приклад розподілу загальновиробничих витрат наведено в таблиці 11.5.
Модуль IV. Практична частина
1. В журналі господарських операцій зробити бухгалтерські проведення.
2. Скласти обігово-сальдову відомість за квітень 200Х р.
3. Скласти Баланс на 01.05.0Х р.
Вхідні дані
|
Актив |
Сума, грн. |
Пасив |
Сума, грн. |
| Основні засоби | 1000 | Статутний капітал | 3600 |
| Каса в національній валюті | 250 | Резервний капітал | 1060 |
| Нерозподілений прибуток | 400 | ||
| Поточні рахунки в національній валюті | 3150 | ||
| Розрахунки з постачальниками та підрядниками | 200 | ||
| Матеріали | 300 | Розрахунки з іншими кредиторами | 3000 |
| Незавершене виробництво | 2370 | ||
| Паливо | 100 | Знос основних засобів | 210 |
| Запасні частини | 200 | ||
| Готова продукція | 400 | ||
| Розрахунки з іншими дебіторами | 700 | ||
|
БАЛАНС |
8470 |
БАЛАНС |
8470 |
1. Журнал господарських операцій за квітень 2008 р.
|
№ п/п |
Зміст господарських операцій |
Сума, грн.. |
Проведення | |
| Дт | Кт | |||
| 1 | Одержано у касу з поточного рахунку | 1500 | 301 | 311 |
| 2 | Надійшли матеріали у виробництво зі складу | 200 | 233 | 201 |
| 3 | Надійшла на поточний рахунок заборгованість від дебітора | 700 | 311 | 377 |
| 4 | Видано з каси Петрову на відрядження | 500 | 372 | 301 |
| 5 | Надійшла на поточний рахунок від покупця виручка від реалізації готової продукції | 200 | 311 | 361 |
| 6 | Відвантажена готова продукція покупцю | 200 | 361 | 701 |
| 7 | Списано доход на фінансовий результат | 200 | 701 | 791 |
| 8 | Відображена собівартість реалізованої готової продукції | 140 | 901 | 26 |
| 9 | Списана собівартість реалізованої готової продукції на фінансовий результат | 140 | 791 | 901 |
| 10 | Надійшли на склад матеріали від постачальника | 200 | 201 | 631 |
| 11 | Надійшли основні засоби від постачальника | 1000 | 152 | 631 |
| 12 | Нараховано знос основних засобів | 150 | 233 | 131 |
| 13 | Надійшло паливо від постачальника | 120 | 203 | 631 |
| 14 | Надійшли запасні частини від постачальника | 80 | 207 | 631 |
| 15 | Надійшла на склад готова продукція з цеху | 200 | 26 | 233 |
| 16 | Перерахована з поточного рахунку заборгованість постачальнику | 400 | 631 | 311 |
2. Обігово-сальдова відомість за квітень 2008 р.
|
№ рахунка |
Сальдо на 01.04.08 р. | Обіг за місяць | Сальдо на 01.05.08 р. | |||
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 10 | 1000 | 1000 | ||||
| 131 | 210 | 150 | 360 | |||
| 152 | 1000 | 1000 | ||||
| 201 | 300 | 200 | 200 | 300 | ||
| 203 | 100 | 120 | 220 | |||
| 207 | 200 | 80 | 280 | |||
| 233 | 2370 | 350 | 200 | 2520 | ||
| 26 | 400 | 200 | 140 | 460 | ||
| 301 | 250 | 1500 | 500 | 1250 | ||
| 311 | 3150 | 900 | 1900 | 2150 | ||
| 361 | 200 | 200 | – | |||
| 372 | 500 | 500 | ||||
| 377 | 700 | 700 | – | |||
| 40 | 3600 | 3600 | ||||
| 43 | 1060 | 1060 | ||||
| 44 | 400 | 400 | ||||
| 631 | 200 | 400 | 1400 | 1200 | ||
| 685 | 3000 | 3000 | ||||
| 701 | 200 | 200 | – | |||
| 791 | 140 | 200 | 60 | |||
| 901 | 140 | 140 | – | |||
|
Разом |
8470 | 8470 | 5930 | 5930 | 9680 | 9680 |
3. Баланс на 1.05.08 р.
|
Актив |
Сума, грн. |
Пасив |
Сума, грн. |
| Основні засоби | 1000 | Знос основних засобів | 360 |
| Придбання основних засобів | 1000 | Статутний капітал | 3600 |
| Матеріали | 300 | Резервний капітал | 1060 |
| Паливо | 220 | Нерозподілений прибуток | 400 |
| Запасні частини | 280 | Розрахунки з постачальниками | 1200 |
| Промислові виробництва | 2520 | Розрахунки з різними кредиторами | 3000 |
| Готова продукція | 460 | Фінансові результати | 60 |
| Каса в національній валюті | 1250 | ||
| Поточні рахунки в національній валюті | 2150 | ||
| Розрахунки з підзвітними особами | 500 | ||
|
Баланс |
9680 |
Баланс |
9680 |
Використана література
1. Бухгалтерський облік: Підручник – 2-ге вид., перероб. і доп. – Київ: Вид-во «Центр навчальної літератури», 2006. – 659 с.
2. Теорія бухгалтерського обліку: Навч. посібник / За ред.. М.В. Кужельного. – 6-те вид. К.: А.С.К., 2002. –266 с. – (Економіка. Фінанси. Право).
3. Теорія бухгалтерського обліку: Підручник – 2-ге вид., перероб. і доп. – К.: Знання , 2006. – 525 с. – (Вища освіта ХХІ століття).
4. Організація бухгалтерського обліку. Підручник для студентів спеціальності «Облік і аудит» вищих навчальних закладів. / За редакцією проф. Ф.Ф. Бутинця. – 3-те вид., доп. і перероб. – Житомир: ПП «Рута», 2002. – 592 с.
5.Завгородній В.П. Бухгалтерський облік в Україні (З викор. нац. стандартів): Навч. посібник. – 5-е вид., доп. і перероб. – К.: А.С.К., 2001. – 848 с.