Административно-хозяйственная деятельность
Условия ликвидности ПП (баланса):
1 вариант 2 вариант
А1>=П1 А1 + А2>П2
А2>=П2 А3>П3
А3>=П3 А4<П4
А4>=П4
где П2 — краткосрочные обязательства (наиболее срочные): å строк 600 (краткосрочные кредиты банков), 610 (краткосрочные заемные средства), 620 (краткосрочные кредиты и ссуды, не погашенные в срок).
П3 — средние и долгосрочные пассивы: å строк 500 (долгосрочные кредиты банков), 510 (долгосрочные заемные средства), 520 ( долгосрочные кредиты и ссуды, не погашенные в срок).
П4 — постоянные пассивы (итог 1 раздела пассивов).
Показатели, которые косвенно характеризуют ликвидность:
6) Оборотный капитал = Текущие активы (А1 + А2 + А3) — Краткосрочные обязательства (П1). Он свидетельствует о превышении текущих активов над краткосрочными обязательствами. ПП имеет оборотный капитал пока оно ликвидно.
7) Коэфф маневренности — Км = (П4 — А4) / П4. Показывает, какая часть собственного капитала идет на оборотные средства. Его разумное значение — 0,5. Коэфф меневренности = Оборотный капитал / источник собственных средств.
10. Классификация активов по степени ликвидности ( можно см вопр 9)
1) Наиболее ликвидные активы : касса (260); р/с (270); валют счет (280); прочие ден средства (290); краткосрочные финансовые вложения (250).
2) Быстро реализуемые активы: это расчеты с дебеторами
за товары, работы и услуги, срок оплаты которых не наступил (170);
за товары, работы и услуги, не оплаченные в срок (180);
по векселям полученным (190);
с бюджетом (200);
сперсоналом по другим операциям (210);
по авансам выданным (220);
с дочерними предприятиями (230);
с другими дебеторами (240);
прочие оборотные активы (310).
3) Медленно реализуемые активы - итог раздела 2.
производственные запасы (080);
животные на выращивании и откорме (090);
МБП: остаточная стоимость (100);
незавершенное производство (110);
расходы будущих периодов (120);
готовая продукция (130);
товары: закупочная стоимость (140);
4) Трудно реализуемые активы - итог 1 раздела активов
основные средства: остаточная стоимость (010);
нематериальные активы: остаточная стоимость (020);
незавершенные капитальные вложения (030);
оборудование (035) ;
долгосрочные финансовые вложения (040);
расчеты с участниками (050);
другие внеоборотные активы (060).
Слово “ликвидный” означает “легко превращаемый в деньги”. Ликвидность фирмы — это ее способность превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока.
12. Условия ликвидности баланса
1 вариант 2 вариант
А1>=П1 А1 + А2>П2
А2>=П2 А3>П3
А3>=П3 А4<П4
А4>=П4
где П2 — краткосрочные обязательства (наиболее срочные): å строк 600 (краткосрочные кредиты банков), 610 (краткосрочные заемные средства), 620 (краткосрочные кредиты и ссуды, не погашенные в срок).
П3 — средние и долгосрочные пассивы: å строк 500 (долгосрочные кредиты банков), 510 (долгосрочные заемные средства), 520 ( долгосрочные кредиты и ссуды, не погашенные в срок).
П4 — постоянные пассивы (итог 1 раздела пассивов).
Показатели, которые косвенно характеризуют ликвидность:
Оборотный капитал = Текущие активы (А1 + А2 + А3) — Краткосрочные обязательства (П1). Он свидетельствует о превышении текущих активов над краткосрочными обязательствами. ПП имеет оборотный капитал пока оно ликвидно.
Коэфф маневренности — Км = (П4 — А4) / П4. Показывает, какая часть собственного капитала идет на оборотные средства. Его разумное значение — 0,5.
Коэфф меневренности = Оборотный капитал / источник собственных средств.
14. Классификация активов по степени риска.
По категории риска текущие активы классифицируются следующим образом:
1)минимальную степень риска имеет группа тех активов, состоящая из:
наличных ден средств;
легко реализ-х краткосрочных цб.
2) малую степень риска имеют:
дебит-я задолженность ПП-ий с нормальным фин положением;
запасы, исключая залежалые;
гот-я прод-ция, пользующаяся спрсом.
3) среднюю степень риска имеет:
прод-ция произв-технич назнач-я;
незавершенное произв-во;
расходы будущих периодов.
4) высокую степень риска имеют:
дебит-я задолженность ПП-ий, нах-ся в тяжелом фин положении;
запасы готовой прод-ции, вышедшей из употребления;
залежалые запасы.
Для анализадинамики состояния текущ активов рася-ся доля группы в общем объеме текущ активов в %-х на начало и конец периода. Вычисляется отклонение.
Большая доля активов с высокой степенью риска предст-ет угрозу для фин устойчивости ПП-я.
Текущие активы делятся на:
1) труднореализуемые -
2) легкореализуемые - это не классификация А1, А2, - НЕ ПУТАТЬ !!!!!
Труднореализуемые текущие активы - расходыбуд периодов, незаверш пр-во, залежалые запасы, гот прод-ция, не пользующаяся спросом.
Легкореализуемые текущ активы - все другие.
1) доля труднореализ-х активов в общей величине текущ активов характер-ет кач-во активов:
залеж запасы мат-лов, труднореализ-я прод-ция и просроч-я дебит задолж-сть
= ________________________________________________________________________
общая величина текущ активов (pII, III А).
2) качественная характеристика:
соотношение труднореализ-х величина труднореализ-х активов
и легкореализ-х активов = ________________________________________
легкореализ-ые активы
Легкореализ-ые активы = общ величина текущ активов - труднореализ-ые активы.
15. Содержание и цели проведения внуттреннего анализа краткосрочной задолженности.
Проводится на основании данных аналитического учета расчетов с поставщиками, полученных кредитов банка, расчетов с прочими кредиторами (ж.-ордера 4,6,8,10, ведомости и другие первичные док-ты).
В ходе анализа проводится выборка обязательства, сроки погашения которых наступают в ожидаемом периоде, а также отсроченных и просроченных обязательств. Скрытая кредиторская задолженность ПП возникает в случае расчета с покупателями на условиях предоплаты Þ дебеторская задолженность превращается в кредиторскую.
На ликвидность ПП оказывает оказывает влияние срок предоставления кредита:
Срок предоставления кредита = Средний остаток задолж на конец опред периода * длительность периода / å оборота, где
å оборота — величина дебетового оборота за анализируемый период по счетам обязательств (счета 60, 64, 90 и др.).
Длительность периода — 360 или 90 или 30.
Для получения более достоверной информации следует привлечь ежемесячные данные об остатках кредиторской задолженности, отражен в ж.-ордерах №4, 6, 8, 10, 11.
Если средний период предоставления кредита по каждому виду обязательств в сравнении с предыдущим видом сократился, то такая тенденция свидетельствует об ухудшении условий предоставления кредита, а следовательно и снижении ликвидности. Тогда финансовая устойчивость будет зависеть от того, каким образом оно стоило взаиморасчеты с дебеторами.
Необходимым условием деятельности ПП является получение кредита на тех же условиях или на лучших, на которых само предприятие на него оказывает.
16.Расчет и анализ показателей фин устойчивости.
1.1.Обобщающий показатель фин уст-ти. Им является излишек или недостаток источников средств для формирования запасов и затрат, получаемый в виде разницы величины источников средств и величины запасов и затрат. При этом имеется в виду обеспеченность определенными видами источников, так как достаточность å всех возможных видов источников гарантировано равенством А и П баланса.
1.2.Показатели, отражающие степень охвата разных видов источников, средств при формировании запасов и затрат. Для характеристики формирования запасов и затрат используется три показателя, отражающих различную степень охвата разных видов источников:
1. Наличие собственных оборотных средств
Ес = Ис - F = 1рП - 1рА
2. Наличие собственных и долгосрочных (среднесрочных) заемных источников формирование запасов и затрат:
Ет (Еt) = Ис + Кт -F = 1рП + 2рП (долгосрочные (среднесрочные кредиты)) - 1рА
3. Общая величина основных источников формир-я запасов и затрат:
Еå = Ис + Кт - Кт = 1рП + 2рП - К0 - 1рА, где
Кt - краткоср кредиты и заемные средства и обединенные в данном случае с просроченными ссудами.
К0 - ссуды, непогашенные в срок.
Каждый из приведенных показателей должен быть уменьшен на в-ну иммобилизации оборотных средств (средства, кот взимаются из оборота). В-на иммобил опред из документов.
1.3. Показатели обеспечения запасов и затрат источниками их формирования. Трем показателям наличия запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками их формирования.
1. Излишек или недостаток собственных оборотных средств. Он записывается в виде:±Ее=Ее - Z.
2. Излишек или недостаток собственных и долгосрочных (среднесрочных) заемных источниокв формирования запасов и затрат. Он расчитывается на основании Еt: ±ЕТ=ЕТ - Z.
3. Излишек или недостаток общей величины основных источнков для формирования запасов и затрат: ±Еå=Еå-Z.
Собственно, исходя из излишка или недостатка делается анализ.
17. Классификация фин ситуации по степ устойчив фин сост ПП.
При определении типа фин ситуации исп след трехкомпонентный показатель
_
S={S(±Еc), S(±ЕТ), S(±Еå)}, где ф-ция опред след образом
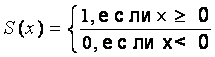
1-й тип фин ситуации - абсолютная устойчивость фин состояния (встречаестя редко и представляет собой крайний тип фин устойчивости)
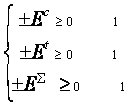
2-й тип фин ситуации - нормальная устойчивость (гарантирует платежноспособность ПП)
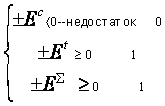
3-й тип фин ситуации - неутстойчивое фин состояние (наблюдается нарушение платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источниокв собственных средств и увеличение собственных оборотных средств, также за счет дополнительного привлечения долгосрочных и среднесрочных кредитов и заемных средств)
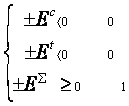
4-й тип фин ситуации - кризисное фин состояние (ПП находится на грани банкротства, т.к. ден средства, краткосрочные ЦБ, ДТ задолженность не покрывает даже КТ задолженность и просроченные ссуды.
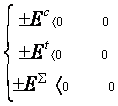
Наряду с оптимизацией устойчивость м.б. путем снижения запасов и затрат
S=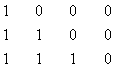
18. Общая оценка оборачиваемости активов ПП.
Финансовое положение ПП находится в зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. В общем случае скорость оборота активов:
К об а = Выручка от реализации (без НДС) / средняя величина активов (расчетно). Выражается в кол-ве раз.
Коэфф оборачиваемости текущих активов:
К об а = Выручка от реализации (без НДС) / средняя величина текущих активов
Средняя величина активов = (Ан + Ак) / 2, где Ан, Ак — активы на начало и конец периода.
Ср.вел.а. = (А1/2 + А2 + ...+Аn/2) / (n — 1)
Ср.вел.тек.а. — аналогично.
Продолжительность оборота активов = 360 / оборачиваемость активов или текущих активов
Определяется в днях, увеличение продолжительности оборота свидетельствует об ухудшении состояния ПП, т.к. средства, вложенные в анализируемом периоде в активы (текущие активы) проходят полный цикл и снова принимают ден форму за период большей продолжительностью, чем в предыдущем году. Следствием этого является необходимость привлесения дополнительных средств в оборот для продолжительности произведенно-коммерческой деятельности ПП.
Сумма дополнительных средств, привлеченных в оборот:
Привлеченные средства = выручка от реализации (Т — Т1) / 360
Т — период оборота отчетного периода
Т1 — период оборота прошлого года.
Для выявления причины уменьшения оборачиваемости текущих активов следует проанализировать изменения в скорости и периоде оборота основных видов оборотных средств
19. Анализ оборачиваемости дебеторской задолженности.
а) показатели оборачиваемости дебеторсокй задолженности:
Оборачиваемость дебет задолж = выручка от реализ (ф.№2) / сред величина дебет задолж (расчет аналогичен сред величине текущих активов)
Период погашения дебет задолж = 360 / оборач дебет задолж
Доля дебет задолж в общем объеме текущ активов = дебет задолж / текущие активы (2, 3 разделы активов), умножить на 100%
Доля симнительной дебет задолж = сомнит дебет задолж / дебет задолж, умножить на 100%
б) Рекомендации к управлению дебет задолженностью.
Существуют общие рекомендации, позволяющие управлять дебет задолж:
необходимо контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолж.
По возможности ориентироваться на большее число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными покупателями.
Следит за соотношением дебет и кредит задолж. Значительное превышение дебет задолж делает необходимым привлечение дополнительных, как правило дорогостоящих источников финансирования.
Использовать способ предоставления скидок при срочной оплате.
в) Анализ выбора способов расчета с покупателями и заказчиками.
В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие производитель (продавец) реально получает лишь часть стоимости реализованной продукции. Поэтому необходимо оценить возможность предоставления скидки при досрочной оплате.
42. Методы расчета чистой дисконтир-й ст-ти.
Опр-ие чистой текущ стоимости (ЧТС)
а) опр-ся текущ стоим-ть затрат (сколько инвестиций следует зарезервировать для проекта) - С
б) расчит-ся текущ стоим-ть буд ден доходов от проекта. Доходы за каждый год приводятся к текущей дате. Сумма текущ стоим-ти доходов за каждый буд год - общая текущ стоим-ть доходов от проекта - В
в) тек ст-ть затрат С сравн-ся с В.
ЧТС = В - С
г) ЧТС>0 проект приносит доход с превышением стоим-ти кап-ла.
д)ЧТС<0 при ставке дохода, равной дивидендной отдаче, нам потребовалось бы вложить > средств в дан проект, чем в др проекты, дающие такие же доходы.
ЧТС расчит-ся с помощью дисконтир-я:
текущ ст-сть 1 ф ст (1 + r)^-n
(%-ый фактор) P = S (1 - r)^-1
АННУРИЕНТЫ
Это равномерные ден платежи или поступления ежегодно в течение ряда лет.
Если необходимо дисконтировать анн, - сокращ-ся методика расчета. Вместо того, чтобы умножать ден поток по каждому году на % на кап-ал по этому году и затем суммир-ать все текущ стоим-ти, можно умножить анн на сумму показ-лей %-ов на кап-ал.
Расчет быстрее, если использовать таблицы анн.
Текущ стоим-ть 1 ф ст в год 1 - (1 + r)^-n
r
Годовая стоим-ть 1 ф ст, полученного сейчас
Если аннуриент = Х, то текущ ст-ть Х в год в теч 3 лет, дисконт-я по ставке 10%, будет = 1 ф ст.
Хф ст * коэфф-ент дисконт-я для 1 ф ст в теч 3 лет по ставке 10% = 1 ф ст
Хф ст * 2,487 = 1 ф ст
Хф ст = 0,402 ф ст
43. Методы расчета эффект-ти инвест-ий.
1) метод окупаемости - это продолжительность отрезка времени, в конце кот-го сумма притока ден средств от реализации проекта становится равной сумме первоначальных ден расходов. Т е это продолж-ть отрезка времени, необх, чтобы инвестиции окупили сами себя.
Пример: машина X и Y стоят по 10000 ф ст. Х дает прибыль 5000 в год, а Y - 2500. Тогда Хокупает себя за 2 года, а Y - за 4 года. Х выгоднее, чем Y.
Недостаток: у машин м б разная общ прибыльность, кот-я не учит.
2) метод отдачи на вложенный кап-ал (ОВК)
Оценка - путем сравнения пок-ля ОВК с заранее установ-ым план уравн-ем:
ОВК = ожидаемая средняя прибыль
ожидаемая средняя величина инвест-й
Доходность инвест-й (ДИ) - показатель рентаб-ти. Преимущ-во: определ-ся из доступных учетно-бух данных.
Недостатки: основан не на оценке ден поступлений, а на бух прибыли;
не учит-т распред-е притока и оттока ден средств во врем.
3) методы дисконтир-я ден поступлений (ДДП)
ДДП - метод оценки, кот-й приним в расчет измен-е стоим-ти денег во времени.
Стоим-ть инвест-ий опр-ся при использовании сложных %-ов. Для определения стоим-ти, кот-ю будет иметь инвестиция через n лет - формула:
S = P (1 + r)^n S - буд стоим-ть инв-й через n лет
P - сумма, вкладываемая в момент расчета
n - число лет в расч периоде
ДПП - это расчет сложных % “наоборот”.
Мы опред, сколько денег нужно вложить сейчас для того, чтобы довести стоимость инвестиции до некоторой величины через несколько лет при заданной ставке %.
Р = S / (1+r)^n = S (1+r)^-1
Дисконтирование ден потоков — метод оценки программ капитальных вложений, построенный на базе диск арифметики и позволяющий определить, будут ли данные программы давать удовлетворительный доход.
Дивидендная отдача капитала опред по формуле: (предварит дивиденды + окончат дивиденды) / собственный капитал, умножить на 100%
Денежные поступления по конкретному проекту следует дисконтировать по ставке, учитывая ДОК и ставку % по заемным средствам. На практике определяется средневзвешенная дивидендная отдача (учит налоговые скидки с %).
45. Банкротство ПП-й.
Причины: Отсутствие планирования; Неадекватная управленческая информация; Отсутствие анализа; Неудачный финансовый контроль (рентабельность,