Оценки эффективности управления дебиторской и кредиторской задолженностью организации
Результативность экономического анализа хозяйственной деятельности в значительной степени зависит от его информационного и методического обеспечения. Все источники данных делятся на плановые, учетные и внеучетные.
К источникам информации планового характера относятся все типы планов, которые разрабатываются на предприятии (перспективные, текущие, оперативные, технологические карты), а также нормативные материалы, сметы, ценники, проектные задания и др.
Источники информации учетного характера - это все данные, которые содержат документы бухгалтерского, статистического и оперативного учета и отчетности.
Ведущая роль в информационном обеспечении анализа принадлежит бухгалтерскому учету и отчетности, где наиболее полно отражаются хозяйственные явления, процессы, их результаты. Своевременный и полный анализ данных, которые имеются в первичных и сводных учетных регистрах и отчетности, обеспечивает принятие необходимых мер, направленных на улучшение выполнения планов, достижение лучших результатов хозяйствования.
Данные статистического учета и отчетности, в которых содержится количественная характеристика массовых явлений и процессов, используются для углубленного изучения и осмысления взаимосвязей, выявления экономических закономерностей.
Оперативный учет и отчетность способствуют более оперативному по сравнению со статистикой или бухгалтерским учетом обеспечению анализа необходимыми данными (например, о производстве и отгрузке продукции, о состоянии производственных запасов) и тем самым создают условия для повышения эффективности аналитических исследований.
Учетным документом, согласно нашей классификации, является и экономический паспорт предприятия, где накапливаются данные о результатах хозяйственной деятельности за несколько лет. Значительная детализация показателей, которые содержатся в паспорте, позволяет провести многочисленные исследования динамики, выявить тенденции и закономерности развития экономики предприятия.
С расширением компьютерной техники появились и новые машинные источники информации. К ним относятся данные, которые содержатся в оперативной памяти ПЭВМ, на гибких дисках, а также выдаются в виде разнообразных машинограмм.
К внеучетным источникам информации относятся документы, регулирующие хозяйственную деятельность, а также данные, которые не относятся к перечисленным ранее. В их число входят следующие документы:
- официальные документы, которыми обязано пользоваться предприятие в своей деятельности: законы государства, указы президента, постановления правительства, приказы вышестоящих органов управления, акты ревизий и проверок, приказы и распоряжения руководителей предприятия;
- хозяйственно-правовые документы: договора, соглашения, решения арбитража и судебных органов, рекламации;
- научно-техническая информация (публикации, отчеты по результатам научно-исследовательской работы и др.). Решения общих собраний коллектива, совета трудового коллектива предприятия в целом или отдельных подразделений;
- материалы изучения передового опыта, данные о работе конкурирующих предприятий, полученные из разных источников информации (Интернет, радио, телевидение, газеты и т.д.);
- техническая и технологическая документация;
- материалы специальных обследований состояния производства на отдельных рабочих местах (хронометраж, фотография рабочего дня и т.п.);
- устная информация, которая получена во время деловых встреч с членами трудового коллектива или представителями других предприятий.
По отношению к объекту исследования информация бывает внутренней и внешней. Система внутренней информации — это данные статистического, бухгалтерского, оперативного учета и отчетности, плановые данные, нормативные данные, разработанные на предприятии, и т.д. Система внешней информации - это данные статистических сборников, периодических и специальных изданий, конференций, деловых встреч, официальные, хозяйственно-правовые документы и т.д.
По отношению к предмету исследования информация делится на основную и вспомогательную, необходимую для более полной характеристики изучаемой предметной области.
По периодичности поступления аналитическая информация подразделяется на регулярную и эпизодическую. К источникам регулярной информации относятся плановые и учетные данные. Эпизодическая информация формируется по мере необходимости, например сведения о новом конкуренте.
Регулярная информация, в свою очередь, классифицируется на постоянную, сохраняющую свое значение длительное время (коды, шифры, план счетов бухгалтерского учета и др.), условно-постоянную, сохраняющую свое значение в течение определенного периода времени (показатели плана, нормативы) и переменную, характеризующую частую сменяемость событий (отчетные данные о состоянии анализируемого объекта на определенную дату).
По отношению к процессу обработки информацию можно отнести к первичной (данные первичного учета, инвентаризаций, обследований) и вторичной, прошедшей определенную стадию обработки и преобразований (отчетность, конъюнктурные обзоры и т.д.).
К организации информационного обеспечения анализа предъявляется ряд требований. Это аналитичность информации, ее достоверность, оперативность, сопоставимость, рациональность и др.
Смысл первого требования заключается в том, что вся система экономической информации должна соответствовать требованиям и задачам анализа хозяйственной деятельности, т.е. обеспечивать получение данных, необходимых для глубокого изучения факторов, выявления резервов и выработки управленческих решений. Экономическая информация должна быть достоверной, объективно отражать исследуемые явления и процессы. В противном случае выводы, сделанные по результатам анализа, не будут соответствовать действительности, а разработанные аналитиками предложения не только не принесут пользы предприятию, но могут оказаться вредными.
Оперативность информации непосредственно вытекает из требования повышения оперативности и действенности анализа. Чем быстрее поступает информация о совершившихся хозяйственных процессах, тем быстрее можно провести анализ, выявить и устранить недостатки, упущения и потери. Повышение оперативности информации достигается применением новейших средств связи, компьютерной ее обработкой и т.д. Одно из требований к качеству информации - это обеспечение ее сопоставимости по предмету и объектам исследования, периоду времени, методологии исчисления показателей и ряду других признаков.
Таким образом, информационная система экономического анализа должна формироваться и совершенствоваться с учетом перечисленных выше требований, что является необходимым условием повышения действенности и эффективности анализа.
В основном, анализ финансово-хозяйственного состояния предприятий, выявление закономерностей и тенденций в развитии базируются на исследовании показателей их финансовой отчетности. Принимая во внимание определяющую роль исходной базы расчетов при проведении финансового анализа и интерпретации полученных результатов, представляется целесообразным рассмотреть ряд принципиальных вопросов. Финансовый аналитик, особенно в условиях России, характеризующихся незавершенностью перехода к рыночным условиям хозяйствования, должен непрерывно следить за изменением методологии формирования показателей бухгалтерской отчетности.
Процессы принятия решений, имеющих финансово-экономический характер, базируются, прежде всего, на работе с конкретной фактической информацией, представляющей собой измеримые показатели финансового состояния, рассчитываемые на основе данных бухгалтерской отчетности. Эти данные являются, как правило, измеримыми стоимостными показателями, отражающими имевшие место события финансово-хозяйственной деятельности. Общая соизмеримость показателей бухгалтерской отчетности, обусловленная единым стоимостным характером, обеспечивает их сопоставимость.
Состояние бухгалтерского учета в большой мере определяет и качество анализа финансово-хозяйственной деятельности предприятия. При этом следует выделить два аспекта данной проблемы.
Во-первых, состояние методологической базы бухгалтерского учета. В этом плане российская финансовая отчетность все более и более приближается к мировым стандартам. Сложность процесса перехода к международным стандартам учета обусловливается главным образом тем, что это необходимо осуществить в условиях реальной экономической деятельности (взаимных расчетов между предприятиями, определении их фактических финансовых результатов, расчета налоговых отчислений и т. д.). Опыт показывает, что при таких условиях более уместным является поэтапное эволюционное совершенствование системы финансовой отчетности, позволяющее избежать ошибок или снизить ущерб от них.
Во-вторых, состояние учета на конкретном предприятии. Здесь, несмотря на то, что в настоящее время созданы все предпосылки для возможного создания достаточно эффективной системы финансового учета (имеются методические разработки, компьютерные программы, средства вычислительной техники и т. д.), наблюдается существенно более пестрая картина. Опытные инвесторы знают, что на любом предприятии существует ряд областей, состояние дел в которых дает обобщающее представление об эффективности его управления. Одной из таких областей является организация финансовой отчетности и финансового анализа. Если на предприятии определенного размера не применяется современная и адекватная масштабам его деятельности система организации бухгалтерского учета, то какой бы конкурентоспособной ни была продукция или используемая технология, уровень менеджмента удовлетворительным признать нельзя. Надо отметить, что потенциальные инвесторы, как правило, обращают самое пристальное внимание на то, как организована деятельность финансово-бухгалтерской службы предприятия. Ими отмечается, насколько формируемая отчетность сориентирована на нужды внешних потребителей или применение при расчетах по налогообложению и насколько она может быть полезна при выявлении направлений повышения эффективности производства, более полного использования всех производственных ресурсов, при выработке обеспечивающих это управленческих решений. При этом инвесторы оценивают уровень технической, прежде всего компьютерной, оснащенности финансово-бухгалтерских подразделений, степень использования ими специальных программных продуктов.
В методологическом плане бухгалтерская отчетность в целях повышения эффективности и качества принимаемых управленческих решений должна отвечать следующим требованиям: обеспечивать сопоставимость показателей, своевременность данных, их точность и объективность, полноту, ясность и доступность, экономичность и рациональность.
Сопоставимость показателей, как по методам исчисления, так и по объему, необходима для контроля и сопоставления с плановыми показателями.
Если данные несвоевременны, они теряют свою практическую значимость как некоторые информационные ориентиры при принятии управленческих решений.
При отсутствии точной и объективной учетной информации не может быть осуществлен достаточно объективный анализ и приняты эффективные управленческие решения.
Большое значение с точки зрения создания эффективной системы управления имеет полнота данных, которая обеспечивается сплошной регистрацией всех хозяйственных операций предприятия.
Ясность и доступность учета имеют особое значение для привлечения всех заинтересованных лиц в сотрудничестве.
Экономичность и рациональность учета обусловлены необходимостью минимальных расходов при его организации.
Переход от плановой к рыночной экономике и стремление России интегрироваться в международную финансовую систему обусловливают необходимость обеспечения сопоставимости российских и международных стандартов бухучета. Эти причины заставляют финансистов, как в теории, так и на практике, пересматривать методологические подходы к существующей системе бухгалтерского учета, сравнивать ее с международными стандартами учета, выявляя преимущества и недостатки существующей системы учета, намечать пути ее совершенствования.
Не менее важное значение в организации анализа имеет его методическое обеспечение. От того, какие методики анализа используются на предприятии, зависит его результативность. Ответственность за методическое обеспечение анализа обычно возлагается на специалиста, который осуществляет руководство аналитической работой на предприятии. Он обязан постоянно совершенствовать методику анализа хозяйственной деятельности на основе изучения достижений науки и передового опыта в области анализа и внедрять ее во всех сегментах предприятия, осуществлять подготовку и переподготовку кадров по вопросам анализа. Особое значение имеет разработка собственных или адаптация готовых компьютерных программ анализа, позволяющих оперативно и комплексно исследовать результаты хозяйственной деятельности.
Таким образом, в первой главе дипломной работы были рассмотрены понятие и структура дебиторской и кредиторской задолженности, определены значение и роль анализа данных статей бухгалтерской отчетности, рассмотрены основные показатели используемые в ходе проведения анализа.
Глава 2. Анализ дебиторской и кредиторской задолженности СПК "Земцовский"
2.1 Общая характеристика деятельности организации
СПК "Земцовский" организован в 1961 году в результате слияния ряда мелких хозяйств.
В настоящее время хозяйство имеет ярко выраженное молочно-мясное направление. Совхоз производит продукцию, как для внутренних целей, так и для реализации. Основным заготовительным пунктом сельскохозяйственной продукции являются:
- Молоко – ООО "Маслосырзавод", г. Нелидово, центральный рынок г. Нелидово, Земцовское сельское поселение;
- Мясо – КХ "Андреапольское" Западнодвинский район;
Общая земельная площадь хозяйства составляет 5830 га.
СПК "Земцовский" расположен в западной части Тверской области. Климат средне-континентальный. Среднегодовая температура +3 ° С. Продолжительность периода с температурой выше +10 ° С, который соответствует периоду активной вегетации растений, составляет 130 дней, а сумма накопленного тепла за этот период составляет 1800 – 1900 ° С.
По увлажненности район относится к зоне достаточного увлажнения, в тоже время, в годах с прохладным дождливым летом наблюдается переизбыток влаги. Сумма осадков за период май – сентябрь составляет в среднем 350 – 370 мм. Количество осадков за год – 750 – 800 мм, количество дней со сниженным покровом – 145 – 150 мм. Средней датой первого заморозка считается 17 сентября, а последнего – 18 мая.
Таким образом, климатические условия вполне благоприятны для всех сельскохозяйственных культур, возделываемых в Тверской области. 21% от общей площади составляют дерново-подзолистые почвы. На них размещена пашня и другие сельскохозяйственные угодья.
Все почвы по кислотности относятся к кислым. Дерново-подзолистые почвы очень сильно нуждаются в органических и минеральных удобрениях. По рельефным условиям территория хозяйства относится к пологому склону Валдайской возвышенности. Отдельные участки носят более равнинный характер. Такие участки заняты в основном пахотными угодьями и лесными массивами. На пониженных, частично заболоченных равнинных участках расположены сенокосы и пастбища.
Гидросеть представлена рядом ручьёв и сетью дренажных каналов.
Грунтовые воды залегают в основном на глубине 1,5 – 4 метра.
В ходе анализа размера предприятия следует рассматривать как прямые, так и косвенные показатели.
Прямым показателем размера сельскохозяйственного предприятия и его подразделений принято считать сумму валовой продукции в денежном выражении. Для характеристики размера отдельных отраслей и специализированных хозяйств применяются также натуральные показатели – производство важнейших видов продукции в натуральном выражении (тоннах, центнерах, штуках и др.)
К косвенным показателям относятся площадь сельскохозяйственных угодий, пашни, поголовья скота (в переводе на условные головы), среднегодовая численность работников, стоимость основных средств, и другие.
При анализе следует иметь в виду, что некоторые показатели размера предприятия зависят от условий года. Поэтому для объективной оценки размеров предприятия необходимо пользоваться средними данными за последние 3 – 5 лет. Наиболее устойчивыми показателями размера является площадь сельскохозяйственных угодий и площадь пашни. Поэтому эти показатели включаются анализ размеров сельскохозяйственных предприятий.
Изучив показатели, характеризующие размеры предприятия, можно говорить о том, что СПК "Земцовский" является мелким по своим размерам.
Стоимость валовой продукции ежегодно снижается. При этом сокращаются объемы и продукции растениеводства, и продукции животноводства.
Таблица 1 Характеристика размеров предприятия СПК "Земцовский" за 2007-2009 г.г.
| Показатели | Годы | 2009 г. к 2007., % | Средние данные по области | ||
| 2007 | 2008 | 2009 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1. Стоимость валовой продукции сельского хозяйства всего, тыс. руб. в том числе: - растениеводства - животноводства |
2763,0 446,0 2317,0 |
1695,0 231,0 1464,0 |
1446,0 300,0 1146,0 |
52,3 67,3 49,5 |
|
| 2. Среднегодовая численность работников, занятых в сельскохозяйственном производстве, чел. | 23 | 21 | 14 | 60,9 | 47 |
| 3. Среднегодовая стоимость основных производственных фондов основной деятельности, тыс. руб. | 11227,0 | 9961,5 | 8389,0 | 74,7 | |
| 4. Всего энергетических мощностей, л. с. | 1820 | 853 | 598 | 32,9 | 2991 |
|
6. Поголовье скота, гол.: Всего: в том числе: - КРС, гол - лошади, гол |
132 129 3 |
75 74 1 |
17 17 - |
12,9 13,2 |
292 138 - |
| 7. Площадь сельскохозяйственных угодий, га | 2132 | 2132 | 2132 | 100,0 | Χ |
За анализируемый период численность работников сократилась на 9 человек. Сравнив фактические показатели численности работников и плановую потребность, установили, что кооперативу не хватает доярок, скотников, механизаторов и специалистов. Обеспеченность предприятия в целом 85,7%, в том числе постоянными работниками 87,5%. Недостаток постоянных работников объясняется низкой заработной платой в кооперативе, удаленностью от городов, невысоким уровнем механизации труда и отсутствием жилья.
СПК "Земцовский" располагает многими видами основных средств. В их составе постоянно происходят изменения. За последние годы списано 3 старых трактора, 2 тракторных прицепа и 1 комбайн. Однако из-за отсутствия финансовых возможностей на протяжении трех лет новые высокопроизводительные основные средства не приобретались. За анализируемый период стоимость основных средств уменьшилась на 3145 тысяч рублей. Большая часть основных средств – фермы, водонапорные башни, силосные траншеи – приходится на отрасль животноводства, что определяет животноводческую направленность предприятия.
Кроме трудовых ресурсов и основных средств кооператив обладает различными видами земельных угодий, общая земельная площадь которых 5830 гектар. Удельный вес сельскохозяйственных угодий в общей земельной площади 36,7%. Пашей занято 1164 гектар, 764 гектар используется как кормовые угодья, что позволяет судить о развитии молочного скотоводства.
Поголовье крупного рогатого скота уменьшилось на 87,1 %. Снижение поголовья объясняется недостаточным количеством трудовых ресурсов и тяжелым финансовым положением предприятия.
В 2009 году практически все показатели, характеризующие размеры предприятия, снижаются в сравнении с предыдущими годами, но местоположение и имеющиеся ресурсы позволяют развивать сельскохозяйственное производство.
С ростом технической оснащенности сельскохозяйственных предприятий возрастает значение анализа показателей уровня обеспеченности основными фондами и их использования
Уровень обеспеченности предприятия основными фондами показывает его потенциальные возможности повышения уровня производительности труда, увеличения производства продукции.
Чтобы иметь представление об обеспеченности хозяйства основными производственными фондами, используют стоимостные показатели. Основные из них следующие:
- фондообеспеченность – характеризует уровень интенсивности хозяйства и его техническую оснащенность на определенную дату. Этот показатель определяется как отношение стоимости основных фондов сельскохозяйственного назначения к земельной площади хозяйства (в расчете на 100 гектар сельскохозяйственных угодий);
- фондовооруженность – это стоимость основных фондов (в целом и по отдельным видам), приходящаяся на одного среднегодового работника.
Для анализа обеспеченности хозяйства основными фондами их берут по первоначальной стоимости без учета износа.
Для выполнения сельскохозяйственных работ в оптимальные сроки предприятия должны быть хорошо обеспеченны техникой. Поэтому большое значение имеет анализ обеспеченности хозяйства энергетическими ресурсами и сельскохозяйственными машинами.
- Энергообеспеченность (или обеспеченность хозяйства основными средствами) характеризуется размером общей энергетической мощности в лошадиных силах в расчете на 100 гектар сельскохозяйственных угодий.
- Энерговооруженность рассчитывается как отношение суммарной мощности всех энергетических ресурсов в лошадиных силах к среднегодовому числу работников предприятия.
Таблица 2. Обеспеченность основными производственными фондами и энергоресурсами СПК "Земцовский" в 2007-2009 г.г.
| Показатели | Годы |
2009 г. в % к 2007 г. |
Средние данные по области | ||
| 2007 | 2008 | 2009 | |||
| 1 | 2 | 3 | 4 | 5 | |
| 1. Фондообеспеченность, тыс. руб. | 526,6 | 467,2 | 393,5 | 73,3 | |
| 2. Фондовооруженность, тыс. руб. | 488,1 | 474,4 | 599,2 | 122,8 | |
| 3. Энергообеспеченность, тыс. руб. | 85,4 | 40,0 | 28,0 | 67,9 | 231 |
| 4. Энерговооруженность, тыс. руб. | 79,1 | 40,6 | 42,7 | 54,0 | 59 |
Данные таблицы 2 свидетельствуют о том, что фондообеспеченность в СПК "Земцовский" за 3 года уменьшилась на 26,7%. А фондовооруженность возросла на 22,8%. Это связано с тем, что среднегодовая стоимость основных средств уменьшилась на 2838 тысяч рублей, а численность работников сократилась на 9 человек.
Энергообеспеченность за анализируемый период снизилась на 72% или на 57,4 лошадиных сил в расчете на 100 гектар сельскохозяйственных угодий. Главной причиной этого является списание устаревшей техники и транспортных средств.
Показатели обеспеченности энергоресурсами в кооперативе значительно ниже средних показателей по области.
Для специализации характерно преимущественное развитие отдельных отраслей, что ведет к обособлению производства различных видов продукции. В результате достигается максимальное увеличение производства при наименьших затратах труда и средств, обеспечивается высокая производительность труда и низкие затраты материальных ресурсов на единицу продукции.
Производственная специализация предприятия определяется по основным товарным отраслям и продуктам. Поэтому прямым показателем, характеризующим специализацию хозяйства, является структура товарной продукции. Именно через товарную продукцию проявляется общественное разделение труда и связь предприятия со всем народным хозяйством.
Для анализа специализации могут использоваться и косвенные показатели: структура валовой продукции, затрат труда, посевных площадей, поголовья скота, основных производственных фондов. Специализацию хозяйства в целом определяют по структуре товарной продукции. Для оценки товарной продукции могут быть использованы постоянные сопоставимые цены.
Таблица 3. Структура товарной продукции СПК "Земцовский" за 2007-2009 г.г.
| Виды продукции, отрасли | 2007 год | 2008 год | 2009 год | |||
| Стоимость, тыс. руб. | Структура, % | Стоимость, тыс. руб. | Структура, % | Стоимость, тыс. руб. | Структура, % | |
| 1. Сено | - | - | - | - | - | |
| Итого по растениеводству | - | - | - | - | - | - |
| 1. КРС в ж. м. | 486,0 | 38,5 | 458,0 | 43,7 | 773,0 | 74,2 |
| 2. Лошади в ж. м. | - | 11,0 | 1,1 | 11,0 | 1,1 | |
| 3. Молоко цельное | 744,0 | 58,7 | 574,0 | 54,7 | 257,0 | 24,7 |
| 4. Прочая продукция животноводства | 37,0 | 2,9 | 5,0 | 0,5 | - | - |
| Итого по животноводству | 1267,0 | 100,0 | 1048,0 | 100,0 | 1041,0 | 100,0 |
| ВСЕГО: | 1267,0 | 100,0 | 1048,0 | 100,0 | 1041,0 | 100,0 |
В ходе анализа показателей таблицы 3 установлено, что в СПК "Земцовский" за три последних года стоимость реализованной продукции уменьшилась на 226 тысяч рублей. В последние года продукция растениеводства в кооперативе не реализовалась вообще. Произошли изменения в структуре товарной продукции. Так если в 2007 и в 2008 годах наибольший удельный вес товарный продукции занимала реализация цельного молока (соответственно 58,7% и 54,7%), то в 2009 году наибольший удельный вес занимает реализация мяса. Такое изменение произошло в результате сокращения дойного стада.
СПК "Земцовский" ведет бухгалтерский учет на основании натуральных трудовых и денежных измерителей, с помощью которых выявляются объем, количество и прочие показатели финансово – хозяйственной деятельности предприятия.
При ведении бухгалтерского учета в СПК "Земцовский"" руководствуется такими нормативными документами, как:
1. Российской Федерации "О бухгалтерском учете" от 21.11.1996 №129 ФЗ с изменениями и дополнениями;
2. "Положение по ведению бухгалтерского учета и отчетности" (Приказ Минфина от 29.07.1998 №34н);
3. Стандарты бухгалтерского учета (положения по бухгалтерскому учету);
4. План счетов финансово – хозяйственной деятельности организации.
Учетная политика в СПК "Земцовский" в последние годы не разрабатывалась.
Амортизация на предприятии начисляется линейным способом по вновь поступившим основным средствам с первого числа месяца, следующего за месяцем принятия объекта к бухгалтерскому учету, а по выбывшим основным средствам – заканчивает начисляться с первого числа месяца, следующего за месяцем выбытия или месяца полного погашения стоимости объекта. Таким образом, обороты по счету 01 "Основные средства" за текущий месяц при исчислении сумм амортизации в расчет не принимают.
Для учета амортизационных отчислений в СПК "Земцовский" используют счет 02 "Износ основных средств". При журнально-ордерной форме учета, которая используется на предприятии, синтетический учет амортизационных отчислений ведется в журнале-ордере №10 и Главной книге. Применяемую в организации журнально-ордерную форму бухгалтерского учета, можно представить в виде схемы.
Рисунок 1. Схема журнально-ордерной формы бухгалтерского учета
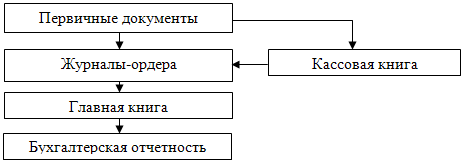
На предприятии установлена последовательность учетных работ при переносе сумм и закрытии учетных регистров по окончании месяца:
- вносят дебетовые и кредитовые обороты в журналы-ордера и ведомости;
- из ведомости №1 по дебету счета 50 "Касса" и ведомости №2 по дебету счета 51 " Расчетный счет" переносят итоги в журналы-ордера;
- подсчитывают итоги в ведомостях аналитического учета, после чего итоговые данные отражают в соответствующих журналах-ордерах;
- подсчитывают итоги оборотов по кредиту счетов в журналах-ордерах;
- производят записи из журналов-ордеров в Главную книгу;
- после определения в Главной книге остатков по счетам их сверяют с аналитическими данными, составляют баланс и другие отчетные таблицы по данным регистров.
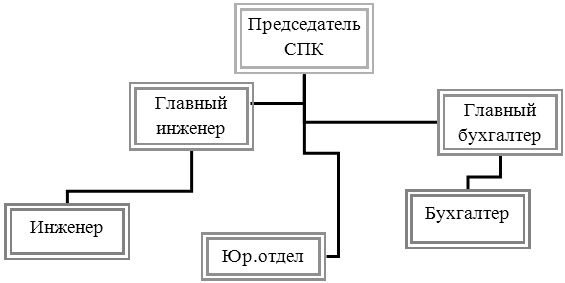
В данном кооперативе имеется бухгалтерия, как отдельное структурное подразделение, возглавляемое главным бухгалтером.
Служебные обязанности между работниками бухгалтерии распределяет главный бухгалтер в соответствии с их квалификацией.
Рисунок 2. Структура управления предприятием
Так как, в помещении бухгалтерии нет оборудования, позволяющего создать текущий архив, то все документы после их составления и использования передаются в общий архив. Общий архив СПК "Земцовский" сформирован в соответствии с действующими указаниями по хранению документальных материалов с соблюдение установленных сроков их хранения.
В соответствии с нормативно-правовыми документами на предприятии производится инвентаризация основных средств, материалов и кассы. Для проведения инвентаризации председателем назначается инвентаризационная комиссия.
2.2 Анализ динамики и структуры дебиторской задолженности
Анализ динамики и структуры дебиторской задолженности проводится на основании данных бухгалтерской отчетности предприятия за 2007-2009 гг., а также данных аналитического учета. Анализ динамики, структуры дебиторской задолженности проводится при помощи таблицы 9.
Таблица 4. Анализ динамики, структуры дебиторской задолженности СПК "Земцовский" за 2007-2009 г.г.
| Статьи баланса | 2007 г. | 2008 г. | 2009 г. |
Отклонение 2009 г. от |
||||
| 2007 г. | 2008 г. | |||||||
| Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Тыс. руб. | |
| Долгосрочная дебиторская задолженность | - | - | - | - | - | - | - | - |
| В том числе покупатели и заказчики | - | - | - | - | - | - | - | |
| Краткосрочная дебиторская задолженность | 3 | 100,0 | 37 | 100,0 | 72 | 100,0 | 69 | 35 |
| В том числе покупатели и заказчики | 3 | 100,0 | 37 | 100,0 | 72 | 100,0 | 69 | 35 |
| векселя к получению | - | - | - | - | - | - | - | - |
| прочие дебиторы | - | - | - | - | - | - | - | - |
| Общая сумма дебиторской задолженности | 3 | 100,0 | 37 | 100,0 | 72 | 100,0 | 69 | 35 |
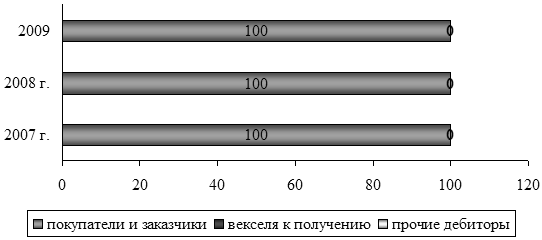
При анализе данных представленных в таблице 4 можно отметить, что на предприятии в течение последних трех лет присутствует только краткосрочная задолженность, которая состоит из задолженности покупателей и заказчиков, причем такое соотношение сохраняется на протяжении всего анализируемого периода.
В общем, сумма дебиторской задолженности увеличилась на 69 тыс. руб. в 2009 г. по сравнению с 2007 г. и увеличение в 2009 г. по сравнению с 2008 г. составило 35 тыс. руб.
Для более наглядного представления расчетных данных рассмотрим рис. 3.
Рисунок 3. Динамика структуры краткосрочной дебиторской задолженности СПК "Земцовский"" за 2007 -2009 гг.
Далее рассмотрим классификацию дебиторской задолженности по срокам оплаты при помощи таблицы 5.
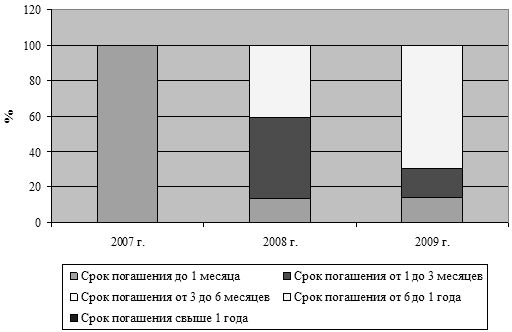
При анализе данной таблицы 5 видно, что в 2007 году в структуре дебиторской задолженности присутствовала нормальная дебиторская задолженность сроком погашения до 1 месяца, в 2008 году основной удельный вес в структуре занимает задолженность сроком погашения от 1 до 3 месяцев, а в 2009 году от 6 месяцев до 1 года.
Данные изменения носят отрицательную оценку, так как чем больше срок образования и погашения дебиторской задолженности, тем меньше маневренности приобретают оборотные средства.
Таблица 5. Динамика и структура дебиторской задолженности по срокам погашения СПК "Земцовский" за 2007-2009 г.г.
| Срок оплаты дебиторской задолженности | 2007 г | 2008 г | 2008 г | Абсолютное отклонение 2009 г от | Относительное отклонение 2009 г от | |||||
| 2007 г | 2008 г | 2007 г | 2008 г | |||||||
| Тыс. руб. | Уд. вес ,% | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Тыс. руб. | % | % | |
| Нормальная дебиторская задолженность срок оплаты, которой не наступил, в том числе: | 3 | 100 | 37 | 100 | 72 | 100 | 69 | 35 | - | - |
| До 1 месяца | 3 | 100 | 5 | 13,51 | 10 | 13,89 | 7 | 5 | -86,11 | 0,38 |
| От 1 до 3 месяцев | - | - | 17 | 45,95 | 12 | 16,67 | 12 | 5 | 16,67 | -29,28 |
| От 3 до 6 месяцев | - | - | - | - | - | - | - | - | - | - |
| От 6 месяцев до 1 года | - | - | 15 | 40,54 | 50 | 69,44 | 50 | 35 | 16,67 | -29,28 |
| Свыше 1 года | - | - | - | - | - | - | - | - | - | - |
| Просроченная дебиторская задолженность, в том числе: | - | - | 15 | 40,54 | 50 | 69,44 | 50 | 35 | 16,67 | -29,28 |
| Просрочка от 1 до 30 дней | - | - | - | - | - | - | - | - | - | - |
| просрочка от 181 до 360 дней | - | - | 15 | 40,54 | 50 | 69,44 | 50 | 35 | 16,67 | -29,28 |
Вместе с тем, необходимо отметить увеличение за анализируемый период увеличилась сумма просроченной дебиторской задолженности, что негативно сказывается на финансовом состоянии предприятия.
Для более наглядного представления структуры дебиторской задолженности рассмотрим рис. 4.
Рисунок 4. Структура дебиторской задолженности в СПК "Земцовский" за 2007-2009 гг.
Далее проведем анализ кредиторской задолженности предприятия.
2.3 Анализ динамики и структуры кредиторской задолженности
Для проведения анализа кредиторской задолженности предприятия в качестве источника информации используется бухгалтерская отчетность предприятия за 2007-2009 г.г.
Анализ динамики и структуры кредиторской задолженности предприятия проведем при помощи таблицы 6.
При анализе таблицы 6, можно отметить, что наблюдается тенденция к увеличению кредиторской задолженности, так в 2009 г. сумма задолженности составила 1717 тыс. руб., что выше показателя 2007 г. на 245 тыс. руб., и выше показателя 2008 г. на 508 тыс. руб.
Таблица 6. Анализ динамики, структуры кредиторской задолженности СПК "Земцовский" за 2007-2009 гг.
| Статьи баланса | 2007 г. | 2008 г. | 2009 г. | Откл. 2009 г. от | ||||
| 2007 г. | 2008 г. | |||||||
| Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Тыс. руб. | |
| Кредиторская задолженность | 1209 | 100 | 1472 | 100 | 1717 | 100 | 508 | 275 |
| В том числе: поставщики и подрядчики | 33 | 2,73 | - | - | - | - | -33 | - |
| перед персоналом организации | - | - | 43 | 2,92 | 82 | 4,77 | 82 | 39 |
| задолженность по налогам и сборам | 1176 | 97,27 | 1029 | 69,91 | 1122 | 65,35 | -54 | 93 |
| прочие кредиторы | - | - | 400 | 27,17 | 513 | 29,88 | 513 | 113 |
Для более подробного представления данных воспользуемся рисунок 5.
Рисунок 5. Динамика и структура кредиторской задолженности СПК "Земцовский" за 2007-2009 гг.
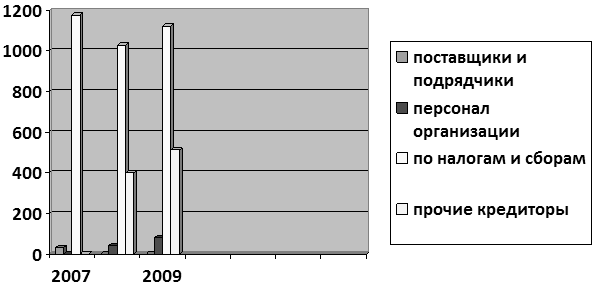
Данные изменения произошли в основном за счет увеличения задолженности перед прочими кредиторами, так если в 2007 году задолженности пред прочими кредиторами не было, то в 2009 году она составила 513 тыс. руб.
Наблюдается увеличение внутреннего долга предприятия, а именно задолженность перед персоналом организации в 2009 году составила 82 тыс. руб., что выше показателя 2008 года на 39 тыс. руб. Данное увеличение может негативно сказаться на производстве, так как задержка выплаты заработной платы влияет на обеспеченность организации квалифицированными специалистами на качество выполняемых работ.
Таблица 7. Структура заемных средств СПК "Земцовский" по срокам образования за 2007-2009 гг.
| Показатели | Остатки на | В том числе по срокам образования (на конец отчетного периода) | ||||||||||
| 2007г. | 2008г. | 2009г. | От 1 до 3 месяцев | От 3 до 6 месяцев | Более 6 месяцев | |||||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | ||||
| 1. Краткосрочные кредиты банков, тыс. руб. | - | - | - | - | - | - | - | - | - | - | - | - |
| 2. Кредиторская задолженность, в том числе, тыс. руб.: | 1209 | 1472 | 1717 | 56 | 462 | 222 | 25 | 16 | 40 | 1128 | 994 | 1055 |
| За товары и услуги, тыс. руб. | 33 | - | - | 33 | - | - | - | - | - | - | - | - |
| По оплате труда, тыс. руб. | - | 43 | 82 | - | 43 | 82 | - | - | - | - | - | - |
| По платежам в бюджет, тыс.руб. | 1176 | 1029 | 1122 | 23 | 19 | 27 | 25 | 16 | 40 | 1128 | 994 | 1055 |
| По прочим кредиторам, тыс.руб. | - | 400 | 513 | - | 400 | 113 | - | - | 400 | - | - | - |
| 3. Просроченная задолженность, тыс.руб. | 1176 | 1029 | 1122 | 23 | 19 | 27 | 25 | 16 | 40 | 1128 | 994 | 1055 |
Также наблюдается увеличение задолженности перед прочими кредиторами, что указывает на то, что предприятие ищет инвесторов.
При рассмотрении структуры кредиторской задолженности можно отметить, что основной удельный вес в общей сумме задолженности принадлежит задолженности по налогам и сборам. Следует отметить, что в последние два года анализируемого периода задолженности перед поставщиками и подрядчиками не было.
После рассмотрения таблицы 7 можно сделать следующие выводы:
Отрицательным моментом является большая сумма просроченной кредиторской задолженности, так как она увеличивает риск получения штрафов, пеней неустоек, процентов и т.д., и что немаловажно для дальнейшего осуществления деятельности потери репутации.
По срокам образования кредиторская задолженность в основном относится к группе более 6 месяцев погашения.
2.4 Анализ оборачиваемости дебиторской и кредиторской задолженности организации
Проведем анализ оборачиваемости кредиторской задолженности, так как для принятия управленческих решений руководству предприятия необходимо иметь в распоряжении информацию сколько оборотов в