Повышение эффективности работы предприятия путем его реорганизации (на примере ОАО "Горизонт")
При преобразовании общества к вновь возникшему юридическому лицу переходят все права и обязанности реорганизованного общества в соответствии с передаточным актом [27].
2. АНАЛИЗ ПРОИЗВОДСТВЕННО -ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ОАО «ГОРИЗОНТ»
2.1 Организационно-экономическая характеристика предприятия
Радиоэлектронная промышленность является ведущей отраслью промышленности любой современной индустриально-развитой страны. Она пронизывает все сферы жизнедеятельности, без нее невозможно представить дальнейшее развитие научно-технического прогресса.
Минский радиозавод, на основе которого в 1972 году образовано производственное объединение «Горизонт» (составной частью которого является РУП «Завод Горизонт»), был создан 13 октября 1950 года. За пятидесятилетнюю деятельность предприятием достигнуто много в развитии технического прогресса, в совершенствовании выпускаемой продукции, что позволило ему всегда находиться в лидерах среди других предприятий радиотехнической отрасли. 23 января 2003 года ПО «Горизонт» реорганизовано в открытое акционерное общество «Горизонт».
В 1951 году был выпущен первый радиоприемник «Минск Р-7», 1954 год — первый одноканальный телевизор «Беларусь», 1968 год — телевизор «Горизонт УАТ — 59», 1969 год — 20 июня с конвейера сошел миллионный телевизор «Горизонт», 1970 год — телевизор первого класса «Горизонт 101», 1977 год — первый цветной телевизор «Горизонт 723», 1996 год — внедрение новых технологий, переход на производство телевизоров с моношасси, 1997 год — освоение 20 новых моделей телевизоров в современных корпусах с диагоналями 14», 21», 25», 28». 1998 год — освоение 22 новых моделей.
Организационная структура ОАО «Горизонт» отражена в приложении А.
Производственное республиканское унитарное предприятие «Завод Горизонт» — головное предприятие ОАО «Горизонт» — изготавливает телевизоры цветного изображения, радиоприемники, печатные платы, узлы и блоки для телевизоров и радиоприемников.
Производственное республиканское унитарное предприятие «Завод Альмагор» — многопрофильное предприятие, занималось производством пластмассовых и деревянных футляров к телевизорам и радиоприемникам, изготовлением технологической оснастки, производством черно-белых и цветных телевизоров, изготовлением офисной мебели. Именно там, на ул.Софьи-Ковалевской,62, с недавнего времени, находится производство завода «Горизонт».
Производственное республиканское унитарное предприятие «НПК Сигнал» — изготовление интегральных микросхем и блоков для телевизоров, производство малогабаритных черно-белых и цветных телевизоров. Готовятся к запуску в производство цветных телевизоров автомобильного типа, а также черно-белых с дистанционным управлением.
Специализированное предприятие РУП «Кабельное и Спутниковое Телевидение» — производство систем коллективного приема кабельного и спутникового телевидения, радиоприемников и блоков для телевизоров.
РУП «Завод Белит», находящийся в Пружанах, занимается изготовлением моточных изделий (трансформаторы, дроссели, отклоняющие системы) для аудио- и видеотехники.
Научно-исследовательское республиканское унитарное предприятие «Институт Цифрового телевидения» — занимается разработкой базовых моделей аналого-цифровых и цифровых телевизоров, технологической оснастки и контрольно-измерительного оборудования, подготовка производства.
Завод «Горизонт» нашел поддержку со стороны Китая. На основе этого было создано СОО «Медея-Горизонт», продукция которого пользуется огромным спросом у потребителей. Техника, благодаря новейшему и дорогостоящему оборудованию, соответствует высоким стандартам качества.
В настоящее время планируется создание совместного предприятия в Венесуэле.
Сегодня ОАО «Горизонт» – одно из крупнейших предприятий Республики Беларусь, выпускающее многофункциональные телевизоры с размерами экрана от 25 до 84 см., с разными форматами изображений (4:3 и 16:9) для приема передач в системах цветного телевидения SEKAM, PAL и NTSC, радиоприемники, аудиосистемы, DVD-проигрыватели, СВЧ-печи, системы кабельного и спутникового телевидения.
Государство в лице Министерства промышленности владеет 98,65% акций ОАО «Горизонт»; 1,35% принадлежит физическим лицам.
ОАО «Горизонт» является ведущим предприятием телевизионной отрасли Республики Беларусь.
Основная продукция предприятия – цветные телевизоры.
Создаваемые модели телевизоров обладают оригинальным дизайном, оснащены простой в обращении системой «меню», функцией «кадр в кадре», мощной акустикой. Телевизоры комплектуются кинескопами «PANASONIC», «TOMSON SUPER BLACK», «SAMSUNG». Сборка телевизоров осуществляется на автоматизированной линии «PHILIPS». Номенклатура выпускаемых изделий настолько широка, что способна удовлетворить требования практически любого потенциального потребителя. Выпускаются телевизоры от простых с минимальным набором пользовательских функций до самых сложных с множеством встроенных устройств и выполняемых функций, включающих также в себя элементы компьютерной техники и с возможностями приема спутниковых программ со сложными стереосистемами звукового сопровождения. Среднемесячное производство телевизоров составляет более 17 тысяч телевизоров цветного изображения с диагоналями 37, 51, 54, 63 см.
Продукция предприятия (телевизоры) позиционируется как товары с функциональными и качественными характеристиками аналогичными товарам-конкурентам, но более дешевые. Одной из сильных сторон предприятия является наличие развитой сети сервисного обслуживания, как в Беларуси, так и в России. По-моему, именно это конкурентное преимущество лучше всего положить в основу позиционирования продукции ОАО «Горизонт». Ведь это одно из слабых мест зарубежных конкурентов, особенно если речь идет о периферии.
Предприятие еще изготавливает следующую бытовую технику:
− микроволновые печи;
− пылесосы;
− электрообогреватели;
− кондиционеры;
− фены;
− утюги.
Наряду с основной продукцией структурными подразделениями освоено и успешно налажено производство:
− корпусной и офисной мебели;
− новых перспективных видов продукции кабельного и спутникового
телевидения;
− извещателей для охранных систем;
− штампов, приспособлений, инструмента;
− прессформ для литья деталей из пластмассы;
− деревообрабатывающих станков.
Выпускаемая объединением продукция конкурентоспособна на рынке СНГ и стран дальнего зарубежья по цене, дизайну, функциональным возможностям и качеству.
Производственное объединение совместно с НИ РУП институтом цифрового телевидения ведет работу над совершенствованием выпускаемой продукции.
Процесс изготовления продукции проходит от стадии разработки конструкторско-технологической документации до выпуска готовых теле- и радиоприемников. Структурными подразделениями на основании собственных разработок изготавливается продукция от печатных плат, жгутов, моточных изделий, фильтров, селекторов каналов, пультов дистанционного управления, корпусных изделий до выпуска готовых теле- и радиоприемников.
Освоение производства на предприятиях объединения моточных изделий и селекторов каналов, позволило снизить использование импортной комплектации, приобретаемой за валюту, и создать дополнительные рабочие места.
Основной целью деятельности ОАО «Горизонт», как и любого предприятия в условиях рыночной экономики является:
− экономически эффективная работа;
− улучшение финансового положения предприятия;
− развитие производства;
− повышение уровня материального благосостояния работников.
Для достижения поставленной цели и сведения риска деятельности предприятия к минимуму ОАО «Горизонт» проводит следующую работу:
Во-первых: использует данные маркетинговых исследований, ориентирует производство на выпуск телевизоров, максимально отвечающих требованиям и изменениям потребительского рынка в Республики Беларусь и в странах СНГ;
Во-вторых: внедряет мероприятия по снижению себестоимости выпускаемой продукции за счет снижения потерь на производстве и экономии материальных и энергетических ресурсов;
В третьих: повышает качество выпускаемой продукции;
В четвертых: развивает сети сервисного обслуживания в Республике Беларусь и за ее пределами;
В пятых: развивает кооперацию с ведущими западными фирмами — производителями элементной базы и комплектующих изделий в освоении новых перспективных моделей.
Важным фактором деятельности предприятия является производство и поддержание на конкурентоспособном уровне, в зависимости от изменений требований рынка, выпускаемой продукции.
Важнейшим показателем эффективности работы предприятия является рост производительности труда за счет внедрения прогрессивных технологий, внедрения новой организационной структуры управления, более рационального использования рабочего времени, исключения непроизводительных выплат
В настоящее время поставка продукции осуществляется в страны СНГ и дальнего зарубежья (Литва, Латвия, Польша), но основными рынками сбыта ОАО «Горизонт» являются Российская Федерация, Украина и Беларусь. Предприятие не имеет сертификатов соответствия, и, поэтому не может проникнуть на рынки стран Евросоюза, а так же рынки развитых стран. Ситуация на внутреннем рынке выглядит следующим образом.
Положительное влияние на деятельность предприятия оказывает государственная поддержка в виде льготного кредитования и послабления налогового бремени (отмена НДС на импортируемые комплектующие). Однако при рассмотрении этого явления с другой стороны приходишь к выводу, что такая помощь может очень дорого обойтись предприятию в будущем – своего рода «медвежья» услуга. Если прекратить государственную поддержку, то предприятие потеряет свое ценовое преимущество на российском рынке при одинаковых технических характеристиках, который является для него основным.
Формирование единой сбытовой сети на территории Республики Беларусь ведется с учетом специфики работы в каждой области. Применяется принцип интенсивного сбыта для получения максимального
объема продаж и высокой прибыли, используется большое число оптовых и розничных торговых организаций и предприятий.
В каждой из областей Белоруссии продолжается работа по организации новых сбытовых каналов, изучается тип рынка, объемы возможного сбыта, географическая концентрация потенциальных потребителей, специфика потребностей, требования к качеству товара и сервиса.
Карта освоения рынков сбыта продукции ОАО «Горизонт» отражена в приложении Б.
Проведенные в республике маркетинговые исследования рынка свидетельствуют о том, что возможности его еще далеко не исчерпаны. Единственным препятствием для его наполнения отечественной продукцией является характерная для всех государств СНГ незащищенность рынка от импортных товаров. Таможенные пошлины на ввоз тех же телевизоров не взимаются, хотя свои производители вынуждены их платить за ввезенную комплектацию. Практически отсутствует система протекционистских мер, направленных на защиту интересов отечественных производителей сложно-технической продукции.
В 2007 году было создано самостоятельное предприятие ЧПУП «Завод электроники и бытовой техники ГОРИЗОНТ» на базе имущества производственного комплекса ОАО «Горизонт», находящегося в СЭЗ «МИНСК» по адресу: г. Минск, ул. Софьи Ковалевской 62. Основными видами продукции данного предприятия будут: CRT и LCD телевизоры, DVD- проигрыватели и кондиционеры.
Целью выделения производственного комплекса ОАО «Горизонт» является уменьшение накладных расходов, не связанных напрямую с выпускаемой продукцией.
Организационная структура ЧПУП «Завод электроники и бытовой техники ГОРИЗОНТ» отражена в приложении В.
2.2 Анализ обобщающих показателей эффективности производства на ОАО «Горизонт»
К обобщающим показателям эффективности предприятия относят прибыль предприятия и рентабельность.
Абсолютный эффект, или конечный финансовый результат хозяйственной деятельности организаций, характеризуется прибылью.
Прибыль объективно необходима организациям для развития их хозяйства: расширения материально-технической базы, увеличения собственных оборотных средств, создания фондов, необходимых для социальных нужд коллектива. Размер получаемой прибыли определяет конкурентоспособность организации, степень ее оперативно-хозяйственной самостоятельности.
Источниками информации для анализа прибыли ОАО «Горизонт» является Отчет о прибылях и убытках за 2005 - 2007 гг.
Таким образом, анализ формирования и использования прибыли имеет важное значение, так как в его результаты дают возможность выявить резервы увеличения прибыли и рентабельности, а также разработать мероприятия по повышению эффективности системы управления прибылью.
Анализ выполнения плана и динамики общей прибыли ОАО «Горизонт» производится на основании данных Отчета о прибылях и убытках в таблице 2.1.
Таблица 2.1 - Динамика состава прибыли отчетного периода в 2005-2007 гг., млн. р.
| Показатели | 2005 г. | 2006 г. | Изменение 2006 г. по сравнению с 2005 г. | 2007 г. | Изменение 2007 г. по сравнению с 2006 г. |
| 1. Прибыль отчетного периода | 403 | 442 | +39 | 787 | +345 |
| 1.1 Прибыль от реализации продукции (товаров, работ, услуг) | 530 | 453 | -77 | 920 | +467 |
| 1.2 Прибыль от операционных доходов и расходов | -122 | 3 | +125 | 22 | +19 |
| 1.3 Прибыль от внереализационных доходов и расходов | -5 | -14 | -9 | -155 | -141 |
Примечание - Источник: данные формы №2 «Отчет о прибылях и убытках»
В 2005 году прибыль отчетного периода составляла 403 млн. р. Она состояла из прибыли от реализации продукции в сумме 530 млн. р., убытка от операционных доходов и расходов в сумме 122 млн. р., убытка от внереализационных операций в сумме 5 млн. р.
В 2006 году ОАО «Горизонт» была получена прибыль отчетного периода в сумме 442 млн. р. Она состояла из прибыли от реализации продукции в сумме 453 млн. р., прибыли от операционных доходов и расходов на сумму 3 млн.р. и убытка от внереализационных доходов и расходов в сумме 14 млн. р.
Снижение прибыли от реализации продукции на 77 млн. р., рост прибыли от операционных доходов и расходов на 125 млн. р., рост убытка от внереализационных операций на 9 млн. р. привел к росту прибыли отчетного периода на 39 млн. р.
В 2007 году ОАО «Горизонт» была получена прибыль отчетного периода в сумме 787 млн. р. Она состояла из прибыли от реализации продукции в сумме 920 млн. р., прибыли от операционных доходов и расходов на сумму 22 млн. р. и убытка от внереализационных доходов и расходов в сумме 155 млн. р.
Рост прибыли от реализации продукции на 345 млн. р., рост прибыли от операционных операций на 19 млн. р. и убытка от внереализационных операций на 141 млн. р. привело к росту прибыли отчетного периода на 345 млн. р.
На рисунке 2.1 отражена динамика прибыли отчетного периода станции ОАО «Горизонт» в 2005-2007 гг.
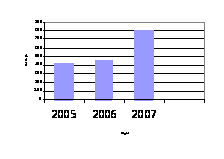
Рисунок 2.1 - Динамика прибыли отчетного периода ОАО «Горизонт» в 2005-2007 гг.
Рентабельность – это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы организации в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной), выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение эффекта с вложенным капиталом или потребленными ресурсами. Их используют для оценки деятельности организации и как инструмент в инвестиционной политике и ценообразовании [15, с.202].
Показатели рентабельности можно объединить в несколько групп:
– показатели, базирующиеся на затратном подходе (рентабельность продукции, рентабельность операционной деятельности, рентабельность инвестиционной деятельности и отдельных инвестиционных проектов, рентабельность обычной деятельности);
– показатели, характеризующие прибыльность продаж (валовая рентабельность продаж и чистая рентабельность продаж);
– показатели, в основе которых лежит ресурсный подход (рентабельность совокупных активов или общая рентабельность, рентабельность операционного капитала, рентабельность основного капитала, рентабельность оборотного капитала, рентабельность собственного капитала);
Рентабельность продукции исчисляется путем отношения прибыли от реализации к сумме затрат по реализованной продукции:
 , (2.1)
где Rп – рентабельность продукции, %;
Прп – прибыль от реализации продукции, р.;
Зрп – затраты по реализованной продукции, р.
Она показывает, сколько организация имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по организации, отдельным его сегментам и видам продукции.
Рентабельность продаж (оборота) или коммерческая маржа рассчитывается делением прибыли от реализации продукции, работ и услуг, или денежного потока, включающего прибыль и амортизацию, на сумму полученной выручки (В). Характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет организация с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по организации и отдельным видам продукции:
 (2.2)
где Rоб – рентабельность продаж (оборота), %
Прп – прибыль от реализации продукции, р.
В – выручка от реализации продукции, р.
Рентабельность (доходность) капитала исчисляется отношением прибыли от реализации продукции к среднегодовой стоимости всего капитала (KL):
 (2.3)
где RKL – рентабельность капитала, %.
Рассчитаем показатели рентабельности ОАО «Горизонт» за 2005-2006 гг.
Рассчитаем рентабельность продукции:
Рпп2005 = 530 / 10569 ·100 = 5,0 %;
Рпп2006 = 453 / 12332 ·100 = 3,7 %;
Рпп2007 = 920 /16125 ·100 = 5,7 %.
Рассчитаем рентабельность продаж:
Рп2005 = 530 /11686 ·100 = 4,5 %;
Рп2006 = 453 /13263 · 100 = 3,4 %;
Рп2007 = 920 /18084 · 100 = 5,1 %.
Рассчитаем рентабельность капитала:
Рк2005 = 530 / 5662 · 100 = 9,4 %;
Рк2006 = 453 / 6798 · 100= 6,7 %;
Рк2007 = 920 / 10232 · 100= 9,0 %.
Полученные данные занесем в таблицу. 2.2
Таблица 2.2 - Динамика рентабельности деятельности за 2005-2007 гг.
| Показатели (коэффициенты) | 2005 г. | 2006 г. | Изменение 2006 год по сравнению с 2005 годом | 2007 г. | Изменение 2007 год по сравнению с 2006 годом |
| 1. Рентабельность произведенной продукции | 5,0 | 3,7 | -1,3 | 5,7 | +2,0 |
| 2. Рентабельность продаж | 4,5 | 3,4 | -1,1 | 5,1 | +1,7 |
| 3. Рентабельность капитала | 9,4 | 6,7 | -2,7 | 9,0 | +2,3 |
Примечание - Источник: данные формы №2 «Отчет о прибылях и убытках»
Из данных таблицы 2.2 можно сделать вывод о том, что рентабельность производственной деятельности ОАО «Горизонт» в 2006 году снизилась, а в 2007 году увеличилась. Рентабельность произведенной продукции в 2005 году составляла 5,0 %, в 2006 году – 3,7 %, в 2007 году – 5,7 %. Рентабельность продаж в 2005 году составил 4,5 %, в 2006 году он уменьшился до 3,4 %, в 2007 году данный показатель вырос до 5,1 %. Рентабельность капитала в 2005 году составила 9,4 %, в 2006 году – 6,7 %, в 2007 году – 9,0 %.
Рентабельность произведенной продукции в 2006 году по сравнению с 2005 годом уменьшилась на 1,3 %. На этот снижение оказали влияние уменьшение прибыли от реализации продукции и рост ее себестоимости. Рассчитаем влияние этих факторовм способом цепных подстановок.
Рпп2005 = 530 / 10569 = 5,0 %;
Рпп' = 453 / 10569 = 4,3 %;
Рпп2006 = 453 / 12332 = 3,7 %.
Таким образом, рентабельность произведенной продукции в 2006 году снизилась на 1,3 %, в том числе за счет:
– изменения прибыли от реализации продукции: 4,3 – 5,0 = -0,7 %.
– изменения себестоимости продукции: 3,7 – 4,3 = -0,6 %.
Следовательно, рентабельность реализованной продукции в 2006 году снизилась за счет уменьшения прибыли от реализации на 0,7 %, и за счет роста себестоимости продукции на 0,6 %.
Рентабельность произведенной продукции в 2007 году по сравнению с 2006 годом увеличилась на 2,0 %. На этот рост оказали влияние рост прибыли от реализации продукции и рост ее себестоимости. Рассчитаем влияние этих фактором способом цепных подстановок.
Рпп2006 = 453 / 12332 = 3,7 %;
Рпп' = 920 / 12332 = 7,5 %;
Рпп2007 = 920 / 16125 = 5,7 %.
Таким образом, рентабельность произведенной продукции в 2007 году выросла на 2,0 %, в том числе за счет:
– изменения прибыли от реализации продукции: 7,5 – 3,7 = +3,8 %.
– изменения себестоимости продукции: 5,7 – 7,5 = -1,8 %.
Следовательно, рентабельность реализованной продукции в 2007 году выросла за счет роста прибыли от реализации на 3,8 %, и снизилась за счет роста себестоимости продукции на 1,8 %.
Рентабельность продаж в 2006 году по сравнению с 2005 годом уменьшилась на 1,1 %. На это снижение оказали снижение прибыли от реализации продукции и рост выручки от реализации продукции. Рассчитаем влияние этих фактором способом цепных подстановок.
Рп2005 = 530 / 11686 = 4,5 %;
Рп' = 453 / 11686 = 3,9 %;
Рп2006 = 453 / 13263 = 3,4 %.
Таким образом, рентабельность произведенной продукции в 2006 году снизилась на 1,1 %, в том числе за счет:
– изменения прибыли от реализации продукции: 3,9 – 4,5 = -0,6 %.
– изменения выручки от реализации: 3,4 – 3,9 = -0,5 %.
Следовательно, рентабельность продаж в 2006 году снизилась за счет снижения прибыли от реализации на 0,6 %, и снизилась за счет роста выручки от реализации продукции на 0,5 %.
Рентабельность продаж в 2007 году по сравнению с 2006 годом увеличилась на 1,7 %. На этот рост оказали влияние рост прибыли от реализации продукции и рост выручки от реализации продукции. Рассчитаем влияние этих фактором способом цепных подстановок.
Рп2006 = 453 / 13263 = 3,4 %;
Рп' = 920 / 13263 = 6,9 %;
Рп2007 = 920 / 18084 = 5,1 %.
Таким образом, рентабельность произведенной продукции в 2007 году увеличилась на 1,7 %, в том числе за счет:
– изменения прибыли от реализации продукции: 6,9 – 3,4 = +3,5 %.
– изменения выручки от реализации: 5,1 – 6,9 = -1,8 %.
Следовательно, рентабельность продаж в 2007 году выросла за счет роста прибыли от реализации на 3,5 %, и снизилась за счет роста выручки от реализации продукции на 1,8 %.
Рентабельность капитала в 2006 году по сравнению с 2005 годом снизилась на 2,7 %. На это снижение оказало влияние снижение прибыли и рост капитала организации. Рассчитаем влияние этих факторов способом цепных подстановок.
Рк2005 = 530 / 5662 = 9,4 %;
Рк' = 453 / 5662 = 8,0 %;
Рк2006 = 453 / 10232 = 6,7 %.
Таким образом, рентабельность капитала в 2006 году снизилась на 2,7%, в том числе за счет:
– изменения прибыли от реализации продукции: 8,0 – 9,4 = -1,4 %.
– изменения себестоимости продукции: 6,7 – 8,0 = -1,3 %.
Следовательно, рентабельность капитала в 2006 году снизилась за счет снижения прибыли от реализации на 1,4 %, и за счет роста капитала организации на 1,3 %.
Рентабельность капитала в 2007 году по сравнению с 2006 годом выросла на 2,3 %. На этот рост оказало влияние рост прибыли и рост капитала организации. Рассчитаем влияние этих факторов способом цепных подстановок.
Рк2006 = 453 / 6798 = 6,7 %;
Рк' = 920 / 6798 = 13,5 %;
Рк2007 = 920 / 10232 = 9,0 %.
Таким образом, рентабельность капитала в 2007 году выросла на 2,3 %, в том числе за счет:
– изменения прибыли от реализации продукции: 13,5 – 6,7 = +6,8 %.
– изменения себестоимости продукции: 9,0 – 13,5 = -4,5 %.
Следовательно, рентабельность капитала в 2006 году выросла за счет роста прибыли от реализации на 6,8 %, и за счет роста капитала снизилась на 4,5 %.
Динамику показателей рентабельности проиллюстрируем на рисунке 2.2.
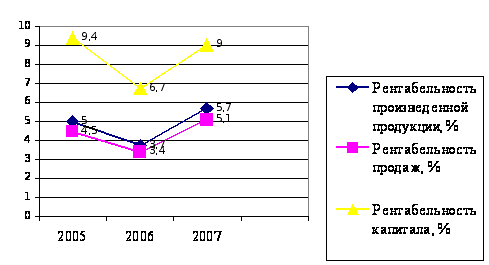
Рисунок 2.2 - Динамика показателей рентабельности деятельности ОАО «Горизонт» за 2005-2007 гг.
2.3 Анализ дифференцированных показателей эффективности деятельности предприятия
Дифференцированные показатели экономической эффективности систематизируются по видам ресурсов и продуктам.
Эффективность использования трудовых ресурсов. Обобщающим показателем производительности труда является среднегодовая выработка продукции одним работником. Величина этого показателя зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных им дней и продолжительности рабочего дня.
Среднегодовая выработка одного работника равна произведению следующих факторов:
ГВ = Уд · Д · П · ЧВ . (2.4)
Рассчитаем показатели эффективности использования трудовых ресурсов ОАО «Горизонт» за 2005-2007 гг. в таблице. 2.3. Для анализа использованы данные Отчетов по труду за 2005-2007 гг.
Таблица 2.3 - Исходные данные для факторного анализа среднегодовой выработки продукции одним работником ОАО «Горизонт» за 2005-2007 гг.
| Показатель | 2005 г. | 2006 г. | 2004 г. | Отклонение | |
| 2006 г. в сравнении с 2005 г. | 2007 г. в сравнении с 2006 г. | ||||
| 1. Объем производства продукции, млн.р. | 5184,0 | 5881,0 | 8636,0 | +697,0 | +2755,0 |
| 2. Среднесписочная численность: | 187,0 | 193,0 | 190,0 | +6,0 | -3,0 |
| 2.1. промышленно-производственного персонала (ППП) | 154,0 | 160,0 | 157,0 | +6,0 | -3,0 |
| 2.2. рабочих (ЧР) | 124,0 | 129,0 | 127,0 | +5,0 | -2,0 |
| 3. Удельный вес рабочих в общей численности ППП, % | 80,5 | 80,6 | 80,9 | +0,1 | +0,3 |
| 4. Отработано дней одним рабочим за год (Д) | 218,0 | 225,0 | 241,0 | +7,0 | +16,0 |
| 5. Средняя продолжительность рабочего дня (П), ч. | 8 | 8 | 8 | 0 | 0 |
| 6. Общее количество отработанного времени: | |||||
| 6.1. всеми рабочими за год (Т), чел-ч. | 427700,00 | 411800,0000 | 424200,00 | -15900,00 | +12400,00 |
| 6.1.1. в том числе одним рабочим, чел-ч. | 3450,000 | 3192,0000 | 3340,0000 | -258,0000 | +148,0000 |
| 7. Среднегодовая выработка, млн.р. | 27,700 | 30,5000 | 45,5000 | +2,8000 | +15,0000 |
| 7.1. одного работающего (ГВ) | 33,700 | 36,8000 | 55,0000 | +3,1000 | +18,2000 |
| 7.2. одного рабочего | 41,800 | 45,6000 | 68,0000 | +3,8000 | +22,4000 |
| 8. Среднедневная выработка рабочего (ДВ), млн.р. | 0,192 | 0,2030 | 0,2820 | +0,0100 | +0,0790 |
| 9. Среднечасовая выработка рабочего (ЧВ), млн.р. | 0,024 | 0,0245 | 0,0353 | +0,0014 | +0,0099 |
Примечание - Источник: данные формы Отчетов по труду формы 1-т
Объем производства продукции в 2005 году составил 5184 млн. р., в 2006 году он увеличился на 697 млн. р. и равнялся 5881 млн. р., в 2007 году объем производства увеличился на 2755 млн. р. и составил 8636 млн. р.
Среднесписочная численность рабочих в 2005 году составляла 187 чел, в 2006 году – 193 чел., в 2007 году – 190 чел. Удельный вес рабочих в общей численности ППП в 2005 году составлял 80,5 %, в 2006 году – 80,6 %, в 2007 году – 80,9 %.
В 2005 году было отработано одним рабочим 218 дней, в 2006 году – 225 дней, в 2007 году – 241 день. В 2006 году количество отработанных дней по сравнению с предыдущим годом увеличилось на семь дней, а в 2007 году - на 16 дней.
Средняя продолжительность рабочего дня на протяжении изучаемого периода оставалась неизменной.
Общее количество отработанного времени в 2005 году составило 427700 чел-часов, в 2006 году оно уменьшилось на 15900 чел-часов и составило 411800 чел-часов, в 2007 году он равнялось 424200 чел-часов, т.е. выросло на 12400 чел-часа.
Среднегодовая выработка составила в 2005 году 27,7 млн. р., в 2006 году 30,5 млн. р.; в 2007 году 45,5 млн. р.
Расчет влияния факторов на изменение уровня среднегодовой выработки промышленно-производственного персонала произведем способом абсолютных разниц в таблице 2.4 и 2.5
Таблица 2.4 - Расчет влияния факторов на уровень среднегодовой выработки работников ОАО «Горизонт» за 2005-2006 гг. способом абсолютных разниц
| Фактор | DГВ, млн. р. |
| Изменение: доли рабочих в общей численности ППП | DГВуд = DУД · ГВ'2005 = 0,001· 27,7 = +0,028 |
| количества отработанных дней одним рабочим за год | DГВд = УД2006 · DД · П2005 · ЧВ2005 = 0,806 · 7 · 8 · 0,024 = +1,08 |
| продолжительность рабочего дня | DГВп = УД2006 · Д2006 · DП · ЧВ2005 = 0,806 · 225 · 0 · 0,024 = 0 |
| среднечасовой выработки | DГВчв
= УД2006
· Д2006
· П2006
· DЧВ
= 0,806 · 225 · 8,0
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |