Крупномасштабное предпринимательство и его роль в экономике страны
Более половины (67%) респондентов отметили недостаток источников финансирования для инвестиции в основной капитал и в оборудование, более 19% - высокий процент коммерческого кредита, 7% - высокую стоимость инвестиционного проекта. В то же время более трети (36%) сообщили, что факторов, ограничивающих инвестиционную деятельность на их предприятиях нет.
В III квартале 2008г. у большинства (69%) предприятий численность занятых практически оставалась неизменной. Баланс изменения оценок численности занятых в III квартале 2008г. составил (+1)% против (+6)% в III квартале 2007г. Уменьшение численности занятых по сравнению с аналогичным периодом 2007г. отмечено во всех отраслях промышленности.
В III квартале 2008г., по оценкам предпринимателей, отмечалась относитекльная стабилизация цен на реализуемую продукцию. Баланс оценок изменения показателя составил (+35)% против (+39)% во II квартале 2008г. (для сравнения: в III квартале 2007г. этот баланс составлял (+30)%)
При этом повышение цен отмечали большинство руководителей опрошенных предприятий по производству и распределению электроэнергии, газа и воды.
Снижение цен на сырье и материалы по сравнению с предыдущим кварталом отметили большинство руководителей опрошенных предприятий. Баланс оценок изменения показателя составил (+54)% против (+60)% во II квартале 2008г. В то же время незначительное повышение цен на сырье и материалы по сравнению с предыдущим кварталом наблюдалось на предприятиях обрабатывающей промышленности и по производству и распределению электроэнергии, газа и воды.
Произошли изменения в инфляционных ожиданиях предпринимателей на ближайший период по сравнению со II кварталом т.г. Так рост цен на реализуемую продукцию в ближайшей перспективе в текущем квартале прогнозируют 31% респондентов, в то время как в предыдущем квартале - более трети респондентов (36%). Чаще, чем в целом по совокупности опрошенных предприятий, рост цен на реализуемую продукцию ожидают руководители предприятий обрабатывающей промышленности
У большинства (71%) опрошенных предприятий положение с обеспеченностью собственными финансовыми ресурсами в III квартале 2008г. существенно не изменилось. Баланс оценок обеспеченности собственными финансовыми ресурсами составил в III квартале 2008г. (-1)% (в предыдущем квартале – 0%), что на 6 процентных пунктов ниже, чем в III квартале 2007г.
Положительное значение баланса оценок изменения данного показателя в III квартале 2008г. сложилось на обследованных предприятиях горнодобывающей промышленности.
Чуть более 22% опрошенных предприятий являются кредиторами или заемщиками в различных банках страны, у 65% которых обеспеченность кредитами и займами не изменилась по сравнению с предыдущим кварталом, у 19% - увеличилась и у 16% кредиты и займы уменьшились.
Как показали результаты обследования, в III квартале т.г. по сравнению со II кварталом т.г. наблюдается увеличение как дебиторской задолженности, так и задолженности по обязательствам. Баланс изменения этих показателей увеличился соответственно на 2 процентных пункта [8].
Более 79% обследованных предприятий ответили на вопрос об изменении получаемой прибыли. Как видно из их ответов, в III квартале т.г. только у 12% из них увеличилась прибыль по сравнению с предыдущим кварталом, у 66% - осталась без изменения и у 22% она снизилась.
В III квартале 2008г. доминирующее положение среди факторов, ограничивающих деятельность опрошенных промышленных предприятий, продолжает занимать фактор «недостаток собственных денежных средств» (44%).
Деятельность 40% предприятий ограничивала «рыночная конкуренция со стороны отечественных и зарубежных предприятий», 24%- неплатежеспособность потребителей, 22% - недостаток рынков сбыта, 19% - изношенность оборудования.
На деятельность 21% опрошенных предприятий, по оценкам их руководителей, не оказывают воздействия никакие ограничивающие факторы.
В ближайшие 2-3 месяца по оценкам предпринимателей, в деятельности опрошенных предприятий промышленности ожидается:
увеличение спроса и объемов выпуска продукции;
незначительное улучшение ситуации с обеспеченностью финансовыми ресурсами;
незначительный рост численности занятых в промышленности.
Наиболее вероятно ухудшение конъюнктуры, по мнению респондентов, на предприятиях обрабатывающей промышленности.
2.2 Осуществление инновационной деятельности на предприятиях крупного бизнеса Казахстана
Результаты обследования в I полугодии 2007г. свидетельствуют о том, что лишь 34% из 833 обследованных предприятий крупного бизнеса осуществляли инновационную деятельность.
Среди отраслей промышленности высокая доля инновационно-активных предприятий наблюдалась в горнодобывающей промышленности – 44% предприятий из 98 опрошенных. В обрабатывающей промышленности эта доля составила – соответственно 40% из 573 и в производстве и распределении электроэнергии, газа и воды – 6% из 162 опрошенных предприятий [8].
Более высокая инновационная активность характерна для крупных промышленных компаний с численностью занятых свыше 2500 человек, где более 35% предприятий осуществляют нововведения. Предприятия этой группы лучше обеспечены собственными финансовыми ресурсами, обладают более высоким научно-техническим потенциалом, зачастую имеют собственную исследовательскую базу и более квалифицированный персонал.
Для инновационно-активных предприятий характерен более высокий спрос на выпускаемую продукцию не только на внутреннем рынке, но и на внешнем. Так, в I полугодии т.г. более 40% обследованных промышленных предприятий вышли на внешний рынок, среди инновационно-активных промышленных предприятий – более 49%.
Анализ оценки респондентами перспектив развития инновационной деятельности своих предприятий во II полугодии 2007 г. свидетельствует о значительной заинтересованности в улучшении и совершенствованию их технического и технологического оснащения.
Направление инновационного цикла характеризует не только научно-технический потенциал самих предприятий, их исследовательскую базу и квалифицированность персонала, но и обеспеченность финансовыми ресурсами. Так, фундаментальные исследования и научно-техническая подготовка требуют огромных затрат на фундаментальную науку и значительное время на подготовку научных кадров, что и определило в I полугодии т.г. современную фазу инновационного цикла соответственно у 18% и 17% опрошенных предприятий. Большинство обследованных предприятий (65%) определили современную фазу своей инновационной деятельности как «освоение новой продукции (технологии)».
В процессе перехода к рыночной экономике в большинстве опрошенных предприятиях было пересмотрено и переориентировано производство основных видов продукции. Для чего они были вынуждены разрабатывать и внедрять новые или значительно усовершенствованные виды продукции и технологий. Как показали результаты обследования, основной целью внедрения инноваций в I полугодии 2007 г. явились:
повышение конкурентоспособности готовой продукции (об этом сообщили 71% инновационно-активных предприятий);
увеличение спроса, рост оборота и сбыта продукции (48%);
увеличение прибыли (29%);
социальная ответственность по отношению к коллективу и обществу (28%).
рост престижа предприятия (24%);
обеспечение выживания на конкурентном рынке (10%);
Высокая конкуренция на рынке отечественных товаропроизводителей также вынуждает предприятия внедрять инновации. Так, по мнению респондентов, мотивацией проведения инноваций для 78% промышленных предприятий в I полугодии 2007 г. являлось производство качественной и конкурентоспособной продукции, для 45% - увеличение экономической эффективности производства и для 16% – создание импортозамещающего и экспортоориентированного производства.
Уровень технологического развития отрасли в немалой степени оценивается по объему расходов, выделяемых на научные исследования и разработки. Среди опрошенных предприятий менее четверти предприятий (23%) в I полугодии т.г. выделили финансовые средства на инновации до 5% от общего объема реализованной продукции, более половины (53%) – от 5% до 25% и 24% - свыше 25%.
При этом наибольший объем расходов, по данным обследования, отмечается на предприятиях горнодобывающей промышленности (9% от общего объема реализованной продукции), химической и металлургической отрасли (5% и 7% соответственно).
Более половины опрошенных инновационно-активных предприятий
(64%) сообщили, что основным источником финансирования инновационной деятельности являются их собственные финансовые средства, 34% использовали средства республиканского и местного бюджета, 23% - средства инновационных фондов, 7% - государственные натурные гранты и 16% - иные источники.
 Рисунок
4 - Направление
инновационной
деятельности
в I
полугодии 2007
года в процентах
к общему числу
инновационно-активных
предприятий
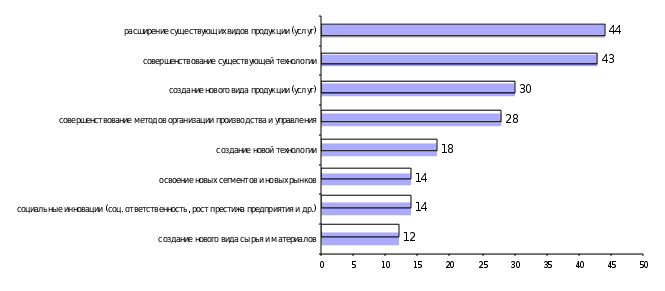
Для 44% инновационно-активных предприятий основным направлением инновационной деятельности в I полугодии 2007 г. явилось расширение существующих видов продукции (услуг), тогда как для 43% и 30% - это соответственно совершенствование существующей технологии и создание нового вида продукции (услуг).
Таблица 1 - Обновление продукции в процентах к общему числу инновационно-активных предприятий
| Совершенствование ранее выпускаемой продукции | Освоение продукции, не выпускающейся ранее | |||
| на данном предприятии | в отрасли | в Казахстане | ||
| Основные виды продукции | 46 | 24 | 3 | 45 |
| Другие виды продукции | 15 | 18 | 5 | 90 |
В I полугодии т.г., по мнению руководителей опрошенных предприятий, основными видами инновационной деятельности были следующие:
внедрение нововведений (об этом сообщили 56% инновационно-активных предприятий);
проектно-конструкторская работа (24%);
участие в республиканских целевых и региональных научно-технических программах (24%);
научно-технические услуги (11%);
приобретение «ноу-хау», технологий и других видов промышленной собственности (10%);
научно-исследовательская работа (6%);
другие виды инноваций (9%).
Основным результатом инновационной деятельности опрошенных промышленных предприятий в I полугодии т.г. предприниматели считают:
повышение качества выпускаемой продукции (48% инновационно-активных предприятий);
рост объема продаж (59%, в том числе на внутреннем рынке – 41% и на внешнем рынке – 18%)
увеличение прибыли (33%);
увеличение рентабельности (25%);
снижение себестоимости продукции (28%);
улучшение условий труда работников (22%);
повышение конкурентоспособности продукции (30%);
рост производительности труда (18%);
в том числе за счет использования импортного оборудования, материалов (26%);
рост реальной заработной платы научно-технических работников (18%);
рост числа постоянных заказчиков на инновационную продукцию (9%).
Среди факторов, ограничивающих инновационную деятельность, по мнению руководителей опрошенных промышленных предприятий, доминирующим является: недостаток собственных финансовых средств (67% инновационно-активных предприятий); высокие налоговые ставки (34%).
Для более 12% инновационно-активных предприятий ограничением служат недостаток кредитов и займов, отсутствие государственной поддержки и большой коммерческий риск.
Большинство руководителей инновационно-активных предприятий (86%) оценили состояние инновационной деятельности как «удовлетворительное», 10% – как «хорошее» и 14% - как «плохое». При этом на 83% инновационно-активных предприятиях состояние осталось на уровне II полугодия 2006г., на 16% - оно улучшилось и на 1% - ухудшилось.
Во II полугодии 2007г. ожидается уменьшение числа инновационно-активных предприятий промышленности по сравнению с I полугодием 2007г. При этом во II полугодии 2007г. по сравнению с I полугодием 2007г. возрастет число инновационно-активных предприятий лишь в горнодобывающей отрасли с 24% до 30% [8].
Однако, большинство инновационно-активных предприятий (78%) считают, что состояние инновационной деятельности останется на уровне I полугодия т.г. и 22% ожидают во II полугодии 2007г. улучшения состояния.
2.3 Территориальные особенности промышленного производства в Казахстане
В январе-октябре 2008г. прирост промышленного производства составил 2,9% по сравнению с аналогичным периодом 2007г. Рост объемов производства наблюдался во всех регионах республики, кроме Акмолинской, Западно-Казахстанской, Карагандинской, Кызылординской областей, гг. Астаны и Алматы.
В октябре относительно сентября т.г. производство сократилось в трех регионах, а по сравнению с октябрем прошлого года – в одиннадцати регионах республики.
В Акмолинской области в отчетном периоде индекс физического объема составил 90,6%. В октябре к октябрю прошлого года производство снизилось на 17,1%. В связи с ремонтом оборудования уменьшился выпуск необработанного золота. Также сократился выпуск грузовых автомобилей.
Из-за снижения производства хромовых концентратов в октябре т.г. относительно октября прошлого года уменьшился выпуск продукции в Актюбинской области (99,8%).
В январе-октябре 2008г. к аналогичному периоду прошлого года сократились объемы производства в Алматинской области (90,6%). Из-за уменьшения спроса снизилось производство табачных изделий, пива, бетона, гипсокартона.
В Восточно-Казахстанской области январе-октябре 2008г. к аналогичному периоду прошлого года производство снизилось на 1,1% к уровню октября 2007г. Меньше выпустили свинца, золота и серебра аффинированных, магния, титана, цемента, легковых автомобилей [9].
В январе-октябре и октябре 2007 г. к уровню прошлого года уменьшился выпуск продукции в Западно-Казахстанской области (97,8 и 82,9% соответственно). Из-за проведения планово-профилактических работ сократилась добыча газового конденсата. Доля конденсата в областной структуре производства составляет около 90%.
В Карагандинской области в отчетном периоде индекс физического объема составил 98,7%. По сравнению с предыдущим месяцем и соответствующим месяцем 2007г. производство меньше на 9,4 и 4,5%. В основном уменьшился выпуск угольного концентрата и плоского проката.
К предыдущему месяцу и аналогичному месяцу прошлого года наблюдался спад производства в Костанайской области (97,2 и 93,1%). В связи со снижением спроса уменьшился выпуск железорудных концентратов и агломерированной железной руды. Их доля занимает четверть промышленного производства области [9].
В связи с истощением запасов нефти и увеличением обводненности месторождений с начала т.г. сокращается добыча нефти в Кызылординской области (98,6%). К уровню октября 2007 г. индекс физического объема составил 99%. На долю добываемой в области нефти приходится более 95%.
В Южно-Казахстанской области в отчетном месяце к предыдущему месяцу и месяцу прошлого года производство снизилось на 25,1 и 7%. Из-за проведения капитального ремонта меньше произвели бензина, газойлей, мазута, пропана.
В январе-октябре и октябре т.г. по сравнению с прошлым годом снизились объемы производства в г. Астане (83,2 и 85,4%). Уменьшился выпуск муки, хлеба. Также сократился выпуск строительных материалов: бетона, сборных элементов конструкций, плит, плиток, кирпичей из бетона, силикатных кирпичей.
С января по октябрь т.г. снизился выпуск продукции в г. Алматы (90,6%). В октябре к соответствующему месяцу прошлого года индекс физического объема составил 86,5%. Уменьшилось производство виноградного вина, пива, бетона, стиральных машин.
Среди видов экономической деятельности увеличение промышленного производства в январе-октябре 2008г. к тому же уровню 2007г. (102,9%) обусловлено ростом производства в горнодобывающей промышленности (105,2%) и производстве и распределении электроэнергии, газа и воды (108,5%).
В горнодобывающей промышленности возросла добыча сырой нефти и попутного газа (104,8%), руд цветных металлов (106,3%), угля, лигнита (109%) и природного газа (116%).
В производстве и распределении электроэнергии, газа и воды увеличились объемы производства и распределения электроэнергии (108,8%) и газообразного топлива (102,7%), снабжения паром и горячей водой (106,2%), сбора, очистки и распределения воды (111,7%).
В обрабатывающей промышленности в отчетном периоде индекс физического объема составил 99,2% в основном из-за уменьшения объемов производства строительных материалов (75,3%), транспортных средств и оборудования (77,7%), черной металлургии (93,8%) [10].
Доля промышленного производства обрабатывающей промышленности и производства пищевых продуктов, включая напитки, регионов Республики Казахстан наглядно отображена в приложении 2.
2.4 Особенности развития конкуренции в промышленных отраслях РК
Газовая промышленность
Природный газ используется в 8 областях Казахстана, а в остальные поставляется сжиженный газ, который население и коммерческие предприятия применяют главным образом для бытовых собственных нужд.
Объемы производства сжиженного газа значительны, однако потребность населения в сжиженном газе не удовлетворяется, и объемы поставок производителей на внутренний рынок не покрывают существующие потребности. Это связано с ростом объемов экспорта из-за высоких мировых цен на сжиженный газ.
На сегодняшний день включены в Реестр в пределах разных географических границ 48 субъектов рынка, в том числе в республиканском разделе Реестра состоят следующие субъекты по поставке сжиженного газа:
-ТОО «ПетроКазахстан Кумколь Ресорсиз»;
-ТОО «Казахский газоперерабатывающий завод»;
- ТОО «Тенгизшевройл» (далее - ТШО);
Рынок оптовой реализации сжиженного газа является высоконцентрированным с неразвитой конкуренцией.
По итогам анализа рынка оптовой реализации сжиженного баллонного газа Алматинской области в Реестр включено ТОО «Алматинское управление газового хозяйства». На рынке розничной реализации баллонного газа в области осуществляет деятельность около 50 розничных реализаторов и 7 ГНС, из них крупные 4. Основными реализаторами сжиженного газа являются собственники ГНС. По итогам анализа ТОО «Талгар Газ», ТОО «Капшагай Газ», ТОО «Жамбыл Газ», ТОО «Аймак Газ», ТОО «Еврогаз Алматы» включены в Реестр по группе лиц. На рынке Атырауской области действуют 3 поставщика, обладающие ресурсами сжиженного газа, которыми являются ТОО «Тенгизшевройл», ТОО «Альтаис», ТОО «Алмаз Интернэшнл Трейдинг Компани». Кроме того, на рынке области работали 4 субъекта, приобретающие СУВГ в целях последующей реализации. Это - ТОО «КМГ Жайык», ТОО «АтырауТрансГаз», ТОО «Атырауоблгаз», ТОО «Стандарт газ». По результатам проведенного анализа, совокупная доля доминирования ТОО «КМГ Жайык» ( 16,7%), ТОО «АтырауТрансГаз» (25,6) и ТОО «Стандартгаз» (57,11) превышает предельную величину доминирующего положения (50 и более %) на данном рынке. Также, доля доминирования ТОО «АтырауТрансГаз» (99,8%) превышает предельную величину доминирующего положения (50 и более %) на данном рынке. Также установлено, что единственным предприятием по реализации сжиженного газа на территории Индерского района является ТОО «Индергаз». Которое признано доминантом на локальном рынке Индерского района со 100% долей доминирования. Анализ рынка услуг по газоснабжению сжиженным газом в Костанайской области показал, что данный вид услуг оказывают 5 субъектов рынка: ТОО «База сжиженного газа»; ТОО «Титан»; ТОО «Промбаза-7»; ТОО «Фирма Техавтострой»; ИП «Мурзакаева С.Б.», из них ТОО «База сжиженного газа ТРЕЙД», ТОО «База сжиженного газа», ТОО «Фирма «Техавтострой» и ТОО «ALAU GAZ» включены в Реестр по группе лиц. Анализ рынка Мангыстауской области показал, что количество субъектов рынка, осуществляющих розничную реализацию газа в настоящее время 43. Тогда как, оптовую реализацию сжиженного газа по области осуществляет только ТОО «КМГ-Жайык», рынок монополизирован. Наличие договорных отношений между ТОО «Каз ГПЗ», АО «РД «КазМунайГаз» и АО «Торговый Дом «КазМунайГаз» исключает возможность приобретения сжиженного газа иными субъектами рынка непосредственно у производителя, а также устанавливаются лимиты отпуска газа предпринимателям, что является барьером для развития конкуренции. Анализ рынка по г. Алматы показал, что на рынке розничной реализации сжиженного баллонного газа присутствует совокупная доля доминирования ТОО «LPG-Алматы» - 53,2% и ТОО «Компания Алматы-Газ» 29,6%. Анализ рынка оптовой поставки емкостного сжиженного газа по г. Астана выявил единственного доминанта ТОО «Центральное газоснабжение г.Астаны» - 100% [9].
Барьером входа на рынок является большая капиталоемкость, поскольку необходимо закупить большое количество газовых баллонов. Также барьером является отсутствие квалифицированного персонала и возможности покупки газа у первоисточника.
Динамика производства СУВГ на нефтегазаперерабатывающих заводах РК за 2006,2007 годы показывает, что рост составил в 2007 году по сравнению с 2006 годом, объема производства по выработке сжиженного газа на 12,4 %, экспорт на 17,6 %, объем потребления внутреннего рынка 2,85 % (таблица 2).
Таблица 2 - Динамика показателей рынка сжиженного газа РК, тыс. тонн [9]
| 2003 | 2004 | 1 пол. 2005 | 2006 | 2007 | % роста +,- | |
| производство | 1037,6 | 1220,603 | 591,876 | 1270,5 | 1428,10 | 12,4 |
| экспорт | 624,533 | 791,637 | 427,081 | 823,260 | 968,42 | 17,6 |
| импорт | 5,782 | 3,932 | 0,008 | 0 | 0 | 0 |
| потребление | 418,849 | 432,898 | 164,803 | 447,240 | 460,00 | 2,8 |
Динамика производства сжиженного углеводородного газа (СУВГ) на нефтегазаперерабатывающих заводах РК показывает, что наибольший удельный вес в общем объеме выработки сжиженного газа составляет по ТОО «ТШО»- 860,0 тыс. тонн или 67,8 %, ТОО «ПНХЗ»- 216,6 тыс.тонн или 17 %, ТОО «ПКОП»- 128,1 тыс.тонн или 10,1 %, УМН ПФ УМГ-109,45 тыс.тонн или 8,6 %, остальные объемы производства от 15,5 тыс.тонн до 54,82 тыс.тонн.
Угольная промышленность
Рынок добычи, оптовой и розничной реализации угля характеризуется как умеренно концентрированный, что свидетельствует о наличии развитой конкуренции на данном рынке.
В настоящее время поставкой угля в Акмолинскую область занимается большое количество предпринимателей, поставки осуществляются из месторождений Павлодарской, Карагандинской областей и Сарыадырского карьера Акмолинской области. Основными поставщиками угля являются ТОО «Отынэнерготранс», ТОО «Отынэнерготранс», ТОО «Компания «СеСта», ТОО «Агрофирма TNK», ТОО «Таис ЛТД плюс», ИП «Омаров», ТОО «ТЭК Есиль», ТОО «Он-Олжа», ИП «Акопян», ТОО «GS TRADE», ТОО «Луцк» и другие, при этом установлено доминирующее положение ИП Омаров по оптовой и розничной реализации Майкубенского угля, ИП Акопян по оптовой и розничной реализации Экибастузского угля марки КНС, угля марки Д-0,300, ТОО «Аршалы-тепло» по оптовой и розничной реализации Карагандинского угля, ТОО «Абаев-С» по оптовой и розничной реализации Шубаркольского угля и ИП Курт. В Алматинской области также установлено достаточное количество субъектов на рынке, установлено доминирующее положение ТОО «Эльнара» и ТОО «АРС». В Актюбинской области на рынке добычи и оптовой реализации угля осуществляет свою деятельность один субъект - ТОО «Кызыл Каин Мамыт», на рынке услуг «Розничной реализации угля для населения» доминируют ТОО «ТЭК Батыс» с долей 40,7 %, и ТОО «Кандула» -36,2 %. В Атырауской области выявлен единственный субъект рынка, занимающийся деятельностью по оптовой и розничной реализации угля на территории Атырауской области, которым является ТОО «ТЭК Батыс», зарегистрированный на территории Актюбинской области. Численность поставщиков Жамбылской области составляет 10 субъектов, наибольшую долю 22,8% занимает ТОО «Шахбос». В ходе проведенного анализа рынка услуг реализации угля в Западно-Казахстанской области установлено, что на анализируемом рынке действуют множество посреднических предприятий, такие как ТОО «Риза Комир» (г. Павлодар) и ТОО «Адонис» (г. Караганда), последние закупают уголь у ТОО «Каратас-С» (г. Караганда) и ТОО «Кеменгер LTD» г. (Караганда), для реализации его местным предприятиям ТОО «Уральскотын» и ТОО «Дильта», которые в свою очередь приобретают уголь в целях реализации. Напрямую, то есть без «карагандинских или павлодарских» посредников, местным предприятиям не дают закупать уголь с угольных разрезов, при этом, во избежание ответственности за антиконкурентные соглашения, лишь устно «мотивируют» свой отказ. В ходе анализа Костанайской области установлено, что рынок оптовой и розничной реализации угля относится к низкоконцентрированному типу рынка с досточно развитой конкуренции.
В Кызылординскую область уголь завозится с Карагандинского и Экибастузского месторождения, производителем которого является АО «ШубаркольКомир» (г. Караганда), ТОО «Богатырь Аксес Комир», ТОО «АЕS Майкобен» (г. Экибастуз). Розничной поставкой угля занимаются 54 субъекта, из них 2 субъекта зарегистрированы за пределами области: ТОО «ТЭК Батыс» (г. Актюбинск), ТОО «Дельта» (г. Алматы). Характерной особенностью данного рынка в Южно-Казахстанской области является фактор сезонности. Уголь применяется в работе ТЭЦ и котельных для обогрева зданий (помещений) бюджетных организаций, государственных учреждений, предприятий и организаций, а также домов частного сектора и используется в период отопительного сезона. Несмотря на то, что в области имеется возможность использовать для отопления мазут и природный газ, в то же время, учитывая, что не все города и районы области газифицированы, а также технологические особенности отопительных систем, уголь необходимо рассматривать как отдельную товарную группу. Так, деятельность на рынке оптовой реализации угля на территории области осуществляли 12 субъектов рынка, из них только один субъект ТОО «VIP-М» зарегистрировано на территории Южно-Казахстанской области. Субъектов занимающих доминирующее положение на анализируемом рынке не установлено. Розничную реализацию угля осуществляли 25 субъектов рынка. Субъектов занимающих доминирующее положение на анализируемом рынке также не установлено. В результате анализа рынка оптовой реализации угля по г. Алматы установлено совокупная доля доминирования ТОО «КАzCОаL-M» доля 31,5%, ИП «Пахомова» доля 21,02%, ТОО «Комир ЛТД» доля 23,2% [9].
К барьерам входа на рынок поставки угля относятся экономические, т.е. необходимость первоначального капиталовложения для приобретения оборудования, сырья и постоянное наличие оборотных средств, неэффективная кредитная политика государства, отсутствие финансовых средств, угольных разрезов для добычи угля, специальной техники, и технологические – наличие железнодорожных путей (тупиков) для отгрузки угля.
Технологическими и административными барьерами входа на рынок являются отсутствие прямого выхода субъектов рынка к угледобывающим предприятиям, наличие собственного железнодорожного подвижного состава.
Также барьером входа является сложенный рынок, а именно давние партнерские отношения между поставщиками, поскольку многие субъекты работают на указанном сегменте рынка более 2 лет. Действия субъектов, действующих на рынке реализации угля в целом по Республике носят характер скрытого сговора между субъектами – посредниками, что привело к ограничению или устранению конкуренции, получению необоснованных преимуществ в предпринимательской деятельности. При этом доказать факт сговора хозяйствующих субъектов практически невозможно.
По итогам проводимой работы установлено, что реализаторы не имеют доступа к угольным месторождениям, при этом оптовая поставка осуществляется через ряд посредников, а при наличии непосредственного доступа, стоимость угля значительно снизилась бы против действующей закупочной.
Основные проблемы развития угольной промышленности в республике заключаются, в том числе в тарифной политике в области перевозок грузов железнодорожным транспортом.
Железнодорожный транспорт является основным видом транспорта в Республике Казахстан. Он имеет большое экономическое, оборонное, социальное и политическое значение.
Исходя из географических и ландшафтных особенностей Республики, железнодорожный транспорт является основным при перевозке угля. Использование речного транспорта затруднено в связи с тем, что климатические условия регламентируют сезонный характер перевозок. Перевозки больших объемов грузов на дальние расстояния автомобильным транспортом являются экономически неэффективным. Использование железнодорожного транспорта является преимущественным при перевозке угля.
Тарифы на перевозку грузов железнодорожным транспортом формируются из четырех составляющих: тарифов на услуги магистральной железнодорожной сети, локомотивной тяги, грузовой и коммерческой работы и пользование вагонами и контейнерами.
Пищевая промышленность
На территории республики функционируют 8 заводов по переработке сахарной свеклы:
- АО «Алматы Канты»;
- АО «Алматинский сахар»;
- АО «Коксу-Шекер»;
- ТОО «Алакульский сахарный завод»;
- АО «Альянс ЛТД» (бывший АО «Аксу-Шекер»);
- АО «Кант»;
- ТОО «Меркенский сахарный завод»;
- АО «Шекер-Сервис» на стадии формирования;
- АО «Ойтал».
По информации ОЮЛ «Ассоциация кондитеров Казахстана» стоимость импортного сахара (вместе с расходами по доставке) составляет в среднем 480 долларов США, против 660-670 долларов США за 1 тонну отечественного сахара.
Это связано с тем, что для производства сахара отечественными производителями сахар сырец импортируется, например в 2007 году из отечественного сырья выработана лишь 7,9% от общего объема производства, а 92,1% выработана из сахара сырца, импортируемого из других стран.
В результате введения ограничений на импорт сахара, потребители Казахстана в ценовом соотношении лишены права выбора более дешевого продукта. Отечественный сахар по цене не конкурентоспособен с импортным сахаром.
По данным Комитета таможенного контроля Министерства финансов Республики Казахстан в основном ввозятся в Республику Казахстан сахар-сырец тростниковый из стран: Аргентины, Бразилии, Кубы, Германии, Сальвадор, Никарагуа, Гватемала
Общий объем производства сахара за 2007 год составил – 390,1 тыс. тонн сахара, что по сравнению с аналогичным периодом прошлого года меньше на 20%.
Объем импорта составил – 148,2 тыс. тонн сахара. При этом, объем импорта в натуральном выражении по сравнению с аналогичным периодом предыдущего года увеличился на 84,3%, а в стоимостном на 68%, что свидетельствует о ввозе более дешевого сахара.
Экспорт в 2007 году составил 33,8 тыс. тонн, который по сравнению с тем же периодом предыдущего года сократился на 60,3% в натуральном выражении.
Потребность населения в сахаре, исходя из минимальной нормы потребления одним человеком, составила за год около 274,1 тыс. тонн (минимальная месячная норма потребления населением республики составляет 22,84 тыс. тонн сахара). Потребность крупных промышленных предприятий в сахаре составляет – 100 тыс. тонн в год, без учета мелких кондитерских и иных предприятий – производителей, применяющих сахар. Также, следует учесть сезонное увеличение спроса на сахар, следствием которого является значительный рост цен. Объем произведенного республиканскими заводами сахара достаточен только для удовлетворения минимального уровня потребности населения.
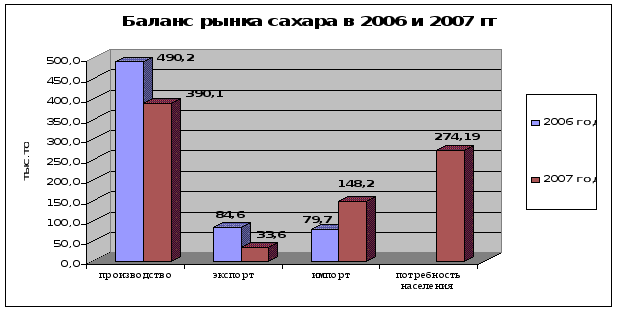
Рисунок 5 - Баланс производства и потребления сахара
Посевные площади сахарной свеклы Республики Казахстан с 2003 по 2007 годы снизились на 38,2% (с 22,2 тыс.га до 13,7 тыс.га).
Валовой сбор сахарной свеклы с 2003 по 2007 годы также снизился на 26,9% (с 423,7 тыс. тонн до 309,4 тыс.тонн).
Производство сахара с 2006 года по 2007 год снизилось на 20,4% (с 490 247 тн до 390 143 тн) (рисунок 5).
В 2007 году доли импорта в общем объеме рынка (504 750 тн) составила – 29,3%.
Общий объем поставки сахара в 1 квартале 2008 года с учетом импорта и экспорта составил – 102 150 тонн.
Доля отечественного производства в общем объеме поставки составила – 73%, а доля импорта – 27 % [9].
В марте 2008 года, несмотря на введение ограничений на белый сахар, объем импорта увеличился по сравнению с февралем т.г. (таблицa 3).
Таблица 3 - Объемы производства, экспорта и импорта сахара, тыс. тонн
| 2008 год | производство | экспорт | импорт |
| Январь | 20, 397 | 0,00 | 7, 071 |
| Февраль | 17, 210 | 528 | 7, 111 |
| Март | 37, 798 | 704 | 13, 795 |
| всего | 75, 405 | 1, 232 | 27, 977 |
Вместе с тем, следует отметить, что белый сахар импортируется только производителями кондитерских изделий АО «Конфеты Караганды», АО «Баян Сулу», ТОО «Актюбинская кондитерская фабрика», АО «РАХАТ» для производства кондитерских изделий.
Глава