Износ основных фондов. Их восстановление (на примере ОАО Черногорэнерго)
Содержание
Введение………………………………………………..стр. 3
Глава I : Классификация основных средств………….стр. 6
Глава II: Износ основных средств………………….…стр.12
Глава III: Восстановление основных средств………..стр.22
Заключение……………………………………………..стр.47
Список литературы……………………………………стр. 54
Введение.
Открытое акционерное общество энергетики и электрификации «Черногорэнерго» учреждено в соответствии с Указами Президента Российской Федерации от 14 августа 1992 года № 922 «Об особенностях преобразования государственных предприятий, объединений, организаций топливно-энергетического комплекса в акционерные общества», от15 августа 1992 года №923 «ОБ организации управления электроэнергетическим комплексом РФ в условиях приватизации» и действует в соответствии с Федеральным Законом «Об акционерных обществах» и настоящим Уставом.
Учредителем общества являлся Комитет по управлению имуществом Тюменской области (постановлением мэрии г. Нижневартовска от 12 марта 1993 года рег. №132) .
Основными видами деятельности общества являются:
обеспечения энергоснабжения потребителей, подключённых к сетям общества в соответствии с заключёнными договорами;
реализация электрической и тепловой энергии по установленным тарифам, обеспечение своевременных расчётов с потребителями, на общероссийском торговом рынке электрической энергии (мощности) и по абонентной плате за услуги по организации функционирования и развитию единой энергетической системы России, получение прибыли;
производство, передача и распределение электрической и тепловой энергии;
выполнение работ, определяющих условия параллельной работы в соответствии с режимами Единой энергетической системы России в рамках договорных отношений;
обеспечение эксплуатации энергетического оборудования в соответствии с действующими нормативными требованиями, проведения своевременного и качественного ремонта энергетического оборудования, технического перевооружения и реконструкции энергетических объектов;
эксплуатация по договорам с собственниками энергетических объектов, не находящихся на балансе общества;
ремонт, техническое перевооружение, реконструкция и развитие региональной энергосистемы;
создание и освоение новой техники и технологий, обеспечивающих эффективность, безопасность и экономичность работы промышленных объектов общества, создание условий для развития электротехнического комплекса в целом, реализации отраслевых научно-технических и инновационных программ:
Энергетическая система, обслуживаемая обществом, является неотъемлемой частью Единой энергетической системы России. Исходя из этого, обязательными условиями деятельности общества являются:
обеспечение стандартной частоты электрического тока, уровня напряжения в узловых точках сети, статической и динамической устойчивости Единой энергетической системы России;
безусловное выполнение диспетчерского графика нагрузки и потребления, задания по выработке электроэнергии на электростанциях общества, в том числе для передачи в Единую энергетическую систему России, а также транзитной передачи электроэнергии в соответствии с режимом работы объединённой энергосистемы;
обеспечение электростанций общества топливом в объёмах, необходимых для выполнения задания по рабочей мощности и производству энергии, создание нормативных запасов топлива, их систематическое поддержание в объёмах, необходимых для поддержания частоты и напряжения в сети.
Дополнительные виды деятельности:
монтаж, наладка и ремонт энергообъектов, электроэнергетического и теплоэнергетического оборудования;
эксплуатация, ремонт, техническое обслуживание объектов, находящихся в ведении Госгортехнадзора;
гражданское и промышленное строительство;
обслуживание жилищно-коммунального хозяйства;
развитие средств связи и оказание услуг средств связи;
развитие и ремонт средств вычислительной техники, оказание услуг информации;
издательская и полиграфическая деятельность;
перевозки автомобильным транспортом, техническое обслуживание и ремонт автомобильного транспорта.
Глава I. Классификация основных средств.
По учётной политике предприятия: основные средства – это средства труда, за исключением малоценных и быстроизнашивающихся предметов, к которым относятся объекты:
с 1.01.1995 года лимит которых составляет 100 и более кратный
размер установленного законом минимального размера оплаты труда за
единицу на дату приобретения.
С 1.01.1998 года лимит которых составляет 100 и более кратный размер установленного законом минимального размера оплаты труда за единицу на дату приобретения.
В целях обеспечения сохранности имущества особо ценные, дефицитные, имеющие повышенный потребительский спрос предметы (телевизоры, холодильники и др.) по усмотрению руководителя филиала можно учитывать в составе основных средств, если стоимость комплекта составляет более100 кратных минимальных заработных плат.
Основные средства предприятия разнообразны по составу и назначению, чтобы вести их учёт, необходима классификация их по видам и назначению или характеру участия в процессе производства, отраслям народного хозяйства, степени использования и по принадлежности.
Группировка основных средств по отраслевому признаку позволяет получить данные о их стоимости в каждой отрасли. ОАО «Чёрногорэнерго» применяет типовую классификацию основных средств по их видам, установленную органами Госстатистики (см. таблицу 1.1).
Таблица 1.1. Группы и виды основных фондов ОАО «Черногорэнерго».
|
Группы и виды основных фондов |
Шифр |
| Здания | 1 |
| -------------- |
10 |
| Сооружения | 2 |
| -------------- |
20 |
| Передаточные устройства | 3 |
| -------------- |
30 |
| Машины и оборудование | 4 |
| -------------- |
40 |
| Транспортные средства | 5 |
| ------------- |
50 |
| Инструмент, производственный и хозяйственный инвентарь принадлежности |
6070 |
| Прочие основные фонды | - |
По классификационным видам ведётся аналитический учёт основных средств и составляется отчётность о наличии и движении основных средств (форма №11).
В зависимости от назначения в производственно-хозяйственной деятельности основные средства подразделяются на:
1)основные фонды основного вида деятельности;
2) основные фонды других отраслей, оказывающих услуги;
3) основные фонды других отраслей, производящих товары.
Таблица 1.2. Группировка основных средств
ОАО «Черногорэнерго» по назначению в1999 году.
(тыс. руб.)
|
Группировка основных фондов |
1999 | Удельным весом |
| 1. Фонды основного вида деятельности | 3 703 317 | 91% |
| 2. Основные фонды других отраслей, производящих товары |
116342 |
3% |
| 3. Основные фонды других отраслей, оказывающих услуги | 248531 | 6% |
| Всего основных фондов: | 4 068 190 | 100% |
1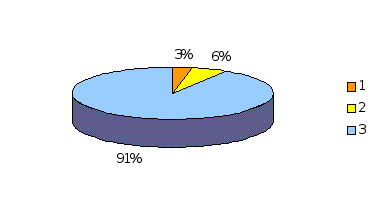
-Основные
фонды других
отраслей,
производящих
товары
2-Основные фонды других отраслей, производящих услуги
3-Фонды основного вида деятельности
Диаграмма 1.1. Структура основных фондов ОАО «Черногорэнерго» по их классификации в зависимости от назначения в производственно-хозяйственной деятельности в 1999 году.
По степени участия в производстве основные средства делятся на:
1). Основные средства в эксплуатации;
2). Основные средства на консервации.
Эта группировка обеспечивает исчисление сумм амортизации.
1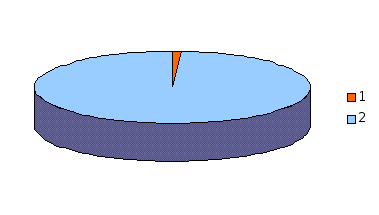
-основные
средства в
эксплуатации
2- основные средства на консервации
Диаграмма 1.2. Структура основных фондов ОАО “Чёрногорэнерго” по их классификации в зависимости от степени участия в производстве в 1999 году.
Необходимое условие правильного учёта основных средств – единый принцип их оценки. От правильности оценки основных средств в конечном итоге зависит:
правильность отражения финансовых результатов;
правильность расчётов с бюджетом по налогу на имущество (т.к. стоимость основных средств является одним из источников начисления налога на имущество);
правильность составления бухгалтерской отчётности по основным средствам.
Различают три оценки основных средств:
первоначальную,
восстановительную,
остаточную.
Согласно п.3.1. Положения по бухгалтерскому учёту «Учёт основных средств» ПБУ 697 (Приказ Минфина РФ от 3.09.1997 года №65н) основные средства принимаются к бухгалтерскому учёту по первоначальной стоимости, которая определяется в зависимости от способа их приобретения.
Таблица 1.3. Порядок определения первоначальной стоимости основных средств.
| Способ приобретения основных средств | Первоначальная стоимость (состав) | Сумма | ПБУ 697 |
| 1 | 2 | 3 | 4 |
|
Наличными (в 1998 году) |
Сумма фактических затрат на приобретение трубопровода теплосети в количестве: 1шт. Сумма фактических затрат на монтаж трубопровода. | 346258 12467 |
П.3.2. П.3.2. |
| итого | - | 358725 | - |
| Поступило за счёт собственных средств (строительство) в 1999 году | Сумма фактических затрат по возведению (сметная стоимость) 5-и этажного жилого дома | 17990000 |
П.3.2. |
| Итого: | - | 17990000 | - |
| Поступило безвозмездно от сторонних организаций | Рыночная стоимость, определённая оценщиками на дату оприходования по высоковольтной линии электропередачи ВЛ-1021 от пст Красный | 326 566 |
|
| Итого: | - | 326566 | - |
Транспортные расходы, погрузочно-разгрузочные работы, расходы по хранению, по складированию, по сопровождению груза (в случае доставки объектов основных средств собственными силами), а также технологические потери на ОАО «Черногорэнерго» относятся на вспомогательное производство, учитываются как общепроизводственные и общехозяйственные расходы.
Стоимость основных средств, в которой они приняты к бухгалтерскому учёту, не подлежит изменению, кроме случаев, установленных законодательством Российской Федерации и Положением по бухгалтерскому учёту «Учёт основных средств» ПБУ 6/97 (утверждено Приказом Министерства финансов РФ от 3 сентября 1997 года № 65 н. ), а именно : «в случаях достройки, дооборудования, реконструкции, частичной ликвидации, переоценки». Так была увеличена первоначальная стоимость наружных сетей водопровода 9-ти этажного здания после капитального ремонта на сумму 103 023 рубля при первоначальной стоимости сооружения – 136 363 рубля.
В связи с ухудшением финансово-экономического положения «Черногорэнерго» основные средства, поступающие от капитальных вложений, а также приобретение основных фондов за плату снизились.
Первоначальная стоимость (высоковольтной линии электропередачи от подстанции «Горная» ВЛ-0,4 кв. составляет 76 674 тыс. руб.) за вычетом суммы износа (в сумме 14 840 тыс. руб.) называется остаточной стоимостью основных средств (в сумме 61 834 тыс.руб.).
Под восстановительной стоимостью основных средств, т.е. приобретения или строительства инвентарных объектов исходя из действующих цен на момент переоценки.
Глава II. Износ основных средств.
Основные средства в процессе производства постепенно изнашиваются. Они утрачивают свои первоначальные свойства, физические качества, снижаются их технико-эксплуатационные возможности, в результате уменьшается реальная балансовая стоимость основных средств. Итак, износ – стоимостный показатель потери объектами основных средств физических качеств или утраты технико-экономических свойств, а в следствии этого – стоимости. Износ отражает старение действующих основных фондов, а амортизация – накопление денежных средств на их замену путём включения амортизационных отчислений в издержки производства (обращения). Поэтому каждому предприятию следует обеспечить накапливание средств (источников), необходимых для приобретения и восстановления окончательно износившихся основных средств. Такое накапливание достигается за счёт включения в издержки производства сумм отчислений, которые (как указывалось выше) называются амортизационными. Согласно Положению по бухгалтерскому учёту «Учёт основных средств» (утверждено Приказом Минфина РФ от 3.09.1997 года №65Н), стоимость объектов основных средств погашается в посредством начисления амортизации, если иное не установлено этим Положением.
Согласно п.56 вышеназванного Положения амортизация объектов основных средств производится одним из следующих способов начисления амортизационных начислений:
-линейный способ;
-способ уменьшаемого остатка;
-способ списания стоимости по сумме чисел, лет срока полезного
использования;
-способ списания стоимости пропорционально объёму продукции (работ).
Применение одного из способов по группе однородных объектов основных средств производится в течение всего его срока полезного использования.
При линейном способе годовая сумма начисления амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
Таблица 1.4. Начисление амортизации: линейный способ.
(рубли)
| Первоначальная стоимость | Годовая сумма амортизации | Накопленный износ | Остаточная стоимость | |
| Дата приобретения | 36300 | - | - | 36300 |
| Конец 1-го года | 36300 | 2683 | 2683 | 33617 |
| Конец 2-го года | 36300 | 2683 | 5366 | 30934 |
| Конец 3-го года | 36300 | 2683 | 8049 | 28251 |
| Конец 4-го года | 36300 | 2683 | 10732 | 25568 |
| Конец 5-го года | 36300 | 2683 | 13415 | 22885 |
| Конец 6-года | 36300 | 2683 | 16098 | 20202 |
| Конец 7-го года | 36300 | 2683 | 18781 | 17519 |
| Конец 8-го года | 36300 | 2683 | 21464 | 14836 |
| Конец 9-го года | 36300 | 2683 | 24147 | 12153 |
| Конец 10-го года | 36300 | 2683 | 26830 | 9470 |
| Конец 11-го года | 36300 | 2683 | 29513 | 6787 |
| Конец 12-го года | 36300 | 2683 | 32200 | 4100 |
Согласно этому методу амортизируемая стоимость объекта (генератор сигналов ВЧ марка ГЧ-176) равномерно списывается (распределяется) в течение срока его службы. Метод основан на том предположении, что амортизация зависит только от длительности срока службы. Сумма амортизационных отчислений для каждого периода рассчитывается путём деления амортизируемой стоимости (первоначальная стоимость (36300 рублей) минус его ликвидационная стоимость (4100 рублей)) на число отчётных периодов эксплуатации объекта (12 лет).
Сумма амортизационных отчислений составляет:
(36300-4100): 12 = 2683 (руб.).
Годовая норма амортизации является постоянной и составляет 8,3% от амортизируемой стоимости или 2683 рубля (32200 *8,3%), в соответствии с методом прямолинейного (линейного способа) списания (см. таблицу 1.4.).
Три вывода вытекает из этой таблицы:
в течение всех 12-ти лет амортизационные отчисления одинаковые;
накопленный износ увеличивается равномерно;
остаточная стоимость равномерно уменьшается пока не достигнет оценочной ликвидационной стоимости
При способе уменьшаемого остатка годовая сумма начисления амортизационных отчислений определяется исходя из остаточной стоимости объекта основных средств на начало отчётного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коофицента ускорения устанавливаемого в соответствии с законодательством РФ.
При этом методе может применяться любая твёрдая ставка, но чаще всего берётся удвоенная норма амортизация (8,3% *2 = 16,6%) по сравнению с нормальной, которая используется при прямолинейном методе. Этот процесс обычно называется методом уменьшающегося остатка при удвоенной норме амортизации (см. таблицу 1.5).
Как видно из таблицы, твёрдая норма амортизации всегда применялась к остаточной стоимости предыдущего года. Сумма амортизации (самая большая в 1-й год) уменьшается из года в год. И, наконец, сумма амортизации в последнем году ограничена суммой, необходимой для уменьшения остаточной стоимости до ликвидационной.
Таблица 1.5. начисление амортизации: метод уменьшающегося остатка.
| Первоначальная стоимость | Годовая сумма амортизации | Накопленный износ | Остаточная стоимость | |
| Дата приобретения | 36300 | - | - | 36300 |
| Конец 1-го года | 36300 |
16,6*36300=6047,58 |
6047,58 | 30252,42 |
| Конец 2-го года | 36300 | 16,6*30252,42=5040,05 | 11087,63 | 25212,37 |
| Конец 3-го года | 36300 | 16,6*25212,37=4200,38 | 15288,01 | 21011,99 |
| Конец 4-го года | 36300 | 16,6*21011,99=3500,6 | 18788,61 | 17511,39 |
| Конец 5-го года | 36300 |
16,6*17511,39=2917,4 |
21706,01 | 14593,99 |
| Конец 6-го года | 36300 | 16,6*14593,99=2431,36 | 24137,37 | 12162,63 |
| Конец 7-го года | 36300 | 16,6*12162,63=2026,29 | 26163,66 | 10136,34 |
| Конец 8-го года | 36300 | 16,6*10136,34=1688,71 | 27852,37 | 8477,63 |
| Конец 9-го года | 36300 | 16,6*8447,63=1407,38 | 29259,75 | 7040,25 |
| Конец 10-го года | 36300 | 16,6*8447,63=1407,38 | 30432,65 | 5867,35 |
| Конец 11-го года | 36300 | 16,6*7040,25=1172,9 | 31410,15 | 4889,85 |
| Конец 12-го года | 36300 | 789,85 | 32200 | 4100 |
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе число лет, остающихся до конца срока службы объекта, а в знаменателе – сумма чисел лет срока службы объекта. В зарубежной литературе данный метод именуется методом списания стоимости по сумме чисел – кумулятивный метод (см. таблицу 1.6.):
Показатель, используемый в методе суммы чисел, может быть быстро рассчитан по формуле:
S = N* ( N + 1) = 12* ( 12 +1) = 78,
2 2
где S – сумма чисел,
N – число лет предполагаемого срока службы объекта.
Таблица 1.6. Начисление амортизации: метод суммы чисел.
(рубли)
| Первоначальная стоимость | Годовая сумма амортизации | Накопленный износ | Остаточная стоимость | |
| Дата приобретения | 36300 | - | - | 36300 |
| Конец 1-го года | 36300 | 12/78*32200=4953,84 | 4953,84 | 31346,16 |
| Конец 2-го года | 36300 | 11/78*32200=4541,02 | 9494,86 | 26805,14 |
| Конец 3-го года | 36300 | 10/78*32200=4128,20 | 13623,06 | 22676,94 |
| Конец 4-го года | 36300 | 9/78*32200=3715,38 | 17338,44 | 18961,56 |
| Конец 5-го года | 36300 | 8/78*32200=3302,56 | 20641,00 | 15659,00 |
| Конец 6-го года |
36300 |
7/78*32200=2889,74 | 23530,74 | 12769,26 |
| Конец 7-го года | 36300 | 6/78*32200=2476,92 | 26007,66 | 10292,34 |
| Конец 8-го года | 36300 | 5/78*32200=2064,10 | 28071,76 | 8228,24 |
| Конец 9-го года | 36300 | 4/78*32200=1651,28 | 29723,04 | 6576,96 |
| Конец 10-го года | 36300 | 3/78*32200=1238,46 | 30961,50 | 5338,50 |
| Конец 11-го года | 36300 | 2/78*32200=825,64 | 31787,14 | 4512,86 |
| Конец 12-го года | 36300 | 1/78*32200=412,86 | 32200 | 4100 |
Из таблицы видно. Что самая большая сумма амортизации начисляется в 1-й год, а затем, год за годом она уменьшается, накопленный износ возрастает незначительно, а остаточная стоимость каждый год уменьшается на сумму амортизации до тех пор, пока она не достигнет ликвидационной стоимости.
При способе списания стоимости пропорционально объёму продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объёма продукции (работ) в отчётном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объёма продукции (работ) за весь срок полезного использования объекта основных средств. Этот метод основан на том, что амортизация (износ) является только результатом эксплуатации и отрезки времени не играют никакой роли в процессе её начисления (см. таблицу 1.7.).
Этот способ будет рассмотрен на примере токарного станка модель
1Б240П6К, первоначальная стоимость которого составляет 25660 рублей, ликвидационная стоимость 3000 рублей, число отчётных периодов эксплуатации объекта – 15 лет.
Амортизационные расходы на один станко-час будут определены следующим образом:
Первоначальная - ликвидационная
стоимость стоимость = 256600-3000 = 0,32 (руб. станко-часы)
предполагаемое число единиц работы 70812,5
Таблица 1.7. Начисление амортизации: способ списания стоимости пропорционально объёму продукции (работ).
| Первоначальная стоимость | Станко-часы | Годовая сумма амортизации | Накопленный износ | Остаточная стоимость | |
| Дата приобретения | 25600 | - | - | - | 25600 |
| Конец 1-го года | 25600 | 5600 | 5600*0,32 =1792 | 1792 | 23868 |
| Конец 2-го года | 25600 | 4550 | 4550*0,32 =1456 | 3248 | 22412 |
| Конец 3-го года | 25600 | 3778 | 3778*0,32 =1208,96 | 4456,96 | 21203,04 |
| Конец 4-го года | 25600 | 2300 | 2300*0,32 =736 | 5192,96 | 20467,04 |
| Конец 5-го года | 25600 | 4584 | 4584*0,32 =1466,88 | 6659,84 | 19000,16 |
| Конец 6-го года | 25600 | 4600 | 4600*0,32 =1472 | 8131,84 | 17528,16 |
| Конец 7-го года | 25600 | 4720 | 4720*0,32 =1510,4 | 9642,24 | 16017,76 |
| Конец 8-го года | 25600 | 4840 | 4840*0,32 =1548,8 | 11191,04 | 14468,96 |
| Конец 9-го года | 25600 | 3502 | 3502*0,32 =1120,64 | 12311,68 | 13348.32 |
| Конец 10-го года | 25600 | 5550 | 5550*0,32 =1776,16 | 14087,84 | 11572,16 |
| Конец 11-го года | 25600 | 2202 | 2202*0,32 =704,64 | 14792,48 | 10867,52 |
| Конец 12-го года | 25600 | 6594 | 6594*0,32 =2110,08 | 16902,56 |
8757,44 |
| Конец 13-го года | 25600 | 7000 | 7000*0,32 =2240 | 19142,56 | 6517,44 |
| Конец 14-го года | 25600 | 5100 | 5100*0,32 =1632 | 20774,56 | 4885,44 |
| Конец 15-го года | 25600 | 5892 | 5892*0,32 =1885,44 | 22660 | 3000 |
Из таблицы можно заметить прямую связь между ежегодной суммой амортизации и единицей работы или использования. Накопленный износ увеличивается ежегодно в прямой зависимости от единиц работы (станко-часы). Наконец, остаточная стоимость ежегодно уменьшается прямопропорционально показателю единицы работы или использования до тех пор, пока не достигнет ликвидационной стоимости.
Этот метод следует применять в том случае, когда отдача объекта в течение срока его полезной эксплуатации может быть определена с достаточной точностью, что весьма сложно в условиях функционирования ОАО «Черногорэнерго».
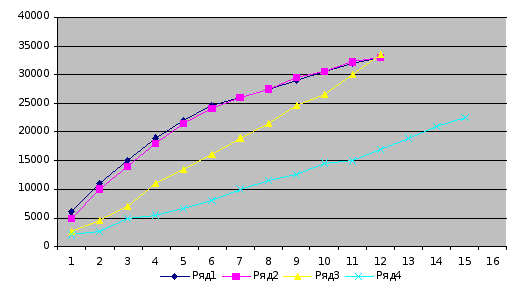
Даже визуальное
сравнение
представленных
методов поможет
понять из значение
и суть.