Основы экономического анализа
Министерство образования и науки Российской Федерации
Федеральное агентство по образованию
Государственное образовательное учреждение высшего профессионального образования
Всероссийский заочный финансово-экономический институт
Контрольная работа
по дисциплине
Экономический анализ
Липецк 2009
Задание 1
По данным бухгалтерского баланса проанализировать и оценить динамику состава и структуры активов и пассивов организации. Данные об имущественном положении и источниках финансирования активов организации отразить в табл.1.
Решение:
На основе данных формы №1 заполняем остатки по балансу на начало и конец года по каждому показателю. Изменение остатков рассчитывается как разница между остатками на конец года и остатками на начало года: гр.4 = гр.3 – гр.2. Темп роста (снижения) определяем по формуле 1:
 ,
(1)
где
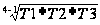 - темп роста
(снижения)
показателя;
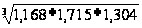 - значение
показателя
на начало года;
 - значение
показателя
на конец года.
Структура активов и пассивов рассчитывается как отношение значения каждого показателя к общей величине активов и пассивов соответственно, умноженное на 100%. Таким образом, табл. 1 будет иметь следующий вид.
Таблица 1 Структурно-динамический анализ активов и пассивов организации (по данным формы №1)
| Показатель | Остатки по балансу, тыс. руб. | Темп роста (снижения), % | Структура активов и пассивов, % | ||||
| на начало года | на конец года | изменение (+;-) | на начало года | на конец года | изменение (+,-) | ||
| АКТИВЫ | |||||||
| 1. Внеоборотные активы - всего, в том числе: | 70369 | 64745 | -5624 | 92,01 | 15,05 | 11,68 | -3,37 |
| 1.1. Нематериальные активы | - | - | - | - | - | - | - |
| 1.2. Основные средства | 70274 | 64215 | -6059 | 91,38 | 15,03 | 11,59 | -3,44 |
| 1.3. Незавершенное строительство | - | - | - | - | - | - | - |
| 1.4. Долгосрочные вложения в материальные ценности | - | - | - | - | - | - | - |
| 1.5. Долгосрочные финансовые вложения | - | - | - | - | - | - | - |
| 1.6. Отложенные налоговые активы | 95 | 530 | 435 | 557,89 | 0,02 | 0,10 | 0,08 |
| 1.7. Прочие внеоборотные активы | - | - | - | - | - | - | - |
| 2. Оборотные активы - всего, в том числе: | 397231 | 489455 | 92224 | 123,22 | 84,95 | 88,32 | 3,37 |
| 2.1. Запасы | 190660 | 326370 | 135710 | 171,18 | 40,77 | 58,89 | 18,12 |
| 2.2. Налог на добавленную стоимость по приобретенным ценностям | 58 | 89 | 31 | 153,45 | 0,01 | 0,02 | 0,004 |
| 2.3. Дебиторская задолженность (более чем через 12 месяцев) | - | - | - | - | - | - | - |
| 2.4. Дебиторская задолженность (в течение 12 месяцев) | 90887 | 83694 | -7193 | 92,09 | 19,44 | 15,10 | -4,34 |
| 2.5. Краткосрочные финансовые вложения | 6540 | 8412 | 1872 | 128,62 | 1,40 | 1,52 | 0,12 |
| 2.6. Денежные средства | 109086 | 70890 | -38196 | 64,99 | 23,33 | 12,79 | -10,54 |
| 2.7. Прочие оборотные активы | - | - | - | - | - | - | - |
| Итого активов | 467600 | 554200 | 86600 | 118,52 | 100,00 | 100,00 | - |
| ПАССИВЫ | |||||||
| 1. Капитал и резервы - всего, в том числе: | 270257 | 301378 | 31121 | 111,52 | 57,80 | 54,38 | -3,42 |
| 1.1. Уставный капитал | 100000 | 100000 | 0 | 100,00 | 21,39 | 18,04 | -3,34 |
| 1.2. Собственные акции, выкупленные у акционеров | - | - | - | - | - | - | - |
| 1.3. Добавочный капитал | 150051 | 155064 | 5013 | 103,34 | 32,09 | 27,98 | -4,11 |
| 1.4. Резервный капитал | 15 | 35 | 20 | 233,33 | 0,003 | 0,01 | 0,003 |
| 1.5. Нераспределенная прибыль (непокрытый убыток) | 20191 | 46279 | 26088 | 229,21 | 4,32 | 8,35 | 4,03 |
| 2. Обязательства - всего, в том числе: | 197343 | 252822 | 55479 | 128,11 | 42,20 | 45,62 | 3,42 |
| 2.1. Долгосрочные обязательства | 11000 | 7000 | -4000 | 63,64 | 2,35 | 1,26 | -1,09 |
| 2.1.1. Займы и кредиты | 10890 | 6220 | -4670 | 57,12 | 2,33 | 1,12 | -1,21 |
| 2.1.2. Отложенные налоговые обязательства | 110 | 780 | 670 | 709,09 | 0,02 | 0,14 | 0,12 |
| 2.1.3. Прочие долгосрочные обязательства | - | - | - | - | - | - | - |
| 2.2. Краткосрочные обязательства | 186343 | 245822 | 59479 | 131,92 | 39,85 | 44,36 | 4,51 |
| 2.2.1. Займы и кредиты | 66800 | 58272 | -8528 | 87,23 | 14,29 | 10,51 | -3,77 |
| 2.2.2. Кредиторская задолженность | 119543 | 187550 | 68007 | 156,89 | 25,57 | 33,84 | 8,28 |
| 2.2.3. Задолженность перед участниками (учредителями) по выплате доходов | - | - | - | - | - | - | - |
| 2.2.4. Доходы будущих периодов | - | - | - | - | - | - | - |
| 2.2.5. Резервы предстоящих расходов | - | - | - | - | - | - | - |
| 2.2.6. Прочие краткосрочные обязательства | - | - | - | - | - | - | - |
| Итого пассивов | 467600 | 554200 | 86600 | 118,52 | 100,00 | 100,00 | - |
Данные табл. 1 показывают, что общий оборот хозяйственных средств, т.е. активов, против начала года увеличился на 86600 тыс. руб., составит к концу года 118,52% , что является положительным результатом финансового положения организации.
К концу года внеоборотные активы в общей стоимости активов стали занимать 11,68%, т.е. уменьшились по сравнению с началом года на 5624 тыс. руб. Это уменьшение произошло за счёт снижения стоимости основных средств на 6059 тыс. руб., величина которых в стоимости активов к концу года уменьшились на 3,44%. В составе внеоборотных активов значительно выросли отложенные налоговые активы, темп их роста составил 557,89%.
Оборотные активы увеличились на 92224 тыс. руб., темп их роста составил 123,22% и к концу года в общей стоимости активов они стали занимать 88,32%, что на 3,37% больше по сравнению с началом года.
Резкое увеличение оборотных активов сказывается на производственно-финансовой деятельности и впоследствии укрепляет финансовую устойчивость организации.
В основном рост оборотных активов осуществляется за счёт роста запасов на 135710 тыс. руб., величина которых в общей стоимости активов увеличилась на 18,12%. Следует также отметить, что в течение года размер денежных средств сократился на 38196 тыс. руб. и на 10,54% в общей стоимости активов организации.
Источники формирования имущества существенно увеличились за счет собственного капитала - на 31121 тыс. руб., доля которого в пассиве организации к концу года уменьшилась на 3,42% и стала составлять 54,38%. В основном рост абсолютной величины собственных средств осуществляется за счёт увеличения нераспределённой прибыли на 26088 тыс. руб. и соответственно роста её доли в пассиве организации на 4,03%.
Такой рост размера нераспределённой прибыли связан с тем, что в текущем году организация увеличила размер средств, вкладываемых в оборотные активы, и соответственно стала получать больше прибыли от текущей деятельности, что является положительной динамикой.
Тем не менее, к концу года доля собственного капитала в пассиве организации уменьшилась из-за большего увеличения обязательств. Их размер увеличился на 55479 тыс. руб. и концу года доля обязательств в пассиве увеличилась на 3,42%. Таким образом, соотношение собственных средств к заемным стало составлять: 54,38% к 45,62%.
Такое соотношение говорит о том, что в текущем году организация стала привлекать меньше собственных средств и в большей мере стала работать за счёт заёмных средств, что свидетельствует об отрицательной динамике в развитии организации.
Следует также отметить, что в общей величине заёмного капитала значительно сократился размер займов и кредитов. Так долгосрочные займы и кредиты сократились на 4670 тыс. руб., а краткосрочные на 8528 тыс. руб.
При этом рост заёмных средств происходит главным образом за счёт роста кредиторской задолженности, которая увеличилась на 68007 тыс. руб., а её доля в пассиве организации на конец года стала составлять 33,84%, что на 8,28% больше, чем на начало года.
Важно отметить, что большая доля кредиторской задолженности в конечном итоге может обернуться снижением доверия к организации со стороны партнеров, клиентов, покупателей либо привести к банкротству.
Задание 2
По данным бухгалтерского баланса сгруппировать пассивы по срочности оплаты. Провести структурно-динамический анализ пассивов баланса. Рассчитать по данным баланса коэффициент текущей ликвидности (табл. 2).
Решение:
На основе данных формы №1 (Приложение 1) заполняем остатки по балансу на начало и конец года по каждой группе пассивов (табл.1).
В группу П-1 – наиболее срочные обязательства входит: кредиторская задолженность (стр. 620 баланса).
В группу П-2 – краткосрочные обязательства входят: краткосрочные кредиты и займы (стр. 610); резервы предстоящих расходов (стр. 630); прочие краткосрочные обязательства (стр.660).
В группу П-3 – долгосрочные обязательства входят все долгосрочные обязательства (стр. 590 баланса).
В группу П-4 – собственные средства входят: собственный капитал (стр.490); доходы будущих периодов (стр.640); резервы предстоящих расходов (стр. 650).
Темп прироста (снижения) определяем по формуле 2:
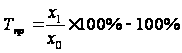 ,
(2)
где
 - темп прироста
(снижения)
показателя;
- значение
показателя
на начало года;
- значение
показателя
на конец года.
Удельный вес в составе пассивов рассчитывается как отношение значения каждой группы пассивов к общей величине пассивов, умноженное на 100%.
Изменение в абсолютной величине рассчитывается как разница между остатками на конец года и остатками на начало года: гр.8 = гр.4 – гр.3. А изменение в процентах рассчитываем: гр. 9 = гр. 7 – гр. 6.
Таким образом, табл. 2 будет иметь следующий вид.
Таблица 2 Динамика состояния пассивов и их группировка по срочности оплаты
| Пассивы | Строки баланса | Остатки по балансу, тыс. руб. | Темпы прироста (снижения), % | Удельный вес в составе пассивов, % | Изменение (+,-) | |||
| на начало года | на конец года | на начало года | на конец года | тыс. руб. | % | |||
| П-1 Наиболее срочные обязательства | 620 | 119543 | 187550 | 56,89 | 25,57 | 33,84 | 68007 | 8,28 |
| П-2 Краткосрочные обязательства | 610 | 66800 | 58272 | -12,77 | 14,29 | 10,51 | -8528 | -3,77 |
| 630 | - | - | - | - | - | - | - | |
| 660 | - | - | - | - | - | - | - | |
| П-3 Долгосрочные обязательства | 590 | 11000 | 7000 | -36,36 | 2,35 | 1,26 | -4000 | -1,09 |
| П-4 Собственные средства | 490 | 270257 | 301378 | 11,52 | 57,80 | 54,38 | 31121 | -3,42 |
| 640 | - | - | - | - | - | - | - | |
| 650 | - | - | - | - | - | - | - | |
| Баланс | 700 | 467600 | 554200 | 18,52 | 100,00 | 100,00 | 86600 | 0,00 |
Из данных табл. 2 видно, что большой удельный вес в составе пассивов занимают наиболее срочные обязательства, доля которых в общей величине пассивов на конец года составила 33,84%, что на 8,28% больше, чем на начало года. В абсолютном выражении наиболее срочные обязательства возросли на 68007 тыс. руб.
Что касается краткосрочных и долгосрочных обязательств, то значение этих групп пассивов уменьшилось в абсолютном выражении на 8528 тыс. руб. и 4000 тыс. руб. соответственно. А их удельный вес в составе пассивов уменьшился на 3,77% и 1,09% соответственно.
Удельный вес собственных средств на начало года составлял 57,8%, а на конец – 54,38%. Это свидетельствует об снижении их доли в составе пассивов на 3,42%, что является отрицательной динамикой развития предприятия. Однако в абсолютном выражении сумма собственного капитала к концу года даже увеличилась на 31121 тыс. руб.
При этом собственные средства остались приоритетной частью в составе пассивов организации (54,38%), а сумма заёмного капитала и других привлечённых средств (П-1, П-2, П-3) составляет в составе пассивов немного меньшую долю: 45,62%.
Для оценки финансовой состоятельности организации, достаточности имеющихся у нее средств, которые при необходимости могут быть использованы для погашения ее краткосрочных обязательств, по данным формы №1 рассчитаем коэффициент текущей ликвидности по формуле 3:
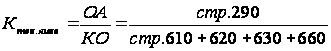 ,
(3)
где
 - коэффициент
текущей ликвидности;
 - оборотные
активы;
 - краткосрочные
обязательства.
Получаем значение коэффициента на начало года:
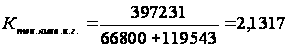
На конец года:
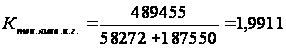
Изменение:
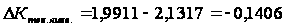
Значение коэффициента на начало года немного выше рекомендуемого, равного 2 и равно 2,1317. На конец отчётного года значение коэффициента немного ниже рекомендуемого и равно 1,9911. В целом наблюдается тенденция к снижению – изменение за год составило -0,1406. Таким образом, оборотные активы превышают краткосрочные обязательства, что создает условия для устойчивого развития производственно-финансовой деятельности, но это превышение сокращается.
Задание 3
По данным отчёта о прибылях и убытках и приложения к бухгалтерскому балансу определить затраты на 1 руб. продаж, в том числе по элементам затрат. Расчёты представить в табл. 3.
Решение:
На основе данных формы №2 и данных формы №5 (Приложение 2) заполняем остатки по балансу на начало и конец года по каждой группе пассивов (табл.3). Затраты на 1 руб. продаж определяются как отношение расходов (элементов затрат) к выручке (нетто) от продажи товаров, продукции, работ, услуг. Таким образом, табл. 3 будет иметь следующий вид.
Таблица 3 Состав и динамика затрат на производство продукции (по данным форм №2 и №5)
| Показатель | Сумма, тыс. руб. | Затраты на 1 руб. продаж, руб. | ||||
| предыдущий год | отчетный год | изменение (+,-) | предыдущий год | отчетный год | изменение (+,-) | |
| 1. Материальные затраты | 142295 | 235790 | 93495 | 0,5553 | 0,5454 | -0,0100 |
| 2. Расходы на оплату труда | 36652 | 60734 | 24082 | 0,1430 | 0,1405 | -0,0026 |
| 3. Отчисления на социальные нужды | 15092 | 25008 | 9916 | 0,0589 | 0,0578 | -0,0011 |
| 4. Амортизация | 2155 | 3572 | 1417 | 0,0084 | 0,0083 | -0,0001 |
| 5. Прочие расходы | 19404 | 32153 | 12749 | 0,0757 | 0,0744 | -0,0014 |
| 6. Итого по элементам расходов | 215598 | 357257 | 141659 | 0,8414 | 0,8263 | -0,0151 |
| 7. Выручка (нетто) от продажи товаров, продукции, работ, услуг | 256240 | 432360 | 176120 | - | - | - |
Из табл. 3 видно, что затраты на 1 руб. продаж как в общем объёме, так и по элементам затрат уменьшились. Так затраты в общем объёме на 1 руб. продаж сократились на 0, 0151 руб.: с 0,8414 руб. до 0,8263 руб.
Такое сокращение затрат связано с тем, что в отчётном году выручка (нетто) от продажи товаров, продукции, работ, услуг увеличилась значительнее, чем затраты. Так в отчётном году общий объём затрат в абсолютном выражении вырос на 141659 тыс. руб., а выручка на 176120 тыс. руб.
Снижение затрат на 1 руб. продаж в отчётном году свидетельствует об эффективном использовании ресурсов организации и является положительной динамикой её развития.
Задание 4
Проанализировать влияние следующих факторов (см. табл. 4) на изменение прибыли от продаж:
объёма продаж;
себестоимости продукции;
коммерческих расходов;
управленческих расходов;
цен на проданную продукцию;
структурных сдвигов проданной продукции.
Дайте оценку рассчитанным факторам и сделайте общий вывод.
Решение:
На основе данных формы №2 (Приложение 1) заполняем значения основных показателей на начало и конец года (табл. 4).
Таблица 4 Исходная информация для проведения факторного анализа прибыли от продаж, тыс. руб.
| Показатели | Предыдущий год | Фактически по ценам и затратам предыдущего года | Отчетный год |
| 1. Выручка от продаж | 256240 | 344840 | 432360 |
| 2. Себестоимость проданной продукции | 205616 | 288470 | 369933 |
| 3. Коммерческие расходы | 8200 | 4190 | 6600 |
| 4. Управленческие расходы | 6800 | 6250 | 5860 |
| 5. Прибыль от продаж | 35624 | 45930 | 49967 |
На основе данных табл. 4 рассчитаем влияние факторов на прирост прибыли от продаж:
Рассчитаем
прирост прибыли
от продаж ( ):
49967 – 35624 =
= +14343 тыс. руб.
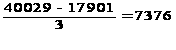
Рассчитываем темп роста объёма продаж в сопоставимых ценах:
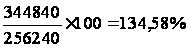 .
Тогда темп прироста объёма продаж составил: 134,58% - 100% = 34,58%.
3) Рассчитываем прирост прибыли в связи с увеличением объёма продаж на 34,58%:
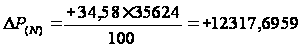 тыс. руб.
Таким образом, влияние первого фактора – изменения объёма продаж на прирост прибыли от продаж составил +12317,6959 тыс. руб.
4) Рассчитаем
изменение
себестоимости
проданных
товаров, продукции
и услуг: 369933 – 288470 =
+81463 тыс. руб. Это
означает, что
прибыль от
продаж уменьшится
на эту сумму
в связи с увеличением
себестоимости
товаров, продукции
(работ, услуг),
т.е.
 составит -81463 тыс.
руб., т.е. второй
фактор оказал
влияние на:
-81463 тыс. руб.
5) Рассчитаем
изменение
коммерческих
расходов при
неизменном
объёме продаж:
6600 – 4190 = +2410 тыс. руб.
Этот фактор
(третий) также
уменьшил прибыль
от продаж на
2410 тыс. руб., т.е.
 составил: -2410 тыс.
руб.
6) Рассчитаем
изменение
управленческих
расходов (четвёртый
фактор) при
неизменном
объёме продаж:
5860 – 6250 = -390 тыс. руб.
За счёт увеличения
управленческих
расходов прибыль
от продаж уменьшилась
на 390 тыс. руб.,
т.е.
 составил: -390 тыс.
руб.
7) Рассчитаем
влияние на
изменение
прибыли от
продаж увеличения
цен на продукцию
(пятый фактор).
Сравним два
объёма продаж
отчётного
периода, рассчитанных
по ценам предыдущего
и отчётного
годов: 432360 – 344840 = 87520
тыс. руб. Это
свидетельствует
о том, что продавали
продукцию по
более высоким
ценам и получили
в связи с этим
прибыль
 на сумму +87520 тыс.
руб.
8) Рассчитаем
влияние изменения
структурных
сдвигов в реализации
продукции (в
сторону увеличения
или уменьшения
продаж более
рентабельных
товаров, продукции)
на изменение
прибыли от
продаж (шестой
фактор). Для
этого выполним
расчёт по
предлагаемой
методике: 45930 –
(35624*1,3458) = =45930 – 47941,7 = -2011,6959 тыс.
руб. Расчёты
показывают,
что в организации
уменьшилась
прибыль от
продаж на 2011,6959
тыс. руб. в связи
с изменением
структуры
продаж, в частности,
за счёт увеличения
объёма продаж
нерентабельной
продукции
 на сумму: -2011,6959 тыс.
руб.
Для проверки правильности выполненных расчётов составим баланс отклонений по общему объёму прибыли от продаж и факторов, оказавших влияние на её изменение в отчётном периоде по сравнению с предыдущим годом:
14343 тыс. руб. = +12317,6959 + (-81463) + (-2410) + (-390) + (+87520) + +(-2011,6959) = +14343 тыс. руб.
Таким образом, факторный анализ изменения прибыли от продаж показал, что она увеличилась только за счёт влияния двух факторов: изменения объёма продаж (+12317,6959 тыс. руб.) и роста цен на продукцию (+87520 тыс. руб.). Остальные факторы – увеличение себестоимости продаж, коммерческих и управленческих расходов, а также изменение структуры продаж – привели к понижению прибыли от продаж на общую сумму 86274,6959 тыс. руб.
Приведённые расчёты наглядно показывают, что данная организация располагает достаточными резервами увеличения прибыли от реализации продукции и прежде всего за счёт снижения производственной себестоимости реализации, коммерческих и управленческих расходов, а также за счёт возрастания удельного веса в объёме реализации более рентабельных товаров и изделий.
Задание 5
По данным бухгалтерского баланса рассчитать влияние факторов на изменение рентабельности собственного капитала: доли активов на 1 руб. заемного капитала, коэффициента оборачиваемости активов, коэффициента финансового левериджа, рентабельности продаж (табл. 5).
Решение:
На основе данных форм № 1 и №2 (Приложение 1) заполняем исходные данные для расчёта влияния факторов. Затем на основе этих данных по алгоритму расчёта находим основные расчётные показатели (табл. 5).
Таблица 5 Расчёт влияния факторов на изменение рентабельности собственного капитала
| Показатель | Алгоритм расчета | Предыдущий год | Отчетный год | Изменение (+,-) |
| 1. Чистая прибыль, тыс. руб. | ф.№2, стр. 190, гр.4, гр.3 | 36737 | 51746 | 15009 |
| 2. Среднегодовые остатки собственного капитала, тыс. руб. | (ф.№1, стр.490, гр.3+ф.№1, стр.490, гр.4)/2 | 278725 | 285817,5 | 7092,5 |
| 3. Среднегодовые остатки заемного капитала, тыс. руб. | (ф.№1, стр.590, гр.3+ф.№1, стр.590, гр.4)/2+(ф.№1, стр.690, гр.3+ф.№1, стр.690, гр.4)/2 | 245220 | 225082,5 | -20137,5 |
| 4. Среднегодовые остатки всех активов, тыс. руб. | (ф.№1, стр.300, гр.3+ф.№1, стр.300, гр.4)/2 | 505600 | 510900 | 5300 |
| 5. Выручка от продаж, тыс. руб. | ф.№2, стр. 010, гр.4, гр.3 | 256240 | 432360 | 176120 |
| 6. Доля активов на 1 руб. заемного капитала, x | п.4/п.3 | 2,0618 | 2,2698 | 0,2080 |
| 7. Коэффициент оборачиваемости активов, y | п.5/п.4 | 0,5068 | 0,8463 | 0,3395 |
| 8. Коэффициент финансового рычага (левериджа), z | п.3/п.2 | 0,8798 | 0,7875 | -0,0923 |
| 9. Рентабельность продаж, %, q | п.1/п.5*100% | 14,34 | 11,97 | -2,37 |
| 10. Рентабельность собственного капитала, % | п.1/п.2*100% | 13,18 | 18,10 | 4,92 |
| 11. Влияние на изменение рентабельности собственного капитала факторов - всего, % в том числе: | - | - | - | - |
|
а) доли
активов на
1 руб. заемного
капитала,
|
|
- | - | 1,33 |
|
б) коэффициента
оборачиваемости
активов,
|
|
- | - | 9,72 |
|
в) коэффициента
финансового
рычага (левериджа),
|
|
- | - | -2,54 |
|
г) рентабельность
продаж,
|
|
- | - | -3,58 |
|
Баланс
отклонений,
%,
|
|
- | - | 4,92 |

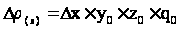

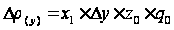

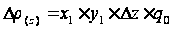

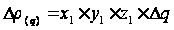

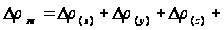

Из данных табл. 5 видно, что в отчётном году чистая прибыль выросла на 15009 тыс. руб., собственный капитал на 7092,5 тыс. руб., все активы выросли на 5300 тыс. руб., выручка от продаж на 176120 тыс. руб. При этом сократился размер заёмных средств на 20137,5 тыс. руб. Благодаря такому изменению основных показателей в отчётном году увеличилась доля активов на 1 руб. заёмного капитала на 0,2080 руб. Это свидетельствует о том, что предприятие в своей деятельности стало в большей мере использовать собственный капитал.
В отчётном году также увеличилось значение коэффициента оборачиваемости активов на 0,3395, т.е. на 0,3395 руб. стало приходиться больше выручки от реализации на 1 руб. вложений в активы. Это говорит о повышении эффективности использования предприятием своих ресурсов для выпуска продукции.
Значение коэффициента финансового рычага (левериджа) снизилось на 0,0923, т.е. увеличилась доля собственного капитала. Это означает, что снизился финансовый риск предприятия.
При этом уменьшилось значение рентабельности продаж на 2,37%, что свидетельствует о том, что с каждого рубля продаж предприятие стало получать меньше чистой прибыли. Т.е. в отчётном году снизилась эффективность производственной и коммерческой деятельности организации.
Рентабельность собственного капитала, в свою очередь, возросла на 4,92%, т.е. увеличился размер чистой прибыли, приходящийся на каждый рубль вложенных собственных средств. Таким образом, повысилась эффективность использования собственного капитала.
Расчет влияния факторов на изменение рентабельности собственного капитала показал, что она увеличилась на 4,92% в основном в связи с ростом коэффициента оборачиваемости активов (+9,72%), а также за счёт роста доли активов на 1 руб. заемного капитала (+1,33%). Остальные факторы оказали отрицательное влияние на приращение рентабельности собственного капитала, в результате чего она уменьшилась на 6,12%. Такое уменьшение произошло за счёт снижения рентабельности продаж (-3,58%) и коэффициента финансового рычага (-2,54%).
В результате есть все основания вести поиск неиспользованных возможностей, направленных, прежде всего, на увеличение размера чистой прибыли, получаемой с каждого рубля продаж, а также на сокращение заёмного капитала в сравнении с собственным капиталом. Включение этих факторов в производственно-финансовую деятельность позволит организации повысить эффективность использования собственного капитала.
Задание 6
По данным бухгалтерского баланса, отчета о прибылях и убытках и справочных данных заполнить табл. 6. Проанализировать показатели интенсификации использования основных ресурсов организации. Расчёты обобщить в табл. 7.
Решение:
Заполняем исходные данные на основе данных формы №1, №2 (Приложение 1) и формы №5 (Приложение 2) (табл. 6).
Зарплатоотдачу рассчитываем как отношение выручки от продажи к оплате труда с отчислениями на социальные нужды: 256240/51744 = 4,9521 коп. – за предыдущий год; 432360/85742 = 5,0426 коп. – за отчётный год.
Материалоотдача рассчитывается как отношение выручки от продажи к материальным затратам: 256240/142295 = 1,8008 коп. – предыдущий год; 432360/235790 = 1,8337 коп. – отчётный год.
Фондоотдача определяется как отношение выручки от продажи к основным средствам: 256240/70274 = 3,6463 коп. – предыдущий год; 432360/64215 = 6,733 коп. – отчётный год.
Оборачиваемость оборотных активов рассчитываем как отношение выручки от продажи к оборотным средствам: 256240/397231 = 0,6451 – предыдущий год; 432360/489455 = 0,8833 – отчётный год.
Таким образом, табл. 6 будет иметь следующий вид.
Таблица 6 Расчёт показателей оценки ресурсов организации
| Показатель | Предыдущий год | Отчетный год | Темп роста (снижения), % |
| Исходные данные | |||
| 1. Выручка от продажи, тыс. руб. | 256240 | 432360 | 168,73 |
| 2. Оплата труда с отчислениями на социальные нужды, тыс. руб. | 51744 | 85742 | 165,70 |
| 3. Материальные затраты, тыс. руб. | 142295 | 235790 | 165,71 |
| 4. Основные средства, тыс. руб. | 70274 | 64215 | 91,38 |
| 5. Оборотные средства, тыс. руб. | 397231 | 489455 | 123,22 |
| Расчётные данные | |||
| 1. Зарплатоотдача, коп. | 4,9521 | 5,0426 | 101,83 |
| 2. Материалоотдача, коп. | 1,8008 | 1,8337 | 101,83 |
| 3. Фондоотдача, коп. | 3,6463 | 6,7330 | 184,65 |
| 4. Оборачиваемость оборотных активов, количество оборотов | 0,6451 | 0,8833 | 136,94 |
Из данных табл. 6 видно, что за отчётный год наибольший темп роста наблюдается по выручке от продажи, оплате труда с отчислениями на социальные нужды, по материальным затратам.
За отчётный год немного возрос показатель зарплатоотдача, что свидетельствует о том, что возрос размер выручки, получаемой с каждого рубля заработной платы. Также незначительно увеличилась материалоотдача, т.е. возросла отдача материалов, и с каждого рубля потребленных материальных ресурсов стало производиться больше продукции. Это говорит о повышении эффективности использования материальных ресурсов.
Наиболее значительно по сравнению с предыдущим годом возросла фондоотдача, т.е. выросла отдача от использования каждого рубля, затраченного на ОФП, что говорит о значительном повышении эффективности использования основных средств. Также выросла и оборачиваемость оборотных активов, что говорит о том, что в течение отчётного года выросло количество оборотов, которое совершает оборотный капитал в процессе производственно–сбытовой и заготовительной деятельности. Т.е. повысилась эффективность использования оборотных активов. Затем на основе данных табл. 6 проведём анализ показателей интенсификации ресурсов организации (табл. 7). Динамику качественных показателей определяем как отношение значения показателя за отчётный год к его значению за