Оценка и эффективность использования основных фондов МСП-112
где:
 – прирост основных
производственных
фондов за данный
период, руб.;
К – объем капитальных вложений в данном году, руб.;
 – средства на
возмещение
выбытия основных
фондов, руб.;
 – стоимостью
объектов
незавершенного
строительства
на начало периода,
руб.;
 – стоимостью
объектов
незавершенного
строительства
на конец периода,
руб.
Годовой ввод в действие основных фондов является одним из важнейших показателей плана капитальных вложений предприятия и определяется по формуле:
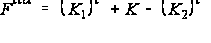 ,
(1.7)
где:
 – годовой ввод
в действие
основных фондов,
руб.;
– стоимостью
объектов
незавершенного
строительства
на конец периода,
руб.;
К – объем капитальных вложений в данном году, руб.;
– стоимостью
объектов
незавершенного
строительства
на начало периода,
руб.
Общий объем подлежащих вводу фондов в действие основных фондов в планируемом периоде может быть также определен суммированием проектируемого прироста этих фондов и компенсируемой стоимости выбывших фондов за этот же период, т. е.
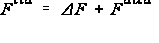 ,
(1.7)
где:
– объем подлежащих
вводу в действие
основных фондов,
руб.;
– прирост основных
производственных
фондов за данный
период, руб.;
– средства на
возмещение
выбытия основных
фондов, руб.
Коэффициент прироста основных фондов отражает относительное увеличение основных фондов за счет их обновления и определяется по формуле:
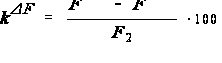 ,
(1.8)
где:
 – коэффициент
прироста основных
фондов;
– стоимость
вновь введенных
основных фондов
за данный период,
руб.;
 – стоимость
выбывших основных
фондов за данный
период, руб.;
F2- стоимость основных фондов на конец периода, руб.
Коэффициент выбытия основных фондов определяется отношением стоимости выбывших основных фондов к стоимости наличных фондов на начало данного периода, т. е.
, (1.9)
где:
 – коэффициент
выбытия основных
фондов;
– стоимость
выбывших основных
фондов за данный
период, руб.;
F1 – стоимость основных фондов на начало периода, руб.
Коэффициент обновления основных фондов определяется путем деления суммы годовых вводов основных фондов за каждый год рассматриваемого периода (i = 1, 2, 3, …, n) на стоимость основных фондов, действующих в конце анализируемого периода, т. е.
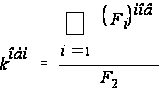 ,
(1.10)
где:
 – коэффициент
обновления
основных фондов;
 – сумма годовых
вводов основных
фондов за каждый
год рассматриваемого
периода (i
= 1,2,3,…,n), руб.;
F2– стоимость основных фондов на конец периода, руб.
Среднегодовая (плановая, фактическая) стоимость основных фондов служит базой для исчисления показателей расчетной рентабельности и платы за фонды и определяется как частное от деления на 12 суммы, полученной путем сложения Ѕ стоимости основных производственных фондов, действующих на 1 января планируемого и отчетного года F1 и на 1 января следующего года F2, а также балансовой плановой или фактической стоимости этих фондов на каждое 1-е число остальных месяцев данного (планируемого, отчетного) года:
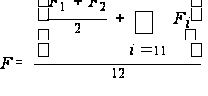 ,
(1.11)
где: F1 – стоимость основных фондов на начало периода, руб.;
F2 – стоимость основных фондов на конец периода, руб.;
Fi – балансовая (плановая или фактическая) стоимость основных фондов, руб.
1.3. Износ основных фондов
Основные фонды, участвующие в процессе производства, постепенно утрачивают те полезные свойства орудий и средств труда, которые определяют их место и роль в системе расширенного производства, т.е. подвергаются физическому и моральному износу.
1.3.1. Физический износ основных фондов
Физический износ основных фондов – это утрата потребительской стоимости под воздействием процесса труда и сил природы. Физический износ, который связан с производственным потреблением в процессе эксплуатации основных фондов, называется эксплуатационный износ. Второй вид физического износа, который непосредственно не связан с эксплуатацией фондов, а происходит под воздействием различных внешних природных факторов (влияние атмосферных осадков, температуры, влажности, ржавления и т. п.), называется естественный износ. Следовательно, используются основные фонды или нет, они подвергаются физическому износу. Его уровень зависит от интенсивности производственного процесса, сроков эксплуатации, степени нагрузки оборудования, условий применения и содержания, а также квалификации персонала. Физический износ может быть: полный или частичный. Полный преодолевается путем ликвидацией основных средств и заменой его на новые основные фонды, частичный возмещается путем ремонта.
Для характеристики физического износа основных фондов используют ряд показателей.
Коэффициент годности основных фондов, характеризует их физическое состояние на определенную дату и определяется по формуле:
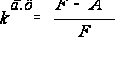 ,
(1.12)
где:
 – коэффициент
годности основных
фондов;
F – первоначальная (балансовая) стоимость основных фондов, руб.;
 – сумма износа
основных фондов
за весь период
эксплуатации,
руб.
Этот показатель отражает удельный вес неизношенной части основных фондов в общей их стоимости (балансовой, восстановительной).
Коэффициент физического износа основных фондов определяется отношением суммы износа основных и их первоначальной стоимости в рублях, т. е.
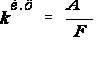 ,
(1.13)
где:
 – коэффициент
физического
износа;
– сумма износа
основных фондов
за весь период
эксплуатации,
руб.;
F – первоначальная (балансовая) стоимость основных фондов, руб.
Этот коэффициент может быть также определен по отдельным инвентарным объектам также на основе данных о фактическом сроке их службы. Для объектов, фактический срок службы которых ниже нормативного, расчет ведется по формуле:
 ,
(1.14)
где
 и
 – фактический
и нормативный
сроки службы
данного инвентарного
объекта в
соответствующих
единицах времени
(годы, месяцы,
часы).
Для объектов, у которых фактический срок службы равен нормативному или превысил его, коэффициент физического износа рассчитывается по следующей формуле:
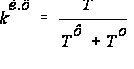 ,
(1.15)
где:
 – возможный
остаточный
срок службы
данного инвентарного
объекта сверх
фактически
достигнутого
в данный момент
срока службы,
годы (месяцы);
 – в данном случае
срок службы
рассматривается
как скорректированный
нормативный,
т. е. как полный
реальный срок
службы данного
объекта.
Приведенные выше коэффициенты износа основных фондов могут быть выражены в процентах.
Важное значение для характеристики физического износа основных фондов имеет расчет и сопоставление нормативных и фактических показателей срока их службы.
Нормативный срок службы основных фондов рассчитывается по формуле:
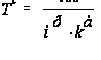 ,
(1.16)
где:
– нормативный
срок службы
основных фондов,
годы (месяцы);
 – норма амортизации
на полное
восстановление
данного объекта
основных фондов;
 – поправочный
коэффициент,
предусматривающий
увеличение
(уменьшение
нормы амортизации)
на полное
восстановление
фондов с учетом
сменности,
условий работы,
агрессивности
среды, устанавливаемых,
согласно действующему
порядку расчета
амортизационных
отчислений.
Остаточный срок службы основных фондов определяется по следующей формуле: