Анализ деятельности строительной компании ЗАО "Чеви Коструциони"
Помимо МТСН 81-98, в городе создан в 2000 году для нужд проектирования Московский территориальный строительный каталог (МТСК), связанный теми же кодами с МТСН 81-98.
Учитывая, что МТСН 81-98 создана в виде открытых расценок, а также используя все вышеперечисленные возможности, новая сметно-нормативная база Москвы может долгое время оставаться актуальной, не подвергаясь инфляционным процессам и не требуя корректировок.
Прошедшая по поручению правительства Москвы в августе 2001 года государственная экспертиза подтвердила актуальность перехода на новую территориальную московскую базу, выдав свое заключение от 30.08.2001 г. за № МГЭ-9/1156 и подтвердив тем самым ее экономическую эффективность в условиях рынка и непрекращающейся инфляции.
Цитата из заключения экспертизы гласит:
“Полученные результаты экономического анализа свидетельствуют о целесообразности перехода на определение сметной стоимости строительства в базисных ценах 1998 года по нормам и ценам МТСН 81-98, благодаря которым экономия бюджетных средств достигается от 0,63 до 11,6% по различным объектам”.
2 Теоретические аспекты сметной деятельности
2.1 Ценообразование в строительстве
В рыночной экономике цена представляет собой одну из ключевых проблем, в особенности в сфере строительства.
Рыночная экономика ориентирована на удовлетворение потребностей людей посредством обмена товарами. Рыночные законы устанавливают равновесие между экономическими категориями, регулируя цены, спрос и предложение. Цена товара, в том числе цена рабочей силы, и его полезность определяются в зависимости от спроса и предложения.
Центральной экономической категорией является цена. Цена выполняет следующие четыре функции: измерительную; стимулирующую; распределительную; функцию сбалансированности спроса и предложения.
Цены определяются в соответствии с этими функциями, в зависимости от затрат (издержек) производства (себестоимости), спроса и предложения, конкуренции и обеспечения прибыли.
В настоящее время в Российской Федерации свободные (договорные) цены устанавливаются изготовителями с учетом затрат и конъюнктуры рынка. При этом в цену включаются также некоторые налоги, например налог на добавленную стоимость (НДС).
Данная стратегия принята и в строительстве, где задачей ценообразования является определение объективной стоимости строительства, т. е. свободной (договорной) цены на строительную продукцию.
Цены делятся на оптовые, закупочные, розничные, сметные и тарифы.
В общем виде формула ценообразования имеет следующий вид:
W = c + v + m,
где W — цена продукции; с — стоимость материальных ресурсов (материалы, электроэнергия, топливо, амортизация и др., т. е. стоимость прошлого труда, овеществленная в материальных ресурсах); v — заработная плата, размер средств на оплату труда работников, участвующих в изготовлении продукции (стоимость живого труда, стоимость рабочей силы); m — прибавочный продукт, прибавочная стоимость, прибыль предпринимателя (работодателя); (v + m) — вновь созданная стоимость, добавленная живым трудом.
Отсюда формируется налог на добавленную стоимость. Одновременно в Российской Федерации предприятия отчисляют в государственные внебюджетные фонды единый социальный налог по ставке 35,6 % от начисленной оплаты труда (до 100 тыс. руб. в год на работника), а с физических лиц взимается подоходный налог в размере 13% от заработной платы. Ценообразование в строительстве исходит из общих для всех отраслей принципов. В условиях рынка оно проходит общие этапы ценообразования.
Цены и тарифы систематически повышаются (например цены в жилищном строительстве, стоимость квартплаты, тарифы на электроэнергию, телефон и т. д.). В связи с этим (но не в результате роста производительности труда) вынужденно растут заработная плата и пенсии.
Причина постоянного роста цен до сих пор остается предметом дискуссий среди специалистов и выходит за рамки данной работы. Отметим лишь, что многие ученые усматривают главную причину в спекулятивном ссудном проценте. Известно, что в современной экономике 2/3 финансов мира — это капиталы валютных операций, ценных бумаг, облигаций и пр., и только 10% мирового капитала задействовано в реальных экономических процессах.
Вернемся, однако, к ценообразованию в строительстве. Механизм ценообразования в строительстве имеет следующие специфические особенности:
в формировании цены на строительную продукцию одновременно участвуют проектировщик, заказчик и подрядчик;
характер строящихся зданий и сооружений индивидуальный;
стоимость строительной продукции зависит от местных условий строительства;
длительность производственного цикла строительного процесса;
высокая материалоемкость строительной продукции;
специфические особенности учета сметной прибыли и стоимости эксплуатации машин и механизмов;
стоимость строительной продукции определяется сметой, составляемой на основе проекта, сметных норм и других данных.
С длительностью строительного процесса связаны, в свою очередь, особенности финансирования и кредитования.
Свободная (договорная) цена на строительную продукцию обеспечивает подрядчику возврат затрат в полном объеме и причитающуюся прибыль в размере обусловленной нормы, а инвестору (заказчику) — определение объема инвестиций на строительство объекта.
Сметно-нормативная база и метод формирования цены определяются инвестором и подрядчиком и фиксируются в договоре подряда.
Цена на строительную продукцию, возводимую с привлечением средств государственного бюджета всех уровней и целевых внебюджетных фондов, формируется на основании методических документов Госстроя России, которые обязательны для всех предприятий и организаций независимо от принадлежности и форм собственности. Для подрядчика важно еще до заключения контракта определить тот диапазон цены, который позволял бы установить баланс между необходимостью возмещения затрат на строительство и получения достаточной прибыли, с одной стороны, и мотивацией потребителя к заключению сделки, с другой.
Ошибки в ценообразовании имеют самые серьезные последствия. Они могут легко трансформировать ожидаемую подрядчиком прибыль в фактический убыток, в случае установления слишком низкой цены, или привести к потере потенциального заказчика, если цена сильно завышена.
Для заказчика (инвестора) не менее важно понимать, что чрезмерная экономия средств на финансировании подрядных работ может привести к тому, что подрядная организация будет вынуждена, либо снижать качество выполняемых работ, либо задерживать сроки их завершения. Поэтому, разумный заказчик (инвестор) будет стремиться к балансу между понятным желанием сэкономить на финансировании стройки и необходимостью обеспечить подрядчика средствами, достаточными для качественной работы и своевременной сдачи ее результатов.
В сфере ценообразования в России сложилась давняя традиция (с середины 30-х и до начала 90-х гг. прошлого века), когда установление цены на строительные работы практически полностью отождествлялось со сметным нормированием. При этом конкретные нормативы в натуральном и стоимостном выражении устанавливались государством.
В условиях рынка связь цены со сметным нормированием не так однозначна, как в административно-плановой экономике.
Ценообразование для подрядчика можно рассматривать с точки зрения двух функций: внешней и внутренней.
Внешняя функция ценообразования заключается в установлении с заказчиком договорной цены на подрядные работы (рис. 1). Это осуществляется посредством, либо проведения подрядных торгов, что является обязательным в случае строительства объектов для государственных федеральных нужд, либо согласования цены непосредственно заказчиком и подрядчиком.
В качестве основы для установления договорной цены целесообразно использовать сметную стоимость, определенную согласно государственным сметным нормативам. Это позволит минимизировать возможные разногласия между заказчиком и подрядчиком. В особенности, это верно для случая применения базисно-индексного метода, при котором применяемые базисные расценки на виды работ и индексы пересчета базисной сметной стоимости в текущий уровень цен, устанавливаются централизованно, что снижает риски субъективности.
При этом, установленная договорная цена может отличаться от сметной стоимости, выступавшей в качестве ее основы.
Внутренняя функция ценообразования, скрытая от заказчика (инвестора), направлена на определение действительной структуры цены, включающей прямые и накладные расходы, а также прибыль (рис. 2.1). Осуществление внутренней функции позволяет признать ценообразование в качестве одного из элементов финансового планирования.
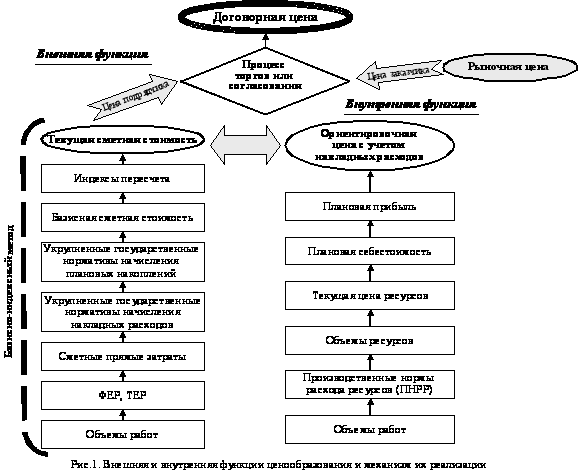
Рис. 2.1 – Внешняя и внутренняя функции ценообразования и механизм их реализации
Для корректного осуществления внутренней функции от ценообразования требуется точность в части планируемых затрат.
Наибольшую точность в планировании расходов на строительство могло бы обеспечить использование производственных норм, отражающих реальные условия деятельности конкретной организации.
Однако, как показывает практика, у большинства строительных компаний собственная база производственных норм отсутствует. Отсюда возникает проблема поиска механизма, который позволил бы компенсировать отсутствие норм и мог бы стать основой для их разработки.
В народном хозяйстве бывшего СССР применялись цены на продукцию, работы и услуги, устанавливаемые государством. Указанный порядок ценообразования можно называть «государственно-нормативной моделью».
В отличие от государственно-нормативной, рыночная модель предполагает свободное ценообразование, когда в качестве ограничителей выступают не государственные директивы, а рыночный механизм соотношения спроса и предложения. При этом цена определяется исключительно соглашением сторон, участвующих в сделке.
Свобода ценообразования в СССР впервые с 30-х гг. XX в. была предусмотрена ст. 26 Закона СССР «О предприятиях в СССР» от 04.06.90 № 1529-1. Согласно указанной норме основная часть продукции, работ и услуг могла быть реализована по свободным (договорным) ценам. За государством оставлялось право регулировать цены и тарифы на продукцию предприятий, занимающих доминирующее положение на рынке.
Частью первой Гражданского кодекса РФ, введенной в действие с 01.01.95 г., принцип свободного ценообразования был подтвержден.
Статьей 424 Гражданского кодекса РФ установлено, что исполнение договора оплачивается по цене, установленной соглашением сторон. Регулирование цен (тарифов, расценок, ставок и т.д.) уполномоченными на то государственными органами допускается только в случаях, предусмотренных законом.
На настоящий момент закон о регулировании цен не принят. Порядок их регулирования установлен Указом Президента РФ от 08.02.95 № 221, на основании которого Правительство РФ Постановлением от 07.03.95 № 239 утвердило перечни продукции производственно-технического назначения, товаров народного потребления и услуг, цены (тарифы) на которые на внутреннем рынке Российской Федерации подлежат государственному регулированию. Строительная продукция в указанные перечни включена не была.
К концу 90-х гг. ХХ столетия в России накопился обширный массив нормативных и технических документов, составленных на основе ресурсно-стоимостных показателей в базах 1984 г. и 1991 г., которые уже не вполне соответствовали существующим техническим, организационным и рыночным условиям выполнения строительных работ.
Для преодоления сложившейся ситуации Госстрой России осуществил, начиная с 1998 г., комплекс мероприятий по разработке и внедрению новой сметно-нормативной базы ценообразования в строительстве, сформированной на основе ресурсно-стоимостных показателей по состоянию на 01.01.2000 г. (далее по тексту – новая сметно-нормативная база).
Госстрой России стремился сблизить сметные и производственные нормы расхода трудовых и материально-технических ресурсов. Также, Госстрой России считал, что внедрение новых норм приведет к прозрачности стоимостных показателей и сделает возможным оперативно реагировать на рыночные изменения стоимости.
Принятием Постановления от 08.04.02 № 16 (далее по тексту – Постановление № 16) Госстрой России обозначил завершение этапа формирования новой сметно-нормативной базы и переход к этапу ее внедрения.
Постановлением № 16 практически в полном объеме была отменена сметно-нормативная база (сборники сметных норм и расценок на строительные работы, сметных цен на эксплуатацию строительных машин и оборудования, ценники на пусконаладочные работы и т.д.) в ресурсно-стоимостных показателях 1984 и 1991 гг.
Краткий характер Постановления № 16 потребовал разъяснений в отношении применения новой сметно-нормативной базы, которым было посвящено Письмо Госстроя РФ от 11.09.03 г. № НК-5636/10 (далее по тексту – Письмо по применению Постановления № 16).
В Письме по применению Постановления № 16 Госстрой России сообщил, что при составлении сметной документации допустимо использование как базисно-индексного, так и ресурсного метода. При этом, Госстрой России отдал предпочтение базисно-индексному методу.
Согласно п. 3.30 Методики определения стоимости строительной продукции под базисно-индексным методом понимается способ определение стоимости строительства посредством использования системы текущих и прогнозных индексов по отношению к стоимости, определенной в базисном уровне цен.
Применение базисно-индексного метода, по мнению Госстроя, целесообразно в случае наличия территориальных единичных расценок (ТЕР-2001), зарегистрированных в установленном порядке, с применением индексов пересчета сметной стоимости в текущий уровень цен.
Единая методика индексации базисной стоимости, принятие которой предусматривалось еще Постановлением № 16, на настоящий момент не разработана.
Порядок индексации базисной стоимости раскрывается в письмах Госстроя России и Минтопэнерго РФ, содержащих конкретные индексы пересчета.
Для объектов, финансируемых из средств федерального бюджета, предусмотрено применение двух видов индексов. Первый из них (укрупненные индексы) ежеквартально сообщается Госстроем и предназначается для формирования инвесторских смет, подготовки тендерной документации, а также укрупненных расчетов стоимости строительства.
В настоящий момент опубликованы укрупненные индексы по IY кв. 2004 г. включительно (для последних двух кварталов 2004 г. индексы утверждены уже не Госстроем России, а Минпромэнерго РФ).
При этом публикуются общие региональные (применяются к базисной стоимости, определенной согласно ТЕР) и федеральные (применяются к базисной стоимости, определенной согласно ФЕР) индексы по строительно-монтажным работам. Кроме того, приводятся индексы по видам затрат (материалы, оплата труда и эксплуатация машин и механизмов), которые рекомендуется применять для определения текущей стоимости ремонтно-строительных работ и для более точного определения текущей стоимости строительно-монтажных работ. При этом, посредством индексов по видам затрат рассчитываются прямые расходы. Для определения полной суммы затрат на строительные работы требуется дополнительное начисление накладных расходов и сметной прибыли в доле от фонда оплаты труда рабочих-строителей и механизаторов.
Второй вид индексов, дифференцированных по видам работ и единичным расценкам (дифференцированные индексы), разрабатывается региональными органами по ценообразованию в строительстве и утверждается администрациями субъектов РФ. Указанный вид индексов предназначается для пересчета в текущий уровень сметной стоимости отдельных видов работ с целью проведения взаиморасчетов за выполненные работы. При этом средневзвешенные величины дифференцированных индексов должны находиться в пределах значений, утвержденных по данному административному региону Госстроем РФ.
Для объектов, финансируемых за счет средств региональных бюджетов, Письмом по применению Постановления № 16 предусматривалось применение индексов, утверждаемых (согласованных) органами исполнительной власти субъектов РФ.
По объектам, финансирование которых осуществляется за счет средств федерального бюджета, Письмом по применению Постановления № 16 допускалось использование федеральных единичных расценок (ФЕР-2001) с пересчетом их в территориальный уровень по состоянию на 01.01.2000. Пересчет должен был осуществляться с применением территориальных (региональных) поправочных коэффициентов, учитывающих местные условия строительства.
Разработка поправочных коэффициентов предусматривалась Методическими рекомендациями по использованию ФЕР-2001 при определении стоимости строительной продукции на территории субъектов Российской Федерации (далее по тексту – Методические рекомендации по применению ФЕРов), утвержденными Госстроем России письмом от 30.04.2003 № НЗ-2626/10.
Однако, из писем Госстроя России (Минтопэнерго РФ), содержащих укрупненные индексы пересчета, следует, что они применяются к базисной стоимости, определенной согласно ФЕР, без предварительного пересчета этой стоимости в территориальный уровень по состоянию на 01.01.2000 посредством применения территориальных (региональных) поправочных коэффициентов. В публикуемых укрупненных индексах эти поправочные коэффициенты уже учтены.
Это же верно и в отношении дифференцированных коэффициентов, что видно на примере индексов пересчета сметной стоимости строительно-монтажных работ в г. Москве, выполняемых с привлечением средств федерального бюджета. Указанные индексы также применяются к базисной стоимости, определенной согласно ФЕР, без использования территориальных (региональных) поправочных коэффициентов.
Это означает, что использование Методических рекомендаций по применению ФЕР в целях пересчета базисной стоимости, определенной на основе ФЕР, в территориальный уровень по состоянию на 01.01.2000, потеряло смысл. Применение ФЕР будет целесообразно, в случае отсутствия ТЕР для конкретного региона.
Авторы считают, что указанный порядок в целях обеспечения единства государственной бюджетной политики следует применять и по объектам, финансируемым за счет средств региональных бюджетов, если в этих регионах отсутствуют ТЕР, утвержденные и зарегистрированные в установленном порядке.
Рассмотренный базисно-индексный метод, которому Госстроем России было отдано предпочтение, имеет существенные недостатки.
Во-первых, он недостаточно точен из-за заложенного в него механизма усреднения, заключающегося в усреднении ресурсных норм, представленных в ГЭСН, цен на ресурсы по состоянию на 01.01.2000, учтенных в ФЕР, и индексов пересчета базисной стоимости в текущий уровень цен.
Во-вторых, при этом методе на передний план выступают стоимостные показатели, тогда как натуральные показатели потребляемых ресурсов отступают на задний план.
В-третьих, данный метод расчета сметной стоимости не достаточно оперативен в отслеживании рыночных изменений, неизбежно влияющих на стоимость потребляемых ресурсов.
Все это делает нецелесообразным использование базисно-индексного метода в целях финансового планирования и управления затратами на строительство, при сохранении его роли в процессе установления договорной стоимости строительства.
Согласно п. 3.27 Методики определения стоимости строительной продукции при составлении смет (расчетов), кроме базисно-индексного метода, могут также применяться ресурсный и ресурсно-индексный методы, а также метод на основе укрупненных сметных нормативов, в т.ч. банка данных о стоимости ранее построенных или запроектированных объектов-аналогов.
2.2 Структура и виды смет
В процессе строительного производства участвуют огромное количество материальных ресурсов. Детальная выборка материалов из сметы на строительство многоквартирного жилого дома может составлять до 20-25 тысяч наименований по маркам, классам, сортаментам и т.д. Просчитать фактические цены по такой номенклатуре практически не представляется возможным. Все эти материалы делятся на две группы:
1-я группа – вспомогательные (или, как их часто называют, “прочие”) материалы. К ним относятся всевозможные метизы, мелкие металлоконструкции, электроды, добавки, лакокрасочные и битумные материалы и т.д.
2-я группа – основные (ценообразующие) материалы, конструкции и изделия. Это бетонные и железобетонные изделия, кирпич, арматура, растворы и бетоны и т.д.
Номенклатура вспомогательных материалов по сметам в несколько раз превосходит номенклатуру основных материалов, но при этом общая стоимость основных материалов составляет не менее 95% общей стоимости материалов. Влияние вспомогательных материалов составляет около 5%. Следовательно, важнейшей задачей является максимально точное определение сметной стоимости основных материалов, а вспомогательные могут быть приняты по средним ценам. Даже если при детальном расчете (как при ресурсном методе) какие-то прочие материалы окажутся дороже или дешевле среднего уровня, то в своей совокупности происходит “погашение” дешевых и высоких цен, а с учетом 5% влияния – погрешность сметных расчетов окажется ничтожной.
Система единичных расценок предусматривает, что все вспомогательные материалы просчитаны разработчиками расценок и включены по средним (средневзвешенным) базисным ценам. При составлении смет они будут проиндексированы в текущий уровень цен. Из чего следует, что составление локальных смет по единичным расценкам в новой сметно-нормативной базе предусматривает определение стоимости основных (ценообразующих) материалов. Технически такая работа хорошо знакома по сметно-нормативной базе 1984 года.
В отдельных единичных расценках (ФЕР-2001, ТЕР-2001) в графу 4 “Прямые затраты” и графу 8 “Материалы” не включена стоимость основных строительных материалов, изделий и конструкций, принимаемая исходя из проектных решений и текущих цен по условиям поставки (комплектации). Такие материалы приводятся отдельной строкой непосредственно в единичных расценках с указанием кода, наименования и расхода на измеритель расценки. Техническая характеристика принимается по проектным данным (рабочим чертежам). Такие расценки получили наименование – “открытые”.
При составлении локальной сметы и при расчетах за выполненные работы стоимость работ по таким расценкам определяется двумя строками:
в первой строке исчисляется стоимость работ по соответствующей единичной расценке;
во второй строке, стоимость не учтенных расценками материалов, изделий и конструкций.
По некоторым материалам, изделиям и конструкциям в расценках указаны только наименования, а расход их принимается по проектным данным (рабочим чертежам).
В случаях, когда на момент составления сметной документации отсутствуют данные о стоимости материалов, необходимо использовать данные о ценах, приводимые в Сборнике средних сметных цен на материалы, изделия и конструкции и другие справочно-информационные материалы о текущих ценах на строительные ресурсы. По материалам поставки заказчика сведения о ценах формируются по данным заказчика.
Позиции смет по открытым расценкам очень наглядны и легко контролируемы. Сразу виден основной материал, его расход и сметная стоимость. Закрытые расценки не обладают данным преимуществом, особенно когда потом стоимость будет индексироваться в текущий уровень цен. С другой стороны, по открытым расценкам значительно увеличивается трудоемкость сметных работ (от 30 до 50%), но преимущества получения объективной цены покрывают трудовые издержки.
Вариантность составления локальных смет по единичным расценкам базисно-индексным методом обуславливается следующими факторами: стадией проектирования и условиями разработки смет. Это может быть предварительная смета, смета в составе проекта, смета подрядчика, акт выполненных работ и т.д.
К примеру, сметчики проектных институтов при составлении смет к проекту не в состоянии формировать стоимость ресурсов по фактическим ценам и обзванивать производителей и поставщиков строительных материалов. Сметчик подрядчика, формирующий т. н. “процентовку”, уже имеет фактическую стоимость материалов от производственных служб.
Проектную документацию разрабатывают проектные, проектно-строительные организации и другие юридические и физические лица, имеющие лицензию на право выполнения проектных работ, на основе договора (контракта) с заказчиком. Договор регулирует правовые и финансовые отношения, взаимные обязательства и ответственность сторон. К разработке проекта приступают при наличии согласованного места размещения объекта, обоснования инвестиций, данных жинженерных изысканий и других проектных материалов. Неотъемлемой частью договора является задание на проектирование. Оно устанавливает основные требования к параметрам и качеству будущей строительной продукции, а также к составу и оформлению проектной документации.
Наряду с заданием на проектирование заказчик выдает проектной организации исходные материалы, состав и сроки представления которых оговариваются в договоре. К исходным для проектирования материалам относятся следующие документы:
обоснование инвестиций в строительство объекта;
решение местного органа исполнительной власти о предварительном согласовании места размещения объекта;
архитектурно-планировочное задание, составляемое в установленном порядке;
технические условия на присоединение проектируемого объекта к источникам энерго-, тепло-, водоснабжения, инженерным сетям и коммуникациям;
имеющиеся материалы топографической съемки участка строительства и данные геологических и гидрогеологических изысканий;
материалы по всей существующей и сохраняемой застройке и зеленым насаждениям;
сведения о надземных и подземных инженерных сооружениях и коммуникациях;
материалы инвентаризации, оценочные акты и решения местной администрации о сносе и характере компенсации за сносимые сооружения;
сведения о фоновом состоянии окружающей природной среды, о наличии техногенных объектов, о санитарно-эпидемиологических условиях в районе строительства;
другие материалы, необходимые для проектирования.
В проектно-технологической документации, включающей проект организации строительства (ПОС) и проект производства работ (ППР), определяются последовательность и способы возведения объектов строительства.
ПОС разрабатывается проектной организацией в составе проекта на полный объем строительства и содержит следующие разделы:
а) календарный план, в котором определяются сроки и очередность строительства зданий и сооружений, этапов и комплексов работ. Отдельно составляется календарный план на подготовительный период. В соответствии с календарным планом производится распределение капитальных вложений и объемов строительно-монтажных работ по периодам строительства;
б) строительные генеральные планы для подготовительного и основного периодов строительства, на которых показано распределение постоянных и временных зданий и сооружений, дорог, инженерных сетей и мест их подключения к действующим сетям, складских площадок, путей передвижений строительных машин и механизмов и др.; отмечены источники обеспечения стройплощадки электроэнергией, водой, теплом, паром; указаны существующие и подлежащие сносу строения. В случаях, когда организационно-техническими решениями охватывается территория за пределами строительной площадки, кроме стройгенплана разрабатывается ситуационный план строительства с расположением на нем предприятий материально-технической базы, жилых поселков, внешних путей и дорог, линий связи и электропередачи и др.
в) организационно-технологические схемы возведения зданий и сооружений, определяющие наиболее целесообразную последовательность выполнения этапов и комплексов работ;
г) ведомость объемов основных строительных, монтажных и специальных работ с распределением по периодам строительства;
д) ведомость потребности в строительных конструкциях, изделиях, материалах и оборудовании с распределением по календарным периодам;
е) график потребности в основных строительных машинах и транспортных средствах;
ж) график потребности в кадрах строителей;
з) пояснительную записку, в которой приводится характеристика района строительства, обоснование методов производства работ, расчеты потребности в трудовых и материальных ресурсах, основных жстроительных машинах и транспортных средствах, электроэнергии, воде, паре, кислороде, сжатом воздухе, временных зданиях и сооружениях; технико-экономические показатели: общая продолжительность строительства, в т.ч. подготовительного периода и монтажа оборудования; максимальная и средняя численность работающих, чел.; затраты труда на выполнение строительных и монтажных работ, чел.-дн.
ПОС является руководящим документом для заказчика и подрядной организации. Он используется при составлении сметной документации и плана финансирования строительства.
ППР разрабатывается для подрядной организации и оплачивается, как правило, за счет накладных расходов. В нем детализируются и конкретизируются организационно-технологические решения, принятые в ПОСе. Состав и степень детализации материалов ППР устанавливаются подрядной организацией исходя из специфики и объема выполняемых работ.
В составе ППР разрабатываются:
а) календарный план или комплексный сетевой график, в котором устанавливаются последовательность и сроки выполнения работ с максимальным их совмещением; подсчитываются трудовые затраты и потребность в машинах;
б) строительный генеральный план с указанием: границ строительной площадки и вида ее ограждения; действующих временных надземных, подземных и воздушных сетей и коммуникаций; постоянных и временных дорог, схем движения транспорта и механизмов; мест установки строительных машин, путей их перемещения и зон действия; размещения постоянных, строящихся и временных зданий и сооружений; мест расположения знаков геодезической разбивочной основы; опасных зон, проходов в здания и сооружения, средств подъема работающих на ярусы (этажи); размещение источников и средств энергоснабжения и освещения строительной площадки; расположения мест для складирования материалов и конструкций, площадок для укрупнительной сборки, устройств для удаления строительного мусора; расположения помещений для санитарно-бытового обслуживания строителей, питьевых установок, мест отдыха;
в) графики движения рабочих кадров и основных строительных машин;
г) графики поступления на объект строительных конструкций, изделий, материалов и оборудования;
д) технологические карты на отдельные виды работ с включением схем операционного контроля качества, описанием методов производства работ с указанием затрат труда, потребности в материалах, машинах, оснастке, приспособлениях и средствах защиты работающих;
е) решения по производству геодезических работ со схемами размещения знаков;
ж) решения по технике безопасности;
з) решения по прокладке временных сетей водо-, тепло- и энергоснабжения и освещению строительной площадки;
и) перечень технологического инвентаря и монтажной оснастки;
к) пояснительная записка, содержащая обоснования методов производства работ; мероприятия по охране труда, пожарной безопасности и охране окружающей среды; потребность в энергетических ресурсах; перечень временных зданий и сооружений; технико-экономические показатели: продолжительность возведения здания (сооружения), уровень механизации работ, численность рабочих максимальная и средняя, затраты труда на 1 м2 площади здания.
ППР утверждается руководителем подрядной организации. ППР на расширение, реконструкцию, техническое перевооружение действующих предприятий, зданий и сооружений должны быть согласованы с предприятием (организацией)-заказчиком.
ППР является одним из основных документов, необходимых для получения разрешения на производство строительных работ, им руководствуются при организации производства и труда при строительстве объектов и выполнении комплексов строительно-монтажных работ.
Для определения сметной стоимости проектируемых предприятий, зданий и сооружений составляется сметная документация. Состав ее позволяет определить сметную стоимость различных видов строительной продукции: строительных и монтажных работ, объектов строительства, стройки в целом и при необходимости, входящих в их состав пусковых комплексов и очередей строительства.
Порядок разработки сметной документации установлен Инструкцией о порядке разработки, согласования, утверждения и составе проектной документации на строительство предприятий, зданий и сооружений.
При двустадийном проектировании полный состав сметной документации разрабатывается на первой стадии – ТЭО (проект) в виде сметных расчетов и может быть уточнен на стадии рабочей документации путем составления локальных и объектных смет, если это предусмотрено договором на проектные работы. На стадии рабочего проекта составляются локальные и объектные сметы и сводный сметный расчет стоимости строительства.
Состав сметной документации и последовательность ее разработки показаны в табл. 2.1 и на рис. 2.2.
Таблица 2.1
Состав и формы сметной документации
-
Наименование сметного документа Номер образца Сводный сметный расчет стоимости строительства (капитального ремонта) 1 Сводка затрат 2 Объектный сметный расчет (объектная смета) 3 Локальный сметный расчет (локальная смета) 4 Локальная ресурсная ведомость 5а Локальный ресурсный сметный расчет (локальная ресурсная смета) 5б Ведомость сметной стоимости строительства объектов, входящих в пусковой комплекс 6 Ведомость сметной стоимости объектов и работ по охране окружающей природной среды 7
Локальные сметы (сметные расчеты) являются первичными сметными документами и составляются на отдельные виды работ и затрат по зданиям и сооружениям или по общеплощадочным работам.
Объектные сметы (сметные расчеты) определяют сметную стоимость строительства объекта путем объединения в своем составе данных из локальных смет (сметных расчетов).
Сметные расчеты на отдельные виды затрат составляются, как правило, для определения прочих затрат, сопутствующих строительству и не учтенных сметными нормативами (компенсации в связи с изъятием земель под застройку, премии за ввод в действие объекта в срок и досрочно и др.).
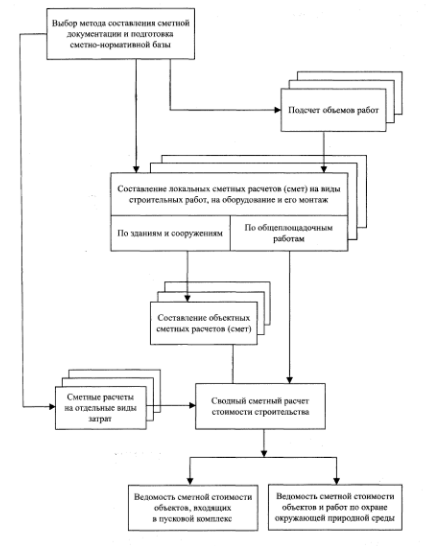
Рис. 2.2 – Порядок разработки сметной документации на строительство
Сводные сметные расчеты стоимости строительства предприятий, зданий и сооружений (или их очередей) составляются на основе объектных смет (сметных расчетов), локальных смет на общеплощадочные работы и сметных расчетов на отдельные виды затрат.
Сводка затрат составляется в том случае, когда в состав стройки входят объекты производственного, жилищно-гражданского и другого назначения, стоимость которых определяется самостоятельными сводными сметными расчетами.
Если проектом предусматривается ввод предприятия (учреждения) пусковыми комплексами, то в составе сметной документации разрабатываются ведомости сметной стоимости строительства объектов, входящих в пусковые комплексы.
В тех случаях, когда при строительстве предприятия, здания и сооружения предусматривается осуществлять природоохранные мероприятия, составляется ведомость сметной стоимости объектов и работ по охране окружающей природной среды.
При составлении сметных расчетов (смет) могут использоваться следующие методы:
ресурсный – калькулирование в текущих (прогнозных) ценах и тарифах статей затрат по видам ресурсов;
ресурсно-индексный – использование системы текущих и прогнозных индексов по отношению к сметной стоимости, определенной в базисном уровне цен по единичным расценкам;
на основе укрупненных сметных нормативов, в т.ч. банка данных по аналогам – использование укрупненных показателей стоимости и стоимостных данных по зданиям и сооружениям, аналогичным проектируемым.
Результаты вычислений и итоговые данные в сметной документации рекомендуется приводить:
в локальных сметных расчетах (сметах) – с округлением до рубля;
в объектных сметных расчетах (сметах) и в сводном сметном расчете стоимости строительства – в тысячах рублей, с округлением до двух знаков после запятой.
3 Проектная разработка мероприятий на введении новой единицы сметного отдела
3.1 Обоснование необходимости введения сметного отдела
Активное развитие новостроя (нового строительства) приводит к тому, что строительные организации вынуждены непрерывно совершенствоваться, увеличение объемов производства обуславливает необходимость модификации старых методик управления производством и применения современных инструментов планирования деятельности.
Строительство, как немногие отрасли экономики, в силу длительного инвестиционного цикла, немыслимо без планирования. Планирование в строительстве - сложная вещь, т.к. необходимо учитывать многие факторы, такие как2:
Данные проектно-сметной документации;
Взаимосвязь между подразделениями;
Использование субподрядных организаций;
Ограниченность материальных и трудовых ресурсов;
Своевременность поставки сырья и материалов.
План должен охватывать все стороны деятельности строительной компании:
Производственную;
Хозяйственную;
Финансовую.
Одним из современных методов финансового планирования является бюджетирование. Под бюджетированием понимается управленческая технология финансового планирования, которая позволяет контролировать и анализировать планируемые и получаемые финансовые показатели3. Основным инструментом здесь является бюджет. Под бюджетом понимается финансовый план, в котором все показатели относятся либо к доходной, либо к расходной части.
Бюджет определяет для предприятия основные стратегические направления деятельности, в нём моделируются сценарии развития. Основное отличие системы бюджетирования от Техпромфинплана, применявшегося в бывшем СССР, это рыночная направленность деятельности (в основу положен современный маркетинговый принцип о направленности продукции на покупателя, оценка деятельности осуществляется не только в натуральных показателях, а обязательность применения натурально-стоимостных оценок), и использование современных компьютерных технологий.
При постановке бюджетирования строительной деятельности необходимо учитывать специфические особенности, присущие данной отрасли экономики.
Можно отметить следующие особенности:
Планирование затрагивает долгий инвестиционный период (большая продолжительность периода планирования);
Жесткая регламентация работ (проектно-сметная документация);
Необходимость применения календарных методов планирования;
Высокая эффективность применения аналогового планирования.
Обычно строительство крупного объекта может длиться довольно долго. Это накладывает свою специфику. Общеизвестно, что чем дольше период планирования, тем выше неопределенность и тем ниже точность плана. Для повышения достоверности планов, сделанных на долгосрочный период, в основном полагаются не на количественные методы, а применяют преимущественно качественные, привлекая авторитетных экспертов.
Решение этих задач возможно только комплексно с участием специалистов сметного отдела.
3.2 Проектные мероприятия по введению сметного отдела
В настоящее время стандарты менеджмента предполагают четкое определение организационной структуры предприятия и его бизнес-процессов. Согласно международному стандарту ИСО 9000, процесс — это «система деятельности, использующая ресурсы для преобразования входа в выход».
Понятие бизнес-процесса очень важно для современного предприятия. Его можно определить как совокупность взаимосвязанных операций, направленных на получение определенного результата с указанием начала и конца операций, точным определением входов, выходов, механизмов исполнения и управления.
Для проектных отделов организаций можно выделить несколько основных бизнес-процессов.
1. Основной производственный процесс, задачей которого является разработка проектной документации. В нем задействованы самые разные специалисты: архитекторы, конструкторы, проектировщики и др.
2. Процесс управления основным производством, который обеспечивают плановый отдел, сметно-договорная группа, ГИПы (главные инженеры проектов), диспетчеры и т. д.
3. Другие вспомогательные бизнес-процессы, протекающие в проектных отделах организаций (управление персоналом, материально-техническое обслуживание, бухгалтерия).
Одной из задач, стоящих перед проектными отделами организаций на пути повышения эффективности работы, является моделирование собственных бизнес-процессов. На это имеется несколько объективных причин. Во-первых, процессный подход является главным требованием внедрения системы менеджмента качества. Это основа,