Анализ эффективности сделок на первичном рынке жилья
При расчетах настоящей стоимости без учета условий финансирования метод капитализации по норме отдачи формализуется либо в виде анализа дисконтированных денежных потоков, либо в виде расчетных моделей капитализации.
Норма дисконтирования, применяемая в анализе дисконтированных денежных потоков и учитывающая как систематические, так и несистематические риски, определяется:
методом выделения из рыночных данных о продажах аналогичных объектов;
методом альтернативных инвестиций на финансовом рынке;
методом мониторинга рынка недвижимости.
В последнее время спрос на услуги оценщиков и их профессиональную подготовку в России стал интенсивно расти. Это обусловлено и недавними событиями в финансовой сфере, когда попытки создания механизма кредитования через страхование кредитов потерпели фиаско: банки много потеряли на липовом страховании. В случае с недвижимостью, которая берётся банком в залог при выдаче кредита, потери практически невозможны. Таким образом, рынки недвижимости и капитала становятся неразрывными компонентами экономики в целом.
Естественно, что со стороны банков возник большой интерес к таким операциям. И все они нуждаются в квалифицированной оценке недвижимости, проводящие страхование по реальной стоимости объектов недвижимости.
Оценка необходима также в рамках региональной налоговой политики. Во всём мире основой системы местного налогообложения служит налог на недвижимость, за счёт этого налога формируется около 70 процентов местного бюджета. Конечно, с развитием самого рынка, с появлением реальных стоимостей возможен переход к такой системе налогообложения, которая бы стимулировала развитие рынка недвижимости и обеспечила бы вместе с тем пополнение местных бюджетов. Этим объясняется и безусловный интерес к оценке, проявляемый со стороны местных администраций.
Стоимость услуг по профессиональной оценке сильно различается в зависимости от типов оцениваемых объектов, сложности работ и, разумеется, от того, какие именно специалисты привлекаются к проведению оценки. Обычно стоимость услуг измеряется либо в часах, помноженных на тариф почасовой оплаты, либо зависит от величины объекта, но никогда не привязывается к его стоимости.
рынок жилье цена сделка
2. Анализ эффективности сделок на первичном рынке жилья в ООО "Трансферт"
2.1 Общая характеристика и оценка финансово-хозяйственной деятельности
Компания ООО "Трансферт" – крупнейшее агентство недвижимости г. Воронежа. "Трансферт" появился на свет более 10 лет назад в результате создания бизнеса в рамках компании с общей стратегией.
Фирма оказывает всевозможные консультационные, информационные, юридические и иные услуги в сфере риэлторской деятельности, осуществляет все виды операций с жилыми и нежилыми помещениями, проводит сделки купли-продажи недвижимого имущества, оценку недвижимости, сделки с государственными жилищными сертификатами, ипотечным кредитованием, сделки с индивидуальными жилыми домами и земельными участками, с долевым участием в строительстве и другие услуги. Юридическая защищенность - гарантирована.
Цель компании. Предназначение компании заключается в следующем: "Ваши желания под ключ". "Трансферт" находит ключи к решению практически любых, даже самых сложных задач, путем высокопрофессиональной деятельности сотрудников, объединенных в единую команду во главе с опытным руководителем Колокольниковым Борисом Михайловичем.
Исторически сложилось так, что у компании "Трансферт" есть определенный имидж.
Интеллигентность, образованность, высокий уровень культуры общения и работы с клиентами фирмы, компетентность, соблюдение этических норм и принципов, коммуникабельность, аналитические способности, организованность, высокая работоспособность, заинтересованность в успешных результатах – это качества, которыми обладают сотрудники компании. Это – визитная карточка "Трансферта".
Важным фактором является благоприятный климат в коллективе, помогающий новым сотрудникам и агентам со стажем находить общий язык.
Доброжелательная обстановка способствует легкой адаптации новичков и минимизирует стрессовые ситуации во время выполнения работы.
Эффективность выполнения задач компании оценивается по следующим показателям:
удовлетворенность клиентов, сроки и качество выполнения работы;
удовлетворенность персонала "Трансферта", т.к. она во многом определяет качество жизни.
Главное достижение компании "Трансферт" - хорошая деловая репутация, благодаря которой компания заключает контракты с крупными строительными и подрядными организациями, с Банками, с юридическими и физическими лицами. Для них "Трансферт" является эксклюзивным партнером.
Компания "Трансферт" участвует во многих спонсорских акциях, благотворительных и других массовых мероприятиях.
Работа компании имеет информационное сопровождение. Широкая реклама в СМИ, печатной продукции, теле-радио, интернет. Это необходимо для того, чтобы путем обратной связи формировать самооценку и доводить до общественности свою позицию, свой взгляд на ряд проблем, непосредственно в профессиональных вопросах, связанных с риэлторской деятельностью.
Миссия компании. Наша задача – помочь людям в решении одного из жизненно-важных вопросов – приобретении жилья.
Осуществление этой цели влияет на качество жизни каждого человека, как каждого нашего клиента, так и каждого нашего сотрудника.
Ключевым принципом компании "Трансферт" является отношение, во-первых, к клиенту, а во-вторых, к персоналу, с которым мы работаем. Компания "Трансферт" - первая риэлторская компания в г. Воронеже, которая застраховала в 1999 году свою профессиональную ответственность перед клиентами в компании "Росно". Страхование осуществляется с 1999 года непрерывно. При этом не было ни одного случая оспоримости сделок, проводимых с нашей помощью, и выплаты страховки.
Руководством компании создана комфортная рабочая атмосфера, все офисы компании хорошо оснащены всем необходимым оборудованием, удобным как для работы с клиентами, так и для самостоятельной работы агентов (подбор информации, телефонные звонки, работа с компьютером и т.д.), для обучения и проведения занятий и семинаров, так же предусмотрены условия для отдыха сотрудников.
К традициям "Трансферта" относится проведение интереснейших культурно-массовых мероприятий, корпоративных вечеринок, выезд на природу всем коллективом в праздничные дни.
"Трансферт" - компания, представляющая собой ценность для клиентов, так же является престижным местом работы для профессионалов в сфере риэлторской деятельности.
Компания настроена на успех и работает на долгосрочную перспективу.
Опытные эксперты компании "Трансферт" помогут с продажей, покупкой квартиры или комнаты на выгодных условиях.
Продажа квартиры/комнаты включает поиск покупателя на нее и проведение сделки купли-продажи. После оценки квартиры/комнаты и всех необходимых консультаций с продавцом проводится рекламная кампания, целью которой является поиск потенциальных покупателей. В удобное для продавца время организуются показы объекта с выездом специалиста компании "Трансферт" на место. После сбора и подготовки пакета необходимых документов проводится сделка купли-продажи, сделка регистрируется в Управлении Федеральной регистрационной службы по Воронежской области. В процессе передачи квартиры/комнаты от продавца к покупателю оформляется акт приемки-передачи.
Покупка квартиры/комнаты включает ее подбор в соответствии с пожеланиями покупателя, юридическую экспертизу объекта и оформление его в собственность. После необходимых консультаций с покупателем проводится поиск квартиры/комнаты по обширной базе данных объектов, организуется просмотр наиболее подходящих объектов в удобное для покупателя время. После тщательной проверки юридической проверки осуществляется сбор и подготовка пакета необходимых документов. Проводится сделка купли-продажи, затем сделка регистрируется в Управлении Федеральной регистрационной службы по Воронежской области. В процессе передачи квартиры/комнаты от продавца к покупателю оформляется акт приемки-передачи.
Обмен любой сложности включает в себя несколько этапов. После консультаций по вопросам, связанным с обменом недвижимого имущества проводится рекламная кампания, целью которой является поиск покупателя на квартиру. С покупателем квартиры оформляется авансовое соглашение. Одновременно идет подбор альтернативной квартиры и оформление авансового соглашения с продавцом выбраннной квартиры. После тщательной юридической экспертизы приобретаемой квартиры начинается сбор и подготовка пакета документов, необходимого для проведения сделки купли-продажи квартир.
Затем специалисты компании "Трансферт" организуют взаиморасчеты между сторонами сделки и проведут сделку купли-продажи квартир, после чего сделка регистрируется в Управлении Федеральной регистрационной службы по Воронежской области. В процессе передачи квартиры/комнаты от продавца к покупателю оформляется акт приемки-передачи.
На основе представленных в форме №2 "Отчет о прибылях и убытках" ООО "Трансферт" (приложение 2) необходимо оценить состав, структуру и динамику факторов (элементов) формирования финансовых результатов организации. Применим для этого вертикальный анализ формы №2 (табл.1).
Таблица 1 Вертикальный анализ "Отчета о прибылях и убытках" ООО "Трансферт" за 2006-2007 годы
| Показатели | 2006 год | 2007 год | в% к выручке | |||
| сумма | в% к выручке | сумма | в% к выручке |
изм. (+,-) |
темп роста, % | |
| 1.Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 78117 | 100,0 | 118018 | 100 | 0,0 | 100,0 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 5474 | 7,0 | 7576 | 6,4 | -0,6 | 91,6 |
| 3. Валовая прибыль | 72643 | 93,0 | 114886 | 97,3 | 4,4 | 104,7 |
| 4.Прибыль (убыток) от продаж | 2690 | 3,4 | 4917 | 4,2 | 0,7 | 121,0 |
| 5. Прочие операционные расходы | 1005 | 1,3 | 4830 | 4,1 | 2,8 | 318,1 |
| 6. Прочие операционные доходы | 244 | 0,3 | 4830 | 4,1 | 3,8 | 1310,3 |
| 7. Прибыль (убыток) до налогообложения | 1826 | 2,3 | 5126 | 4,3 | 2,0 | 185,8 |
| 8. Чистая прибыль (убыток) отчетного года | 1662 | 2,1 | 3368 | 2,9 | 0,7 | 134,1 |
В графах 2 и 4 представлены абсолютные показатели исходного "отчета о прибылях убытках", а в графах 3 и 5 – относительные значения. Последние получены делением соответствующих значений в графе 2 на величину выручки от продаж (118018 тыс. руб.) – в 2007 году и значений в графе 4 на величину выручки от продаж (78117 тыс. руб.) – в 2006 году.
Как свидетельствует представленная в табл. 1 бухгалтерская и аналитическая информация, доля прибыли от продаж в 2007 году увеличилась до 4,2% с 3,4% в 2006 году.
Тоже самое можно сказать и об остальных показателях – их доля в выручке от продаж в 2007 выросла по сравнению с 2006 годом.
Исключение составляет доля себестоимости проданных товаров – уменьшилась на 9,4% (с 7,0% до 6,4%) в 2007 году, что повлияло на увеличение финансового результата ООО "Трансферт".
Динамика доли показателей формы №2 "Отчета о прибылях и убытках" проиллюстрирована на рис.1.
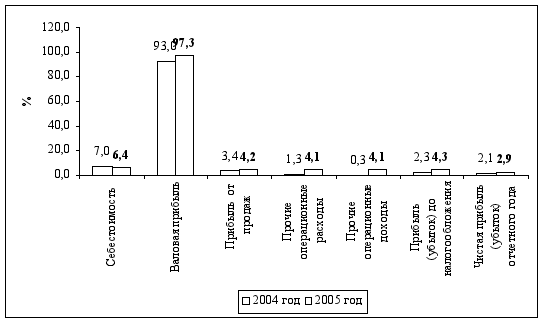
Рис. 1. Изменение доли показателей формы №2 ООО "Трансферт" за 2006-2007 гг.
Следовательно, в целом вертикальный анализ "Отчета о прибылях и убытках" ООО "Трансферт" позволяет считать его финансовую деятельность более чем удовлетворительной.
Горизонтальный анализ отчетности заключается в построении таблиц, в которых абсолютные показатели дополняются данными об относительных темпах роста (снижения) этих показателей.
Таблица 2 Горизонтальный анализ "Отчета о прибылях и убытках" ООО "Трансферт" за 2006-2007 гг.
| Показатели | 2006 год | 2007 год | ||
| сумма | в% к выручке | сумма | в% к выручке | |
| 1.Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 78117 | 100,0 | 118018 | 151,1 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 5474 | 100,0 | 7569 | 138,3 |
| 3. Валовая прибыль | 72643 | 100,0 | 114886 | 158,2 |
| 4.Прибыль (убыток) от продаж | 2690 | 100,0 | 4917 | 182,8 |
| 5. Прочие операционные расходы | 1005 | 100,0 | 4830 | 480,6 |
| 6. Прочие операционные доходы | 244 | 100,0 | 4830 | 1979,5 |
| 7. Прибыль (убыток) до налогообложения | 1826 | 100,0 | 5126 | 280,7 |
| 8. Чистая прибыль (убыток) отчетного года | 1662 | 100,0 | 3368 | 202,6 |
Итак, данные табл. 2 указывают на рост выручки от продаж в 2007 г. на 51,1% по сравнению с 2006 г. Тоже самое можно сказать и о себестоимости – наблюдается рост на 38,3% в 20005 году. Однако темп роста выручки от продаж больше темпа роста себестоимости, что также положительно сказалось на финансовом результате деятельности ООО "Трансферт". Имеет место рост прибыли от продаж – на 182%, прибыли до налогообложения – на 180,7%, чистой прибыли на 102,6% в 2007 году по сравнению с 2006 г.
Таким образом, проведенный горизонтальный анализ свидетельствует об улучшении финансовых результатов деятельности ООО "Трансферт" в 2007 году по сравнению с аналогичным периодом прошлого года.
Проведем факторный анализ чистой прибыли ООО "Трансферт". Он позволяет ответить на вопрос: по каким причинам сумма чистой прибыли отличается от прибыли до налогообложения (бухгалтерской прибыли)?
Перечень факторов, обусловливающих изменение чистой прибыли, определяется методикой ее расчета:
1) сумма бухгалтерской прибыли;
2) текущего налога на прибыль;
3) отложенных налоговых активов;
4) отложенных налоговых обязательств.
Влияние названных факторов очевидно из данных формы № 2. Более наглядно эту информацию можно представить в виде табл. 3.
Таблица 3 Анализ структуры бухгалтерской прибыли ООО "Трансферт" за 2007 г.
| № п/п | Факторы формирования чистой прибыли | Сумма, тыс. руб. | Удельный вес |
| 1 | Бухгалтерская прибыль (БП) | 5126 | 100 |
| 2 | Текущий налог на прибыль | -1905 | -37,2 |
| 3 | Отложенные налоговые активы (ОНА) | 475 | 9,3 |
| 4 | Отложенные налоговые обязательства (ОНО) | -328 | -6,4 |
| 5 | Чистая прибыль (п. 1 - п. 2 + п. 3 - п. 4) (ЧП) | 3368 | 65,7 |
За 2007 год чистая прибыль составила около 66% суммы бухгалтерской прибыли. Следовательно, основным фактором, обусловившим меньшую величину ЧП по сравнению с БП, стала сумма текущего налога на прибыль. Суммы ОНА и ОНО повлияли незначительно.
Для успешного проведения анализа финансовых результатов ООО "Трансферт", кроме горизонтального и вертикального анализа отчетности, важно знать, объем продаж продукции, при котором выручка от продаж полностью покрывает все расходы. В данном случае проводится анализ безубыточности. Это позволяет ООО "Трансферт" планировать свою прибыль, что является ключевым вопросом, при принятии финансовых решений.
Безубыточность (бесприбыльность) может рассматриваться как нормальная ситуация для предприятия на современном конкурентном рынке, находящемся в состоянии долгосрочного равновесия [4, с.66].
Точка безубыточности в широком смысле – это такой объем продаж продукции предприятия, при котором выручка от продаж полностью покрывает все расходы на производство и реализацию продукции, в том числе среднерыночный доход на собственный капитал предприятия и нормальный предпринимательский доход. В самом деле, если предприятие имеет бухгалтерскую прибыль, т. е. сальдо доходов от продаж и денежных затрат на производство проданной продукции положительно, то оно может не достигать точки безубыточности в широком смысле. Например, прибыль предприятия может быть меньше, чем среднерыночный доход на инвестированный капитал предприятия. Следовательно, существуют более выгодные способы использования капитала, которые позволяют получить более высокую прибыль. Таким образом, понятие точки безубыточности является одновременно и неким критерием эффективности деятельности предприятия. Предприятие, не достигающее точки безубыточности, действует неэффективно с точки зрения сложившейся рыночной конъюнктуры. Однако этот факт сам по себе не служит однозначной причиной для прекращения существования предприятия [12, с.123].
Расчет точки безубыточности основан на делении затрат предприятия на переменные и постоянные и отражается на графике безубыточности.
Математическая зависимость между прибылью, объемом продаж и затратами имеет следующий вид:
Ппр = Впр – Спер – Спост = (Ц – спер)*Вн.е. – Спост,
где Ппр – прибыль от продаж продукции;
Впр – выручка от продаж продукции;
Ц – цена реализации единицы продукции;
Вн.е. – количество проданных единиц продукции, натур. ед.;
Спост – общие постоянные затраты;
Спер – общие переменные затраты;
спер – переменные затраты на единицу продукции.
Графически зависимость между объемом продаж и прибылью выражается графиком, изображенном на рис.2.
Как показано на рис.2, критическая точка – это точка, в которой суммарный объем выручки от продаж равен суммарным затратам:
Впр = Спер + Спост.
Таким образом, критической является точка с нулевой прибылью. Следовательно, точка безубыточности в натуральном выражении Вн.е.* может быть рассчитана следующим образом:
Вн.е.* =
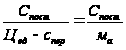 ,
где ма – маржинальная прибыль (валовая прибыль) на единицу продукции.
Рис.2. График безубыточности
ООО "Трансферт" в 2007 году имеет выручку от продаж – 118018 тыс. руб., а в 2006 году – 78117 тыс. руб. (приложение 2).
Для определения безубыточного объема продаж составим вспомогательную табл. 4.
Таким образом, в 2007 году безубыточный объем продаж составляет 112967 тыс. руб., то есть ООО "Трансферт" способен выдержать 4,3% снижения выручки от продаж без угрозы для своего финансового положения.
Определим прогнозное значение выручки от продаж для достижения рентабельности в 10% для 2006 года.
Таблица 4 Расчет критического объема продаж ООО "Трансферт" за 2006-2007 гг.
| Показатель | Код строки по форме №2 | Сумма, тыс. руб. | |
| 2006 | 2007 | ||
| 1. Выручка от продаж | 10 | 78117 | 118018 |
| 2. Себестоимость проданных товаров – переменные затраты | 20 | 5474 | 7569 |
| 3. Валовая прибыль (маржинальный доход) | 29 | 72643 | 114886 |
| 4. Доля маржинального дохода в выручке от продаж (п.3 :п.1) | 0,93 | 0,97 | |
| 5. Постоянные затраты | 030+040 | 69953 | 109969 |
| 6. Критическая точка объема продаж (п.5: п.4) | 75224 | 112967 | |
| 7. ЗФП (п.1-п.6) | 2893 | 5051 | |
| 8. ЗФП в % к объему продаж (п.7:п.1) | 3,7 | 4,3 | |
| 9. Прибыль (убыток) от продаж | 50 | 2690 | 4917 |
| 10. Прибыль от продаж в % к ЗФП (п.9 :п.7) | 93,0 | 97,3 | |
В этом случае прибыль составит:
П = 118018*0,1 = 11801,8 тыс. руб.
Необходимый объем продаж определяется следующим образом:
Вн.е. =
 125090,5
тыс. руб.
Следовательно, для достижения ООО "Трансферт" рентабельности в 10% объем продаж должен составить 125090,5 тыс. руб.
С помощью анализа безубыточности можно установить не только критический уровень объемов продаж, но и суммы постоянных затрат, а также цены при заданном значении остальных факторов. Следовательно, исходя из выше сказанного, можно утверждать, что значение точки безубыточности используется как ориентир при принятии различных управленческих решений.
Таким образом, маржинальный анализ деятельности ООО "Трансферт" свидетельствует об имеющемся в 2007 году запасе финансовой прочности, который составляет 4,3%. Если ООО "Трансферт" запланирует получение рентабельности в 10%, то для этого необходимо будет увеличить размер выручки от продаж до 125090,5 тыс. руб.
2.2 Динамика и структура цен на первичном рынке жилья
В 2007 году на развитие экономики и социальной сферы Воронежской области, по оценке, использовано 55,4 млрд. руб. инвестиций в основной капитал, индекс физического объема составил 120 процентов.
Объем работ, выполненных по виду деятельности "Строительство", в 2007 году составил 22,2 млрд. руб., или 114,3 процента к уровню 2006 года. В общем объеме работ, рассчитанном с учетом неформальной экономики, по виду деятельности "Строительство" крупными и средними строительными организациями произведено работ в объеме 13,4 млрд. руб., что на 17,5 процента выше уровня 2006 года.
Кроме того, организациями области за 2007 год выполнено строительно-монтажных работ хозяйственным способом на сумму 191 млн.рублей, что на 26,4 процента больше, чем в 2006 г.
На 1 декабря 2007 года положительный сальдированный финансовый результат деятельности строительных организаций составил 400,8 млн. руб., в то же время более 25 процентов всех строительных организаций работали с убытком, сумма которого составила 115,7 млн. руб.
В 2007 году предприятиями и организациями различных форм собственности введено в действие 12,7 тысячи квартир общей площадью 972,8 тыс. квадратных метров, что на 13,9 процента больше, чем в 2006 году.
Населением за свой счет и с помощью кредитов введено в действие 298,6 тыс. квадратных метров общей площади жилых домов, что составило более 30 процентов от всего объема введенного в области жилья.
Под "средней ценой за квадратный метр" подразумевается рыночная стоимость жилья. Она высчитывается по базе предложений о продаже недвижимости, которая наиболее полно собрана в газетах объявлений вроде "Камелота" или "Из рук в руки". В относительно продвинутых регионах в дополнение к газетной используются ежедневно обновляемые интернет-базы агентств, что сводит статистическую погрешность к минимуму. Стандарты расчетов разработаны РГР (Российской гильдией риэлтеров). В Воронеже выведением индексов жилой недвижимости занимается аналитическая группа информационной сети "INFOLINE" (wwwline.vrx). Еженедельно сеть обрабатывает в среднем от 3000 до 3500 вариантов продаваемых на текущий момент квартир и домов, поступающих из 30 ведущих агентств недвижимости города.
Оценку динамики и структуры цен на воронежском рынке первичного жилья будем проводить с использованием материалов и баз данных сайта www.vrx (Информационная сеть недвижимости INFOLINE).
Таблица 5 Индексы стоимости жилья по районам в г. Воронеже в апреле 2008 г.
| Индекс | р/кв.м | Изменение |
| Железнодорожный р-н | 33995 | -0.18% |
| Коминтерновский р-н | 34969 | +0.48% |
| Левобережный р-н | 32412 | +1.24% |
| Ленинский р-н | 38618 | -0.04% |
| Советский р-н | 35186 | -0.16% |
| Центральный р-н | 43245 | +0.65% |
Стоимость жилья на воронежском рынке по районам города в апреле 2008 года проиллюстрирована на рис. 3.
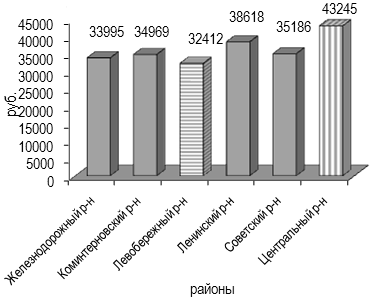
Рис. 3. Стоимость жилья на воронежском рынке по районам города в апреле 2008 года
Итак, анализ данных табл.1 и рис.1 указывают, что самый дорогостоящий район г. Воронежа – Центральный – 43245 руб., а самый дешевый – Левобережный – 32412 руб.
Для дальнейшего анализа рассмотрим индексы стоимости жилья по секторам.
Таблица 6 Стоимость жилья в г. Воронеже по секторам
| Индекс | р/кв.м | Изменение |
| Вторичка | 37901 | +0.7% |
| Новострой | 34334 | +0.59% |
Итак, в Воронеже наблюдается рост по обоим секторам жилья: по вторичному – на 0,7%, а по первичному – на 0,59%. Стоимость жилья на вторичном рынке выше, чем на первичном на 10,4%.
Рассмотрим индексы стоимости жилья по объектам (табл. 7 и рис. 4).
Таблица 7 Индекс стоимости жилья по объектам в г. Воронеже в апреле 2008 г.
| Индекс | р/кв.м | Изменение |
| 1-к.кв. | 37464 | +0.12% |
| 2-к.кв. | 35987 | -0.03% |
| 3-к.кв. | 35839 | +1.35% |
| 4-к.кв. | 33306 | +0.97% |
| 5-к.кв. | 23855 | 0% |
| 6-к.кв. | 35867 | 0% |
| ЗГТ | 46804 | +1.71% |
| Кв.коттеджа | 43650 | 0% |
| комн. 2 | 44885 | +5.96% |
| комн. 3 | 57292 | 0% |
| комната | 39633 | +0.94% |
| ОГТ | 39673 | 0% |
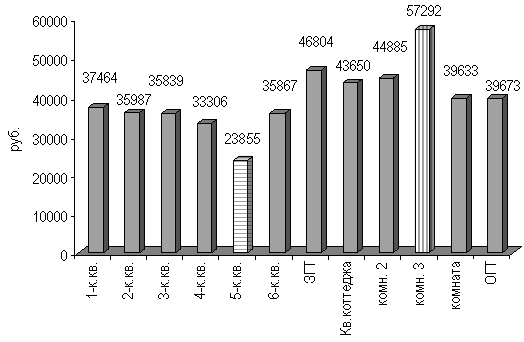
Рис.4. Стоимость жилья по объектам в г. Воронеже в 2008 г.
Итак, самая низкая стоимость за квадратный метр отмечается у пятикомнатных квартир – 23855 руб., самая высокая – у трехкомнатных квартир. Кроме того, наблюдается рост стоимости квадратного метра на все объекты жилья: наибольший - 1,71% - на ЗГТ, наименьший – на 2-х комнатные квартиры – уменьшение на 0,03%.
Стоимость жилья по типажам представлена в табл.8 и на рис.5.
Таблица 8 Стоимость жилья по типажам на воронежском рынке недвижимости в апреле 2008 г.
| Индекс | р/кв.м | Изменение |
| Коттедж | 39606 | -7.3% |
| Малосемейка | 37485 | -1.16% |
| Современная | 34792 | +0.29% |
| Сталинка | 41319 | +0.29% |
| Хрущ. | 37359 | +0.36% |
| Чешка | 36401 | +0.32% |
| Брежневка | 35727 | +1.34% |
| Элитная | 54408 | -0.09% |
| Старый фонд | 36044 | -0.33% |
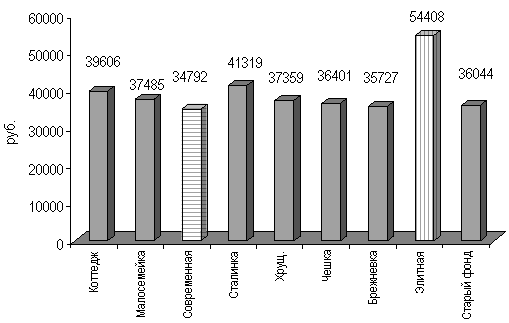
Рис.5. Стоимость жилья по типажам в г. Воронеже в 2008 г.
Итак, исходя из данных табл. 8 и рис.5, можно сказать, что в 2008 г. самой высокой стоимостью обладает элитное жилье – 54408 руб., а самой низкой – современное – 34792 руб.
Рассмотрим стоимость жилья на воронежском рынке недвижимости, исходя из материала – табл.9 и рис. 6.
Таблица 9 Стоимость жилья по материалам на воронежском рынке жилья в апреле 2008 г.
| Индекс | р/кв.м | Изменение |
| Кирпич | 36630 | +0.36% |
| Монолит | 32400 | +1.96% |
| Панель | 35348 | +0.59% |
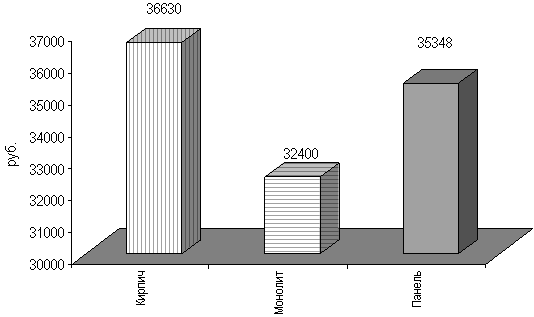
Рис.6. Стоимость жилья по материалам на воронежском рынке жилья в апреле 2008 г.
Итак, самая высокая стоимость – 36630 руб. на кирпичные дома, самая низкая – на монолит – 32400 руб.
Рассмотрим, как изменились цены на воронежском рынке недвижимости по сравнению с началом 2008 г. (табл. 10 и рис.7).
Таблица 10 Сводная таблица данных по анализу рынка недвижимости Воронежа
| Дата | Средняя стоимость | К предыдущей неделе | К началу года | Средняя общая площадь |
| 07.01.2008 | 31988 р/кв.м | - | 60.66 кв.м | |
| 14.01.2008 | 32906 р/кв.м | +2.87% | +2.87% | 58.78 кв.м |
| 21.01.2008 | 32973 р/кв.м | +0.2% | +3.08% | 59.26 кв.м |
| 28.01.2008 | 33277 р/кв.м | +0.92% | +4.03% | 59.64 кв.м |
| 04.02.2008 | 33551 р/кв.м | +0.82% | +4.89% | 59.5 кв.м |
| 11.02.2008 | 33830 р/кв.м | +0.83% | +5.76% | 59.52 кв.м |
| 18.02.2008 | 33788 р/кв.м | -0.12% | +5.63% | 60.15 кв.м |
| 25.02.2008 | 33887 р/кв.м | +0.29% | +5.94% | 60.46 кв.м |
| 03.03.2008 | 34162 р/кв.м | +0.81% | +6.8% | 60.9 кв.м |
| 10.03.2008 | 34352 р/кв.м | +0.56% | +7.39% | 60.97 кв.м |
| 17.03.2008 | 34680 р/кв.м | +0.95% | +8.42% | 60.82 кв.м |
| 24.03.2008 | 35182 р/кв.м | +1.45% | +9.98% | 60.56 кв.м |
| 31.03.2008 | 35999 р/кв.м | +2.32% | +12.54% | 60.06 кв.м |
| 07.04.2008 | 35960 р/кв.м | -0.11% | +12.42% | 59.43 кв.м |
| 14.04.2008 | 36157 р/кв.м | +0.55% | +13.03% | 59.68 кв.м |
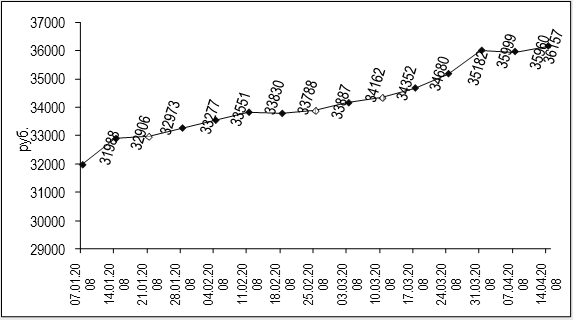
Рис.7. Динамика цен на жилье в г. Воронеже в 2008 г.
Таким образом, по сравнению с январем 2008 г., цены на жилье в Воронеже выросли на 13,03%, причем данная тенденция роста сохраняется и к концу года процент прироста цены увеличится.
Проанализируем, как изменились цена на жилье в г. Воронеже по сравнению с 2007 и 2006 гг. (рис. 8 и рис. 9).
Рис.8. Средняя стоимость жилья в Воронеже за 2007 г.
Рис. 9. Средняя стоимость жилья в Воронеже за 2006 г.
Итак, в 2006 г. максимальная стоимость составляла 24600 руб. за квадратный метр, в 2007 г. данный показатель превысил в отдельные месяцы сумму в 32000 руб., на 14.04. 2008 г. он уже равен 36157 руб.
2.3 Оценка эффективности сделок на рынке жилья
В условиях рыночных отношений у предприятия формируется четыре показателя прибыли, различающиеся по величине, экономическому содержанию и функциональному: назначению. Основой для всех последующих расчетов служит балансовая прибыль. Это основной финансовый показатель хозяйственной деятельности предприятия. Для расчета налогов, подлежащих уплате в бюджет, определятся следующий показатель - валовая прибыль, а на его основе – прибыль облагаемая налогом. Средства, остающиеся у предприятия после уплаты налогов и других платежей в бюджет называют чистой прибылью предприятия [38].
В строительстве прибылью называют разницу между стоимостью и фактической себестоимостью СМР с учетом компенсации стоимости оказанных услуг и других статей (балансовая прибыль).
Прибыль – это один из важнейших показателей деятельности предприятия, представляющий собой часть доходов, остающихся после компенсации текущих затрат.
Рассмотрим следующую методику определения балансовой прибыли инвестора.
Прибыль (П) равна:
П = Д - (Зо - Пкр),
где Д - доходы инвестора от реализации квартир и нежилых помещений, руб.;
Зо - общие затраты на строительство объекта, руб.;
Пкр - общая сумма средств, которая должна быть возвращена банку при использовании кредитных ресурсов, руб.
Доход – это экономический показатель, который отражает финансовые поступления в нашем случае от реализации квартир и нежилых помещений.
Совокупный доход можно разделить на доход от реализации и внереализационные доходы. Доход от реализации (Др) - это финансовые поступления от основной деятельности предприятия. А внереализационные доходы (Днр) - доходы от не основной деятельности предприятия, конечным результатом которой является произведенная и реализованная продукция или оказанные услуги (выполненные работы) оплаченные покупателем или заказчиком.
Приведем расчет с использованием приведенной методики:
1. Тип дома - панельный П-44.
2. Площадь участка строительства - 0, 40 га
3. Заказчик - МУЛ "Центр развития жилищного строительства"
4. Генеральный подрядчик-ДСК-1
5. Генеральный инвестор - ООО "Центр недвижимости IT"
6. Начало строительства - январь 2007 года.
7. Окончание строительства - июль 2007 года
8. Сметная стоимость строительства - 4000000 долларов США.
9. Общая жилая плошадь -12000 кв.м. Количество секций - 3
11. Количество этажей - 17.
12.Количество квартир: - всего - 203
однокомнатных – 68;
двухкомнатных – 67;
четырехкомнатных - 68.
13. Средняя цена продажи 1 кв. м :
- начало строительства - 390$;
- середина строительства - 430$;
- готовый дом - 470$.
14. Стоимость эксплуатации объекта после завершения строительства - 3% от сметной стоимости строительства.
15. Расчеты выполнялись в долларах США
Инвестирование проекта ведется при помощи собственных средств инвестора без привлечения кредита в банке и заемных