Экономическая статистика
План работы:
Задача № 1 Статистика основных и оборотных фондов
Задача № 2 Статистика трудовых ресурсов
Задача № 3 Статистика оплаты труда и производительности труда
Задача № 4 Статистика оплаты труда и производительности труда
Задача № 5 Статистика цен
Задача № 6 Статистика финансового состояния предприятия
Список литературы
Задача № 1
Статистика основных и оборотных фондов
Требуется: Рассчитать показатели состояния и движения основных фондов, эффективности их использования, изменения оборотных фондов и их оборачиваемости. Сделать выводы, построив баланс основных фондов по остаточной стоимости.
Исходные данные:
Таблица 1.1
Основные показатели наличия и движения основных и оборотных фондов предприятия «N»
|
Показатель, руб. |
Базисный период |
Отчетный период |
| Полная первоначальная стоимость основных фондов на начало периода, руб. | 21 044 638 | 21 032 439 |
| Сумма износа основных фондов на начало периода, руб. | 9 180 150 | 9 630 970 |
| выбыли из-за ветхости и износа основные фонды по стоимости за вычетом износа, руб. | 15 700 | 10 437 |
| Полная первоначальная стоимость выбывших основных фондов, руб. | 22 428 | 14 910 |
| Сумма начисленного за период износа, руб. | 450 820 | 441 845 |
| Стоимость капитального ремонта основных фондов за период, руб. | 7 823 | 12 181 |
| Объём выполненных работ, оказанных услуг (в сопоставимых ценах) за период, руб. | 5 174 090 | 4 980 020 |
| Средний остаток материальных средств, руб. | 1 082 081 | 1 529 038 |
| Число календарных дней периода, руб. | 90 | 90 |
| Средняя стоимость активной части основных производственных фондов, руб. | 2 918 930 | 2 912 168 |
Таблица 1.2
|
Распределение расчетных показателей |
| Стоимость основных фондов на конец периода: а) полная первоначальная; б) первоначальная стоимость за вычетом износа |
| Сумма износа основных фондов на конец периода |
| Коэффициенты состояния основных фондов на конец периода |
| Коэффициенты движения основных фондов |
| Среднегодовая стоимость основных фондов |
| Индекс динамики стоимости основных фондов |
| Индекс динамики фондоотдачи основных фондов |
| Доля активной части основных фондов в общей стоимости за каждый период |
| Фондоотдача активной части основных фондов |
| Влияние изменения доли активной части основных производственных фондов на прирост объёма выполненных работ в абсолютном выражении |
Решение:
Основные фонды – это производственные активы, подлежащие использованию неоднократно или постоянно (не менее одного года) для производства товаров или оказания рыночных и нерыночных услуг.
Полная первоначальная стоимость – это стоимость объекта на момент ввода его в эксплуатацию.
1) а) Рассчитаем полную первоначальную стоимость основных фондов на конец периода. Для этого составим баланс стоимости объектов с учётом переоценки, по которой они числятся на балансе предприятия. Данные балансовой схемы приведём в таблице 1.3
Таблица 1.3
Виды основных фондов в группировке по разным признакам |
В течение года |
Наличие на конец года |
||||
|
Наличие на начало года |
Ввод в действие основных фондов |
Прочее поступ-ление |
Выбытие по ветхости и износу |
Прочее выбытие |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6=1+2+3-4-5 |
| Базисный период | 21 044 638 | - | - | 15 700 | 22 428 | 11 826 630 |
| Отчетный период | 21 032 439 | - | - | 10 437 | 14 910 | 11 376 122 |
Фбазисного периода = 21 044 638 - 9 195 580 - 22 428 = 11 826 630
Фотчётного периода = 21 032 439 - 9 641 407 - 14 910 = 11 376 122
Ф базисного периода - Ф отчётного периода = 450 508
Вывод: полная первоначальная стоимость основных фондов на отчётный период понизилась на 450 508 руб. Это объясняется износом основных фондов, выбытием их в течение года и отсутствием новых поступлений основных фондов в течение года.
б) Рассчитаем первоначальную стоимость основных фондов за вычетом износа, для этого составим баланс основных фондов по остаточной стоимости (первоначальной или восстановительной с учётом износа). Данные приведём в Таблице 1.4.
Таблица 1.4
|
Виды основных фондов в группировке по разным признакам |
Наличие основных фондов на начало года А |
В течение года |
Наличие на конец года |
|||
| Ввод в действие основных фондов | Произведённый капитальный ремонт | Выбытие по ветхости и износу |
Амортизация |
|||
|
А |
1 |
2 |
3 |
4 |
5 |
6=1+2+3-4-5 |
| Базисный период | 21 044 638 | - | 7 823 | 15 700 | 450 820 | 20 585 941 |
| Отчетный период | 21 032 439 | - | 12 181 | 10 437 | 441 845 | 20 592 338 |
Фк.п. = Фн.п. + Фпост. – Фвыб.,
где Фк.п. – стоимость основных фондов на конец периода; Фн.п. – стоимость основных фондов на начало периода; Фпост. – стоимость поступивших основных фондов; Фвыб. – стоимость выбывших основных фондов за период.
Ф базисного периода = 21 044 638 + 7 823 - 15 700 - 450 820 = 20 585 941
Ф отчётного периода = 21 032 439 + 12 181 - 10 437 - 441 845 = 20 592 338
Ф базисного периода - Ф отчётного периода = 20 585 941 - 20 592 338 = - 6 397
Вывод: на отчётный период первоначальная стоимость за вычетом износа составила 20 592 338, что на 6 397 руб. меньше в сравнении с базисным периодом. Это объясняется тем, что в течение года не были введены новые основные фонды и в то же время были произведены амортизация и выбытие основных фондов про ветхости и износу.
2) Определим сумму износа основных фондов на конец периода путём сложения сумм износа основных фондов на начало периода и сумм начисленного за период износа.
И базисный период = 9 180 150 + 450 820 = 9 630 970 руб.;
И отчётный период = 9 630 970 + 441 845 = 10 072 815руб.
И базисный период - И отчётный период = 9 630 970 - 10 072 815 = - 441 845 руб.
Износ основных фондов на отчётный период на 441 845 руб. больше по сравнению с базисным периодом.
3) Определим коэффициенты состояния основных фондов на конец периода:
1) коэффициенты износа (Кизн.) и коэффициент годности (Кгод.) основных фондов рассчитаем по формулам:
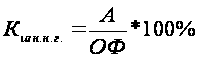 , где
А – сумма годовых амортизационных отчислений на момент времени; ОФ – первоначальная стомость основных фондов на момент времени.
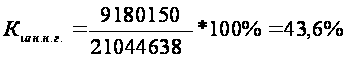
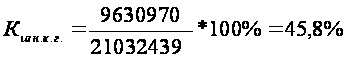
Коэффициент износа на конец года увеличился по сравнению с началом года на 2,2%.
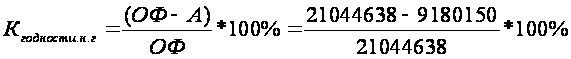
Кгод. н.г. = 56,37%
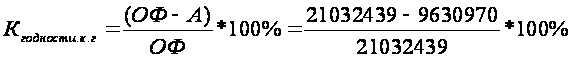
Кгод. к.г. = 54,2
Кгод. н.г. - Кгод. к.г. = 56,37 – 54,2 = 2,17
Коэффициент годности на конец года понизился на 2,17% по сравнению с началом года.
4) Определим коэффициенты движения основных фондов.
Показатели движения основных фондов: коэффициент обновления (Кобн.) и коэффициент выбытия (Квыб.) основных фондов.
Коэффициент обновления характеризует долю новых основных фондов в их общем объёме и исчисляется как отношение стоимости введенных в действие новых основных фондов за год (Пнов.) к полной балансовой стоимости основных фондов на конец года.
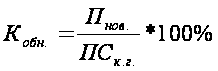
По условию, за прошедший период не были введены в эксплуатацию новые основные фонды, и, значит, коэффициент обновления мы не рассчитываем.
Коэффициент выбытия (Квыб.) характеризует долю выбывших основных фондов в течение года в общей их стоимости. Он исчисляется как отношение полной стоимости выбывших фондов к полной балансовой стоимости основных фондов на начало года:
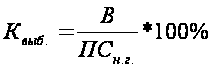 ,
где
В – стоимость выбывших фондов в течение года, равна:
Вн.г. = 15 700 + 22 428 = 38 128;
Вк.г. = 10 437 + 14 910 = 25 347
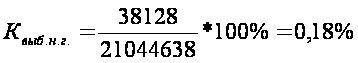
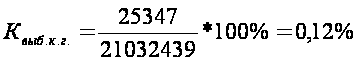
Квыб. н.г. – Квыб. к.г. = 0,18 – 0,12 = 0,06%
Коэффициент выбытия на отчётный период уменьшился на 0,06%.
5) Определим среднегодовую стоимость основных фондов.
Средняя за период стоимость основных фондов может быть определена по формуле средней хронологической или упрощенным способом как полусумма остатков основных фондов на начало и конец периода:
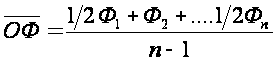
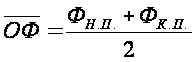
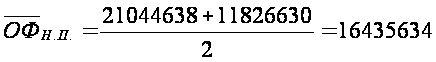
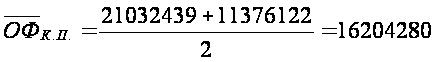
6) Определим индекс динамики стоимости основных фондов.
Индекс динамики стоимости основных фондов определим путём отношения среднегодовой стоимости основных фондов в отчётном периоде к стоимости основных фондов базисного периода.
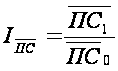
I основ. фондов = (16 204 280/16 435 634) * 100 = 98,5%,
т.е. стоимость основных фондов за период снизилась на 1,5%.
7) Определим индекс динамики фондоотдачи основных фондов.
Определим уровень фондоотдачи по формуле:
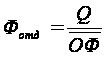 ,
где Фотд. –
уровень фондоотдачи
активной части
основных фондов,
Q – результат
производства
(объём выполненных
работ и оказанных
услуг или выпуск
продукции) в
денежном измерении;
 -
средняя за
период стоимость
основных фондов.
Фотд. базисный период = 5 147 090/16 435 634 = 0,313
Фотд. отчётный период = 4 980 020/16 204 280 = 0,307
За прошедший период уровень фондоотдачи понизился на 0,006.
Определим индекс фондоотдачи по формуле:
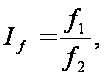 где
f1 – уровень
фондоотдачи
в текущем периоде,
f2 – уровень
фондоотдачи
в базисном
периоде.
If = 0,307/0,313 = 0,98
8) Определим долю активной части основных фондов в общей стоимости за каждый период, путём отношения среднегодовой стоимости основных фондов к средней стоимости активной части основных производственных фондов:
dакт.,базисного периода= 16 435 634/2 918 930 = 5,63
dакт.,отчётного периода 16 204 280/2 912 168 = 5,56
Доля активной части основных фондов за прошедший период снизилась на 0,07.
9) Определим уровень фондоотдачи активной части основных фондов по формуле:
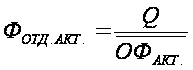 ,
где
Q – результат
производства,
 - средняя за
период стоимость
активной части
основных фондов.
ФОТД.АКТ. базисный период = 5 147 090/2 918 930 = 1,76
ФОТД.АКТ. отчётный период = 4 980 020/2 912 168 = 1,71
Средняя стоимость активной части основных фондов за прошедший период понизилась на 0,05.
10) Определим влияние изменения доли активной части основных производственных фондов на прирост объёма выполненных работ в абсолютном выражении. Для этого определим:
а) прирост (снижение) объёма выполненных работ и оказанных услуг под влиянием изменения стоимости основных фондов:
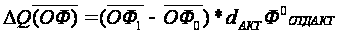 ,
где
 - средняя за
период стоимость
основных фондов
за отчётный
и базисный;
dАКТ – доля
активной части
основных фондов
в их общей стоимости;
 -
фондоотдача
активной части
основных фондов
базисного
периода.
 =
(16 204 280 - 16 435 634)* 5,63*1,76
=
-231 354*5,63*1,76
= - 2 292 440,5
Вывод: снижение объёма выполненных работ и оказанных услуг под влиянием изменения стоимости основных фондов составит 2 292 440,50
б) Прирост (снижение) объёма выполненных работ и услуг под влиянием изменения доли активной части основных фондов:
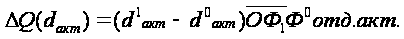
 =
(5,56 - 5,63)* 16 204 280*1,76
=
-0,07*16 204 280*1,76
=
- 1 996 367,30
Вывод: снижение объёма выполненных работ и оказанных услуг под влиянием изменения доли активной части основных фондов составило 1 996 367,30 руб.
Задача № 2
Статистика трудовых ресурсов
Требуется: Рассчитать показатели наличия, движения и использования рабочей силы, показатели использования фондов времени. Построить баланс рабочего времени и сделать выводы.
Исходные данные:
Таблица 2.1
| Показатель | Базисный период | Отчётный период |
| Списочное число работающих на начало периода | 856 | 803 |
| За отчётный период принято на работу, чел. | 47 | 38 |
| Уволено всего, чел. | 100 | 105 |
| в том числе: | ||
| в связи с окончанием срока трудового договора | 31 | 23 |
| в связи с уходом на пенсию | 23 | 10 |
| в связи с переходом на учёбу | 10 | 26 |
| по собственному желанию | 24 | 35 |
| в связи с нарушением трудовой дисциплины | 12 | 9 |
| Число работающих, состоящих в списках предприятия в течение всего периода, чел. | 786 | 722 |
| Число отработанных работниками человеко-дней | 189 278 | 164 883 |
| Число человеко-дней целодневных простоев | 22 | 12 |
| Число человеко-дней неявок на работу, всего | 113 285 | 115 790 |
| в том числе: | ||
| ежегодные отпуска | 15 727 | 17 052 |
| отпуска по беременности и родам | 500 | 650 |
| неявки по болезни | 5 200 | 5 430 |
| дни неявок в связи с выполнением государственных обязанностей | 1 976 | 9 935 |
| отпуска с разрешения администрации | 300 | 400 |
| прогулы | 50 | 40 |
| праздники и выходные | 89 532 | 82 283 |
| Число календарных дней периода | 365 | 365 |
| Число отработанных человеко-часов всего | 1 649 093 | 1 489 194 |
| в том числе сверхсуточно | 105 027 | 75 919 |
Таблица 2.2
|
Распределение расчётных показателей |
| 1) Численность работающих на конец периода |
| 2) Коэффициент оборота по приёму |
| 3) Коэффициент оборота по выбытию |
| 4) Среднесписочное число работающих |
| 5) Коэффициент постоянства кадров |
| 6) Календарный, табельный и максимально возможный фонд времени |
| 7) Коэффициенты использования фондов времени |
| 8) Показатели неиспользованного рабочего времени |
| 9) Число целодневных простоев в среднем на одного работающего |
| 10) Средняя фактическая продолжительность рабочего дня, урочная. |
Решение:
Определим численность работающих на конец периода.
Численность работников, постоянно работавших в течение отчётного периода на данном предприятии, определяется как разность между списочной численностью работников на начало периода и численностью уволившихся из их числа в течение периода. В численность персонала предприятия на определённую дату включаются: работники, состоящие в списочном составе; лица, принятые на работу по совместительству из других предприятий; лица, выполняющие работы по договорам гражданско-правового характера.
Т базовый период = 856 + 47 – 100 = 803 человек;
Т отчётный период = 803 + 38 – 105 = 736 человек.
По данным о наличии и движении кадров в целом и по категориям и группам персонала, построим баланс движения кадров, или баланс ресурсов рабочей силы, данные оформим в таблицу 2.3
Таблица 2.3
| Категории и группы |
Наличие на начало периода |
Поступило за период, всего |
Уволено за период, всего |
В том числе по причинам: 4) в связи с окончанием трудового договора; 5) в связи с уходом на пенсию; 6) в связи с переходом на учёбу; 7) по собственному желанию; 8) в связи с нарушением трудовой дисциплины. |
Наличие на конец периода |
В том числе работавших весь период |
||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| базисный период | 856 | 47 | 100 | 31 | 23 | 10 | 24 | 12 | 803 | 786 |
| отчётный период | 803 | 38 | 105 | 23 | 10 | 28 | 35 | 9 | 736 | 722 |
Определим коэффициент оборота по приёму.
Для характеристики интенсивности движения рабочей силы и проведения сравнительного анализа по предприятиям и периодам времени используются относительные показатели (коэффициенты), исчисляемые в процентах к среднесписочной численности. Для вычисления коэффициента, определим среднесписочную численность работников предприятия по формуле:
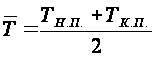 ,
где
ТН.П., ТК.П. – списочная численность работников на начало и конец периода соответственно.
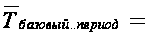 (856
+ 803)/2 = 830 человек;
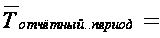 (803
+ 736)/2 = 770 человек.
Коэффициент оборота по приёму определим по формуле:
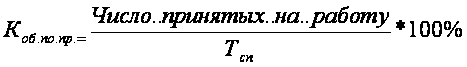 ,
где
Тсп – средняя списочная численность работников предприятии, чел.
К об. по пр. базисный период = 47/830*100% = 5,66%
К об. по пр. отчётный период = 38/770*100% = 4,9%
3) Определим коэффициент оборота по выбытию по формуле:
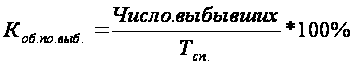 ,
где
Тсп – средняя списочная численность работников предприятии, чел.
Коб. по выб. базисный период = 100/830*100% = 12%;
Коб. по выб. отчётный период = 105/770*100% = 13,6%
Среднесписочное число работающих было определено во втором задании.
(856
+ 803)/2 = 830 человек;
(803
+ 736)/2 = 770 человек.
Определим коэффициент постоянства кадров по формуле:
Кпост.= |
Число работников, состоявших в списочном составе весь рассматриваемый период | *100% |
| Тсп |
Кпост. базисный период = 786/830*100% = 94,7%;
Кпост. отчётный период = 722/770*100% = 93,8%
Определим календарный, табельный и максимально возможный фонд времени.
Календарный фонд – число календарных дней, приходящихся на всех работников предприятия. Определим календарный фонд путём умножения средней списочной численности на число календарных дней в периоде.
КФВ базисного периода = 830*365 = 302 950 человеко-дней;
КФВ отчётного периода = 770*365 = 281 050 человеко-дней.
2) Табельный фонд определим путём вычитания из календарного фонда времени числа человеко-дней неявок в связи с праздничными и выходными днями.
ТФВ базисного периода = 302 950 – 89 532 = 213 418 человеко-дней;
ТФВ отчётного периода = 281 050 – 82 283 = 198 767 человеко-дней
3) Максимально возможный фонд равен календарному фонду за вычетом числа человеко-дней неявок на работу в связи с праздничными, выходными днями и очередными отпусками.
МФВ базисного периода = 302 950 – 89 532 – 15 727 = 197 691 человеко-дней;
МФВ отчётного периода = 281 050 – 198 767 – 17 052 = 181 715 человеко-дней;
Определим коэффициенты использования фондов времени по формулам:
1) Календарного фонда времени:
Ккфв.= |
Фактически отработано человеко-дней | |
| Календарный фонд времени |
К кфв базисного периода = 189 278/302 950 = 0,62;
К кфв отчётного периода = 164 883/281 050 = 0,59
2) Табельного фонда времени:
Ктфв.= |
Фактически отработано человеко-дней | |
| Табельный фонд времени |
К тфв базисного периода = 189 278/213 418 = 0,88;
К тфв отчётного периода = 164 883/198 767 = 0,83
3) Максимально возможного фонда времени:
Кмфв.= |
Фактически отработано человеко-дней | |
| Максимально возможный фонд времени |
К мфв базисного периода = 189 278/197 691 = 0,96;
К мфв отчётного периода = 164 883/181 715 = 0,90.
8) Определим показатели неиспользованного рабочего времени:
а) Удельный вес времени, неиспользованного по уважительной причине в максимально возможном фонде времени, d1:
d1= |
Человеко-дни неявок на работу по уважительным причинам | |
| Максимально возможный фонд времени |
d1 базисного периода = (500 + 5 200 + 1 976 + 300)/ 197 691 = 0,04 человеко-дней;
d1 отчётного периода = (650 + 5 430 + 9 935 + 400)/ 181 715 = 0,09 человеко-дней.
б) удельный вес потерь рабочего времени в максимально возможном фонде времени, d2:
d2= |
Целодневные простои + Неявки по неуважительным причинам | |
| Максимально возможный фонд времени |
d2 базисного периода = (22 + 50)/ 197 691 = 0,00036 человеко-дней;
d2 отчётного периода = (12 + 40)/ 181 715 = 0,00028 человеко-дней.
в) Число дней неявок по всем причинам в среднем на одного работника:
Чн= |
Число дней неявок, включая праздничные и выходные дни |
|
|

Чн базисного периода = (15 727 + 500 + 5 200 + 1 976 + 300 + 50 + 89 532)/830
Чн базисного периода = 136,487
Чн отчётного периода = (17 052 + 650 + 5 430 + 9 935 + 400 + 40 + 82 283)/770
Чн отчётного периода = 150,376
9) Определим число целодневных простоев в среднем на одного работающего по формуле:
Чп= |
Число целодневных простоев |
|
|
Чп базисного периода= 22/830 = 0,026;
Чп отчётного периода= 12/770 = 0,015
10) Определим среднюю фактическую продолжительность рабочего дня. Рассчитаем в двух вариантах:
1) Рассчитаем общую среднюю продолжительность рабочего дня (П), в которой учитывается как урочно, так и сверхурочно отработанные часы по формуле:
П = |
Число факт. отраб. рабочими человеко-часов в урочное и сверхурочное время |
| Число отработанных человеко-дней |
П базисного периода = 1 649 093/189 278 = 8,7 часа;
П отчётного периода = 1 489 194/164 883 = 9 часов.
2) Рассчитаем среднюю фактическую продолжительность рабочего дня (Пурочн.), в которой учитываются только отработанные часы в урочное время по формуле:
Пурочн. = |
Число отработанное рабочими человеко-часов в урочное время |
| Число отработанных человеко-дней |
Пурочн. базисного периода = (1 649 093 – 105 027)/189 278 = 8,15 часа
Пурочн. отчётного периода = (1 489 194 – 75 919)/164 883 = 8,57 часа.
Задача № 3
Статистика оплаты труда и производительности труда
Требуется: Рассчитать показатели, характеризующие состав фонда заработной платы рабочих и эффективность применения в процессе производства имеющихся ресурсов рабочей силы. Сделать выводы.
Исходные данные:
Таблица 3.1
| Показатель | Базисный период | Отчётный период |
| Оплата по сдельным расценкам по прямой сдельщине, тыс. руб. | 669 | 744 |
| Оплата по сдельным расценкам по премиальноё сдельщине, тыс. руб. | 463,77 | 453,60 |
| Премии по сдельщикам, тыс. руб. | 62,44 | 67,20 |
| Повременная оплата по тарифным ставкам (окладам), тыс. руб. | 642,24 | 691,20 |
| Премии по временщикам, тыс. руб. | 160,56 | 172,80 |
| Надбавки неосвобождённым бригадирам за организацию работы бригад, тыс. руб. | 2,23 | 2,40 |
| Надбавка за совмещение профессии, тыс. руб. | 10,16 | 14,40 |
| Оплата за обучение учеников и руководство работой практикантов, тыс. руб. | 6,69 | 48,00 |
| Доплата до среднего заработка, тыс. руб. | 17,84 | 19,20 |
| Доплата за работу в сверхурочное время, тыс. руб. | 8,92 | 9,60 |
| Оплата льготных часов подростков, тыс. руб. | 2,23 | 15,20 |
| Оплата человеко-дней, затраченных на выполнение государственных обязанностей, тыс. руб. | 13,38 | 18,40 |
| Оплата целодневных простоев по вине администрации предприятия, тыс. руб. | 5,35 | 6,00 |
| Суммы денежной компенсации в счёт бесплатных коммунальных услуг и жилья, тыс. руб. | 3,34 | 4,10 |
| Оплата ежегодных отпусков, тыс. руб. | 129,34 | 141,60 |
| Выходные пособия, тыс. руб. | 12,06 | 10,30 |
| Вознаграждение по итогам работы за год, тыс. руб. | 20,45 | 25,20 |
| Стоимость произведённой продукции в сопоставимых ценах, тыс. руб. | 3 345 | 3 600 |
| Отработано работниками человеко-дней | 29 331 | 28 218 |
| Среднесписочная численность работников, чел. | 98 | 97 |
Таблица 3.2
| Распределение расчётных показателей |
| 1) Фонда часовой заработной платы рабочих |
| 2) Фонд дневной заработной платы рабочих |
| 3) Месячный (полный) фонд заработной платы работников |
| 4) Средняя дневная выработка (W) работника, руб./человеко-день |
| 5) Средняя трудоёмкость продукции (работ, услуг) (t), человеко-дней/руб. |
| 6) Изменение объёма произведённой продукции в результате изменения общих затрат труда (количества отработанных человеко-дней) |
| 7) Индекс роста (снижения) средней дневной выработки |
| 8) Средняя заработная плата работников |
Решение:
1) Определим фонд заработной платы (ФЗП)