Бюджетные расходы, их состав и структура
Объем финансовых ресурсов, выделяемых для реализации отдельных проектов и мероприятий, определяется на основании сметного порядка планирования и финансирования. Основу расчета смет бюджетных учреждений составляют физические показатели деятельности (число койко-мест, число групп, число учащихся и т.п.), финансовые нормы и время работы учреждений. В ходе планирования расходов на социальную защиту населения (пенсии, пособия и др.) необходимо учитывать как количество получателей этих средств, так и нормы выплат.
Нормативный метод планирования расходов применяется при формировании смет бюджетных учреждений и планировании средств на финансовое обеспечение бюджетных мероприятий. Эти нормы устанавливаются законодательными или подзаконными актами. Они включают:
натуральные показатели удовлетворения социальных потребностей в денежном выражении (нормы расходов на питание в бюджетных учреждениях, обеспеченность медикаментами, мягким инвентарем и др.);
нормы индивидуальных выплат (размеры пособий, стипендий, ставка заработной платы и т. д.);
нормы, которые основываются на среднестатистических величинах расходов за предыдущий период и материально-финансовых возможностях общества (например, нормы учебных расходов, расходов на содержание помещений и т.д.).
Бюджетные нормы делятся на обязательные (установлены правительством или территориальными органами власти) и факультативные (установлены ведомствами). Нормы могут быть простыми (по отдельным видам расходов) и укрупненными (по совокупности расходов или по учреждению в целом). На базе финансовых норм и натуральных показателей (площадь помещения, численность обслуживаемых лиц и т. д.) составляются сметы бюджетных расходов, которые могут быть:
индивидуальные - разрабатываются для отдельного учреждения/ мероприятия;
общие - для совокупности однотипных учреждений или мероприятий;
на финансирование централизованных мероприятий - для финансирования проводимых в централизованном порядке мероприятий (закупка оборудования, строительство, ремонт и т. д.);
сводные - сметы по ведомству, объединяющие индивидуальные сметы и сметы на централизованные мероприятия.
В смете бюджетного учреждения отражаются свод расходов, свод доходов, производственные показатели учреждения, обоснование доходов и расходов и др. данные. Утвержденные сметы являются финансовыми планами бюджетных учреждений на определенный период времени.
Для расчета финансирования отдельных мероприятий используются следующие формулы:
- обеспечение деятельности государственных органов управления:
 =
 , где i =
1...P1- число звеньев (органов), составляющих аппарат управления государства;
Sр1 - сумма расходов, необходимая на содержание одного звена (органа)
управления государства.
- обеспечение аппарата управления судебной системы РФ:
 =
 , где i =
1...Р2 - количество звеньев, входящих в федеральную судебную систему, оплата
которых осуществляется за счет средств федерального бюджета; Sр2 — сумма
расходов на одно звено федеральной судебной системы.
- обеспечение международной деятельности:
 =
 , где i=1...Р3
- количество операций, проводимых государством в соответствии с планом международного
сотрудничества в финансовом году; Sрз - сумма расходов, необходимая на
проведение одной операции в сфере международного сотрудничества.
Аналогично рассчитываются объемы финансирования фундаментальных исследований и мероприятий по содействию научно-техническому прогрессу и использованию космического пространства, поддержки железнодорожного, воздушного и морского видов транспорта и атомной энергетики, мероприятий по ликвидации последствий чрезвычайных ситуаций и стихийных бедствий и т.п., за исключением:
- обеспечения обслуживания и погашения государственного долга:
 =
 +
 , где i =
l...P4, i = l…Р5— количество внешних заимствований и внутренних долговых
обязательств, которые по срокам необходимо выплатить в данном финансовом году
соответственно; Sрв3 - сумма внутреннего долга (заимствования); Sрвд - сумма
внешнего долга;
- обеспечение выделения финансовых средств, представляемых юридическим и физическим лицам в виде трансфертов, субсидий, субвенций и кредитов.
 =
 , где i =
1...K- вид платежа, предусматриваемый бюджетом к выплате, n – количество
предполагаемых однородных элементов (видов) получателей платежей; Sib – суммы
платежей, предусматриваемых для обеспечения i-го однородного элемента платежа.
- обеспечения финансовыми средствами юридических и физических лиц, выполняющих работы и услуги по государственным контрактам,
 =
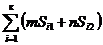 ,
где i = 1...K — количество заключенных контрактов; m, n - количество юридических и физических лиц, с которыми заключены контракты; Si1, Si2 - суммы i-x контрактов, по которым организованы сделки[2] .
Глава 2. Исследование расходов федерального бюджета РФ за 2000-2007 гг.
2.1. Анализ структуры и динамики расходов федерального бюджета за 2000-2007 гг.
В 2000-2007 гг. расходы консолидированного бюджета РФ возросли с 2 трлн. руб. до 8,8 трлн. руб., т.е. более чем в 2 раза в реальном выражении. Увеличение объема расходов происходило в целом адекватно темпам роста ВВП и не сопровождалось значительным повышением зависимости бюджета от конъюнктуры мировых сырьевых рынков (рис.1).Объем расходов федерального бюджета РФ увеличился я с 11, 7% к ВВП в 2000г. до 18% к ВВП в 2003 г., затем сократился до 16,3% ВВП в 2005 г и в 2007 г. достиг уровня 2003г. Суммарная величина расходов по отношению к ВВП по основным разделам и подразделам в 2007 г. заметно выросла по сравнению с предшествующим годом. Расходы консолидированного бюджета на образование выросли в 2,4 раза в реальном выражении, на здравоохранение - в 3,4 раза.
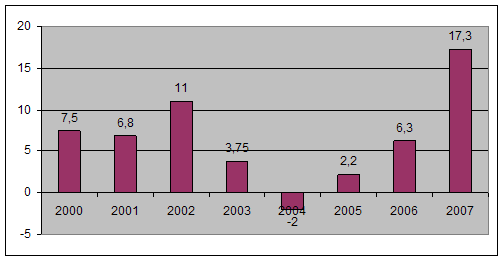
Рис 1. Динамика расходов консолидированного бюджета РФ(в %), 2000-2007гг.
Стоит отметить, что с 1 января 2005 г. произошла смена бюджетной классификации расходов, поэтому по отдельным разделам расходов невозможно произвести сопоставление основных расходных статей бюджетной системы за 2005 - 2007 гг. и более ранние периоды.
Доля расходов на развитие фундаментальной науки в расходах федерального бюджета постоянно снижается на протяжении рассматриваемого периода. В 2000г. (рис.2) она составила 2%, затем, сократившись последовательно в 2001 и 2002 гг. до 1,9% и 1,6% соответственно, оставалась на стабильном уровне 1,7% в 2003-2004гг. («Приложение 1»). В бюджете на 2006 г. доля расходов на прикладные научные исследования в области экономики, например, сократилась до 0,6% (0,2% к ВВП), в 2007г. наблюдался рост показателя на 4 п.п. до 1% в составе совокупных расходов федерального бюджета (60,7млрд. рублей).
|
|
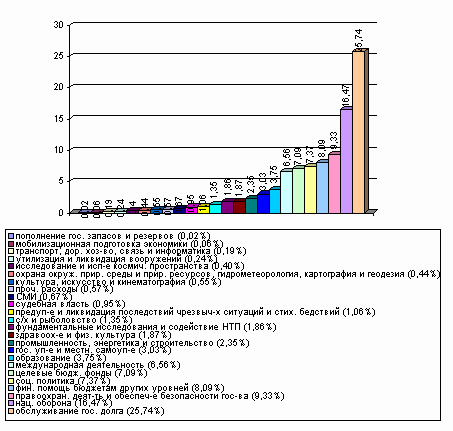
Рис.2. Структура расходов федерального бюджета в 2000г.
Достаточно показательна динамика затрат на оборону и госбезопасность. В бюджете 2000 г. доля военных расходов составила 16,47%, что было связано с началом второй чеченской войны. В дальнейшем доля оборонных расходов в бюджете снижалась до 2002г., когда она составила 14,6% (284,2 млрд.руб.), в 2003-2004гг. наблюдался рост показателя (14,7% и 15,5%), но в абсолютном выражении расходы продолжали расти, за 4 года их размер увеличился в 3 раза. Тем не менее, по отношению к ВВП их доля осталась неизменна - 2,8%. Так, в 2005 году затраты на национальную оборону составили 17,4% от всего объема расходов (или 529,1 млрд. руб. в абсолютном значении), что на 1,2% и 1,6% больше, чем в 2004 г. и 2003 г. соответственно. Расходы по статье «Национальная оборона» в 2006 составили 666 млрд руб. или 2,73 % ВВП (табл.1). Однако эту цифру нельзя использовать для международных сравнений, так как в других странах расходы на оборону вычисляются по-другому. Для получения корректного значения необходимо добавить те средства, которые Министерство обороны РФ получает через «гражданские статьи» (61 млрд руб.), расходы на содержание Внутренних войск (36 млрд. руб.) и органов пограничной службы (45 млрд руб.), ряд других расходов на военные цели (около 40 млрд руб.). В результате прямые расходы на оборону составляют 848 млрд. руб. или 3,48 % ВВП что ставит Россию в число стран с наиболее высокими оборонными расходами (для сравнения: США - 4,06 % ВВП, Индия - 2,5 %, Великобритания - 2,4 %, Казахстан - 0,9 %). В федеральном бюджете 2007 г. на долю этого направления пришлось около15% расходов (831,9 млрд. руб. по исполнению).
В бюджете 2000 г. на долю расходов на правоохранительные органы и госбезопасность приходилось 9,33% бюджетных расходов, через год эта цифра увеличилась до 11%, затем в бюджете 2002 г. была снижена до среднего уровня (8,9%). В динамическом ряде расходной части Федерального бюджета РФ 2003-2005 гг. прослеживается тенденция к увеличению доли этих затрат в общем объеме расходов – в 2003 г. она составляла 11,3% (или 266 млрд. руб.), в 2004 г. – 12,7% (или 336,9 млрд. руб.). Однако затем госбезопасность снова входит в число приоритетных направлений - ее доля в расходах федерального бюджета выросла до 13,1% в 2005г. (или 398,4 млрд. руб.). Однако по отношению к объему ВВП характеристика несколько иная. Если в 2003 г. затраты по данной группе расходов составляли 2% к ВВП, то в 2004 г. они составили 2,2% ВВП, что, в свою очередь, на 0,1% больше, чем в 2005 г. В расходах бюджета 2007г. на госбезопасность и правоохранительные органы пришлось 11,1% совокупных расходов федерального бюджета. Если оценить расходы на госбезопасность в абсолютных цифрах, то можно сделать, что они выросли в четыре с половиной раза, существенно опередив рост бюджета.
Рассмотрим динамику расходов федерального бюджета на помощь регионам. В бюджете 2000 г. их доля снизились до 8,09 %, но в 2001 г. расходы Москвы на поддержание регионов резко возросли- до 15,6% всех расходов федерального бюджета, прежде всего по политическим причинам. В 2002 году поддержка регионов сократилась до 13,6% расходов федерального бюджета. В течение последующих лет она резко возросла, более чем в 2 раза и составила около 30,5% в 2003-2004гг., но, начиная с бюджета 2005 г., установилась на уровне около 9%.
Несмотря на то, что развитие АПК также было объявлено приоритетным национальным проектом, доля расходов на сельское хозяйство и рыболовство в федеральном бюджете снижалась весь рассматриваемый период: будучи равной 1,8% в бюджете 2001г., уже в 2004 г., т.е. до начала внедрения национальных проектов, составила 1,1%. К 2006г. показатель увеличился до 1,3%, но в 2007г. доля бюджетного финансирования данной области сократилась в 3 раза до 0,46% в бюджете 2007г. («Приложение 2», «Приложение 3»).
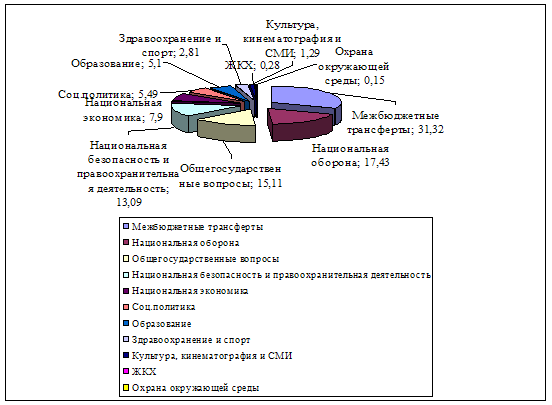
Рис.3. Структура расходов федерального бюджета на 2005 г.
В составе бюджетных расходов из федерального бюджета РФ выделяется высокая доля расходов на общегосударственную деятельность (функционирование главы государства - Президента РФ; функционирование законодательных (представительных) органов государственной власти и местного самоуправления; функционирование Правительства РФ, высших органов исполнительной власти субъектов РФ, местных администраций; судебная система; обеспечение деятельности финансовых, налоговых и таможенных органов надзор; обслуживание государственного и муниципального долга; фундаментальные исследования; прикладные научные исследования в области общегосударственных вопросов; международные отношения и международное сотрудничество и др.). Их доля в общем объеме расходов федерального бюджета РФ в период 2003-2005 гг. имеет тенденцию к снижению с 20,5% (481,5 млрд. руб. и 3,7% ВВП) в 2003 г. до 16% (488,6 млрд. руб. и 2,6% ВВП) в 2005 г. Это свидетельствует об относительном сокращении затрат на финансирование государственного аппарата. Данный показатель составил 15,1% в 2005г., 9,9% в 2006 г., 13,6% в 2007г., в составе расходов консолидированного бюджета он в 2006г. достиг 23% - доля, более чем вдвое превысившая среднемировой уровень. В зарубежных странах удельный вес таких расходов составляет в основном от 5% до 15%. Это свидетельствует о низкой эффективности общегосударственного управления в России.
На фоне данного показателя неутешительна тенденция последовательного сокращения доли расходов на поддержку промышленности, энергетики и строительства. Доля данного вида расходов поэтапно сокращалось за весь период 2001-2004 гг. Так, в 2000г. показатель составил 2,35% и обоснованно финансирование представленной сферы увеличилось в 2001г. до 3,7%, но далее за 3 последующие года федеральный бюджет вновь пришел к параметру пятилетней давности, и хотя индекс роста расходов в абсолютном выражении и составил 3,38, о значительном увеличении расходов по направлению в реальном выражении говорить нельзя. Удельный вес группы расходов на поддержку национальной экономики в 2004 и 2005 гг. в составе всех расходов федерального бюджета РФ составил одно и то же значение – 7,7%, что на 0,7% меньше, чем в 2003 г. Что касается доли расходов «национальная экономика» в объеме ВВП, то также наблюдается тенденция к ее уменьшению - с 1,5% ВВП в 2003 г. до 1,2% ВВП в 2005 г. В 2006г. удельный вес расходов группы - 11,3% (3,5% к ВВП), в 2007г. – 11,58% (2,09% к ВВП) в части исполнения бюджета («Приложение 2», «Приложение 3».)
Таблица 1
Доля расходов федерального бюджета в % к ВВП за 2005-2007гг.
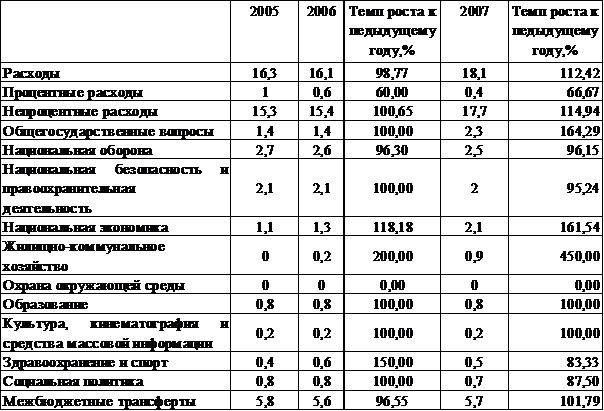
Расходы на ЖКХ в 2006г. составили 2,4% к ВВП, в 2007г. их доля снизилась до 0,8% к ВВП.
Можно говорить о положительной динамике расходов на образование. Доля данного вида расходов последовательно увеличивалась за период с 3,75% в 2000г.(0,44% к ВВП) до 4,4% в 2004г. (0,8% к ВВП). В 2005 г. удельный вес по данному виду расходов в общем объеме расходов федерального бюджета РФ составил 5,1% или 154,5 млрд. руб. (рост на 0,7% и 0,9% по сравнению с 2004 и 2003 гг.). В 2007г. доля расходов на образование составила 277,9 млрд.руб. или 0,84% к ВВП («Приложение 2»).
Доля расходов на развитие культуры, искусства и кинематографии в 2000г. составила 0,55% от совокупных расходов федерального бюджета РФ или 0,06% к ВВП. В процентах к ВВП доля этих затрат в период 2003-2004 гг. не изменялась и находилась на уровне отметки в 0,2%. В 2005г. расходы по объединенной статье «культура, кинематография и средства массовой информации» также составили 0,2 % к ВВП. Но по отношению к общей сумме расходов их удельный вес в 2005 году составил 1,3%, что на 0,3% и 0,2% больше, чем в 2004 г. и 2003 г. соответственно. За весь период рост расходов по направлению «культура, кинематография и средства