Привилегированные акции
Таблица 5.
| Эмитент | Обыкновенные акции | Привилигированные акции |
| "Сургутнефтегаз" | 1,1 | 1,06 |
| РАО "ЕЭС России" | 1,35 | 1,31 |
| "Ростелеком" | 1,32 | 1,1 |
| "ЛУКОЙЛ" | 0,99 | 1,09 |
| "Норильский Никель" | 1,07 | 1,01 |
| "Татнефть" | 1,23 | 0,45 |
| "Сбербанк РФ" | 1,16 | 0,92 |
В приведенной выше таблице значения β определялись без учета корректировки на соотношение заемных и собственных средств, а в качестве рыночной доходности была использована доходность фондового индекса РТС. Полученные данные показывают, что выдвинутое предположение вполне подтверждается.
Премию за риск следует определять как разность между среднерыночной доходностью и безрисковой ставкой. Для расчета среднерыночной доходности в долларовом эквиваленте необходимо использовать значения фондового индекса РТС (как основного индикатора уровня цен рынка российских акций в долларовом эквиваленте) за пять полных лет с момента начала торгов в РТС. Средняя доходность рынка за указанный период (рассчитанная как средняя геометрическая) равна 18,85% годовых (источник: рассчитано автором). Соответственно, премия за риск равняется 6,85-8,85%.
Последним компонентом формулы является премия за риск инвестирования в конкретную компанию. Премия учитывает следующие факторы:[22]
риск инвестирования в малую компанию,
риск нарушения прав акционеров,
риск финансового состояния,
прочие хозяйственные риски (диверсификация производства и сбыта, стабильность и предсказуемость доходов, качество управления).
Далее, на основании прогноза величины дивидендов и рассчитанной ставки дисконтирования можно рассчитать первую часть рыночной стоимости привилегированных акций в рамках доходного подхода.
Вторая часть стоимости - стоимость опциона будет рассчитана с помощью 3-х моделей, краткое описание которых приводится ниже.
2.3.2.Модель Шелтона
Шелтон доказывает, что существует минимальная и максимальная стоимость опциона. Минимальная цена должна соответствовать внутренней стоимости опциона, которая не может быть меньше нуля, потому что опцион не обязывает владельца к исполнению. Если цена опциона падает ниже его внутренней стоимости, инвесторы будут покупать опцион и исполнять его, до тех пор пока цена опциона не вернется к его внутренней стоимости, и будут покупать акции по цене ниже их текущей рыночной цены.
Модель Шелтона предполагает, что если цена акции в 4 раза больше цены исполнения опциона, опцион будет продаваться выше его внутренней стоимости. Кроме того, Шелтон предполагает, что максимальная цена опциона составляет 3/4 цены акции.
Используя метод регрессионного анализа Шелтон определил, что плотное сближение цен долгосрочных опционов, получается с помощью регулирующего фактора, рассчитываемого следующим образом:[23]
|
|
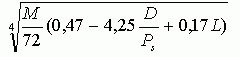
где M - количество месяцев, оставшихся до исполнения опциона,
D - годовые дивиденды по акции,
Ps - текущая цена акции,
L = 1 если опцион котируется на бирже и 0, если он торгуется на внебиржевом рынке.
Минимальная стоимость опциона - это его внутренняя стоимость, которая определяется путем вычитания текущей цены акции из цены исполнения. Максимальная стоимость равна 3/4 от текущей цены акции.
Стоимость опциона по модели Шелтона определяется по следующей формуле: Минимальная стоимость + (регулирующий фактор)*(максимальная стоимость - минимальная стоимость) = стоимость опциона
Один недостаток формулы Шелтона заключается в том, что она не делает поправки на исторические колебания цены акции. Шелтон проверил фактор волатильности в своем первоначальном исследовании, но не выявил того, что и он влияет на стоимость опциона, тогда как другие факторы были включены в алгоритм расчета.
2.3.3.Модель Блэка-Шоулза
Формула Блэка-Шоулза использует следующую формулу:[24]
|
|
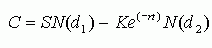
где C - теоретическая стоимость опциона,
S - текущая цена базовых акций,
t - время, остающееся до срока истечения опциона, выраженное как доля года (количество дней до даты истечения/365 дней),
K - цена исполнения опциона,
r - процентная ставка по безрисковым активам,
N(x) - кумулятивное стандартное нормальное распределение,
e - экспонента (2,7183).
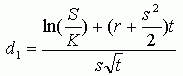
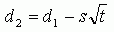
S - годовое стандартное отклонение цены базовых акций (историческая волатильность),
ln - натуральный логарифм.
Для понимания сути модели ее целесообразно разделить на две части. Первая часть, SN(d1) отражает ожидаемую прибыль от покупки самих базовых акций. Расчет производится через умножение цены лежащих в основе акций S на изменение премии по опциону колл по отношению к изменению цены базового актива N(d1).
Вторая часть модели Ke(-rt)N(d2) дает приведенную стоимость цены исполнения на дату истечения опциона. Объективная рыночная стоимость опциона колл рассчитывается путем вычитания второй части формулы из первой.[25]
2.3.4.Модель Норина - Вольфсона
Предположения, используемые в модели Норина-Вольфсона - вариации модели Блэка-Шоулза - примерно такие же, как и в самой модели Блэка-Шоулза. Однако два различия должны быть отмечены. Первое, модель Норина-Вольфсона учитывает выплаты дивидендов и предполагает, что они выплачиваются постоянно. Второе, модель рассматривает возможное уменьшение стоимости опциона до момента его исполнения.
Модель имеет ту же форму и использует те же определения переменных, которые использовались в модели Блэка-Шоулза, за исключением некоторых различий:26
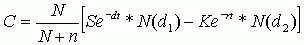
N - количество выпущенных обыкновенных акций,
n - количество обыкновенных акций, которые будут выпущено, если варранты будут исполнены,
d - постоянный дивидендный доход,
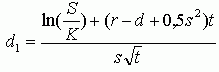
|
|
Эта вариация модели Блэка-Шоулза имеет несколько таких же проблем, что и у оригинальной модели. Однако, модель Норина-Вольфсона отражает дивиденды и учитывает возможное уменьшение стоимости опциона, которое может случиться до его исполнения.
2.4. Использование опционных моделей для оценки прав привилегированных акционеров
Изложив теоретические обоснования моделей, необходимо исследовать насколько эти методы могут быть применимы на практике, оценить достоверность полученных результатов, выработать рекомендации по порядку и условиям их использования.
Объектом оценки является право (опцион) владельцев привилегированных акций на голосование на общем собрании акционеров компании в полном объеме в случае невыполнения эмитентом обязательства перед привилегированными акционерами. Объект оценки существует только до тех пор, пока компания-эмитент выполняет все свои обязательства, и привилегированные акционеры обладают правами только по привилегированным акциям. В случае, если обязательства компании-эмитента были нарушены и владельцы привилегированных акций получили права обыкновенных акционеров, то данного опциона больше нет.
Для расчета рыночной стоимости права были выбраны компании-эмитенты, акции которых торгуются на российском фондовом рынке.
В результате анализа множества компании, чьи акции торгуются на российском фондовом рынке, были отобраны следующие открытые акционерные общества:
РАО "ЕЭС России",
ОАО "Ростелеком".
После того как были выбраны компании, на примере которых будет рассчитываться стоимость оцениваемого права, необходимо последовательно рассчитать стоимость опциона в рамках всех моделей опционного ценообразования.
Модель Шелтона
Основные параметры модели:
M - количество месяцев, оставшихся до исполнения опциона. Оцениваемое право возникает только в момент годового собрания акционеров общества и может быть прекращено только на одном из последующих годовых собраний акционеров. Исходя из этого, минимальная продолжительность действия опциона равна периоду времени между двумя годовыми собраниями акционеров. В различных компаниях этот период колеблется от 10 до 12 месяцев. При расчете стоимости опциона для каждой компании параметр М будет индивидуальным.
D - годовые дивиденды по привилегированным акциям. Все компании-примеры выплачивают дивиденды по привилегированным акциям, дивиденды приведены в долларах США.
Ps - текущая цена привилегированной акции. Текущая цена для расчета стоимости опциона берется из итогов торгов в РТС на дату годового собрания акционеров в долларах США.
L - равняется 0, т.к. опционы подобного рода не торгуются.
Vmax - максимальная стоимость опциона равна 3/4 текущей цены акции.
Vmin - минимальная стоимость опциона равна разнице между текущей ценой акции и ценой исполнения опциона.
Из всех перечисленных выше параметров модели Шелтона наибольшую сложность представляет собой цена исполнения опциона. Для того, чтобы определить цену исполнения опциона на право участвовать в общем собрании акционеров общества по всем вопросам его компетенции, необходимо обратиться к экономической теории.
Ценой исполнения опциона должна быть такая величина, которая одновременно учитывает, во-первых, стоимость прав владельцев обыкновенных акций, т.к. с момента невыплаты или неполной выплаты дивидендов по привилегированным акциям права обыкновенных и привилегированных акционеров уравниваются, и, во-вторых, стоимость доходов привилегированных акционеров, т.к. доходы, получаемые привилегированными и обыкновенными акционерами, в большинстве случаев различаются.
Для этого необходимо образовать синтетический инструмент, который включал бы в себя две эти характеристики. Для создания синтетического инструмента можно использовать только две ценные бумаги: привилегированные или обыкновенные акции.
Теперь необходимо обратиться к тем выгодам, которые получает акционер от владения пакетом акций общества. Общеизвестно, что любой акционер может получить и использовать три "выгоды":
права на участие в управлении обществом,
доходы от владения акцией, которые в свою очередь подразделяются на:
доходы в форме дивидендов,
доход от роста курсовой стоимости.
Таким образом, цена акции состоит из стоимости этих "выгод" (см. Схема 1.)
Схема 1

Соотношение этих элементов у привилегированных и обыкновенных акций различное, т.к. различаются права акционеров и их доходы. Однако, в момент появления опциона, у привилегированных акционеров появляется право участвовать в общем собрании акционеров по всем вопросам его компетенции. Стоимость именно этой части права и необходимо оценить в рамках моделей опционного ценообразования (см. Схема 2).
Схема 2
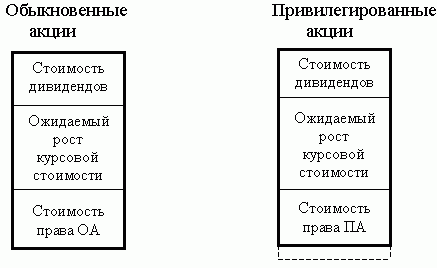
Пунктирной линией отмечено появление дополнительного права у привилегированных акционеров.
Стоимость вновь полученных прав нам необходимо определить, поэтому мы не можем ее корректировать для получения цены синтетического инструмента, а доход, получаемый акционерами, можно скорректировать.
Для получения цены искомого синтетического инструмента необходимо скорректировать цену обыкновенной акции, для того чтобы сделать сопоставимыми доходы привилегированных и обыкновенных акционеров.
В данном случае целесообразно применить метод сравнения продаж. Для полной сопоставимости ценных бумаг корректируется цена аналогичной ценной бумаги и приводится к параметрам оцениваемой.
Следовательно, необходимо скорректировать цену обыкновенной акции того же акционерного общества, т.к. они являются самым лучшим аналогом привилегированным акциям, чтобы привести доходы обыкновенных акционеров по дивидендам и роста курсовой стоимости к доходам привилегированных акционеров. Для этого требуется оценить влияние дивидендов на курсовую стоимость обыкновенных акций, т.к. рост курсовой стоимости можно легко определить.
С одной стороны, в соответствии с теорией Модильяни-Миллера[27] стоимость капитала фирмы не зависит от величины выплачиваемых дивидендов, следовательно, на цену обыкновенных акций не влияет размер выплачиваемых дивидендов.
С другой стороны, анализ котировок привилегированных акций компаний-примеров за 2 недели до годового собрания акционеров и за 2 месяца после него, также показывает, что влияние выплаты дивидендов на курсовую стоимость акций в России, если и есть, то оно пренебрежимо мало.
Таким образом, с большой степенью уверенности можно утверждать, что дивиденды не влияют на цену обыкновенных и привилегированных акций. Следовательно, цену обыкновенной акции необходимо скорректировать только на разницу курсовой стоимости обыкновенных и привилегированных акций. Для этого, сравниваются курсы акций на дату первого и второго собраний акционеров, и рассчитывается превышение (в процентах или долях) одной цены над другой. Например, есть отношение цен P0/P1=1.38 для обыкновенных акций и отношение P0/P1=2.67 для привилегированных акций. Следовательно, темп роста курсовой стоимости привилегированных акций в 1,93 раза больше за этот промежуток времени, чем у обыкновенных акций. Отсюда следует, что курсовую стоимость обыкновенных акций необходимо увеличить в 1,93 раза.
В результате мы получим цену синтетического инструмента с правами обыкновенных акционеров и доходами привилегированных акционеров. Эта цена будет соответствовать цене исполнения опциона.
ОАО "Ростелеком"
Параметры модели:
Дата оценки опциона - 30.06.2001 года (дата проведения годового собрания акционеров в 2001 году). Дата предыдущего собрания акционеров - 24.06.2000 год.
M=12
D2000=0,015
Ps=0,34753
Vmax=0,34753*3/4=0,2606
Pисп=1,9379
Отношение цен обыкновенных акций равно: 0,88203/2,3352=0,378
Отношение цен привилегированных акций равно: 0,34753/0,76114=0,456
Соответственно корректирующий коэффициент для цены обыкновенной акции равен: 0,456/0,378=1,209
Pисп=0,88203*1,209
Vmin=1,066-0,34753
Регулирующий фактор:
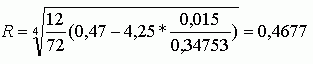
Vопциона=0,7188+0,4677(0,2606-0,7188)=0,504
Таким образом, стоимость опциона и стоимость оцениваемого права для привилегированных акционеров ОАО "Ростелеком" равна 0,504 долл. США на 1 акцию.
Аналогичным образом рассчитывается стоимость опциона для компании РАО "ЕЭС". Стоимость опциона и стоимость оцениваемого права для привилегированных акционеров РАО "ЕЭС" равна 0,034 долл. США на 1 акцию.
Модель Блэка-Шоулза
Значения основных параметров модели аналогичны параметрам модели Шелтона. Кроме параметров, упомянутых в модели Шелтона, добавляются еще некоторые переменные:
r - процентная ставка по безрисковым активам. Размер ставки определяется исходя из годовой доходности российских еврооблигаций, которые торгуются на Франкфуртской фондовой бирже. В настоящее время доходность по краткосрочным облигациям составляет около 12% (источник: www.fse). Таким образом, безрисковая ставка составляет 12% годовых.
ОАО "Ростелеком"
Параметры модели:
S - текущая цена привилегированных акций по состоянию на дату проведения общего собрания акционеров составляет 10,116 руб. (котировка на фондовом рынке 0,34753 долл.).
t - время, остающееся до срока истечения опциона, выраженное как доля года. Составляет 1,016.
K - цена исполнения опциона. Она рассчитана аналогично модели Шелтона и составляет 31,031.
r - безрисковая процентная ставка - 12%.
s - годовое стандартное отклонение цены привилегированных акций, составляет 5,765.
Расчет модели:
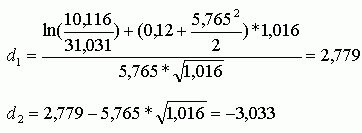
N(d1)=0,9974
N(d2)=0,0016. Значения вероятностей взяты из таблицы28.
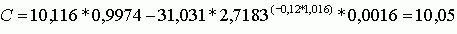
Таким образом, мы получили стоимость опциона владельцев привилегированных акций ОАО "Ростелеком" в размере 10, 05 руб. или 0,3452 долл. США.
Аналогичным образом рассчитывается стоимость опциона для РАО "ЕЭС", который составляет 0,0019 долл. США.
Модель Норина - Вольфсона
Эта модель практически полностью повторяет модель Блэка - Шоулза, но учитывает выплаты дивидендов по акциям.
ОАО "Ростелеком"
d - постоянный дивидендный доход равняется отношению годового дивиденда по привилегированной акции к текущей цене акции и равняется 0,042.
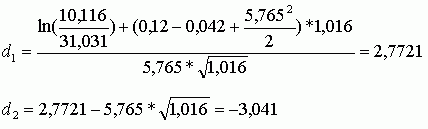
N(d1)=0,9974
N(d2)=0,0016. Значения вероятностей взяты из таблицы[29].
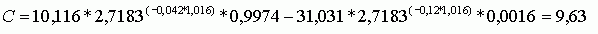
Стоимость опциона рассчитанная по модели Норина-Вольфсона составляет 9,63 руб. или 0,3307 долл. США. Аналогичным образом рассчитывается стоимость опциона для РАО "ЕЭС", она равна 0,0014 долл. США.
Итоговые результаты расчетов стоимости опциона представлены в Таблице 6.
Таблица 6.
| Компания | Модель Шелтона | Модель Б-Ш | Модель Н-В |
| РАО ЕЭС | 0,034 | 0,00187 | 0,00145 |
| Ростелеком | 0,504 | 0,3452 | 0,3308 |
Далее необходимо проверить достоверность и адекватность полученных результатов оценки стоимости опциона для обеих компаний. По состоянию на дату оценки опциона рыночная цена привилегированных акций ОАО "Ростелеком" и РАО "ЕЭС" по данным торгов в Российской торговой системе составляла 0,34753 долл. и 0,05764 долл. соответственно (сравнение рыночных цен акций со стоимостью опциона приведено в Таблице 7)
Таблица 7.
| Компания | Рыночная цена акций, долл | Модель Шелтона, долл | Модель Б-Ш, долл | Модель Н-В, долл |
| РАО ЕЭС | 0,05764 | 0,034 | 0,00187 | 0,00145 |
| Ростелеком | 0,34753 | 0,504 | 0,3452 | 0,3308 |
Из анализа данных Таблицы 6 видно, что стоимость опциона для РАО "ЕЭС" меньше, чем рыночная цена привилегированной акции, стоимость опциона для компании "Ростелеком" близка, а в случае с моделью Шелтона, выше рыночной цены акции. Для более детальной проверки результатов необходимо рассчитать текущую стоимость дивидендных выплат для привилегированных акционеров, добавить стоимость опциона и сравнить с рыночной ценой данных акций в РТС на дату оценки. Текущая стоимость дивидендных выплат была рассчитана методом капитализации; был спрогнозирован годовой дивиденд за 2001 год и конвертирован в стоимость с помощью ставки капитализации.
В силу того факта, что годовые дивиденды за 2001 год уже объявлены, а по отношению к дате оценки опциона они являются прогнозными, то целесообразно использовать в качестве прогнозных значений реально выплаченные дивиденды по привилегированным акциям.
РАО "ЕЭС" - за 2001 год размер выплаченных по привилегированным акциям дивидендов составил 0,1185 руб. на 1 привилегированную акцию. В качестве ставки капитализации использовали безрисковую ставку (средняя доходность по российским еврооблигациям) 10%. Таким образом, текущая стоимость дивидендных выплат составляет (0,1185/0,1) 1,185 руб. или 0,041 долл. на 1 привилегированную акцию (по среднегодовому курсу доллара за 2001 год 29,18 руб./долл.). Расчет рыночной стоимости привилегированных акций РАО "ЕЭС" приведен в Таблице 8.
Таблица 8.
| Компания | Текущая стоимость дивидендов, долл | Модель Шелтона, долл | Модель Б-Ш, долл | Модель Н-В, долл |
| РАО ЕЭС | 0,041 | 0,034 | 0,00187 | 0,00145 |
| Стоимость АП, долл | 0,075 | 0,04287 | 0,04245 | |
| Рыночная цена АП, долл | 0,05764 |
Анализ Таблицы 8 показывает, что стоимость привилегированных акций в рамках моделей Блэка-Шоулза и Норина-Вольфсона соответствует рыночной цене акций, полученной в результате торгов в РТС. Также необходимо отметить, что текущая стоимость дивидендов в этих моделях составляет более 95% от рыночной цены акций, это объясняется тем фактом, что РАО "ЕЭС" стабильно, без задержек выплачивает дивиденды по привилегированным акциям, следовательно, прогнозировать дивиденды достаточно легко, и размер дивидендных выплат предсказуем, поэтому стоимость опциона чрезвычайно мала (менее 5% от рыночной цены акции). Это подтверждает высказанное предположение о соотношении стоимости опциона и стабильности выполнения компанией-эмитентом своих обязательств перед привилегированными акционерами.
Модель Шелтона является самой простой из рассмотренных моделей оценки опционов, поэтому ее результат можно использовать в качестве грубой оценки стоимости опциона. Полученный по РАО "ЕЭС" результат свидетельствует только о том, что текущая стоимость дивидендов превышает стоимость опциона.
ОАО "Ростелеком" - за 2001 год размер выплаченных по привилегированным акциям дивидендов составил 0,919 руб. на 1 привилегированную акцию. В качестве ставки капитализации использовали безрисковую ставку 10%. Таким образом, текущая стоимость дивидендных выплат составляет (0,919/0,1) 9,19 руб. или 0,315 долл. на 1 привилегированную акцию. Расчет стоимости привилегированных акций ОАО "Ростелеком" приведен в Таблице 9.
Таблица 9.
| Компания | Текущая стоимость дивидендов, долл | Модель Шелтона, долл | Модель Б-Ш, долл | Модель Н-В, долл |
| Ростелеком | 0,315 | 0,504 | 0,3452 | 0,3308 |
| Стоимость АП, долл | 0,819 | 0,6602 | 0,6458 | |
| Рыночная цена АП, долл | 0,34753 |
Анализ данных Таблицы 9 показывает, что стоимость опциона в рамках моделей Блэка-Шоулза и Норина-Вольфсона очень близка к рыночной цене привилегированных акций, это объясняется тем фактом, что дивидендные выплаты ОАО "Ростелеком" отличаются непостоянством и существенным разбросом величин выплачиваемых дивидендов по привилегированным акциям. Нестабильность дивидендов вызывает неуверенность относительно будущих выплат, следовательно, стоимость опциона достаточно высока и составляет более 95% от рыночной цены привилегированных акций компании. Пример этой компании еще раз подтверждает высказанное предположение о соотношении стоимости опциона и стабильности выполнения компанией-эмитентом своих обязательств перед привилегированными акционерами.
Полученный по ОАО "Ростелеком" результат в рамках модели Шелтона свидетельствует только о том, что стоимость опциона близка к рыночной цене привилегированных акции.
На основе результатов расчета стоимости прав привилегированных акционеров для различных компаний в рамках трех моделей опционного ценообразования можно сделать следующие выводы:
все три модели можно использовать для расчета стоимости прав акционеров,
все три модели дают сопоставимые величины стоимости прав,
можно использовать самую простую модель Шелтона для качественного расчета стоимости прав в случае отсутствия всех необходимых данных для двух других моделей и получать предварительную оценку стоимости опциона,
используемые модели дают адекватный реальной ситуации результат, что подтверждается двумя приведенными примерами.
3. Экономический анализ привилегированных акций российских предприятий
В последнее время заметно выросла потребность в профессиональной оценке рыночной стоимости акций предприятий по основаниям, определенным действующим законодательством – реструктуризация, преобразование, слияние акционерных обществ, конвертация, консолидация, дробление акций, внесение в уставный капитал и т.д.
Не возникает вопросов в случае, если акции активно торгуются на организованных площадках. Сложнее, если акции не котируются, или имеют место единичные сделки.
Вариант решения этой задачи, учитывающий особенности привилегированных акций российских предприятий, предлагается авторами статьи.
3.1. Об отличительных особенностях, определяющих рыночную стоимость привилегированных акций.
Отечественная теория оценки рыночной стоимости акций, равно как и собственно предмет оценки, появились в нашей стране всего 10 лет назад. Поэтому отсутствие подтвержденных практикой научных проработок и методов - объективная реальность. Не секрет, что в настоящее время в России доминирует идеология, заложенная в международных стандартах оценки. Но, если можно говорить о коррекции общепринятых методов оценки бизнеса на российскую действительность (что неоднократно отмечалось на страницах журнала), то примитивная адаптация западных методов оценки рыночной стоимости акций в случае, когда общество имеет в обращении и обыкновенные, и привилегированные акции, неизбежно приведет к неверному результату.
Поясним, что именно мы имеем в виду.
Неопределенность подхода к оценке рыночной стоимости привилегированных акций была заложена уже на законодательном уровне. Так ФЗ «Об акционерных обществах» в редакции, действовавшей до 01.01.2002 г., содержал указание на возможность оценки обыкновенных акций, исходя из размера чистых активов общества. О том, как оценить при этом привилегированные, закон умалчивал. Использование принятого на западе дивидендного подхода к оценке российских привилегированных акций дает результаты далекие от реальности, хотя бы потому, что многие эмитенты вообще не выплачивают дивиденды.[30]
В настоящее время нередко оценщик сначала оценивает бизнес, а затем просто делит его стоимость между всеми акциями, не учитывая различия между их категориями и типами. Между тем, российские привилегированные акции являются уникальным финансовым инструментом, присущим исключительно российскому рынку, вследствие их неординарного правового положения. Основы этого положения были заложены на заре нашего фондового рынка и являются следствием особенностей приватизации.
Так, в соответствии со ст. 32 ФЗ «Об акционерных обществах» размер дивиденда и ликвидационная стоимость привилегированных акций определяются в твердой денежной сумме или в процентах к их номинальной стоимости. И это положение совпадает с принятыми на западе. Однако, согласно этой же статье, размер дивиденда и ликвидационная стоимость привилегированных российских акций могут быть рассчитаны и иным образом, оговоренным в уставе.
Действительность такова, что подавляющее большинство уставов российских акционерных обществ содержат статьи, рекомендованные «Положением о коммерциализации государственных предприятий с одновременным преобразованием в акционерные общества открытого типа»[31], а именно:
ликвидационная стоимость привилегированных акций уравнена в размере с обыкновенными, при этом номинальную стоимость их владельцы получают в приоритетном порядке;
размер дивиденда определен как процент от чистой прибыли, а не от номинала.
Поэтому владелец привилегированных акций, так же, как и владелец обыкновенных, получает, кроме дивидендного, еще и курсовой доход. Добавим предусмотренное законом в определенных ситуациях право голоса и получим, что владельцы привилегированных акций приватизированных акционерных обществ по существу являются совладельцами как имущества общества, так и его бизнеса.
При выборе подхода к оценке привилегированных акций нельзя не учитывать, что структура предприятий, капиталов, а главное - собственников, определенная изначально приватизационными особенностями, у нас еще не вполне устоялась и находится в постоянном оптимизационном движении.
3.2. Обоснование предлагаемого подхода
Проведенная статистическая обработка результатов торгов на организованном рынке (ММВБ, РТС, МФБ, СПБ) за последние три года позволяет предложить один из наиболее верных, на наш взгляд, подходов к оценке рыночной стоимости акций, не торгуемых или мало торгуемых на организованных площадках, базирующийся на сложившихся соотношениях стоимости обыкновенных и привилегированных акций. Такой подход прямо следует из определения рыночной стоимости имущества, используемого в различных законодательных и нормативных актах.
Отметим, что и аналитики, и наиболее грамотные оценщики в той или иной степени уже используют этот показатель.
3.3. Коротко о методах обработки.
Мы поставили перед собой задачу выяснить, как рынок оценивает соотношение стоимости обыкновенных и привилегированных акций одного предприятия на данный момент времени, поэтому отказались от использования любых, с нашей точки зрения вероятных, но все-таки расчетных значений стоимости акций. Т.е. стремились избежать любого вмешательства в данные, сформированные рынком. Именно по этой причине мы не привлекали для улучшения статистки сложные математические методы или, например, механизм расчета индикативных цен акций, т.е. расчетных цен, которые определяются с учетом соотношения цен предложения/спроса. В расчетах использовались данные только за те дни, когда сделки совершались как с обыкновенными, так и с привилегированными акциями эмитента. Единственное, что мы себе позволили сделать - это включили в обработку сделки, совершенные за соседние даты. Грубые промахи при обработке не учитывались.
Расчеты проведены за временной интервал с 01.04.1999 г. по 25.05.2002 г.
3.4. Результаты обработки
На рисунках представлены временные зависимости отношения стоимости обыкновенных к стоимости привилегированных акций в различных отраслях промышленности. Из рисунков видно, что за анализируемый период времени цены на разные категории акций неуклонно сближались. Одновременно наблюдается значительное уменьшение разброса значений этого показателя для каждого эмитента в отдельности и отрасли в целом.
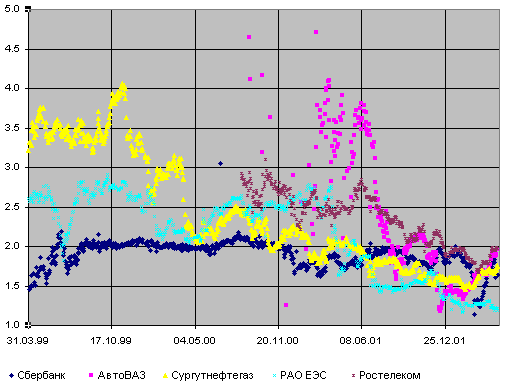
Наиболее убедительно в рамках предложенного подхода выглядит рисунок 4, на котором сведены те же данные по голубым фишкам из различных отраслей промышленности (данные по «Сбербанку» приведены к одному номиналу). Для наглядности на рисунок нанесены данные по акциям «АвтоВАЗ», не относящимся к голубым фишкам, но в последнее время активно торгуемым.
Как видно из графика, и голубые фишки и представитель акций второго эшелона следуют одной закономерности – со временем отношение стоимости обыкновенных акций к привилегированным входит в канал 1,2-2,2. При этом разброс значений существенно уменьшается, что подтверждает выявленные закономерности в поведении соотношения рыночных цен на акции различных категорий.
3.5. Выводы
Полученные результаты делают очевидным правомерность следующего подхода к оценке рыночной стоимости малоликвидных или вообще не котируемых организаторами торговли акций предприятий.
Пусть результат оценки компании в целом - S, отношение стоимости обыкновенных акций к стоимости привилегированных - k. Тогда стоимость компании распределяется между обыкновенными и привилегированными акциями следующим образом:
S = n обыкнs обыкн + n прив s прив , где
s обыкни s прив - стоимости обыкновенных и привилегированных акций соответственно, причем S обыкн = ks прив;
n обыкн и n прив – количество размещенных обыкновенных и привилегированных акций соответственно.
Тогда рыночная стоимость привилегированных акций может быть рассчитана по формуле:
s прив = S / (kn обыкн + n прив)
Усредненные в пределах отрасли соотношения стоимостей акций разных категорий, сложившиеся на рынке за период с 01.04.2002 г. по 25.05.2002 г., представлены в таблице и могут быть использованы при расчетах. Расчеты проведены без учета статистического веса капитализации отдельных компаний.
Таблица.9
Отношение стоимости обыкновенных акций к стоимости привилегированных за период с 01.04.2002 г. по 25.05.2002 г.
| Величинаотрасль | Энергетика | Связь | Нефтегазодобыча |
| Среднее значение k | 1.6 | 2.0 | 2.0 |
Кажущаяся необходимой зависимость стоимости привилегированных акций от размера их доли в УК в результате анализа данных, подвергшихся статистической обработке, не выявлена. Рынок практически не различает привилегированные акции в зависимости от конкретных положений устава АО или размера выплачиваемых дивидендов. Рыночная стоимость российских привилегированных акций следует за стоимостью обыкновенных.
Возможно в будущем, после того, как рынок выявит, а инвесторы осознают фундаментальные факторы, определяющие стоимость привилегированных акций, их цена по отношению к обыкновенным изменится. Но сегодняшний рынок оценивает обыкновенные акции в 1,5…2,0 раза выше привилегированных, и оценщик обязан это учитывать.
Рис. 1. Отношение стоимости обыкновенных акций к стоимости привилегированных для эмитентов энергетики.
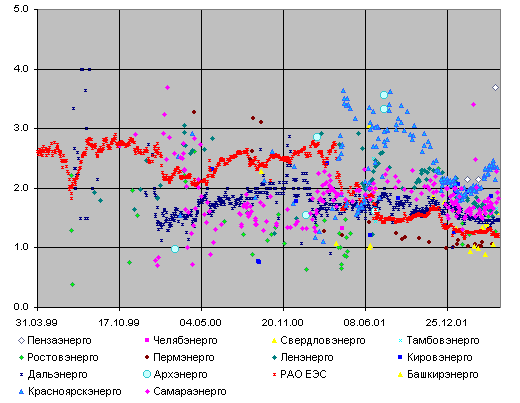
Рис. 2. Отношение стоимости обыкновенных акций к стоимости привилегированных для эмитентов связи.
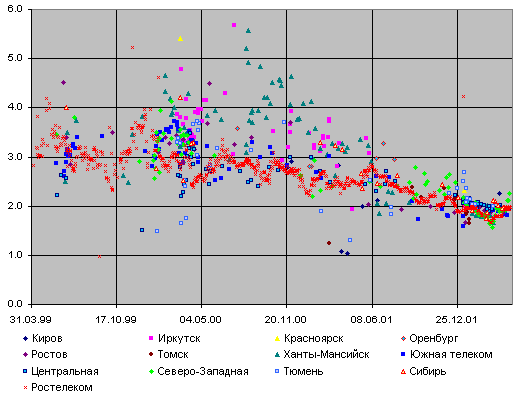
Рис. 3. Отношение стоимости обыкновенных акций к стоимости привилегированных для эмитентов нефтегазодобывающей отрасли.
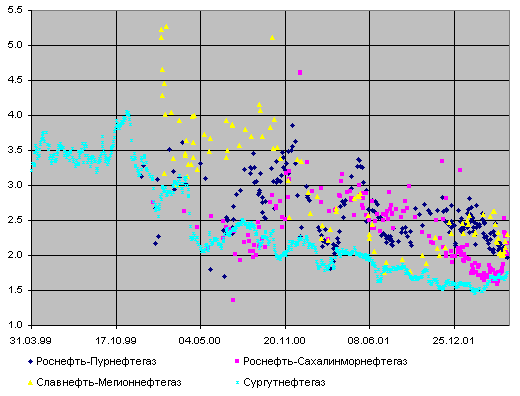
Рис. 4. Отношение стоимости обыкновенных акций к стоимости привилегированных для эмитентов разных отраслей.
Заключение
Привилегированные акции - это акции, дающие преимущественное право их держателям на получение дивидендов и/или части активов акционерного общества при его ликвидации.
По привилегированным акциям размер дивиденда устанавливается акционерным обществом заранее еще при их выпуске. Это так называемый фиксированный дивиденд.
При наличии прибыли, достаточной для выплаты фиксированных дивидендов по привилегированным акциям, общество не вправе отказать держателям указанных акций в выплате дивидендов. В случае отказа общества акционеры могут потребовать выплаты дивидендов в судебном порядке. В случае отсутствия прибыли в данном году образованный ранее за счет прибыли резервный фонд АО может быть использован для выплаты дивидендов по привилегированным акциям. При недостаточности резервного фонда выплата дивидендов по акциям данного типа может переноситься на следующий год и выплачиваться за счет прибыли следующего года.
При выплате дивидендов в