Экономическая теория
3. Субвенция – вид гос-го денежного пособия местным органам власти или отдельным отраслям хоз-ва.
4. Датации – выплаты ден. средств для покрытия убытков.
5. Трансферты – пенсии и т.д.
Меры по снижению бюджетного дефицита:
1. Конверсия.
2. Переход от финансирования в кредитование.
3. Отказ от системы датаций убыточных предприятий.
4. Изменение системы налогообложения.
5. Сокращение расходов на управление государством.
6. Усиление роли местных бюджетов.
Сущ-т 3 метода покрытия дефицита бюджета:
1. Денежная эмиссия.
2. Выпуск гос. займов.
3. Ужесточение налогообложения.
4. Сокращение гос. расходов.
Государственный долг – сумма накопленных за определ-е время бюджетных дефицитов за вычетом имеющихся в это же время положительных сальдо бюджета.
Внутренний гос. долг – задожность правитльства своим гражданам.
Внешний гос. долг – долг иностранным госуд-вам, организациям и лицам.
Негативные последствия гос. долга на экономику:
1. погашение внутреннего дога путем выплаты процетов населению, увеличивает неравенство в доходах различных соц-х групп.
2. Повышение налогов с целью выплат процентов по долгу.
Отрицательное влияние на экономику имеет ситуация, когда гос-во вынуждено брать взаймы на рынке капиталов, т. к. это сокращает объем капиталовложений внутри страны
4. Накопление гос. долга усиливает соц. напряженность в стране.
Сущность, функции и классификация налогов. Прямые и косвенные налоги. Кривая Лаффера
Налоги – изъятия в пользу гос-ва заранее определенной и установленой законодательно части дохода хозяйствующего субъекта.
Налогообложение – источник пополнения гос. средств, а также способ регулирования доходов.
Принципы налогообложения:
1. Всеобщность. 2. Стабильность. 3. Равнонапряженность. 4. Обязательность. 5. Социальная справедливость, т.е. установление налоговых ставок и налоговых льгот, оказывающих щадящее воздействие на низкодоходные предприятия и группы населения.
Налоговые льготы – уменьшение налоговых ставок или полное освбождение от налогов отдельных предприятий или физических лиц.
Элементами налогов явл-ся:
1. Субъект налога (налогоплательщик).
2. Источник налога – независимый от объекта налогообложения чистый доход общества.
3. Объект налога – доход или имущество, которое облагается налогом.
4. Ставка налога – определяет величину налогов на единицу налогообложения.
Виды ставок налогов:
1. Предельная налоговая ставка – отношение прироста выплачиваемых налогов к приросту дохода.
2. Средняя налоговая ставка – отношение общего налога к налогооблагаемому доходу.
Виды налогов.
1. Классификация налогов с учетом соотношения между ставкой налогов и доходов:
а) прогрессивный налог – рост налогов с ростом дохода.
б) регриссивный налог – ставка понижается по мере увеличения доходов.
в) пропорциональный налог – налог остается неизменным независимо от ставки налога.
2. Классификация налогов по механизму их формирования:
а) прямые – взимаются непосредственно с владельца имущества или дохода.
б) косвенные – взимаются в сфере реализации или потребления товаров и услуг (напр., НДС, акцизы, таможенные пошлины).
3. Классификация налогов в зависимости от вида гос. бюджета.
а) федеральный налог.
б) республикаский налог.
в) местные налоги.
Классификация налогов в соответствии с объектом налогообложения.
Налоги:
1. прямые:
а) реальный – поземельный, подомовой, налог на ценные бумаги.
б) личный – подоходний налог на прибыль, налог с наследства или дарения, налог на имущество, налог на прирост капитала.
2. косвенные:
а) фиссальный – НДС, налог с оборота, индивидуальные.
б) акцизы – налог на отдельные товары или услуги.
в) таможенные пошлины – экпорты, импорты, протекционистские и др.
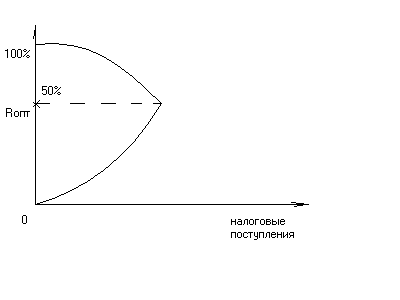
Американский экономист Лаффер установил взаимосвязь м/у ставкой налога и уровнем деловой активности. Он доказал, что при ставке налога выше определенного уровня резко снижается деловая активность, а предпринимательская деятельность остается невыгодной.
Графически эта зависимость описывается кривой Лаффера.
Занятость как экономическая категория. Полная занятость
Занятость – численность взрослого трудоспособного населения, обеспеченного работой.
Безработные – часть трудоспособного населения, не обеспеченная работой (не имеет работу, но активно ищет ее).
1-я концепция: концепция Томаса Мальтуса – закон о народонаселении.
2-я концепция: классическая политэкономия – т. к. рынок это саморегулируемая система, то безработица имеет добровольный характер.
3-я концепция: марксистская система – безработица присуща капиталистическому методу производства.
4-я концепция: кейнсианская теория.
5-я концепция: неоклассическая теория – безработица имеет добровольный характер.
Виды безработицы.
Фрикционная безработица – безработица, связанная с объективным движением рабочей силы (естественный вид).
Структурная безработица – вызвана несоответствием структуры рабочей силы структуре рабочих мест (естественный вид).
Циклическая безработица – вызвана экономическим спадом.
Уровень безработицы – отношение числа безработных к общей численности рабочей силы * 100%.
Социально-экономические последствия безработицы.
Отставание объема ВНП по сравнению с потенциальным.
Закон Оукена.
Превышение текущего уровня безработицы над естественным на 1% вызывает падение ВНП на 2,5%.
Происходит неравномерное распределение издержек безработицы среди различных социальных групп населения.
Потеря рабочими квалификации.
Госуд-е регулирование на рынке труда:
трудоустройство незанятого населения и оказание помощи в подготовке и переподготовке (биржи труда, центры занятости).
Социальная защита пострадавших от безработицы людей.
Стимулирование образования гибкого рынка труда.
К методам гос. обеспечения занятости относятся:
1. активные источники
а. Стимулирование создание новых рабочих мест
б. Меры по сохранению и повышению зарплаты
в. меры по повышению занятости на предприятиях
2. пассивные меры
а. Выплата различных пособий и субсидий безработным
К прямым методам регулирования относится законодательное регулирование, а к косвенным методам относится финансовая и фискальная политика.
Принципы соц. защиты:
1. Обеспечение системы эффективной занятости, подготовки и переквалификации кадров, которая позволяет каждому человеку реализовывать свои способности.
2. Организация эффективной системы формирования доходов, в которой уровень дохода зависит от результата и качества труда.
3. Макроэкономическое регулирование в доходах и личном потреблении путем либо стимулирования, либо задержания совокупного спроса.