Финансовое самообеспечение коммерческого предприятия
Коэффициент обеспеченности собственными средствами при сохранении размеров внеоборотных активов и капитала на прежнем уровне составил:
3667076 – 2896908 770168

 =
= 0,4
1287539 + 500000 + 184488 1972027
При заданных условиях АО «Теренгульский леспромхоз» становится благополучным в финансовом отношении.
III. Заключение
3.1. Анализ финансовых результатов.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщённо наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчёт о финансовых результатах и их использовании». К ним относятся:
•прибыль ( убыток) от реализации продукции;
•прибыль (убыток) от прочей реализации;
•доходы и расходы от внереализационных операций;
•балансовая прибыль;
•налогооблагаемая прибыль;
•чистая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследование:
Изменений каждого показателя за текущий анализируемый период.
Исследование структуры соответствующих показателей и их изменений
Исследование влияние факторов на прибыль
Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов. Для проведения анализа рассчитаем табл. 11 , используя данные отчётности предприятия из формы №2.
Таблица 11
Анализ прибыли отчётного года (руб.)
Наименование показателя |
Код |
За отчётный |
За предыдущий |
Отклонения |
|
|
Стр. |
1999 Год |
1998 Год |
+ / - |
% |
|
|
1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и аналогичных обязательных платежей (В). |
010 |
7 504 492 |
5 649 432 |
+1 855 060 |
132,8 |
|
2.Себестоимость реализации товаров, продукции, работ, услуг (С). |
020 |
6 396 664 |
4 341 500 |
2 055 164 |
147,3 |
|
3. Коммерческие расходы (КР). |
030 |
300 612 |
441 138 |
-140 526 |
68,1 |
|
4. Управленческие расходы (УР). |
040 |
607 712 |
665 264 |
-57 552 |
91,3 |
|
5.Прибыль ( убыток) от реализации (стр. 010-020-030-040) (Пр) |
050 |
199 504 |
201 530 |
-2 026 |
99 |
|
6. Проценты к получению. |
060 |
7 966 |
7966 |
||
|
7.Проценты к уплате. |
070 |
||||
|
8.Доходы от участия в других организациях (ДрД). |
080 |
||||
|
9.Прочие операционные доходы (ПрД). |
090 |
150 170 |
20 689 |
129 481 |
В 7,2 раз |
|
10.Прочие операционные расходы (ПрР). |
100 |
256 997 |
165 224 |
91 773 |
155,5 |
|
11.Прибыль ( убыток) от финансово- хозяйственной деятельности( стр. 050 + 060-070+080+090-100) (Пфхд). |
110 |
100 643 |
56 995 |
43 648 |
176,5 |
|
12.Прочие внереализационные доходы . |
120 |
||||
|
13. Прочие внереализационные расходы (ВнР). |
130 |
27 409 |
46 135 |
-18 726 |
59,4 |
|
14.Прибыль (убыток) отчётного периода (стр. 110+120-130) (Пб). |
140 |
73 234 |
10 860 |
62 374 |
В 6 раз |
|
15.Налог на прибыль (НП). |
150 |
12 587 |
2 759 |
9 792 |
В 4,5 раза |
|
16.Отвлечённые средства (ОтС). |
160 |
121 047 |
258 013 |
-136 966 |
46,9 |
|
17.Нераспределённая прибыль (убыток) отчётного периода (стр. 140-150-160) (Пн). |
170 |
-60 400 |
-249 912 |
-310 312 |
24,2 |
Из данных таблицы видно, что балансовая прибыль в 1999 году существенно увеличилась по сравнению с 1998 годом на 62 374 руб. или в 6 раз. Таким образом наметилась положительная тенденция изменения величины балансовой прибыли.
Увеличению балансовой прибыли способствовало:
Увеличение прибыли от финансово-хозяйственной деятельности на 43 648 руб. или на 76,5%.
На вышеуказанное увеличение повлияло:
Появившаяся статья доходов - «Проценты к получению» в сумме 7 966 руб., что увеличило балансовую прибыль на 10,8%.
Превышение абсолютного изменения операционных доходов над абсолютным изменением операционных расходов на 37 707 руб. (129 481 – 91 783).
Снижению балансовой прибыли способствовало:
Убыток от внереализационных операций в сумме 27 409 руб., снизивший балансовую прибыль на 37,4%. Нужно отметить, что по сравнению с 1998 годом в отчётном году произошло снижение данного убытка на 18 726 руб. или почти в 3 раза;
Незначительное влияние оказало сокращение прибыли от реализации на 2 026 руб. или на 1%, что привело к снижению балансовой прибыли на 2,8%.
Таким образом факторы, уменьшающие балансовую прибыль по сумме были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим почти в 6 раз.
3.2.Анализ рентабельности.
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность производственных фондов;
Рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
1.Рентабельность продукции.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации ( без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчёт данных показателей по АО «Теренгульский леспромхоз» представлен в таблице 12.
Таблица 12
Показатели рентабельности продукции АО “Теренгульский леспромхоз”(руб.)
Показатели |
Расчет |
1997 |
1998 |
1999 |
Отклонения + /- |
||||||||
|
1998 от 1997 |
1999 от 1998 |
||||||||||||
|
1.Выручка от реализации товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей). |
стр.010 |
7 459 444 |
5 649 432 |
7 504 492 |
-1 810 012 |
1 855 060 |
|||||||
|
2.Прибыль от реализации. |
стр.050 |
1 622 552 |
201 530 |
199 504 |
-1 421 022 |
-2 026 |
|||||||
|
3. Балансовая прибыль. |
стр.140 |
1 737 320 |
10 860 |
73 234 |
-1 726 460 |
62 374 |
|||||||
|
4. Чистая прибыль. |
с.140-150 |
1 142 091 |
8 101 |
60 647 |
-1 133 990 |
52 546 |
|||||||
|
Расчетные показатели (%) |
|||||||||||||
|
1. Рентабельность всей реализованной продукции. |
стр.050 стр.010 |
21,7 |
3,6 |
2,6 |
-18,1 |
-1 |
|||||||
|
2.Общая рентабельность. |
стр.140 стр.010 |
23,3 |
0,19 |
0,97 |
-23,11 |
0,78 |
|||||||
|
3.Рентабельность продаж по чистой прибыли. |
с.140-150 стр.010 |
15,3 |
0,14 |
0,8 |
-15,16 |
0,66 |
|||||||
На основе данных таблицы построим диаграмму.
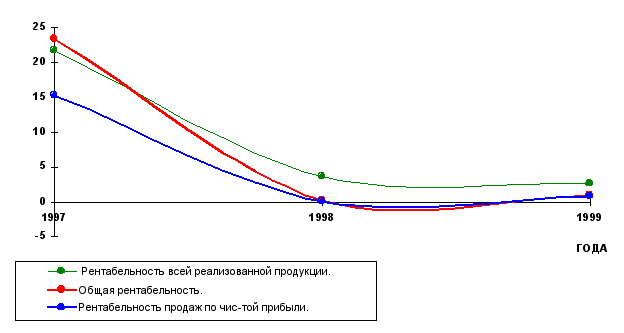
Рис 3. Изменение показателей рентабельности продукции за 1997-1999 г.
На основе расчётов можно сделать следующие выводы.
Показатель общей рентабельности за отчетный период вырос с 0,19 в 1998 до 0,97 в 1999 году, то есть увеличился в 5 раз. Это говорит о том, что в 1999 году каждый рубль реализации приносил в среднем около 1 копейки балансовой прибыли. Надо отметить резкое снижение данного показателя по сравнению с 1997 годом, когда он составлял 23,3% и упал за 1996 год до 0,19 (т.е. на 23,11%).
Показатель рентабельности продаж по чистой прибыли также вырос в 1999 году с 0,14 на начало года до 0,8 на конец отчетного периода. Это говорит о том, что спрос на продукцию несколько возрос. Таким образом в 1999 году на 1 руб. реализованной продукции предприятие имело лишь 0,8 копеек чистой прибыли.
Рентабельность всей реализованной продукции снизилась за отчетный период на 1% и составила к концу 1999 года 2,6%. Это значит, что в конце отчетного периода каждый рубль реализации стал приносить на 1 копейку меньше прибыли от реализации.
Как видно из выше сказанного, все показатели рентабельности продукции очень низкие.
В 1998 г. вследствие снижения спроса на продукцию леспромхоза из-за неплатежеспособности большинства потребителей, а также вследствие получения убытков от внереализационных операций показатели рентабельности продукции существенно снизились.
2.Рентабельность вложений предприятия.
Рентабельность вложений предприятия- это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
1.Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1 руб. имущества предприятия, то есть насколько эффективно оно используется.
2.Рентабельность вложений по чистой прибыли;
3.Рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования.
4.Рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций.
5.Рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Необходимая информация для расчёта представлена в табл. 13.
Таблица 13
Показатели для расчёта рентабельности (руб.)
|
Показатели |
Код стр. |
1997 |
1998 |
1999 |
| 1 .Прибыль балансовая | 140 (Ф №2) | 1 737 320 | 10 860 | 73 324 |
| 2. Прибыль чистая | 140-150 (Ф №2) | 1 142 091 | 8 101 | 60 647 |
| 3. Среднегодовая стоимость имущества | 399 (Ф №1) | 4 847 436 | 4 208 746 | 6 514 241 |
| 4. Собственные средства | 490 (Ф №1) | 3 544 562 | 3 667 076 | 3 667 076 |
| 5. Доходы от участия в других организациях | 080 (Ф №2) | - | - | - |
| 6.Долгосрочные финансовые вложения | 140 (Ф №1) | 20 142 | 20 142 | 20142 |
| 7 .Долгосрочные заёмные средства | 590 (Ф №1) | - | - | - |
На основе данных таблицы можно сделать вывод о том, что если за 1998 г. все показатели рентабельности АО «Теренгульский леспромхоз» упали по сравнению с 1997 г., то в 1999 году произошла противоположная ситуация. Все показатели рентабельности вложений увеличились.
Общая рентабельность вложений упала с 35,8% в 1997г. до 0,26% в 1998 г., в 1999 году возросла до 1,12%. То есть на 1 руб. стоимости имущества предприятия в отчётном году приходилось 1,12 коп. балансовой прибыли. Значение данного показателя достаточно невелико для такого предприятия, как леспромхоз, что свидетельствует о недостаточно эффективном использовании активов предприятия в 1998 г-1999 г.
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в табл.14.
Таблица 14
Показатели рентабельности вложения (%)
|
Показатели |
Расчёт ( код стр.) |
1997г. |
1998г. |
1999г. |
Отклонение 1998 от 1999 +/- |
| 1.Общая рентабельность вложений | 140(Ф№2)/399 | 35,8 | 0,26 | 1,12 | +0,86 |
| 2.Рентабельность вложений по чистой прибыли |
140-150(Ф№2) 399 |
23,6 | 0,002 | 0,93 | +0,928 |
| 3.Рентабельность собственных средств |
140-150(Ф№2) 490 |
32,2 | 0,22 | 1,65 | +1,43 |
| 4.Рентабельность долгосрочных финансовых вложений |
080(Ф№2) 140(Ф№1) |
- | - | - | - |
| 5.Рентабельность перманентного капитала |
140-150(Ф№2) 490+590 |
32,2 | 0,22 | 1,65 | +1,43 |
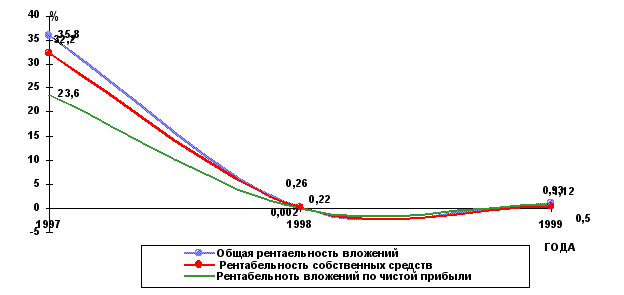
Рис. 4. Показатели рентабельности вложений.
Рентабельность собственных средств также невысока и в течении 1998 года упала с 32,2% до 0,22, то есть в 146 раз и в 1999 году увеличилась лишь на 1,43%. Динамика этого показателя за последние годы позволяет сделать вывод о том, что инвестиции собственных средств в производство дали недостаточно хороший результат. Рентабельность перманентного капитала и его динамика аналогичны рентабельности собственных средств, в виду отсутствия долгосрочных заёмных средств.
В целом можно отметить, что все показатели рентабельности вложений предприятия находятся на низком уровне, что говорит о недостаточно эффективном вложении средств АО «Теренгульский леспромхоз».
Вывод:
Из табл. 11 видно: балансовая прибыль в АО «Теренгульский леспромхоз» в 1999 году существенно увеличилась по сравнению с 1998 годом на 62 374 руб. (код строки 140) или в 6 раз. Её увеличению способствовало: увеличение прибыли от финансово-хозяйственной деятельности, в основном за счёт появления статьи дохода «Проценты к получению» и превышения абсолютного изменения операционных доходов над абсолютным изменеием операционных расходов, что увеличило балансовую прибыль на 60,5%. Снижению балансовой прибыли способствовал убыток от внереализационных операций в сумме 27 409 руб. (код стр. 130), снизивший балансовую прибыль на 37,4%.
Таким образом факторы, уменьшающие балансовую прибыль по сумме были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим в 6 раз (код строки 140).
После уплаты налога на прибыль в распоряжении предприятия осталось 60 647 руб.(стр 140 – стр. 150). Этих средств оказалось не достаточно для покрытия всех расходов. В 1999 году убыток отчетного периода составил 60 400 руб. (код стр. 140).
За 1999 год показатели общей рентабельности продукции и рентабельность продаж по чистой прибыли увеличились, по сравнению с 1998 годом, хотя за аналогичный период прошлого года наблюдался резкий спад всех показателей рентабельности продукции.
Если за 1998 год все показатели рентабельности вложений АО «Теренгульский леспромхоз» упали по сравнению с 1997г., то в 1999 году произошла противоположная ситуация. Общая рентабельность вложений находится на низком уровне, так на 1 рубль имущества предприятия в отчётном году приходилось 1,12 коп. балансовой прибыли (строка 1 табл.14).
В целом все показатели прибыли и рентабельности в отчётном году возросли, что положительно характеризует деятельность АО «Теренгульский леспромхоз» в 1999 году (относительно 1998 года).
Несмотря на увеличение стоимости имущества предприятия в 1999 году, его финансовая устойчивость ухудшилась по ряду показателей. Имея на балансе значительную по величине стоимость оборотных активов, предприятие нуждается в большей величине оборотных средств. Все показатели, характеризующие платежеспособность находятся на уровне ниже нормы, что объясняется, в основном, наличием у предприятия значительной суммы кредиторской задолженности.
Балансовая прибыль в 1999 году увеличилась почти в 6 раз. Несмотря на это, после уплаты налога на прибыль, предприятию не хватило средств на покрытие всех расходов, в результате чего убыток предприятия в отчетном периоде составил 60400 руб., можно сделать вывод о неэффективности использования имущества предприятия. Показатели рентабельности производственных фондов и вложений несколько увеличились, но находятся на очень низком уровне.
В целом на основе проведенного анализа, мною были сделаны выводы, свидетельствующие о проблемах, связанных, прежде всего, с текущим оперативным управлением финансами в АО "Теренгульский леспрохоз". Управлению финансами на предприятии отводится слишком малая роль. Это связано с тем, что предприятие сравнительно недавно акционировалось и стало работать самостоятельно, формы внутрифирменных отчетов еще не отработаны. По существу, управление финансами происходит на уровне бухгалтерской службы и директора леспромхоза. Необходимо срочно организовать службу управления финансами.
Список литературы
Баканов М.И. , Шеремет А.Д. «Теория экономического анализы: учебник.». - М.: Финансы и статистика, 1996г.- 288с.
Балабанов И.Т. "Основы финансового менеджмента. Как управлять капиталом?". - М.: Финансы и Статистика, 1994.
Ковалев В.В. «Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности.» - М.: Финансы и статистика, 1996г. - 432с.
Крейнина М.Н. «Финансовое состояние предприятия. Методы оценки».- М. .: ИКЦ «Дис», 1997г- 224с..
Моляков Д.С. "Финансы предприятий отраслей народного хозяйства". - М.: ФиС , 1996.
Постановление Правительства РФ от 5 августа 1992 года №552. «Об утверждении Положения о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли» (редакция от 12.07.1999)
Скоун Т. "Управленческий учет".- М.: Изд-во ЮНИТИ, 1997.
Стоянов Е.А., Стоянова Е.С. "Экспертная диагностика и аудит финансово-хозяйственного положения предприятия". - М.: Перспектива, 1993.
"Финансовый менеджмент: теория и практика"/ Под ред. Стояновой Е.С.- М.: Перспектива, 1996.
Шеремет А.Д., Сайфулин Р.С. «Методика финансового анализа» - М.: ИНФРА- М, 1996г. - 176с.
Шим Дж., Сигел Дж. Методы управления стоимостью и анализа затрат. – М. : Филинъ, 1996.
Инструкция Госналогслужбы РФ №37 от 10.08.95 г. (ред. от 06.07.99) «О порядке исчисления и уплаты в бюджет налога на прибыль предприятий и организаций».
Приложение 1
Укрупненные балансовые данные предприятия АО «Теренгульский леспромхоз» на 1.01.2000 г. (руб.)
| Актив | 1.01.1999 | 1.01.2000 |
| 1. Внеоборотные активы | 3190599 | 2896908 |
| 2.Оборотные активы, в том числе: | 768236 | 3307021 |
| 2.1. Запасы | 658324 | 2654868 |
| 2.2. НДС по приобретенным материалам | - | 141110 |
| 2.3. Дебиторская задолженность | 87036 | 326555 |
| 2.4. Краткосрочные финансовые вложения | - | - |
| 2.5. Денежные средства | 22876 | 184488 |
| 2.6. Прочие оборотные активы | - | - |
| 3. Убытки | 249912 | 310312 |
|
Баланс |
4208747 |
6514241 |
| Пассив | 1.01.1999 | 1.01.2000 |
| 1. Капитал и резервы | 3667076 | 3667076 |
| 2. Долгосрочные пассивы | - | - |
| 3. Краткосрочные пассивы, в том числе: | 541671 | 2847165 |
| 3.1. Кредиты и займы | - | 929760 |
| 3.2. Кредиторская задолженность | 541671 | 1917405 |
| 3.3. Фонды потребления | - | - |
|
Баланс |
4208747 |
6514241 |
Приложение 2
Анализ ликвидности баланса в 1998 году.
|
АКТИВ |
Расчет |
На начало года |
На конец года |
ПАССИВ |
Расчет |
На начало года |
На конец года |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1.Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
93 355 | 22 876 |
1.Наиболее срочные обязательства(П1) |
стр.620 | 1102874 | 541671 |
|
2.Быстрореализуемые активы(А2) |
стр.240 | 175 766 | 87 036 |
2.Краткосрочные пассивы(П2) |
стр.610+ 670 |
200000 | 0 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
850 033 | 668 193 |
3.Долгосрочные пассивы(П3) |
стр.590+630+640+650 +660 | 0 | 0 |
|
4.Труднореализуемые активы(А4) |
стр.190 | 3 810013 | 1190 599 |
4.Постоянные пас- сивы(П4) |
стр.490 | 3544562 | 3667076 |
|
БАЛАНС |
стр.399 | 4847 436 | 4208 747 |
БАЛАНС |
стр.699 | 4847436 | 4208747 |
Анализ ликвидности баланса в 1999 году.
|
АКТИВ |
Расчет |
На начало года |
На конец года |
ПАССИВ |
Расчет |
На начало Года |
На конец года |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1.Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
22 876 | 184488 |
1.Наиболее срочные обязательства(П1) |
стр.620 | 541671 | 1917405 |
|
2.Быстрореализуемые активы(А2) |
стр.240 | 87 036 | 326555 |
2.Краткосрочные пассивы(П2) |
стр.610+670 | 0 | 929760 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
668 193 | 2795978 |
3.Долгосрочные пассивы(П3) |
стр.590+630+640+650 +660 | 0 | 0 |
|
4.Труднореализуемые активы(А4) |
стр.190 | 1 190599 | 2896908 |
4.Постоянные пас- сивы(П4) |
стр.490 | 3667076 | 3667076 |
|
БАЛАНС |
стр.399 | 4208 747 | 651441 |
БАЛАНС |
стр.699 | 4208747 | 6514241 |
Приложение 3
Коэффициенты, характеризующие платежеспособность.
-
Наименование показателя
Способ расчёта
Норма
Пояснения
На конец года
На конец года
Отклонения
Общий показатель ликвидности 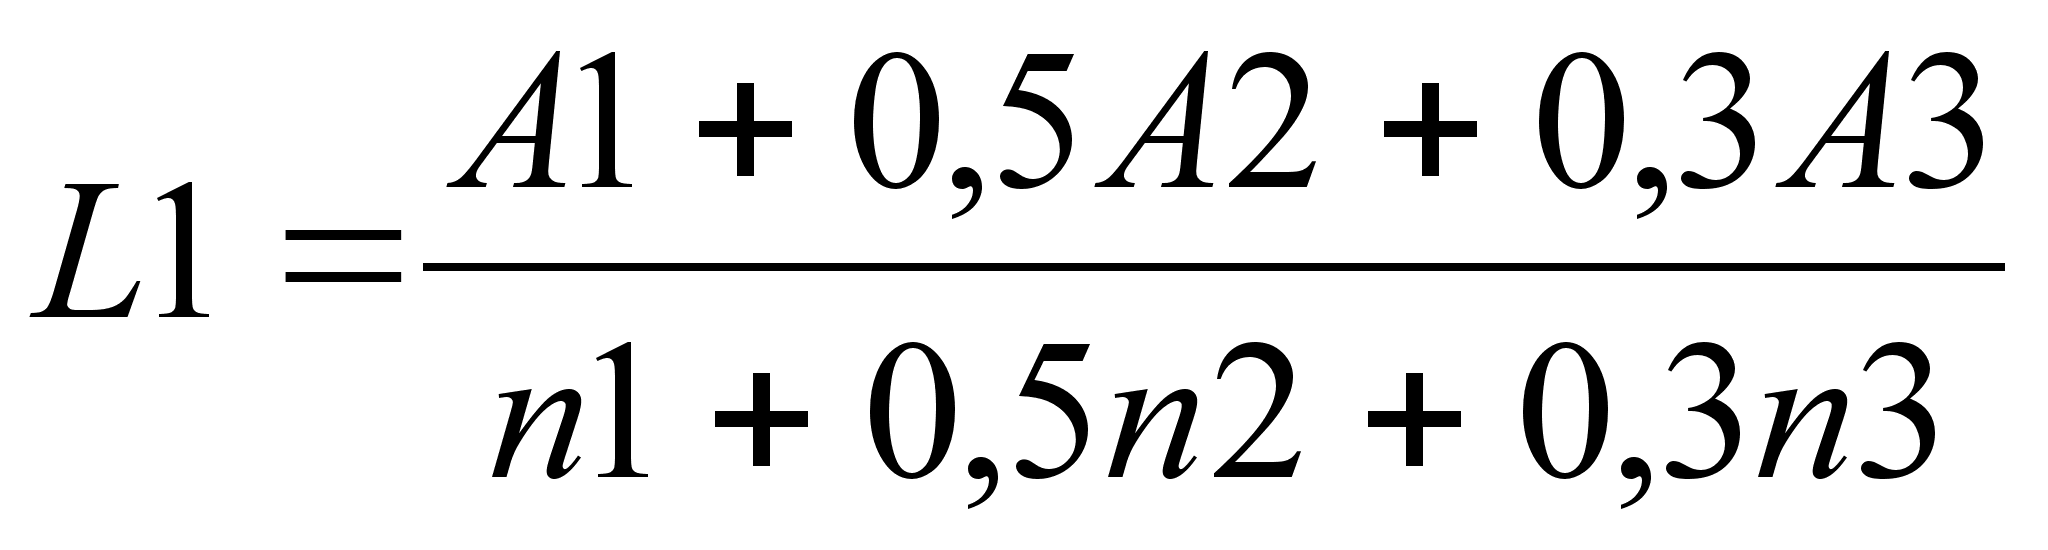
l Осуществляется оценка изменения финансовой ситуации в организации 0,49 0,498 +0,008 Коэффициент абсолютной ликвидности 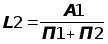
0,20,7
Показывает какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. 0,04 0,06 +0,02 Промежуточный коэффициент покрытия 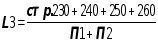
0,7 Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. 0,.2 0,18 -0,02 Общий текущий коэффициент покрытия 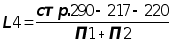
2 Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. 1,4 1,1 -0,28 Коэффициент текущей ликвидности
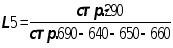
2 Характеризует общую обеспеченность предприятия оборотными средствами. 1,4 1,16 -0,24 Коэффициент обеспеченности собственными оборотными средствами
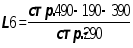
0,1 Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. 0,29 0,14 -0,15 Коэффициент восстановления платежеспособности.
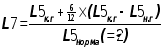
l Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L4 или L5 принимает значение меньше критического. 0,85 0,585 -
Приложение 4








Структура кредиторской задолженности на конец
1998 года 1999 года
50,42%
16,01%
0,00%
22,04%
11,53%
0,00%

С поставшиками и подрядчиками

По социальному страхованию и обеспечению

Авансы полученные

По оплате труда

Задолженность перед бюджетом

Прочие кредиторы