Повышение эффективности управления основным капиталом предприятия ОАО "КБ Сухой"
Таким образом, из таблицы 2.12 видно, что за 2007 год сумма баланса увеличилась на 30240 тыс.руб. или на 18,4%. Это произошло главным образом за счет роста оборотных активов на 24313 тыс.руб. или на 30,8% в активе баланса и краткосрочных обязательств 22349 тыс.руб. или на 47,2% в пассиве баланса. Наибольший удельный вес в активе баланса на конец 2007 года занимают оборотные активы – 50,1%, увеличившись по сравнению с начало года на 5,1%. В пассиве баланса наибольший удельный вес на конец 2007 года занимает капитал и резервы 63,3%, но следует отметить что по сравнению с началом 2007 года он снизился на 7,1%. Это связано с ростом удельного веса краткосрочных обязательств на конец 2007 года на 7%. Наименьший удельный вес в структуре пассива принадлежит уставному капиталу – 0,1%. Рост долгосрочных и краткосрочных обязательств является негативной тенденцией.
2.3 Анализ эффективности использования основного капитала
Проведем анализ наличия, структуры и движения основных средств на исследуемом ОАО «КБ «Сухой». Результаты расчета приведены в табл. 2.13 (стоимость основных фондов взята без учета переоценки). Данные используемые в таблице 2.13 взяты из приложения к бухгалтерскому балансу (форма №5).
Таблица 2.13
Наличие, движение и структура основных средств в 2007 году в ОАО «КБ «Сухой», тыс.руб.
| Группа основных средств | Наличие на начало периода |
Поступило за отчетный период |
Выбыло за отчетный период | Наличие на конец периода | ||||
|
тыс. руб. |
доля, % |
тыс. руб. |
доля, % |
тыс. руб. |
доля, % |
тыс. руб. |
доля, % | |
| Здания и сооружения | 4313 | 29,9 | 288 | 8,4 | 314 | 42,0 | 9287 | 42,0 |
| Передаточные устройства, измерительные приборы и регулирующие устройства | 359 | 2,5 | 406 | 11,9 | 0,0 | 765 | 3,5 | |
| Машины и оборудование | 7973 | 55,2 | 2212 | 64,7 | 372 | 49,7 | 9813 | 44,4 |
| Транспортные средства | 1355 | 9,4 | 347 | 10,1 | 53 | 7,1 | 1649 | 7,5 |
| Вычислительная техника и оргтехника | 208 | 1,4 | 58 | 1,7 | 0,0 | 266 | 1,2 | |
| Другие основные средства | 225 | 1,6 | 109 | 3,2 | 9 | 1,2 | 325 | 1,5 |
| Всего ОПФ | 14433 | 100,0 | 3420 | 100,0 | 748 | 100,0 | 22105 | 100,0 |
| в т.ч. актив части | 9895 | 68,6 | 3023 | 88,4 | 425 | 56,8 | 12493 | 56,5 |
Как видно из табл. 2.13 за 2007 период произошли существенные изменения в наличии и структуре основных средств. Сумма их возросла на 7672 тыс.руб. или на 53,2%. Удельный вес активной части средств сократился на 12,1%, хотя сумма их возросла на 2598 тыс.руб., что следует оценить отрицательно. Уменьшение удельного веса активной части ОПФ произошло главным образом за счет увеличения удельного веса зданий и сооружений на 10,1%. Сумма зданий и сооружений выросла на 4974 тыс.руб. Таким образом, видно что именно эта часть основных средств вызвала такие существенные изменения в наличии и структуре исследуемых показателей.
Проведем анализ движения и технического состояния основных средств, воспользовавшись данными формы №5. Для этого рассчитаем следующие показатели:
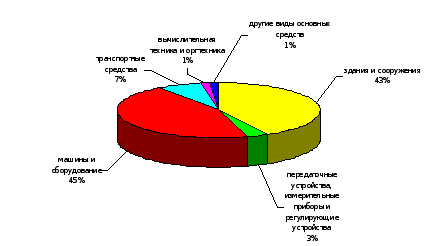
Рисунок 2.2 – Структура основных фондов ОАО «КБ «Сухой» на конец 2007 года
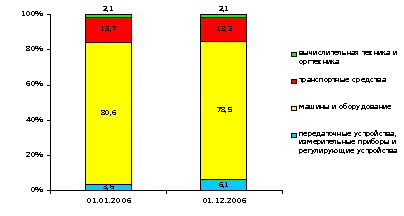
Рисунок 2.3 – Активная часть основных фондов
- Коэффициент обновления основных фондов (Кобн) показатель интенсивности замены старой техники новой, процесса расширения производства, ввода в действие новых объектов и т. д. Он исчисляется путем деления стоимости вновь введенных в эксплуатацию основных производственных фондов за отчетный период на первоначальную стоимость всех основных производственных фондов предприятии по состоянию на конец отчетного периода.
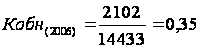 ;
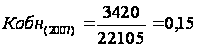 ;
- Срок обновления основных средств показывает период за который происходит обновление основных средств. Тобн = Стоимость ОС на начало отчетного периода: стоимость поступивших ОС за отчетный период
срок обновления основных средств (Тобн):
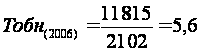 ;
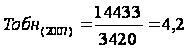 ;
- Коэффициент выбытия - отношение числа выбывшего оборудования к общему количеству одновременно приобретенного оборудования (Кв).
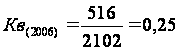
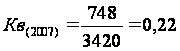 ;
- Коэффициент прироста основных средств (Кпр) отражает относительное увеличение стоимости основных средств за счет их обновления, рассчитывается как отношение стоимости прироста основных фондов к их стоимости на начало периода:
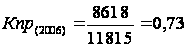
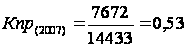 ;
- Коэффициент износа основных средств (Ки) – это отношение остаточной стоимости основных средств к их балансовой стоимости.
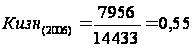 ;
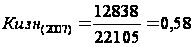 ;
Приведем указанные выше расчеты в таблице 2.14.
Таблица 2.14
Данные о движении и техническом состоянии основных средств
| Показатель | Уровень показателя | ||
| 2006 год | 2007 год |
Измен. +/- |
|
| Коэффициент обновления | 0,35 | 0,15 | -0,2 |
| Срок обновления, лет | 5,6 | 4,2 | -1,4 |
| Коэффициент выбытия | 0,25 | 0,22 | -0,03 |
| Коэффициент прироста | 0,73 | 0,53 | -0,2 |
| Коэффициент износа | 0,55 | 0,58 | +0,03 |
Графически данные изменения отражены на рис. 2.4.
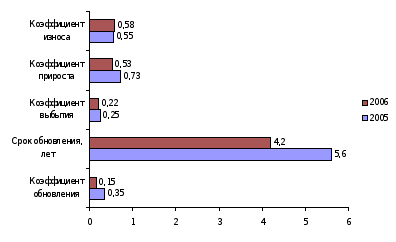
Рисунок 2.4 – Диаграмма движения и технического состояния основных средств ОАО «КБ «Сухой»
Сведения табл. 2.14 и рис. 2.4 показывают, что за 2007 год техническое состояние основных средств на предприятии несколько ухудшилось за счет менее интенсивного их обновления, коэффициент годности основного оборудования составил 0,434 в 2006 году, что свидетельствует о необходимости более ускоренного обновления или замены оборудования.
Следует отметить, что срок обновления ОПФ в 2007 году составил 4 года, увеличившись по сравнению с 2006 на 2 года, что является отрицательным.
Техническое состояние основных средств характеризует их "возрастная" структура, которая в первую очередь дает возможность выявить устаревшее оборудование, которое требует замены. Для анализа действующее оборудование группируется по видам, а внутри их - по продолжительности использования.
Таблица 2.15
Анализ состава и структуры основных средств основного вида деятельности ОАО «КБ «Сухой» по срокам службы
| Показатели | Общее количество, шт. | Продолжительность эксплуатации | |||||
| до 10 года | от 10 до 20-и лет | свыше 20-и лет | |||||
| штук | % | штук | % | штук | % | ||
| Рабочие машины и оборудование | 45 | 26 | 26,8 | 11 | 34,4 | 8 | 100,0 |
| Вычислительная техника и оргтехника | 18 | 18 | 18,6 | - | - | - | - |
| Измерительные приборы и регулирующие устройства | 16 | 12 | 12,4 | 4 | 12,5 | - | - |
| Транспортные средства | 14 | 4 | 4,1 | 8 | 25,0 | - | - |
| Инструмент, производственный и хозяйственный инвентарь | 46 | 37 | 38,1 | 9 | 28,1 | - | - |
| ИТОГО | 139 | 97 | 100,0 | 32 | 100,0 | 8 | 100,0 |
Результаты анализа возрастного состава машин и оборудования свидетельствуют о том, что наиболее устаревшее оборудование – рабочие машины и оборудование. По результатам таблицы можно сделать вывод, что 69,8 % оборудования предприятия имеет средний возраст до 10-и лет, а 23% от 10 до 20-и лет. Свыше 20-ти лет приходится на рабочие машины и оборудование – 5,8%. Таким образом, можно сделать вывод, что ОПФ предприятия достаточно «молодые» и постоянно обновляются.
Для более полного анализа эффективности использования основных производственных фондов предприятия составим табл. 2.16.
Таблица 2.16
Анализ эффективности использования основных фондов в 2007 году
| Показатели | На начало года |
На конец года |
Откло-нение |
| Объем выпуска продукции (ВП), тыс. руб. | 278595 | 312821 | 34226 |
| Прибыль от реализации продукции, тыс. руб. | 32184 | 4555 | -27629 |
|
Среднегодовая стоимость, млн. руб.: основных производственных фондов (ОПФ) |
14433 | 22105 | +7672 |
| Активной части (ОСПа) | 9895 | 12493 | +2598 |
| Машин и оборудования (ОСПм) | 7973 | 9813 | +1840 |
| единицы оборудования (Ц) | 105,4 | 159,0 | +53,6 |
| Удельный вес активной части фондов (Уда) | 0,686 | 0,565 | -0,121 |
| Удельный вес машин и оборудования (Удм) | |||
| в активной части основных средств | 0,806 | 0,785 | -0,021 |
| в общей сумме основных средств | 0,552 | 0,444 | -0,108 |
| Рентабельность ОСП (RОСП), % | 19,9 | 19,8 | -0,1 |
| Рентабельность продукции (RВП), % | 6,6 | -1,1 | -7,7 |
| Фондоотдача ОСП (ФО), руб. | 2,99 | 2,58 | -0,41 |
| Фондоотдача активной части (ФОа), руб. | 4,35 | 4,56 | +0,21 |
| Фондоотдача машин и оборудования (ФОм), руб. | 5,4 | 5,8 | +0,4 |
| Среднегодовое количество технологического оборудование (К) | 137 | 139 | +2 |
| Отработано за год оборудованием (Т), тыс. ч. | 256 | 228 | -28 |
|
В том числе единицей оборудования: часов (Тед) |
1875 | 1643 | -232 |
| смен (См) | 250 | 225 | -25 |
| дней (Д) | 250 | 245 | -5 |
| Коэффициент сменности работы оборудования (Ксм) | 1 | 0,92 | -0,08 |
| Средняя продолжительность смены (П), ч | 7,5 | 7,3 | -0,2 |
| Выработка продукции за 1 машино-час (ЧВ), тыс.руб. | 0,17 | 0,25 | +0,08 |
Данные табл. 2.16 показывают, что уровень рентабельность основных средств снизился на 0,1 процентных пункта.
Таким образом, видно, что изменение рентабельности ОСП произошло главным образом за счет роста фондоотдачи ОПФ и роста рентабельности продаж.
Фондоотдача ОПФ сократилась в 2007 году на 0,41 руб. Фондоотдача активной части ОПФ возросла в 2006 году на 0,21 руб. и составила 4,56 руб.
Среднегодовое количество технологического оборудования увеличилось за 2007 года на 2 единицы. При этом количество отработанных машино-часов сократилось на 28 тыс.машино-часов, что в первую очередь вызвано сокращением количества рабочих дней на 5. Выработка же продукции за 1 машино-час увеличилась на 0,08 тыс.руб., что является положительным показателем.
Изменение рентабельности ОСП произошло за счет:
а) фондоотдачи основных производственных фондов:
∆RОСП = (2,58 – 2,98) х 6,7 = -2,68%;
б) рентабельности производства работ, оказания услуг:
∆RОСП = 2,58 х (7,7-6,7) = +2,58%
По данным таблицы 2.16 рассчитаем способом абсолютных разниц изменение фондоотдачи основных средств за счет:
- удельного веса активной части основных средств:
∆ФОуда = (-0,121) х 0,806 х 5,4 = -0,53 руб.;
- удельного веса действующего оборудования в активной части основных средств:
∆ФОудм = +0,565 х (-0,021) х 5,4 = -0,06 руб.;
- фондоотдачи действующего оборудования
∆ФОудм = +0,565 х 0,785 х 0,4 = +0,18 руб.
Итого: -0,41 руб.
Установим влияние данных факторов на объем произведенной продукции (оказанных работ/услуг).
Изменение валовой продукции за счет:
- увеличения среднегодовой стоимости основных средств:
∆ВПОСП = (+7672) х 2,99 = +22939 тыс.руб.;
- изменения удельного веса активной части основных средств в общей их сумме:
∆ВПуда = 22105 х (-0,53) = -11778 тыс.руб.
- изменения удельного веса действующего оборудования в активной части ОПФ:
∆ВПудм = 22105 х (-0,06) = -1326 тыс.руб.
- изменения фондоотдачи действующего оборудования:
∆ВПФОм = 22105 х 0,18 = +3979 тыс.руб.
Итого: +13938 тыс.руб.
Фондоотдачи активной части фондов (технологического оборудования) непосредственно зависит от его структуре, времени работы и среднечасовой выработки.
Для анализа фондоотдачи активной части оборудования используем следующую факторную модель:
ФОа
=

Расчет влияния факторов на прирост фондоотдачи оборудования проведем способом цепной подстановки:
ФОапл
=
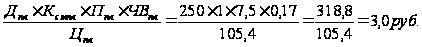
Определим первый условный показатель фондоотдачи:
ФОаус
=
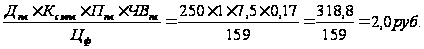
В результате изменения структуры оборудования уровень фондоотдачи уменьшился на 1,0 руб. (2,0 – 3,0).
Далее установим, какой была бы фондоотдача при фактической структуре оборудования и фактическом количестве отработанных дней, при базисной величине остальных факторов:
ФОаусл2=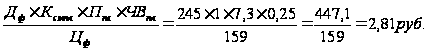
Увеличение фондоотдачи на 0,81 руб. (2,81 – 2,0) является результатом сокращения целодневных простоев оборудования.
Рассчитаем третий условный показатель:
ФОаусл3
=
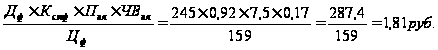
За счет уменьшения коэффициента сменности работы оборудования его фондоотдача снизилась на 1,0 руб. (1,81 – 2,81).
Рассчитаем четвертый условный показатель:
ФОаусл4
=
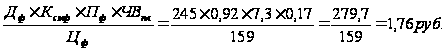
В связи с тем что фактическая продолжительность смены ниже базовой на 0,2 ч, годовая выработка единицы оборудования уменьшилась на 1032,4 млн. руб., а фондоотдача – на 0,05 руб.(1,76 – 1,81).
При фактической выработке оборудования на конец года фондоотдача составит:
ФОаф
=
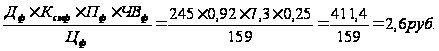
что на 0,84 руб. больше, чем на начало года.
Рассмотрим как эти факторы повлияли на уровень фондоотдачи ОПФ:
изменение фондоотдачи ОПФ за счет:
структуры оборудования -1,0 х 0,444 = -0,444;
целодневных простоев +0,81 х 0,444 = +0,360;
коэффициента сменности -1,0 х 0,444 = -0,444;
внутрисменных простоев -0,05 х 0,444 = -0,022;
среднечасовой выработки +0,84 х 0,444 = +0,373
Итого: -0,4 -0,177
Рассчитаем влияние факторов третьего порядка на уровень фондоотдачи активной части фондов:
∆ ФОан = (0,37 – 0,17) х 27525 / 12493 = +0,44 руб.
Аналогичным способом определим изменение объема производства продукции и фондоотдачи за счет внедрения мероприятия НТП по совершенствованию технологии и организации производства:
∆ ФОантп = (0,32 – 0,17) х 24829 ∕ 12493 = +0,29руб.
Изменение фондоотдачи за счет социальных факторов определим сальдовым методом:
∆ ФОасоц = +0,84 – 0,44 – 0,29= +0,11 руб.
Влияние данных факторов на уровень фондоотдачи ОПФ рассчитывается путем умножения прироста фондоотдачи оборудования за счет i-го фактора на фактический удельный вес активной части фондов. Чтобы узнать, как изменится объем производства продукции, необходимо изменение фондоотдачи ОПФ за счет каждого фактора умножить на фактические среднегодовые остатки ОПФ, а изменение среднегодовой стоимости ОПФ – на плановый уровень фондоотдачи ОПФ. Результаты расчета приведены в табл. 2.17.
Таблица 2.17
Результаты факторного анализа фондоотдачи.
| Фактор | Изменение фондоотдачи, руб. | Изменение производства продукции, млн. руб. | |
| активной части ОПФ | ОПФ | ||
|
Первого уровня 1. Среднегодовая стоимость основных производственных фондов 2. Доля активной части фондов 3. Доля оборудования в активной части 4. Отдача оборудования |
+ 7672 х 5,4 = +41429 - 0,53 х 22105 = -11716 - 0,06 х 22105 = -1326 +0,18 х 22105 = +3979 |
||
| Итого | - 0,41 х 22105 = -9063 | ||
|
Второго уровня 2.1. Структура оборудования 2.2. Целодневные простои 2.3. Коэффициент сменности 2.4. Внутрисменные простои 2.5. Среднечасовая выработка |
-1,0 х 0,444 = -0,444 х 22105 = -9815 +0,81 х 0,444 = +0,360 х 22105 = +7958 -1,0 х 0,444 = -0,444 х 22105 = -9815 -0,05 х 0,444 = -0,022 х 22105 = -486 +0,84 х 0,444 = +0,373 х 22105 = +8245 |
||
| Итого | - 0,4 -0,177 х 22105 = -3913 | ||
|
Третьего уровня 3.5.1. Замена оборудования 3.5.2.Внедрение мероприятий НТП 3.5.3. Социальные факторы |
+0,44 х 0,444 = +0,1954 х 22105 = +4319 +0,29 х 0,444 = +0,1288 х 22105 = +2847 +0,11 х 0,444 = +0,0488 х 22105 = +1079 |
||
| Итого | + 0,84 + 0,373 +10145 | ||
Из таблицы видно, что отрицательное влияние на уровень фондоотдачи и объема производства продукции оказали снижение доли активной части фондов, увеличение доли дорогого оборудования, снижение уровня коэффициента сменности, изменение в структуре оборудования и внутрисменные простои техники. В ходе последующего анализа изучим причины этих простоев и найдем резервы их сокращения. За счет уменьшения внутрисменных простоев оборудования, увеличения коэффициента сменности и улучшения в структуре оборудования выпуск продукции (оказание работ/услуг) на анализируемом предприятии может увеличиться на 20116 тыс. руб. (9815+9815+486).
Влияние факторов изменения фондоотдачи на уровень рентабельности фондов определим умножением абсолютного прироста фондоотдачи за счет i-го фактора на плановый уровень рентабельности продукции (табл. 2.18)
Таблица 2.18
Результаты факторного анализа фондорентабельности
| Факторы | Изменение фондоотдачи, руб. | Расчет влияния | Изменение фондорентабельности, % |
|
Первого уровня 1. Доля активной части фондов 2. Доля оборудования в активной части 3. Отдача активной части фондов |
-0,53 -0,06 +0,18 |
-0,53 х 6,7 -0,06 х 6,7 +0,18 х 6,7 |
-3,55 -0,40 +1,21 |
| Итого | -0,41 | -0,41 х 6,7 | -2,74 |
|
Второго уровня 2.1. Структура оборудования 2.2. Целодневные простои 2.3. Коэффициент сменности 2.4. Внутрисменные простои 2.5. Среднечасовая выработка |
-0,444 +0,360 -0,444 -0,022 +0,373 |
-0,444 х 6,7 +0,360 х 6,7 -0,444 х 6,7 -0,022 х 6,7 +0,373 х 6,7 |
-2,97 +2,41 -2,97 -0,15 +2,49 |
| Итого | -0,177 | -0,177 х 6,7 | -1,19 |
|
Третьего уровня 3.5.1. Замена оборудования 3.5.2. Внедрение мероприятий НТП 3.5.3. Социальные факторы |
+0,1954 +0,1288 +0,0488 |
+0,1954 х 6,7 +0,1288 х 6,7 +0,0488 х 6,7 |
+1,31 +0,86 +0,33 |
| Итого | +0,373 | + 0,373 х 6,7 | +2,50 |
На основании этого расчета можно установить неиспользованные резервы повышения уровня рентабельности основных производственных фондов. За счет сокращения внутрисменных простоев оборудования и повышения коэффициента сменности до оптимального уровня предприятие имело возможность повысить рентабельность основных фондов на 6,09% (2,97 + 2,97 + 0,15).
2.4 Анализ системы управления основным капиталом
Одним из важнейших направлений повышения эффективности использования основных средств является правильный выбор амортизационной политики.
В ОАО «КБ «Сухой» применяются три метода начисления амортизации: линейный, суммы лет и уменьшающегося остатка.
Рассмотрим расчёт амортизационных отчислений по всем данным методам и представим графически показатели амортизации по годам.
Для примера рассмотрим начисление амортизации на металлорежущий станок стоимостью 19,6 млн. руб. и полезным сроком использования 8 лет.
При линейном методе начисленная амортизация равномерно начисляется в течение каждого года службы станка. Таким образом, годовая норма амортизационных отчислений будет равна 12,5% (100 / 8), а годовая сумма амортизационных отчислений составит 2,45 млн. руб. (19,6 млн. руб. х 12,5%).
Расчёт коэффициентов износа и годности оборудования представлен в табл. 2.19.
Таблица 2.19
Расчёт коэффициентов износа и годности оборудования линейным методом
| Годы | Годовая сумма амортизационных отчислений, млн. руб. | Остаточная стоимость на начало года, млн. руб. | Коэффициент износа | Коэффициент годности |
| 1 | 2,45 | 19,6 | 0 | 1,0 |
| 2 | 2,45 | 17,15 | 0,125 | 0,875 |
| 3 | 2,45 | 14,7 | 0,25 | 0,75 |
| 1 | 2 | 3 | 4 | 5 |
| 4 | 2,45 | 12,25 | 0,375 | 0,625 |
| 5 | 2,45 | 9,8 | 0,5 | 0,5 |
| 6 | 2,45 | 7,35 | 0,625 | 0,375 |
| 7 | 2,45 | 4,9 | 0,75 | 0,25 |
Графически показатели амортизации при данном методе представлены на рис. 2.5.
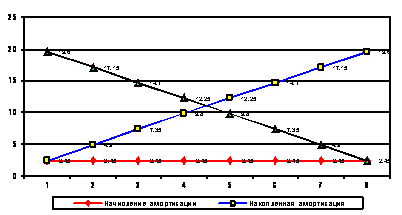
Рисунок 2.5 – Показатели амортизации при линейном методе
При использовании метода суммы лет сначала рассчитывается сумма чисел лет полезного использования основных средств. В данном случае сумма чисел лет равна 36 (1 + 2 + 3 + … + 8). При данном способе годовая норма амортизации соответствующего года равна отношению числа лет, оставшихся до конца амортизационного периода, к сумме чисел лет. Представим расчёт с помощью табл. 2.20.
Таблица 2.20
Расчёт коэффициентов износа и годности оборудования методом суммы лет
| Годы | Расчёт нормы амортизационных отчислений | Годовая сумма АО, млн. руб. | Остат. стоимость на начало года, млн. руб. | Коэффициент износа | Коэффициент годности |
| 1 | 8 / 36 = 22,2 % | 4,351 | 19,600 | 0 | 1,0 |
| 2 | 7 / 36 = 19,4 % | 3,802 | 15,249 | 0,222 | 0,778 |
| 3 | 6 / 36 = 16,7 % | 3,273 | 11,447 | 0,416 | 0,584 |
| 4 | 5 / 36 = 13,9 % | 2,724 | 8,174 | 0,583 | 0,417 |
| 5 | 4 / 36 = 11,1 % | 2,176 | 5,45 | 0,722 | 0,278 |
| 6 | 3 / 36 = 8,3 % | 1,627 | 3,274 | 0,833 | 0,167 |
| 7 | 2 / 36 = 5,6 % | 1,098 | 1,647 | 0,916 | 0,084 |
| 8 | 1 / 36 = 2,8 % | 0,549 | 0,549 | 0,972 | 0,028 |
Графически показатели амортизации при данном методе представлены на рис. 2.6.
При методе уменьшающегося остатка годовая сумма начисленной амортизации рассчитывается исходя из определяемого на начало года недоамортизированной стоимости станка и нормы амортизации, исчисленной исходя из срока полезного использования объекта и коэффициента ускорения. Коэффициент ускорения примем равным 1,7. При данном коэффициенте ускорения годовая норма амортизационных отчислений составит 21,25% (100% / 8 х 1,7)
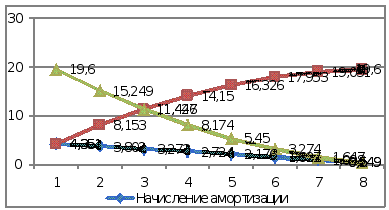
Рисунок 2.6 – Показатели амортизации при методе суммы лет
Представим расчёт амортизационных отчислений в табл. 2.21.
Таблица 2.21
Расчёт амортизационных отчислений при методе уменьшающегося остатка
| Годы | Остаточная стоимость на начало года, млн. руб. | Расчёт годовой суммы амортизационных отчислений | Годовая сумма амортизационных отчислений, млн. руб. | Коэффициент износа | Коэффициент годности |
| 1 | 19,6 | 19,6 х 21,25 / 100 | 4,165 | 0,212 | 1,0 |
| 2 | 15,435 | 15,435 х 21,25 / 100 | 3,280 | 0,379 | 0,812 |
| 3 | 12,155 | 12,155 х 21,25 / 100 | 2,583 | 0,511 | 0,761 |
| 4 | 9,572 | 9,572 х 21,25 / 100 | 2,034 | 0,615 | 0,697 |
| 5 | 7,538 | 7,538 х 21,25 / 100 | 1,602 | 0,697 | 0,615 |
| 6 | 5,936 | 5,936 х 21,25 / 100 | 1,261 | 0,761 | 0,511 |
| 7 | 4,675 | 4,675 х 21,25 / 100 | 0,993 | 0,812 | 0,379 |
| 8 | 3,681 | - | 3,681 | 1,0 | 0,212 |
Графически показатели амортизации при данном методе представлены на рис. 2.7.
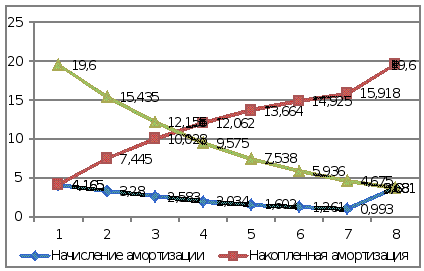
Рисунок 2.7 – Показатели амортизации при методе уменьшающегося остатка
Таким образом, на предприятии используются различные методы амортизации, каждый из которых имеет сильные и слабые стороны.
В целом, амортизационная политика ОАО «КБ «Сухой» характеризуется высоким затратами на техническое перевооружение, однако так как износ активной части основных фондов равен 99,9%, то предприятию необходимо найти резервы увеличения средств на модернизацию оборудования.
3. Разработка мероприятий по повышению эффективности системы управления основным капиталом ОАО «КБ «Сухой»
3.1 Основные направления совершенствования
В заключении проведенного анализа состояния и эффективности использования основных производственных фондов ОАО «КБ «Сухой» подсчитаем на основании плана на 2009 г прогнозные резервы увеличения выпуска продукции (выполнения работ/услуг) и фондоотдачи, такие как: резервы увеличения выпуска продукции (выполнения работ/услуг) за счет ввода в действие нового оборудования, за счет сокращения целодневных и внутрисменных простоев, повышения коэффициента сменности более интенсивного использования оборудования.
Резерв увеличения выпуска продукции (выполнения работ/услуг) за счет ввода в действие нового оборудования определяют умножением его дополнительного количества на текущий уровень среднегодовой выработки или на фактическую величину всех факторов, которые формируют ее величину:
Р↑ВПк = Р↑К*ГВ1 = Р↑К*Д1*Ксм1*П1*ЧВ1
где, Р↑К - дополнительное количество оборудования, которое планируется ввести в действие; ГВ1 - текущий уровень среднегодовой выработки; Д1 - отработанное за год единицей оборудования среднее количество дней; Ксм1 - фактический коэффициент сменности работы оборудования; П1 - фактическая средняя продолжительность смены; ЧВ1 - фактическая выработка продукции за 1 машино-час.
На 2009 г. предприятием в целях увеличения выполнения работ/услуг запланировано ввести в действие 7 единиц нового оборудования, в том числе установить 4 единицы нового оборудования, находящегося на складе, и, 3 единицы приобрести за плату.
Рассчитаем резерв увеличения выпуска продукции за счет ввода в действие нового оборудования в количестве 7 единиц:
Р↑ВПк = 7*250*0,92*7,3*0,25 = 2938,3 тыс. руб.
Сокращение целодневных простоев оборудования приводит к увеличению среднего количества дней отработанных каждой его единицей за год. Этот прирост необходимо умножить на возможное (прогнозируемое) количество единиц оборудования и фактическую среднедневную выработку единицы в текущем периоде:
Р↑ВПд = Кв*Р↑Д*ДВ1 = Кв*Р↑Д*Ксм1*П1*ЧВ1
где, Кв - возможное (прогнозируемое) количество единиц оборудования; Р↑Д - прирост среднего количества отработанных дней единицей оборудования за год в результате сокращения целодневных простоев; ДВ1 - фактическая среднедневная выработка единицы оборудования в текущем периоде.
На 2009 год запланировано, что на предприятии будет задействовано в производственном процессе 146 единиц оборудования (139+7, где 139 - количество установленного и действующего оборудования в 2006 г., 7 — дополнительное количество оборудования, которое планируется ввести в действие в предстоящем году).
В 2007 г. целодневные простои единицы оборудования в среднем за год составили 4 дня. На 2009 г. данный показатель, предусмотренный планом, составляет три дня, то есть предприятие планирует сократить целодневные простои оборудования на 1 день и, тем самым, увеличить выпуск продукции.
Таким образом, резерв увеличения выпуска продукции за счёт сокращении целодневных простоев равен:
Р↑ВПд – 146*1*0,92*7,3*0,25 = 245,1 тыс. руб.
Резерв увеличения выпуска продукции (выполнения работ/услуг) за счет сокращения внутрисменных простоев определим умножением планируемого прироста средней продолжительности смены на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком - СМ (произведение возможного количества оборудования, возможного количества отработанных дней единицей оборудования и возможного уровня коэффициента сменности):
Р↑ВПп = Смв*Р↑П*ЧВ1 = Кв*Дв*Ксм.в*Р↑П*ЧВ1
где, Смв - возможное количество отработанных смен всем парком оборудования; Р↑П - прирост средней продолжительности смены; Ксм.в - возможный коэффициент сменности работы оборудования.
В 2009 году предприятием предусмотрено усиление контроля за рациональным использованием оборудования и сокращение его внутрисменных простоев. В результате возможного прироста средней продолжительности смены на 0,2 (7,3-7,5 - где, 7,5 - планируемая средняя продолжительность смены на 2007 г., 7,3 - фактическая средняя продолжительность смены в 2006 г.), предприятие планирует получить дополнительный выпуск продукции (выполнить работы/услуги) в сумме:
РТВПп = 146*250*7,5*0,2*0,25 = 13687,5 тыс. руб.
Управление основными фондами является важнейшей задачей современного капиталоёмкого предприятия. Значительная часть его расходов связана с поддержанием фондов (техники, оборудования, зданий, сооружений) в эксплуатационном состоянии, причем эта деятельность осуществляется в рамках жестких требований: с одной стороны - к срокам, своевременности и качеству технического обслуживания и ремонта (ТОиР), с другой стороны - к объему материальных, финансовых и кадровых ресурсов. Функцию управления в этой сфере выполняют соответствующие специалисты, технический менеджмент компании, область ответственности которых - эффективность процессов техобслуживания и ремонта. Достижение этой эффективности является ключевой целью внедрения решения "TRIM - технический менеджмент".
Программный комплекс TRIM в целом и разработанное на его основе решение "TRIM - технический менеджмент" по функциональности соответствуют известной управленческой методологии EAM (EAM - Enterprise Asset Management, управление основными фондами), и используется для автоматизации процессов управления при планировании, проведении и обеспечении ТОиР основного и вспомогательного оборудования, зданий, сооружений и передаточных устройств на предприятии. Потребителями этого решения являются:
предприятия энергетики;
нефтегазодобывающие компании;
предприятия химии и нефтехимии;
горнодобывающая промышленность;
предприятия металлургии;
крупные транспортные предприятия;
оборонный комплекс;
сектор эксплуатации инженерных коммуникаций и