Организация энергетического хозяйства на предприятии (на примере ОАО "ТАИФ–НК")
| Показатели | Ремонтный персонал | Дежурный персонал |
| Календарный фонд времени, Тк, дн | 365 | 365 |
| Выходные дни и дополнительные выходные | 105 | 104 |
| Праздничные дни | 11 | 11 |
| Номинальный фонд времени, Тн. дни | 250 | 250 |
|
Неявки, предусмотренные ТЗ, дни в т.ч очередной доп.отпуск отпуск за выслугу лет дни болезней гособязанности учебный отпуск другие неявки |
36 24 5 3 1 1 1 |
30 18 5 4 1 1 1 |
| Эффективный фонд рабочего времени, Тэф. дни | 214 | 222 |
| Фонд времени | 1712 | 1776 |
Коэффициент списочности ремонтного персонала:
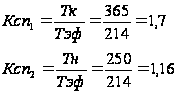 (11)
Коэффициент списочности дежурного персонала:
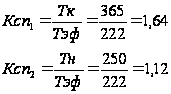
Списочный состав ремонтного персонала определяет с учетом неявок, предусмотренных трудовым законодательством:
Nсп.рем=Nрем*Ксп=5*1,16=6 чел (12)
Дежурный персонал за сутки рассчитывается по формуле:
Nшт=Нобс*(1+n) (13)
где Нобс – норма обслуживания на смену
n – количество смен в сутки (3 смены)
Nшт=1*(1+3)=4 чел
Списочный состав дежурного персонала:
Nсп=Nшт*Ксп2=4*1,12=5 чел (14)
Для планирования фонда заработной платы необходимы данные: расчет численности ремонтного и дежурного персонала, тарифные ставки, размер премии, размер доплаты по ТЗ.
Пояснение к таблице:
гр.6 из баланса рабочего времени
гр.7 = гр.3 * гр.6, руб;
гр.8 = гр.5 * гр.7, руб;
гр.9 – принятый % премии;
гр.10 = (гр.8*гр.9)/100, руб;
гр.11 = (гр.8+гр.10)*6%/100, руб;
гр.12 = (гр.8+гр.12+гр.11), руб;
гр.13 = гр.12*1,15;
гр.14 = гр.13*10%/100, руб;
гр.15 = гр.13*2%/100, руб;
гр.16 = гр.14+гр.15, руб;
гр.17 = гр.13+гр.16, руб.
Итак, отдельные задачи управления в конкретных условиях предприятия могут распределяться между многочисленными функциональными подразделениями по-разному; ремонтное обслуживание является вспомогательным, но очень важным элементом производственно-хозяйственной деятельности в энергетике, поскольку от его качества и своевременности зависят надежность работы энергооборудования, бесперебойность снабжения потребителей энергией в нужном количестве, должного качества, c максимальной экономичностью (см. целевую функцию энергетики), исходя из этого, следует планировать ремонты энергооборудования, составлять графики ремонтного обслуживания так, чтобы вывод оборудования в ремонт не приводил к текущему дефициту мощности для покрытия нагрузки и к недоотпуску энергии; годовой график ППР электрооборудования составляется на основе ремонтных нормативов: ремонтный цикл (РЦ), межремонтный период (МП), межосмотровый период (ТО).
3. Расчет экономической эффективности от внедрения инновационного энергосберегающего оборудования
3.1 Определение затрат по закупке и установке преобразователя частоты
При принятии решения о целесообразности внедрения преобразователя частоты и определения экономической эффективности регулируемого электропривода учитываются следующие факторы:
- экономия электроэнергии;
- устранение возможных остановов печи из-за нестабильной работы шиберов, что было серьёзным недостатком схемы регулирования до реконструкции.
Для реализации проекта по реконструкции электропривода электронасоса оборотной воды потребуются капитальные вложения средств на приобретение оборудования, на оплату труда персонала для монтажа, а также затраты на пуско-наладочные работы [7, с.23].
В проектируемой системе автоматизированного управления электроприводом было установлено что применяемый в данное время электродвигатель M2BA225SMB4 фирмы ABB полностью соответствует требованиям предъявляемым к данному электроприводу и в замене не нуждается.
В качестве измерительного датчика будет использоваться датчик разряжения EJA120A фирмы «Yokogawa» использовавшийся в схеме регулирования до реконструкции.
Затраты на внедрение и эксплуатацию ПЧ определяем по формуле:
 (15)
где
 – сумма всех
затрат.
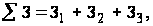 (16)
где
 –
затраты на
закупку оборудования;
 –
затраты на
монтаж и наладку
оборудования;
 –
затраты на
проектирование.
Затраты на закупку оборудования приведены в таблице 7.
Таблица 7 – Затраты на закупку оборудования
| Наименование затрат | Сумма, руб. |
| Преобразователь частоты FR-A 540 L EC 90k фирмы Mitsubishi Electric | 323574 |
| Вспомогательные материалы 2 % от стоимости преобразователя частоты | 6471 |
| Транспортные и заготовительные – складские расходы 5% от стоимости ПЧ | 16179 |
| Итого: | 346224 |
Затраты на монтаж и наладку оборудования находятся по формуле:
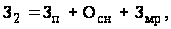 (17)
где ЗП – затраты на оплату труда монтажникам;
ОСН – отчисления на социальные нужды;
ЗМР – монтажные расходы.
По ППР монтаж частотного преобразователя и пуско-наладочные работы должна производить бригада, состоящая из 3 человек: инженер-электрик, электромонтеры 6 и 4 разрядов.
Затраты на оплату труда рассчитываются по следующим формулам:
– часовая тарифная ставка ЧТ.С., руб. обслуживающего персонала:
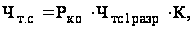 (18)
где
 – ранговый
коэффициент
оплаты;
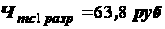 –
часовая
тарифная ставка
первого разряда;
К – коэффициент, учитывающий вредные условия труда.
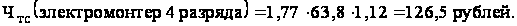
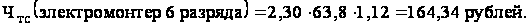
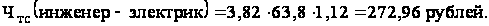
Рассчитаем оклад О, руб. обслуживающего персонала:
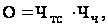 (19)
где ЧЧ. – число отработанного времени в рабочем месяце, час.
Берём в среднем 6 рабочих дней, пятница короткий день (сокращенный на 1 час, равный 7,2 часа) в итоге получаем
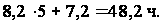
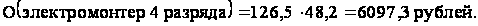
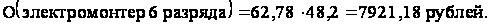
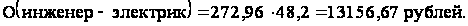
Рассчитаем премию п, руб обслуживающего персонала:
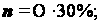
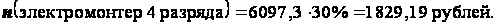
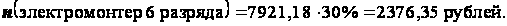
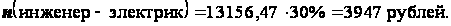
Рассчитаем заработную плату ЗП., руб обслуживающего персонала:

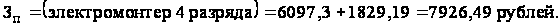
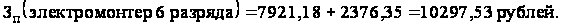
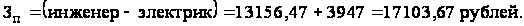
Рассчитанные затраты на оплату труда сведены в таблице 8.
Таблица 8 – Затраты на оплату труда
|
Профессия рабочего |
Коэфф. по вред-ности |
Ранговый коэф-ент (РКО). |
Часовая тариф-ная ставка, руб. |
Тариф-ный фонд, руб. |
Пре-мия, руб. |
Заработ-ная плата, руб. |
|
Электромонтер IV разряда |
1,12 | 1,77 | 126,5 | 6097,3 | 1829,2 | 7926,5 |
|
Электромонтер VI разряда |
1,12 | 2,30 | 164,34 | 7921,18 | 2376,4 | 10297,5 |
| Инженер–электрик | 1,12 | 3,82 | 272,96 | 13156,7 | 3947 | 17103,7 |
| Итого: | 35327,69 руб. | |||||
Отчисления на социальные нужды, предназначены для перечисления во внебюджетные фонды, в соответствии с действующим законодательством, приведены в таблице 9.
Таблица 9 – Отчисления на социальные нужды
| Наименование отчислений | Значение, % | Значение, руб. |
| Отчисления в пенсионный фонд | 20 | 7065,54 |
| Отчисления на социальное страхование | 3,9 | 1377,78 |
| Отчисления на обязательное медицинское страхование | 2,9 | 1024,5 |
| Итого: | 26,8 | 9467,82 |
Монтажные расходы составляют 10% от стоимости оборудования:
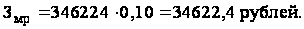
Вычислим общую сумму затрат на монтаж и наладку оборудования:
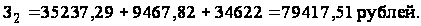
Затраты на проектирование сторонней проектной организацией составят 50000 рублей.
Затраты на внедрение и эксплуатацию преобразователя частоты составят:
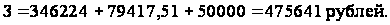
3.2 Расчет доходов от внедрения преобразователя частоты
Доход от внедрения преобразователя частоты равен:
 (20)
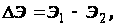 (21)
где Э1 – количество потребляемой энергии за год до внедрения ПЧ;
Э2 – количество потребляемой энергии за год после внедрения ПЧ.
При определении затрат на электроэнергию необходимо технически обосновать потребление электроэнергии данным электроприводом до внедрения и после внедрения преобразователя частоты.
Для этого сопоставим технические параметры электропривода и вентилятора по формуле:
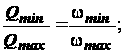 (22)
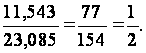
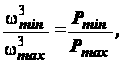 (23)
где Pmax = Pн – номинальная мощность электродвигателя, кВт;
Рmin – минимальная мощность электродвигателя, кВт.
Из соотношений формул (7.10) и (7.11) следует что:

Определим необходимую минимальную мощность электродвигателя из соотношения:
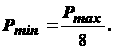
Суммарная мощность двух вентиляторов равна:
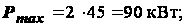
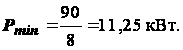
В зависимости от расхода, в течение эффективного времени работы вентиляторов, построим график производительности вентиляторов и потребляемой мощности электроэнергии электродвигателями (рисунок 4).
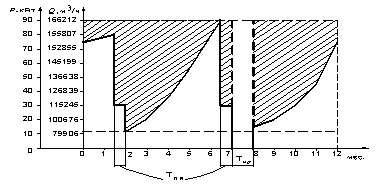
Рисунок 4 – График производительности вытяжных вентиляторов и потребляемой электроэнергии электродвигателями
 - площадь
экономии
электроэнергии
Тк.р. – время капитального ремонта;
Тп.в. – время паровыжига змеевиков печи (для устранения коксования).
До внедрения преобразователя частоты производительность вытяжных вентиляторов регулировалась дросселированием при этом электродвигатели потребляли максимальную мощность электроэнергии.
Расчет потребляемой электроэнергии до внедрения преобразователя частоты по формуле:
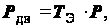 (24)
где ТЭ = 8 000 часов – эффективное время работы вентиляторов.
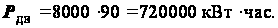
После внедрения преобразователя частоты производительность вентиляторов регулируется преобразователем, при этом соответственно электродвигатели получают столько электроэнергии, сколько им необходимо для обеспечения технологического процесса, отсюда следует, что идет прямая экономия электроэнергии. По графику производительности вентиляторов и потребляемой мощности электроэнергии электродвигателями определяем, что экономия электроэнергии при внедрении преобразователя частоты составляет 51,9 процентов от общего потребляемой мощности электроэнергии электродвигателями.
Определим мощность потребляемой электроэнергии после внедрения преобразователя частоты:
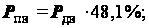
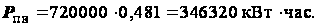
Рассчитаем затраты на электроэнергию до внедрения преобразователя частоты по формуле:
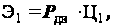 (25)
где Ц1 – стоимость одного кВт. час = 2,13+ 18% НДС = 2,63 руб.
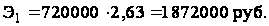
Рассчитаем затраты на электроэнергию после внедрения преобразователя частоты по формуле:
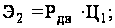
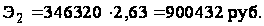
Годовой доход от внедрения преобразователя частоты составит:
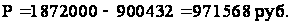
3.3 Расчет экономической эффективности проекта
Срок окупаемости затрат на внедрение преобразователя частоты определяется по формуле:
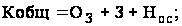 (26)
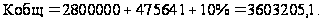
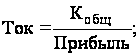 (27)
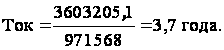
Коэффициент эффективности Рент – величина обратная сроку окупаемости затрат, определяется по формуле:
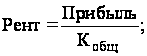 (28)
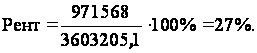
При оценке экономической эффективности дополнительно следует учесть устранение возможных убытков из-за останова печи.
В схеме регулирования, до внедрения ПЧ, регулирование производительности вытяжных вентиляторов печи производилось изменением степени открытия шиберов. Существенным недостатком данной схемы являлась нестабильная работа шиберов, что неоднократно приводило к останову печи. С начала пуска цеха в эксплуатацию в 2004 году печь по данной причине останавливалась 17 раз. По технологии производства цех висбрекинга тесно связан с ЭЛОУ АВТ-7 что существенно увеличивает убытки из-за останова. В среднем убытки, которые несет производство при одном останове печи, составляет 1250 тысяч рублей (сумма с учетом времени которое необходимо для розжига печи и выхода цеха на режим). Так как внедрение преобразователя частоты устраняет данный недостаток, то предотвращение даже одного останова печи полностью покроет все затраты на внедрение и эксплуатацию ПЧ.
Оптимизация работы электропривода вытяжных вентиляторов с помощью регулирования скорости вращения обеспечивает уменьшение потребляемой мощности и экономию энергии. Экономия электроэнергии достигает 52 процента. При снижении скорости снижается также момент, давление и механическая нагрузка на детали машины. Кроме того, с помощью регулирования скорости вращения исключаются резкие изменения нагрузки, достигается мягкий пуск и более плавная работа привода. Все это увеличивает срок службы оборудования, сокращает потребность в ремонте и снижает расходы на техобслуживание.
Заключение
Любой технологический процесс требует определенного расхода топлива, электрической и тепловой энергии, поэтому промышленные предприятия являются крупнейшими потребителями различных видов топлива и энергии. В промышленности расходуется примерно половина всего топлива и две трети энергии. В качестве топлива предприятия используют уголь, кокс, мазут, дрова и древесные отходы, природный газ, диоксид углерода (например, для сварочного производства). С развитием научно-технического прогресса и ростом производства потребление энергии систематически растет. Растет и доля затрат на энергоресурсы. Доля энергозатрат в себестоимости продукции доходит до 40–45%.
За XX век количество энергии, затрачиваемое на единицу промышленной продукции в развитых странах мира, возросло в 10–12 раз. В связи с этим повышается роль энергетического хозяйства в обеспечении бесперебойного функционирования производственного процесса, повышается его значение с целью снижения издержек производства и повышения уровня рентабельности промышленных предприятий.
По характеру использования энергия бывает: технологической, двигательной (силовой), отопительной, осветительной и санитарно-вентиляционной. Для промышленных предприятий наибольшее значение имеет потребление энергии на двигательные и технологические цели. В качестве двигательной силы технологического и подъемно-транспортного оборудования используются главным образом электроэнергия и в небольшом количестве пар и сжатый воздух.
Различные виды энергии и энергоносителей применяются на всех стадиях технологии производства изделия. При этом единство и взаимообусловленность технологии и энергетики – наиболее характерная черта большинства производственных процессов промышленного предприятия. В число потребителей электроэнергии необходимо отнести и такие участки производства, как слаботочные средства связи: телефоны, радио, диспетчерская связь.
На всех предприятиях-эпергопотребителях должен быть составлен энергетический паспорт, который является нормативно-хозяйственным документом, утвержденным по единой государственной форме. В таком паспорте отражаются все основные сведения об энергохозяйстве предприятия и производится оценка эффективности использования топливно-энергетических ресурсов по объектам предприятия.
Рассматривая порядок выполнения функций и подфункций управления энергетикой предприятия, следует отметить, во-первых, что они пронизывают все области деятельности и, во-вторых, имеют в этих областях некие приоритетные элементы. Образующиеся на пересечении и областей функционaльные подсистемы управления являются своего рода «Оглавлением» всей организационно-экономической, работы энергослужбы. Некоторым из них уделяется больше внимания другим - меньше, по мере необходимости, a также из-за очень большого объема управленческой работы в энергохозяйстве.
Энергетическое хозяйство крупных промышленных предприятий находится в ведении главного энергетика. Отдел главного энергетика включает бюро (группы) энергоиспользования, энергооборудования, а также электрическую и тепловую лаборатории. Лаборатории организуют и проводят исследовательскую работу по снижению расхода топлива и энергии, разрабатывают и внедряют рациональные режимы работы энергетического оборудования, разрабатывают технически обоснованные нормы потребления энергии и контролируют их выполнение, осуществляют контроль за производством и использованием энергии и энергоносителей на всех установках предприятия.
Главный энергетик подчинен главному инженеру предприятия. На небольших предприятиях, где энергетическое хозяйство значительно проще, оно находится в ведении главного механика.
Определение штатов органов управления энергетическим хозяйством предприятия производится в зависимости от потребляемой энергетической мощности, потребления теплоэнергии, сжатого воздуха и воды. На энергетических хозяйствах крупных предприятий в течение смены назначаются дежурные инженеры-энергетики, руководящие эксплуатацией всего энергохозяйства. Их задача – обеспечение бесперебойного питания предприятия необходимыми энергоносителями. На небольших предприятиях дежурным обычно назначается один из бригадиров участка энергохозяйства.
Внутри энергетических цехов выделяют: сменный персонал, ведущий непосредственную эксплуатацию оборудования, и ремонтно-монтажный персонал, руководимый инженером или мастером, который выполняет все ремонтные и монтажные работы в энергетическом хозяйстве.
Внедрение инновационного, энергосберегающего оборудования в схему электропривода вытяжных вентиляторов с помощью регулирования скорости вращения обеспечивает уменьшение потребляемой мощности и экономию энергии. Экономия электроэнергии достигает 52 процента. При снижении скорости снижается также момент, давление и механическая нагрузка на детали машины. Кроме того, с помощью регулирования скорости вращения исключаются резкие изменения нагрузки, достигается мягкий пуск и более плавная работа привода. Все это увеличивает срок службы оборудования, сокращает потребность в ремонте и снижает расходы на техобслуживание.
Срок окупаемости внедрения преобразователя частоты составляет 3,56 года.
Список использованных источников и литературы
Астафьев, В.Е. Экономика электрического производства, М, «Высшая школа», 2009 – 126с.
Багиев, Г.А. Организация, планирование и управление промышленной энергетикой. М.: Высш. шк., 2008. – 361 с.
Волкова, О.И. Экономика предприятия, М, Инфра – М, 2010. –315 с.
Горфинкель, В.Я. Экономика предприятия, М, Банки и биржи, 2009.–521с.
Грацерштейн, И.М. Экономика, организация и планирование производства ЦМ, М, изд. «Металлургия», 2008. –302 с.
Жуков, В.В. Главный энергетик / В.В. Жуков // Проблемы энергохозяйства. – 2010. – №2 – С. 23-27.
Ковалев, В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. М.: Финансы и статистика, 2008. – 462 с.
Ковалев, В.В., Волкова, О.Н. Анализ хозяйственной деятельности предприятия: учебник. – М.: ТК Велби, 2006. – 424 с.
Ковалева, А.М., Баранников, Н.П., Богачева, В.Д Финансы учеб.пособие – 3 –е изд., перабот и доп.- М.: Финансы и статистика 2008. – 384 с.
Крейчман, Ф.С. Эффективная организация управления акционерными предприятиями в условиях рынка. М.: ЗАО «Финста-тинформ», 2000. – 220 с.
Любушин, Н.П., Лещаева, В.Б., Дьякова, В.Г. Анализ финансово-экономической деятельности предприятия: учебное пособие. – М.: ЮНИТИ-Дана, 2005. – 471 с.
Майталь, Ш. Экономика для менеджеров: Десять важных инструкций для руководителей. М.: Дело, 2009. – 154 с.
Маркарьян, Э.А. Финансовый анализ: учебное пособие. – 5-е изд., перераб. и доп. – М.: КНОРУС, 2006. – 224 с.
Москаленко, И.А. Финансовые результаты деятельности предприятия. – М.: Издательство МЭИ, 2008. – 361 с.
Москвина, Д.Д. Основы экономической теории. Политэкономия: учебник Издание 3-е, исправ. – М.: Едиториал УРСС, 2008. – 528 с.
Нелипов, Б.Н. Электрическая часть электростанций и подстанций, изд. 4-е, переработанное и дополненное, М, Энергоиздат, 2008. – 253 с.
Нечитайло, А.И. Учет финансовых результатов и использования прибыли. – СПб.: СПб ИВЭСЭП, Знание, 2009. – 104 с.
Организация предпринимательской деятельности: учеб. пособие / под ред. В.А. Осипова. Владивосток: ДВГТУ, 2006. –210 с.
Пелих, А.С., Джуха, В.М., Боков, И.И. и др.: Общ. ред. Пелиха А.С. Ростов н/Д.: Феникс, 2006. – 416 с.
Пимиков, О.К. Справочник ППР энергетического оборудования, М, Металлургия, 2009. – 125 с.
Программа экономического и социального развития Даль-него Востока и Забайкалья до 2010 г. / под ред. П.А. Минакера. М.: Экономика, 2010. – 361 с.
Пястолов, С.М. Экономический анализ деятельности предприятия. – М.: Академический проспект, 2009. – 573 с.
Репин, В.В. Технологии управления финансами предприятия: учебное пособие. – М.: Издательский дом “ АТКАРА”, 2010. – 228 с.
Реформа предприятий (организаций): метод. рекоменда-ции. М.: Ось-89, 2009. – 124 с.
Романова, Л.Е. Анализ хозяйственной деятельности: Учебное пособие для высших учебных заведений. М.: Юрайт – издат. 2004. – 220 с.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учебник – 4-е изд., испр. – М.: Новое знание, 2009. – 686 с.
Савицкая, Г.В. Методика комплексного анализа хозяйственной деятельности: краткий курс. – М.: ИНФРА-М, 2007. – 303 с.
Самсонов, В.С. Экономика предприятия энергетического комплекса М.: Высш. шк., 2003. –254 с.
Самсонов, Н.Ф., Баранников, Н.П., Володин, А.А. Финансовый менеджмент: Учеб. М., Финансы ЮНИТИ, 2006г. – 495 с.
Сафронова, Н.А. Экономика предприятия: Учебник – М.: Юристь, 2007. – 608 с.
Сергеев, И.В. Экономика предприятия: Учебное пособие. -2-е изд., перераб. и доп. – М.: Финансы и статистика, 2005. – 304 с.
Синягин, Н.И. Система ППР, оборудования и сетей промышленной энергетики, М, Энергия, 2009. – 302 с.
Фабоцци, Ф.Д. Управление инвестициями. М., ИНФРА-М, 2000.