Оценка как инструмент управления муниципальной собственностью
3340
3000
3627
2700
хорошее
хорошее
хорошее
dom-irk
т. 240-844
dom-irk
т. 333-926
dom-irk
т. 333-926
dom-irk
т.333-926
В качестве единицы сравнения выбрана цена предложения объекта за 1 кв. м общей площади объекта недвижимости.
После выбора единицы сравнения необходимо определить основные показатели или элементы сравнения, используя которые можно смоделировать стоимость объекта недвижимости посредством необходимых корректировок цен предложения сравнимых объектов недвижимости.
В оценочной практике при определении стоимости недвижимости выделяют следующие основные элементы сравнения:
1) Переданные права на недвижимость; 2) Условия финансовых расчетов при приобретении недвижимости; 3) Условия продажи (чистота сделки); 4) Время продажи; 5) Функциональное назначение объекта; 6) Местоположение; 7) Удобство подъездных путей; 8) Площадь объекта; 9) Техническое состояние зданий.
Выбор сопоставимых объектов. В ходе анализа рынка баз производственно-складского назначения в г. Иркутске были выбраны сопоставимые объекты, предложенные для продажи на дату проведения оценки. Характеристики сопоставимых объектов представлены в таблице №3.2.1.
Отобранные аналоги сопоставимы между собой по подавляющему большинству элементов сравнения. А именно: по качеству оцениваемых прав (право собственности на здание и земельный участок), условиям финансирования (единовременный платеж), отсутствию особых условий (финансового давления и т.д.), условий рынка, местоположению (промышленная зона, окраина г. Иркутска) и экономическим характеристикам (соответствие принципу наилучшего и наиболее эффективного использования), сервисом и дополнительными элементами (обеспеченностью коммуникациями, ограждением и охраной и т.п.).
Однако, найденные объекты-аналоги имеют и ряд отличительных особенностей от объекта оценки. В частности, они имеют более существенную разницу в общей площади зданий, их техническом состоянии, в плотности застройки территории и др.
Приведение цен объектов-аналогов осуществлялось с помощью соответствующих корректировок по вышеуказанным отличиям.
Корректировки для цен объектов-аналогов. Цены сопоставимых объектов корректировались с учетом их параметров следующим образом:
РА = PAO / S x K1 x K2 x K3 x K4 х K5 х K6
где PA – скорректированная стоимость квадратного метра сопоставимого объекта;
PAО – начальная стоимость сопоставимого объекта (цена предложения);
S – площадь сопоставимого объекта;
К1 – поправка на различие в физическом износе (техническом состоянии объекта оценки и объектов-аналогов);
К2 – поправка на общий размер зданий (оцениваемого объекта и объектов-аналогов);
К3 – поправка на различие в плотности застройки территории;
К4 – поправка на дату сделки.
К5 – поправка на цену предложения.
К6 – поправка на местоположение.
Поправка на различие в физическом износе оцениваемого объекта и объектов-аналогов рассчитывалась по формуле:
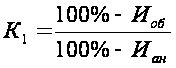 ,
где К1 - поправка на износ;
Иоб - фактический физ. износ оцениваемого объекта, %;
Иан - фактический физ.износ аналога, %.
Величины физического износа объектов-аналогов принимались по данным риэлторских агентств, см. Табл. 3.2.1. За величину физического износа оцениваемого объекта принята средневзвешенная величина износа зданий, определенная на основе предоставленных документов - см. Табл. 5.3.2.
Поправка на конструктивные особенности. Данная поправка вводилась в связи с конструктивными отличиями оцениваемого здания от объектов-аналогов. В частности, общий размер объекта оценки (Vo) существенно отличается от общего размера объектов-аналогов (Va). Поправка рассчитывалась с применением коэффициентов для учета разницы в размерах сравниваемых объектов:
Предварительно определялась величина Пк = (Vо – Vа)/Vо при Vо>Vа. Затем по таблице приведенной в находился искомый коэффициент К2.
Поправка на различия в плотности застройки территории
Плотность застройки представляет собой отношение общей площади оснований зданий и сооружений к общей площади земельного участка, на котором данные объекты размещены. Этот показатель указывает на эффективность использования земельного участка и отвечает принципу оптимизации вклада улучшения в единый объект. Отличие по этому показателю оцениваемого объекта от показателя объекта- аналога обосновывается процедурой сравнения.
Поправка К3 исчислялась на основе расчета удельной разницы между плотностью застройки объекта оценки и объекта аналога.
Поправка на цену предложения. Цены предложения объектов отличаются от цен реальных сделок, которые, как правило, происходят по более низким ценам. По данным риэлтерских компаний цены предложений для коммерческих объектов отличаются от цен реальных сделок примерно на 5% - 10%. Указанные величины и были приняты в качестве данной поправки.
Поправка на дату появления цены предложения должна подсчитываться исходя из потерь в цене вследствие изменения уровня инфляции. Применительно к объектам – аналогам эта поправка вводилась с учетом изменения цены предложения за рассматриваемый период.
Поправка на местоположение.
Данная поправка служит для того, чтобы учесть изменение стоимости недвижимого имущества в связи с отличием в местах расположения объектов-аналогов и оцениваемой недвижимости. Поскольку, объекты-аналоги расположены в других районах города данная поправка имеет большое значение в настоящей оценке. Поправочный коэффициент определен методом парных продаж на основе анализа цен сопоставимых объектов недвижимости на основании информации из местных СМИ, данных из архива оценщика и из сети Интернет (с сайта www.sia и др.)
Значения рыночной стоимости 1 кв. м оцениваемых объектов определялись далее как средневзвешенные величины скорректированных цен 1 кв. м объектов-аналогов.
Расчетные значения описанных поправок по объектам-аналогам, а также величины самой рыночной стоимости кв. м общей площади оцениваемого объекта методом прямого сравнительного анализа продаж приведены ниже в табл. №3.2.2.
Рыночная стоимость оцениваемого объекта определялась далее произведением полученной для него стоимости одного кв. м на величину его общей площади. Приведение ценообразующих характеристик объектов аналогов
Таблица №3.2.2
| Цены и поправки | Ед. изм. | Аналог № 1 | Аналог № 2 | Аналог № 3 | Аналог № 4 | Аналог № 5 | Аналог № 6 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Плотность застройки | м2/м2 | 0,061 | 0,3 | 0,363 | 0,27 | 0,373 | 0,234 |
| Цена 1 м2 общей площади до корректировки | руб./м2 | 8 982 | 3 333 | 4 411 | 6 111 | 3 801 | 917 |
| Поправка на дату продажи | --- | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,07 |
| Скорректированная цена | руб./м2 | 8 982 | 3 333 | 4 411 | 6 111 | 3 801 | 981 |
| Поправка на местоположение | --- | 0,90 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 |
| Скорректированная цена | руб./м2 | 8 084 | 3 333 | 4 411 | 6 111 | 3 801 | 883 |
| Поправка на износ | --- | 0,714 | 0,625 | 0,625 | 0,625 | 0,625 | 1,000 |
| Скорректированная цена | руб./м2 | 5 774 | 2 083 | 2 757 | 3 819 | 2 376 | 883 |
| Поправка на масштаб | --- | 1,00 | 1,00 | 1,00 | 1,00 | 0,87 | 0,87 |
| Скорректированная цена | руб./м2 | 5774 | 2083 | 2757 | 3819 | 2067 | 768 |
| Поправка на плотность застройки | --- | 1,06 | 0,67 | 0,57 | 0,72 | 0,56 | 0,78 |
| Скорректированная цена | руб./м2 | 6098 | 1402 | 1577 | 2754 | 1149 | 598 |
| Поправка на цену предложения | --- | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 |
| Скорректированная цена | руб./м2 | 5 488 | 1 262 | 1 420 | 2 479 | 1 035 | 538 |
| Итого, приведенные цены 1 м2 общей площади объектов-аналогов | руб./м2 | 5 488 | 1 262 | 1 420 | 2 479 | 1 035 | 538 |
| Число поправок | 4 | 3 | 3 | 3 | 4 | 5 | |
| Ранг | 2 | 5 | 6 | 4 | 3 | 1 | |
| Число объектов | 6 | ||||||
| Средневзвешенная стоимость 1 кв.м., руб. | 1 848, 75 | ||||||
| Рыночная стоимость объекта оценки, руб. | 6 972 754 |
Из таблицы следует, что рыночная стоимость объекта оценки – комплекса зданий производственно-складского назначения с правом собственности на земельный участок (как единого объекта) составляет – 6972 754 рублей или округленно – 6 973 000 рублей.
Таким образом, проведенные анализ и расчеты показывают, что по состоянию на «11» ноября 2009 года объект оценки (как единый объект) имел следующую рыночную стоимость, определенную на основе сравнительного подхода:
6 973 000 (Шесть миллионов девятьсот семьдесят три тысячи) руб.
3.3 Определение рыночной стоимости объекта недвижимости на основе доходного подхода
Недвижимость приобретается по следующим причинам: для непосредственного использования (проживания); для получения доходов. Доходный подход делает упор на мотивацию получения дохода.
Доход (прибыль), создаваемый недвижимым имуществом, поступает к владельцу в виде:
текущих денежных поступлений;
текущей экономии на налогах;
будущих доходов от арендной платы;
будущей экономии на налогах;
доходов от прироста капитала.
Определение рыночной стоимости предполагает хорошую информированность покупателя и продавца. Поэтому оно основано на положении, что покупатели и продавцы учитывают все потенциальные выгоды от владения имуществом.
Метод капитализации доходов (метод прямой капитализации) заключается в расчете текущей стоимости будущих доходов, полученных от использования объекта, с помощью коэффициента капитализации. Доход от использования объекта, недвижимости и выручка от его перепродажи капитализируется в текущую стоимость, которая и будет представлять собой рыночную стоимость объекта. Базовая формула имеет вид:
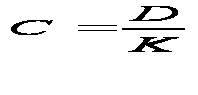
где С – стоимость объекта недвижимости;
D – чистый доход;
К – коэффициент капитализации.
Таким образом, для определения стоимости объекта методом прямой капитализации необходимо:
определить доход от использования объекта за первый прогнозный год;
рассчитать коэффициент капитализации применительно к данному доходу.
Определение чистого дохода
Чистый доход – это рассчитанная устойчивая величина годового чистого дохода, полученная от использования оцениваемого объекта после вычитания из действительной выручки всех расходов по эксплуатации объекта (кроме амортизационных отчислений). Расчет чистого дохода начинается с определения валовой выручки от использования имущества.
Чистый операционный доход базируется на предположении, что имущество будет сдано в аренду на условиях рыночной арендной платы, а также на том, что прогноз делается для первого после даты проведения оценки года. Расчет чистого операционного дохода начинается с расчета потенциального валового дохода (выручки).
Потенциальная валовая выручка представляет собой ожидаемую суммарную величину от основного вида деятельности. При определении потенциальной валовой выручки необходимо точно определить удельные стоимости, например, месячную арендную плату за 1 м2, по использованию оцениваемого объекта.
Изучение периодических изданий («Все объявления Иркутска»- ВОИ недвижимость, «Из рук в руки»-Извр, «Дело», «Доска объявлений Иркутска»-ДОИ и др.), электронных изданий (www.sia и др.) с 01.01.2009 г. по октябрь 2009 г., а также переговоры с риэлтерами, позволили выбрать объекты аналоги с ценовыми характеристиками арендных ставок.
Выбранные объекты - аналоги имеют следующий вид:
Данные о ценах предложения по Аренде (руб./кв.м. в мес.) холодных помещений ( складов ) в г. Иркутске, взятые из источников СМИ:
1. (Ракитная), 2000 кв.м., хол. = 100 руб./кв.м. (Дело №15 (278) 18 авг 2009 г., т. 200-722.)
2. (Воронежская, р-он Кая), 300 кв.м., хол. = 60 -130 руб./кв.м. ((dom-irk/sfm1.asp, 27.10.2009 г. , т.29-16-17).
3. (С. Гора) – 800 кв.м , хол.. = 15000 руб./мес. (Изврв,№ 32 (479) 8-14 мая 2009 г., т.31-24-90).
4. Склад (Ракитная) – 300 кв.м., хол. = 80 руб./кв.м. ((dom-irk/sfm1.asp, 25.10.2009 г. , АН «Магазин недвижимости», т. 200-200, 34-34-34).
5. Склады (Баррикад,90), хол. = от 50 руб./кв.м. (Изрвр №13 (460) 27.02.2009 г., т.34-61-85, 70-57-95).
6. (Кожзаводская) -300 кв.м., хол. = 20000 руб./кв.м. (ВОИ-ндв №29 25 сент-1 окт 2009 г., 200-722, 442-569 Лена, сот.89021769686).
В рамках сравнительного подхода, реализуемого в настоящей оценке, расчеты производятся по методу прямого сравнения арендных ставок.
Метод сравнения продаж определяет рыночную стоимость аренды объекта на основе анализа недавних случаев аренды сопоставимых объектов недвижимости, которые сходны с оцениваемым объектом по размеру и использованию. Данный метод определения стоимости аренды предполагает, что рынок установит цену аренды для оцениваемого объекта тем же самым образом, что и для сопоставимых, конкурентных объектов. Для того, чтобы применить метод сравнения аренды используется ряд принципов оценки, включая принцип замещения, который гласит, что стоимость аренды недвижимости, которая имеет объекты - аналоги на рынке, обычно устанавливается, исходя из затрат на аренду «равно желаемого объекта- аналога».
Применение метода сравнения арендных ставок заключается в последовательном выполнении следующих действий:
подробное исследование рынка с целью получения достоверной информации обо всех факторах, имеющих отношение к объектам сравнимой полезности;
определение подходящих единиц сравнения и проведение сравнительного анализа по каждой единице;
сопоставление оцениваемого объекта с выбранными объектами сравнения с целью корректировки их цен аренды или исключения из списка сравниваемых;
приведение ряда скорректированных показателей стоимости аренды сравнимых объектов к рыночной стоимости аренды объекта оценки.
В процессе сбора информации по сопоставимым объектам Оценщик не обнаружил информацию о совершенных сделках аренды аналогичных объектов, т.к. информация об условиях аренды и реальной цене сделки, как правило, носит конфиденциальный характер. Поэтому расчет стоимости аренды объектов методом сравнения основывался на ценах предложения по аренде объектов недвижимости с учетом корректировок.
В качестве единицы сравнения выбрана цена предложения аренды объекта руб. за 1 кв. м полезной площади объекта недвижимости в месяц.
После выбора единицы сравнения необходимо определить основные показатели или элементы сравнения, используя которые можно смоделировать стоимость аренды объекта недвижимости посредством необходимых корректировок цен предложения по ставкам аренды сравнимых объектов недвижимости.
В оценочной практике при определении стоимости аренды недвижимости выделяют следующие основные элементы сравнения:
1) Переданные права на недвижимость; 2) Условия финансовых расчетов при аренде недвижимости; 3) Условия продажи (чистота сделки); 4) Время появления предложения по аренде;
5) Функциональное назначение объекта; 6) Местоположение; 7) Удобство подъездных путей; 8) Площадь объекта; 9) Техническое состояние зданий.
Выбор сопоставимых объектов. В ходе анализа рынка аренды помещений и зданий производственно-складского назначения в г. Иркутске были выбраны сопоставимые объекты, предложенные для аренды на дату проведения оценки. Характеристики сопоставимых объектов представлены в таблице №5.2.1.
Отобранные аналоги сопоставимы между собой по подавляющему большинству элементов сравнения. А именно: по качеству оцениваемых прав (право собственности на здание и земельный участок), условиям финансирования (единовременный платеж), отсутствию особых условий (финансового давления и т.д.), условий рынка, и экономическим характеристикам (соответствие принципу наилучшего и наиболее эффективного использования), сервисом и дополнительными элементами (обеспеченностью коммуникациями, ограждением и охраной и т.п.).
Однако, найденные объекты-аналоги имеют и ряд отличительных особенностей от объекта оценки. В частности, они имеют более существенную разницу в общей площади зданий и их местоположении.
Приведение цен аренды объектов-аналогов осуществлялось с помощью соответствующих корректировок по вышеуказанным отличиям.
Корректировки для цен аренды объектов-аналогов. Цены аренды сопоставимых объектов корректировались с учетом их параметров следующим образом:
РА = PAO / S x K1 x K2 x K3 x K4 ,
где PA – скорректированная стоимость аренды квадратного метра сопоставимого объекта в месяц;
PAО – начальная стоимость аренды сопоставимого объекта (цена предложения);
S – площадь сопоставимого объекта;
К1 – поправка на цену предложения;
К2 – поправка на дату сделки;
К3 – поправка на местоположение;
К4 – поправка на размер.
Поправка на размер. Данная поправка вводилась в связи с конструктивными отличиями оцениваемого здания от объектов-аналогов. В частности, общий размер объекта оценки существенно отличается от общего размера объектов-аналогов. Поправка рассчитывалась на с применением коэффициентов для учета разницы в размерах сравниваемых объектов [6]:
Предварительно определялась величина Пк = (Vо – Vа)/Vо при Vо>Vа. Затем по таблице приведенной в [6] находился искомый коэффициент К4.
Поправка на цену предложения. Цены предложения объектов отличаются от цен реальных сделок, которые, как правило, происходят по более низким ценам. По данным риэлторских компаний цены предложений для коммерческих объектов отличаются от цен реальных сделок примерно на 5% - 10%. Указанные величины и были приняты в качестве данной поправки.
Поправка на дату появления цены предложения должна подсчитываться исходя из потерь в цене вследствие изменения уровня инфляции. Применительно к объектам – аналогам эта поправка вводилась с учетом изменения цены предложения за рассматриваемый период.
Поправка на местоположение.
Данная поправка служит для того, чтобы учесть изменение стоимости недвижимого имущества в связи с отличием в местах расположения объектов-аналогов и оцениваемой недвижимости. Поскольку, объекты-аналоги расположены в других районах города и области данная поправка имеет большое значение в настоящей оценке. Поправочный коэффициент определен методом парных продаж на основе анализа цен сопоставимых объектов недвижимости на основании информации из местных СМИ, данных из архива оценщика и из сети Интернет ( с сайта www.sia и др.)
Значения рыночной стоимости арендной платы за 1 кв.м. в месяц оцениваемого объекта определялись далее как средневзвешенные величины скорректированных цен аренды 1 кв. м в месяц объектов-аналогов.
Расчетные значения описанных поправок к величине арендных ставок по объектам-аналогам, а также величины самой средневзвешенной рыночной стоимости аренды 1 кв. м общей полезной площади оцениваемого объекта методом прямого сравнительного анализа приведены ниже в табл. №3.3.1.
Расчет рыночной стоимости размера арендной платы за пользованием складских объектов на основе метода сравнительного анализа
Таблица 3.3.1
| Характеристика |
Аналог № 1 (Ракитная) |
Аналог № 2 (Воронежская) |
Аналог № 3 (С.Гора) |
Аналог № 3 (Ракитная) |
Аналог № 4 (Баррикад,90) |
Аналог № 5 (ул. Кожзаводская) |
| Площадь объекта, кв.м. | 2000 | 800 | 300 | 300 | ||
| Аренда, руб./кв.м. в мес (Цена предложения) | 100 | 60 | 18,75 | 80 | 50 | 66,67 |
| Дата предложения (контактный телефон) | октябрь 08 г | октябрь 08 г | май 08 г | октябрь 08 г. | февраль 08 г | сентябрь 08 г. |
| Цена за 1 кв.м., руб./год | 1200 | 720 | 225 | 960 | 600 | 800 |
| Перевод цены предложения в цену сделки (доля) | 0,95 | 0,95 | 0,95 | 0,95 | 0,95 | 0,95 |
| Скорректированная цена, руб. | 1140 | 684 | 214 | 912 | 570 | 760 |
| Поправка на дату сделки | 1 | 1 | 1,04 | 1 | 1,07 | 1 |
| Скорректированная цена, руб. | 1140 | 684 | 222 | 912 | 610 | 760 |
| Поправка на местоположение | 1 | 1 | 1,05 | 1 | 0,95 | 0,95 |
| Скорректированная цена, руб. | 1140 | 684 | 233 | 912 | 579 | 722 |
| Поправка на размер | 1,08 | 1,13 | 1,13 | 1,15 | 1,13 | 1,15 |
| Скорректированная цена, руб. | 1232 | 771 | 264 | 1049 | 653 | 830 |
| Число поправок | 2 | 2 | 4 | 2 | 4 | 3 |
| Ранг | 6 | 4 | 1 | 5 | 2 | 3 |
| Всего объектов | 6 | |||||
| Средневзвешенная арендная плата за 1 кв.м. в месяц | 83,68 |
Из таблицы следует, что арендная ставка (руб./кв.м. в месяц) за использование объекта - аналога в среднем составляет 83,68 рублей за 1 кв.м. в месяц или округленно – 80 руб./кв.м. в месяц.
В дальнейших расчетах предполагается в арендную плату включены большая часть расходов, которые несет арендодатель самостоятельно эксплуатируя объект оценки (как единый объект) – комплекс зданий с правом собственности на земельный участок, на котором эти здания находятся. Расчет потенциального валового дохода представлен в таблице № 3.2.2.
Расчет потенциального валового дохода
Таблица №3.2.2
| № п/п | Наименование зданий | Сдаваемая в аренду площадь , м2 | Ставка аренды, руб/м2 в мес. (с НДС) | Потенциальный валовой годовой доход от сдачи помещений в аренду (с НДС), руб/год |
| 1 | Лесопилка | 946,9 | 100,0 | 1 136 280 |
| 1.1 | Навес | 34,00 | 40,0 | 16 320 |
| 1.2 | Навес | 65,20 | 40,0 | 31 296 |
| 2 | Адмистративный корпус | 889,40 | 100,0 | 1 067 280 |
| 3 | Сторожевая будка | 10,60 | 40,0 | 5 088 |
| 4 | Склад | 745,30 | 80,0 | 715 488 |
| 5 | Склад | 411,30 | 80,0 | 394 848 |
| 6 | Блок подсобных цехов | 523,10 | 80,0 | 502 176 |
| 7 | Дом-вагончик | 239,80 | 100,0 | 287 760 |
| 7.1 | Навес | 29,6 | 40,0 | 14 400 |
| ИТОГО: | 3895,6 | 4 170 936 |
Определение действительного валового дохода
Действительный валовой доход представляет собой потенциальный валовой доход за вычетом прогнозируемых потерь от недоиспользования помещений (наличия вакансий), смены арендаторов и потерь при сборе арендных платежей.
С учетом переговоров с риэлтерами, анализа эксплуатации объекта оценки, ситуации на рынке недвижимости и общеэкономического положения в рассматриваемом районе, уровень недоиспользования оцениваемого производственно-складского комплекса может достигать 40-50% от потенциального валового дохода.
Расчет действительного валового дохода от эксплуатации оцениваемых объектов недвижимости приведен в таблице № 3.3.3.
Полученный действительный (эффективный) валовой доход далее корректируется на величину расходов. Расходы владельца недвижимости делятся на три группы: постоянные (фиксированные) расходы, операционные (эксплуатационные) расходы и резервы.
Постоянные расходы представляют собой налоги на использование имущества (земельный налог-1,5% от кадастровой стоимости, см. стр. 49) и расходы по его страхованию.. Эти расходы определяются как фиксированные, ибо они, практически, не зависят (или очень незначительно) от степени загруженности объекта недвижимости.
Операционные расходы включают в себя расходы типичного года на содержание недвижимости, предоставление услуг для арендаторов и поддержание потока доходов.
При расчете рыночной стоимости доходным методом капитализируется величина чистого операционного дохода, т.е. дохода от эксплуатации объекта недвижимости за вычетом расходов на его содержание.
Для расчетов операционных (эксплуатационных) затрат были использованы данные по затратам на содержание и эксплуатацию аналогичных оцениваемому объектов, предоставленные Заказчиком.
Разница между действительным валовым доходом и операционными расходами дает чистый операционный доход. Окончательный расчет чистого операционного дохода от эксплуатации оцениваемых объектов недвижимости приведен в таблице № 3.3.3.
Определение чистого операционного дохода
Таблица №3.3.3
|
№ пп |
Наименование объекта недвижимости | Потенциальный годовой валовой доход, руб./год | Потери от не до использования, % | Действительный валовой доход, руб./год | Общие затраты, руб./год | Чистый операционный доход, (с учетом НДС), руб./год |
| 1 | Лесопилка | 1 136 280 | 50% | 568 140 | 28 407 | 539 733 |
| 1.1 | Навес | 16 320 | 60% | 6 528 | 326 | 6 202 |
| 1.2 | Навес | 31 296 | 60% | 12 518 | 626 | 11 892 |
| 2 | Административный корпус | 1 067 280 | 50% | 533 640 | 26 682 | 506 958 |
| 3 | Сторожевая будка | 5 088 | 60% | 2 035 | 102 | 1 933 |
| 4 | Склад | 715 488 | 50% | 357 744 | 17 887 | 339 857 |
| 5 | Склад | 394 848 | 50% | 197 424 | 9 871 | 187 553 |
| 6 | Блок подсобных цехов | 502 176 | 50% | 251 088 | 12 554 | 238 534 |
| 7 | Дом-вагончик | 287 760 | 50% | 143 880 | 7 194 | 136 686 |
| 7.1 | Навес | 14 400 | 60% | 5 760 | 288 | 5 472 |
| ИТОГО: | 4 170 936 | 1 974 820 |
Определение коэффициента капитализации.
Понятие коэффициента капитализации, используемое применительно к недвижимости, включает в себя понятия доход на капитал и возврат вложенного капитала.
Доход на капитал – это компенсация, которая должна быть выплачена инвестору за ценность денег с учетом фактора времени, за риск и другие факторы, связанные с конкретными инвестициями. Другими словами, это процент, который выплачивается за использование денежных средств. Его называют также отдачей капитала, или нормой дохода. Для инвестора норма дохода – это ожидаемая ставка дохода на инвестиции в сопоставимые по уровню риска объекты недвижимости или, иначе, это ожидаемая ставка дохода по имеющимся альтернативным вариантам инвестиций с сопоставимым уровнем риска на дату оценки.
Возврат капитала – означает погашение сумм первоначального вложения за период владения недвижимостью. Его называют также возмещением капитала, или нормой возврата. Норма возврата считается для объектов, стоимость которых со временем снижается.
Норма дохода – рассчитывается по методу кумулятивного построения, при котором суммируются факторы риска, связанные с инвестициями в данный объект недвижимости (чем выше риск вложений, тем выше норма дохода). Теоретически, норма дохода должна прямо или косвенно учитывать следующие факторы:
компенсацию за безрисковые, ликвидные инвестиции;
компенсацию за риск инвестиций в конкретный объект;
компенсацию за низкую ликвидность объекта недвижимости;
компенсацию за инвестиционный менеджмент;
поправка на прогнозируемое повышение или снижение стоимости актива.
Анализ факторов показывает, что для расчета составляющих коэффициента капитализации для объекта оценки необходимо произвести сбор достаточно уникальной информации, а в случае ее отсутствия по ряду позиций использовать экспертные оценки. Все это снижает достоверность полученных результатов.
В настоящей оценке для расчета коэффициента капитализации используется метод рыночной выжимки. Этот метод – как отмечают многие исследователи [3,4] - это наиболее объективный метод, так как в расчетах применяется рыночная информация.
Данные для расчета коэффициента капитализации (аренда – руб./кв.м. в мес. или руб./ мес.; продажа – тыс. руб.) на основе метода рыночной выжимки.
1. Аренда: База (Ракитная) 2100 кв.м. + 0,5 га = 200000 руб./мес. (Дело, №15 (278) 18 авг 2009 г., АН «Поместье» т. 200-722, Женя).
Продажа: База (Кая), Здание 3-х этаж. (тепл.) 650 кв.м. пан.; склад (хол.) 1200 кв.м. + 0,32 га = 4500 тыс. руб. ( Изрвр, №13 (460), 27 февр.-1 марта 2009 г., т. 203-030, 200-720).
2. Аренда: База (ул.Р.Люксембург, 158), здание 656.9 кв.м., склад 139.9 кв.м. +0.1929 га = 350 руб/кв.м. (Дело №18 (278) 27 сент 2009 г., АН «Тысячелетие», т. 533-333).
Продажа: База (ул.Р.Люксембург, 158), здание 656.9 кв.м., склад 139.9 кв.м. +0.1929 га = 8000 тыс. руб. (Дело №18 (278) 27 сент 2009 г., АН «Тысячелетие», т. 533-333).
3. Аренда: База (Падь Топка), 1945 кв.м. +1,5 га = 220000 руб./мес. (m2.irkutsk/pro/pro.php, 23 окт 2009 г., т. 288-644 Екатерина).
Продажа: База (Падь Топка), 1945 кв.м. +1,5 га = 15000 тыс. руб. (m2.irkutsk/pro/pro.php, 23 окт 2009 г., т. 288-644 Екатерина).
По методу рыночной выжимки коэффициент капитализации определяется следующим образом.
Цены продажи и аренды объекта приводят к размерности руб./кв.м. и руб./кв.м. в год соответственно. Далее из арендной платы (руб./кв.м. в год) вычитают предполагаемые затраты (руб./кв.м. в год) на поддержание объекта в виде пригодном для использования. Эти затраты по данным риэлтеров и оценщиков г. Иркутска для действующей базы могут достигать 15%. Полученную разницу делят на цену продажи.
Ап (Ракитная) = (200000руб./мес.) х 12 мес. /2100 кв.м. = 1143 руб./кв.м. в год;
ЧОД=Ап-0,15*Ап = 971 руб/кв.м. в год.
РС (Кая) = 4 500 000 руб./ 1850 кв.м. = 2432 руб./кв.м.
R1 = ЧОД/ РС = 0,3992.
Ап (ул. Р.Люксембург,158) = (350 руб./кв.м. в мес.) х 12 мес. = 4200 руб./кв.м. в год;
ЧОД=Ап-0,15*Ап = 3570 руб/кв.м. в год.
РС (Кая) = 8 000 000 руб./ 796,8 кв.м. = 10040 руб./кв.м.
R2 = ЧОД/ РС = 0,3556.
Ап (Падь Топка) = (220000руб./мес.) х 12 мес. /1945,1 кв.м. = 1357 руб./кв.м. в год;
ЧОД=Ап-0,15*Ап = 1153 руб/кв.м. в год.
РС (Кая) = 15 000 000 руб./ 1945,1 кв.м. = 7712 руб./кв.м.
R3 = ЧОД/ РС = 0,1495.
Отсюда R = (R1 + R2 + R3)/3 = 0,3014 или округленно – 0,30.
Тогда рыночная стоимость объекта оценки (как единого объекта) методом капитализации составит:
РС доход = ЧОД / Rзд = (1 974 820 руб./год)/0.30 = 6582732 рублей или округленно – 6 583 000 рублей.
Таким образом, проведенные анализ и расчеты показывают, что по состоянию на «11» ноября 2009 года объект оценки (как единый объект) имел следующую рыночную стоимость, определенную на основе доходного подхода: 6 583 000 (Шесть миллионов пятьсот восемьдесят три тысячи) руб.
3.4 Определение рыночной стоимости объекта недвижимости на основе затратного подхода
Затратный подход в оценке рыночной стоимости коммерческой недвижимости предполагает определение восстановительной стоимости улучшений (стоимости воспроизводства или стоимости замещения) с последующим вычетом оцененного износа (физического, функционального и экономического) и увеличением полученной стоимости улучшений с учетом износа на стоимость участка земли как незастроенного. При этом предполагается, что собственник оцениваемых улучшений также обладает и правом собственности на земельный участок, приходящийся на площадь их застройки.
В настоящей оценке определение рыночной стоимости оцениваемых объектов недвижимости осуществлялось затратным подходом. Затратный подход основывается на изучении возможностей инвестора в приобретении недвижимости и базируется на том, что потенциальный покупатель не заплатит за объект большую сумму, чем та, в которую ему обойдется возведение аналогичного по назначению, качеству и полезности объекта в обозримый период времени без существенных дополнительных издержек.
Суть данного метода определения рыночной стоимости состоит в расчете полной восстановительной стоимости здания или сооружения (стоимости воспроизводства или стоимости замещения) с последующим вычетом оцененного износа и увеличением на стоимость прав на земельный участок, приходящийся на площадь его застройки:
РС = РСЗЕМ + ПВС – И,
где РС – рыночная стоимость улучшений, определенная затратным методом;
РСЗЕМ – рыночная стоимость прав на земельный участок;
ПВС - полная восстановительная стоимость объекта недвижимости (с учетом изменения стоимости строительно-монтажных работ в период между базовой датой и датой на момент оценки);
И - износ объекта недвижимости (физический, функциональный и экономический);
Основы оценки рыночной стоимости земельных участков. Рыночную стоимость имеют те земельные участки, которые способны удовлетворять потребности пользователя (потенциального пользователя) в течение определенного времени (принцип полезности).
Рыночная стоимость земельного участка зависит от спроса и предложения на рынке и характера конкуренции продавцов и покупателей (принцип спроса и предложения).
Рыночная стоимость земельного участка не может превышать наиболее вероятные затраты на приобретение объекта эквивалентной полезности (принцип замещения).
Рыночная стоимость земельного участка зависит от ожидаемой величины, срока и вероятности получения дохода от земельного участка за определенный период времени при