Формування прибутку промислового підприємництва
Останній, інноваційний шлях використання прибутків підприємства - єдиний, що не є одноразовим заходом, а спроможний забезпечити постійний приріст економічних результатів і відповідно підтримувати конкурентноздатність фірми.
1.3. Податкова система регулювання прибутків.
Можна добре потрудитися на ринку, заробити багато грошей і позбавитися їхньої основної частини не через напад гангстерів, а в результаті необхідності сплачувати надмірні податки. Не треба проводити яких фундаментальних досліджень, щоб переконатися, що в України в даний час має місце податковий хаос, що веде до постійного підвищення цін, до того, що за хиби податкового механізму розплачується населення, несуть величезні втрати підприємства. За даними Міністерства фінансів УКРАЇНИ, частка податкових і інших обов'язкових платежів у валовому внутрішньому продукті, що складав у 1991 році 31,8%, а в 1993 - 47,8%, у даний час істотно перевищує половину ВВП. У світовій науці обгрунтована верхня межа податкового вилучення, за яким пропадає підприємницький інтерес до бізнесу. При цьому розвиток економічних відношень йде по одному з двох можливих сценаріїв: або ділова активність згортається, або спостерігається масове ухиляння від сплати податків. Така межа одержала назву кривої Лафета і складає 30-35% підприємницького прибутку. У свою чергу, явище, при якому зі збільшенням податкової ставки починає падати відносна, а потім і абсолютна сума що збираються податків, одержало назву ефекту Оливера-Танці1.
У той же час не можна сказати, що держава не шукає шляху для виходу із ситуації, що створилася. Шляхом уведення пільг для підприємств, держава починає спроби знизити податковий тиск. Пільги для кожного підприємства індивідуальні і залежать від можливості інтерпретації господарсько - фінансової політики, а також реструктуризації діяльності організації. Найбільше ефективно застосування пільг не в чистому виді, а в сполученні з іншими прийомами, організаційними, фінансовими, бухгалтерськими. Зупинимося на деяких із федеральних пільг для малого підприємництва, що реально застосувати в роботі фірми. Постанова Ради Міністрів РСФСР від 18 липня 1991 р. № 406 «ПРО заходи для підтримки і розвитку малих підприємств у РСФСР». Малі підприємства в перший рік експлуатації можуть списувати додатково амортизаційних відрахувань до 50% початкової вартості основних фондів із термін служби понад трьох років, а також робити прискорену амортизацію активної частини виробничих фондів2.
Закон УКРАЇНИ від 13 грудня 1991 р. № 2030-1 «ПРО податок на майно підприємства» (із змінами і доповненнями). Зазначеним податком не оподатковується майно створених підприємств протягом одного року після їхньої реєстрації, за винятком створених на базі ліквідованих (реорганізованих) підприємств, заснувань і організацій, їхніх філій і структурних подрозділів3.
За Законом УКРАЇНИ від 20 грудня 1991 р. № 2071-1 «Про інвестований податковий кредит» малі підприємства мають право на одержання інвестиційного податкового кредиту у виді відстрочки податкового платежу і зменшення податку з прибутку на 10% від ціни закупленого і введеного в дію обладнання4.
Закон України від 27 грудня 1991 р. «ПРО податок із прибутку підприємств і організацій» і Лист Державної податкової служби від 13 березня 1996 р. № вГ-6-02. 1-77. На цій основі при визначенні оподаткування прибутку виключається прибуток, спрямований на будівництво, реконструкцію і відновлення основних виробничих фондів, освоєння нової техніки і технологій; у перші два роки роботи не сплачують податок із прибутку підприємства по виробництву товарів народного споживання, будівельні, ремонтно-будівельні і виробляючі будівельні матеріали за умови, якщо виторг від зазначених видів діяльності перевищує 70% загальної суми виторгу від реалізації продукції. При цьому початком роботи рахується день реєстрації підприємства. Дана пільга не стосується підприємств, створених на базі ліквідованих підприємств, їхніх філій і структурних подрозділів1.
Податок із прибутку по ставці, зменшеної в півтора разу, зобов'язані сплачувати банки, що надають не менше 50% загальної сукупності кредитів селянським (фермерським) господарствам, колгоспам, радгоспам і іншим сільськогосподарським підприємствам; підприємствам, що переробляють сільськогосподарську продукцію, а також малим підприємствам (за винятком здійснюючих постачальницько-збутову, торгову або закупівельну діяльність); а також страховики, який не менше 50% страхових внесків за звітний період отримано від страхування майнових інтересів селянських (фермерських) господарств, колгоспів, радгоспів і інших сільськогосподарських підприємств і малих підприємств. Крім того, звільнена від оподатковування прибуток, що спрямовується в якості добровільних внесків у Фонд підтримки підприємництва і розвитки конкуренції. По малих підприємствах суми податку з додаткової вартості, сплачені при придбанні основних засобів і нематеріальних активів, відраховуються в повному обсязі при запровадженні в експлуатацію основних засобів і прийнятті на урахування нематеріальних активів.
По проекті нового Податкового кодексу стосовно до малого бізнесу буде використаний податок, що вноситься разове, за принципом плати за патент. Він визначається по спрощених показниках суб'єктами Федерації, на федеральному рівні встановлюється тільки його максимальну межу.
Більшість вітчизняних підприємств систематично відчувають колосальні фінансові трудності. Російське податкове законодавство не відрізняється ліберальним підходом до підприємств, що відчувають фінансові утруднення. На перший погляд, в умовах ринкового господарства державу не повинно робити податкових знижок для компаній і фірм, що не зуміли правильно організувати свій бізнес і в результаті цього виявилися неплатоспроможними. Проте, з огляду на масовий характер неплатежів у російській економіці, причини походження цього явища, випливає з особливою обережністю застосовувати загальні норми податкового законодавства до конкретних підприємств. На сьогоднішній день у податкових законах є лише деякі непрямі положення, що можна роздивитися в якості визначених знижок підприємствам, що несуть збитки і відчуває фінансові трудності. До таких положень ставляться:
Дозвіл обчислювати суму належних до сплати податку з додаткової вартості і податку з прибутку виходячи з фактичних цін реалізації у випадку неможливості реалізувати продукцію, роботи і послуги по цінах вище собівартості. Це обкладення при дотриманні встановлених законом правил дозволяє підприємствам, продукція яких не приносить їм достатнього виторгу, не вносити в бюджет податок із прибутку, а по податку з додаткової вартості виводити негативну різницю у взаємовідносинах із бюджетом.
Дозвіл спрямовувати на покриття збитку (протягом п'ятьох років із моменту його виникнення) прибуток поточного року за умови, щоб що спрямовуються на ці цілі суми не зменшували розмір податку з прибутку більш ніж на 50%. Крім того, попередньою умовою для застосування такого роду пільг є повне використання на покриття збитків минулого років суми наявних у підприємств резервів.
Звільнення від сплати податку з прибутку і податку з додаткової вартості коштів і інших активів, отриманих у результаті аукціонів, інвестиційних торгів і інвестиційних конкурсів. Ця пільга має відношення до неплатоспроможних підприємств у зв'язку з тим, що вони, як правило, гостро потре бувають в інвестициях1.
Розділ 2. Техніко-економічна характеристика підприємства ВАТ ТТП «Орбіта».
2.1. Джерела прибутків для акціонерного товариства (випуск акцій, облігацій, векселів, одержання прибутку, використання банків, інвестиційних фондів).
Закрите акціонерне товариство торгово-технічне підприємство «Орбіта» (ВАТ «Орбіта») створено в порядку реорганізації державного підприємства ВТТЦ «Орбіта» 15 січня 1993 року, це підприємство має в складі акціонерів юридичних і фізичних осіб, контрольний пакет акцій належить юридичній особі. Місце розташування підприємства: м. Воронеж, вул. Донбасська, 1. ВАТ «Орбіта» являє собою фірму по складанню, продажу й обслуговуванню комп'ютерів, побутової техніки, здійснює роботу з наданню підприємствам і фізичним особам транспортних послуг, має три роздрібних магазини (торгівля побутовою технікою, запасними частинами для побутової техніка, торгівля продуктами харчування). До складу ВАТ «Орбіта» входить сертифікований сервісний центр по установці, ремонту й обслуговуванню контрольно-касових машин і апаратів. Крім цього, фірма виконує роботи з навчанню і підготуванню фахівців із ремонту й обслуговування контрольно-касових машин і аппаратов1.
ВАТ «Орбіта» створена відповідно до чинного законодавства УКРАЇНИ про акціонерні товариства:
Законом України «ПРО власність у РСФСР» від 24 грудня 1990 р., Законом України «ПРО підприємства і підприємницьку діяльність» від 25 грудня 1995 року (у частині, що регламентує державну реєстрацію підприємства). Законом України «Про іноземні інвестиції в РСФСР» від 4 липня 1991 року. Постановою Ради Міністрів РСФСР «Про твердження Положення про АТ» від 25 грудня 1990 року № 601. Постановою Уряду України «Про твердження Положення про випуск цінних паперів і фондових бірж в Україні» від 28 грудня 1992года.
Статутний капітал розділений на прості іменні акції (по числу фундаторів)2. Зміна розміру статутного капіталу провадиться за рішенням Загального збори акціонерів. Збільшення статутного капіталу провадиться шляхом додаткового випуску акцій по номінальній вартості не нижче вартості акцій початкового випуску, збільшення номінальної вартості акцій. Статутний капітал може бути зменшений за допомогою зниження номінальної вартості акцій, шляхом скорочення числа акцій і вилучення їх з обороту з виплатою платежів, що належать власникам акцій. Рішення про зміну статутного капіталу набирає сили з моменту прийняття його Загальним збори, за умови повідомлення про це органа, що проводить реєстрацію підприємства. Майно ВАТ «Орбіта» складають основні фонди й оборотні кошти, а також інше майно, вартість якого відбивається на його самостійному балансі. Джерелом майна ВАТ «Орбіта» є власні і позикові засоби. До власних засобів ставляться: статутний капітал, фонди, утворювані з чистого прибутку, засоби, отримані на оплату робіт, послуг або іншої діяльності, не забороненої законом; прибуток від цінних паперів, дотації і безоплатні добродійні внески.
Прибуток товариства підлягає оподатковуванню в порядку, передбаченому чинним законодавством. Прибуток, що залишається в ВАТ «Орбіта» після сплати податків і інших платежів у бюджет, надходить у повне його розпорядження і використовується товариством самостійно. ВАТ «Орбіта» може об'єднати частину свого майна з майном державних, кооперативних і інших організацій для спільного виробництва товарів, виконання робіт і надання послуг.
У ході вивчення документації ВАТ «Орбіта» була встановлена, що в товаристві бездокументна форма випуску акцій, тобто цінні папери не випущені, а це припускається. Варто додати, що акціонерне товариство протягом усього періоду діяльності за рішенням загального збори акціонерів не розподіляє дивіденди між акціонерами, а весь прибуток від господарської діяльності, після сплати податків, направляється (інвестується) на подальше розширення діяльності товариства. Відповідно, ні про які дивіденди промова не йде. Правда, справедливо буде сказати скоріше не про інвестування, а про ре інвестування, тому що, фактично акціонери ре інвестують належну їм частку прибули (дивіденди) знову у своє товариство.
2.2. Особливості розрахунків за фінансові і трудові ресурси, енергоживлення.
Для наочності роздивимося період діяльності ВАТ «Орбіта» у період із 1996 р. по 1998 р.
На початок 1996 р. великою хибою фірми (особливо для тих підрозділів, що займалися роздрібною торгівлею і наданням платних послуг населенню) було її невдале розташування і хиба засобів на рекламу. Коли підприємство починало працювати, місце розташування рахувалося прийнятним, оскільки фірма займалася тільки ремонтом комп'ютерів і побутової техніки. Проте в міру росту, фірма усе більше і більше стала займатися продажами і консалтингом. Вона також стала маштабніше займатися сервісом і в даний час підписала сервісні контракти з представництвами в м. Воронеж фірм Sony, Samsung, Daw Electronics.
ВАТ «Орбіта» переростила у фірму , що ринеться до нових цілей , і, щоб реалізувати це, необхідно було переїхати
Був розроблений проект визначення обсягу фінансування для переїзду і розширення активності.
Початкові інвестиції:
Устаткування …………………………………18390 у. е1.
Система IBM
Система AT&T
Комодор 128
Комп'ютер P133
Принтер
Монітор NEC
Кабельна система
Принтер Toshiba
Портативний комп'ютер
Реклама ...…………………………………….......7350 у.о.
Рекламні оголошення в газеті «Моє»
Рекламні оголошення в газеті «Камелот»
Недорогі сувеніри для урочистого відкриття
Радіореклама
Поштові витрати
Меблі ...………………………………………3100 у. о.
Крісла
Комп'ютерні столи
Полки
Довідники
Декоративні рослини
Рекламні вивіски ...……………………….......2000 у.о.
На тролейбусі
На будинку
Зразки комплектуючих виробів ...…………......500 у.о.
Дискети
Кабелі
Блоки харчування з захистом від викидів напруг
Канцелярські приналежності ...……………......00 у.о.
Книги урахування продажів
Книги урахування ремонтів
Ручки
Штемпелі
Поштові марки
Скріпки
Орендна плата за перший місяць ...…………......2000 у.о.
Зарплата за трьох місяця ...………………………......0500 у.о.
Управлінський персонал 2500 у.о.
Консультант 1000 у.о.
Оборотний капітал ...………………………......8000 у.о.
Установка телефону ...…………………………575 у. о.
Транспортні витрати за трьох місяця ...…......000 у.о.
Страхування виробництва за перший місяць .....200 у.о.
Страхування автобуса й оплата бензину ...…....285 у.о.
Різне (витрати по чеках) ...……………… .......500 у.о.
РАЗОМ загальні початкові витрати ....56500 у.о.
Щомісячні витрати.
Оренда (включаючи комунальні послуги) ...…2000 у.о.
Зарплата ...……………………………………5000 у.о.
Реклама ...……………………………………1000 у.о.
Телефонні витрати ...………………………......15 у.о.
Транспортні витрати ...………………......000 у.о.
Страхування виробництва ...…………………200 у.о.
Канцтовари ...………………………………......50 у.о.
Страхування автомашини й оплата бензину ......285 у.о.
Загальні щомісячні витрати ……9950 у. о1.
ВАТ «Орбіта» - це працююче динамічне підприємство, що на аналізований період відчуває трудності, пов'язані з місцезнаходженням. У підприємства гарна репутація, зароблена за рахунок порядності, серйозна підтримка з боку клієнтів, але для досягнення потенційних можливостей фірмі необхідно нове місце.
Центральний Будинок побутових послуг був обраний у якості нового місця, оскільки цей заклад має велику рекламну компанію і ВАТ «Орбіта» хотіла б прийняти в ній участь.
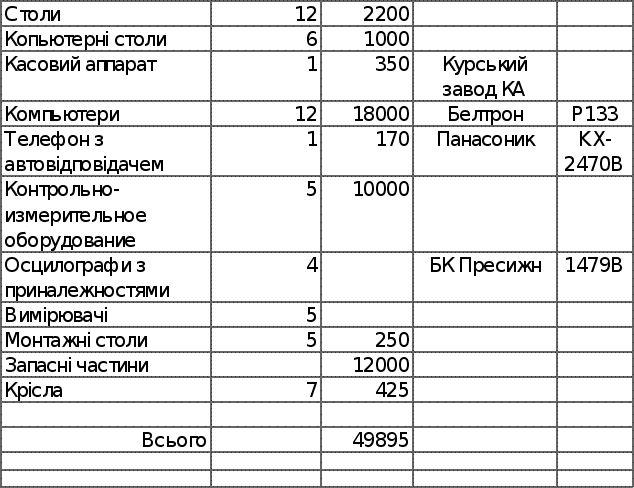
Споживачі, що доставляють свої комп'ютери для обслуговування на фірму, і ті, хто купують комп'ютерні системи в ВАТ «Орбіта» будуть дуже задоволені запропонованим обслуговуванням. Ріст буде забезпечуватися за рахунок більшої кількості замовників, що знають про таке привабливе обслуговування. Розміщення фірми ВАТ «Орбіта» у Центральному Будинку побуту дозволить їй цілком реалізувати свій потенціал і продовжить шлях до відкриття подібних відділень фірми в інших місцях. Існуючі товарно-матеріальні запаси приведені в табл. 2.
Аналіз беззбитковості проведемо на підставі даних для нового місцезнаходження (в у.о.):
Таблиця 2. Існуючі товарно-матеріальні запаси.
Загальні щомісячні постійні витрати ...…………9950
Приблизні щомісячні перемінні витрати ...……......50
Разом ...…………………………………………………10200
Для беззбиткової роботи необхідно щомісяця продавати:
64 штуки IBM P133 або 158,18 (прибуток)
29 штук портативних IBM P133 або 348,00 (прибуток)
18 штук IBM Server 557,00 (прибуток)
15 штук систем IBM, 15 принтерів, 11 235,00 (прибуток) комп'ютерів P133, один комп'ютер
IBM Server, 2 портативних P133
Як очевидно, сюди входять тільки продажі самих комп'ютерів. Природно, що існує маса комбінацій комп'ютерів, програмного забезпечення і послуг, що дозволять ВАТ «Орбіта» забезпечувати беззбитковість кожний місяць. Вищезгадана апаратура проект, що показує, що варто продавати, щоб домогтися беззбитковості, проте фірма ринеться до більшого. Перший новий магазин мережі планувалося відчинити протягом першого року після переїзду ВАТ «Орбіта».
Тепер роздивимося планові і фактичні показники (табл. 3, 4, 5) сформовані в 1996-1998 р.м.
Таблиця 3. Баланс прибутку і збитків на 1996 рік1.
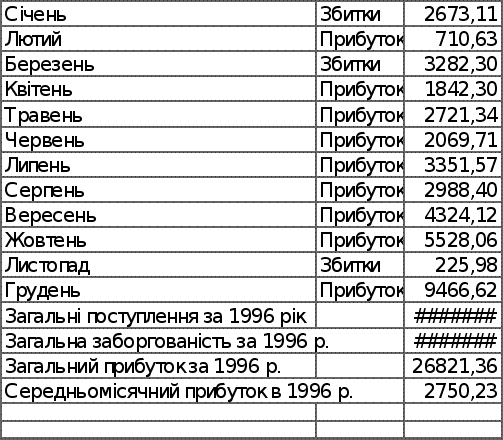
Новий магазин планувалось відчинити в травні 1997 року. Пізніше в нас буде можливість порівняти планові і фактичні показники роботи ВАТ «Орбіта».
Прибуток на що інвестується капітал.
Новий магазин.
Рік Чистий прибуток
54450
60220
131888
Загальний чистий прибуток 246558
Початкові інвестиції 50000
Вартість нового обладнання 56500
Витрати на переїзд включені у вартість нового обладнання. Разом інвестицій (ре інвестицій) 106500.
Чистий прибуток за відрахуванням інвестицій:
246558 - 106500 = 14058.
Чистий фактичний прибуток для інвестора до кінця 1996 року повинний була скласти 14058 у.о., тобто Процентна (кредитна) ставка для інвестора складе 31,5% від початкової суми інвестицій 106500 у. е. Інвестору прийдеться чекати майже трьох року, щоб дістати прибуток, але до кінця цього періоду вона складе 31,5% від його інвестицій1.
Таблиця 4. Прогноз продажів до кінця 1997 року.
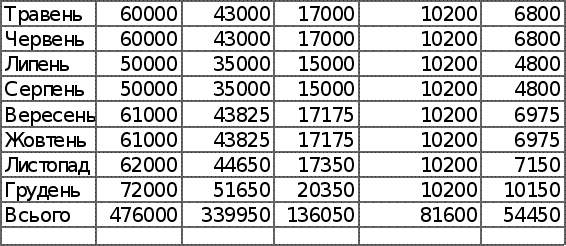
Таблиця 5. Прогноз продажів на 1998 рік.
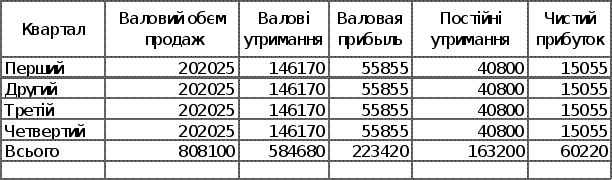
Цифри в цій таблиці відбивають прогноз збільшення продажів на 41% у порівнянні з 1996 роком, у ці розрахунки включена комісія торгового персоналу. Очікуваний прибуток за 1997 рік повинний була скласти 60220 у.о.
Таблиця 6. Прогноз продажів на 1999 рік.
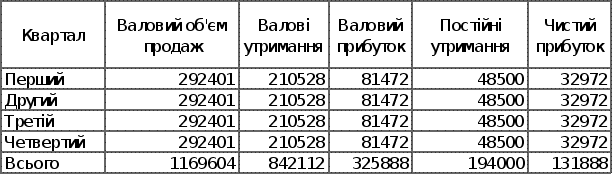
Цифри в таблиці 6 відбивають прогноз збільшення продажів на 30% у порівнянні з 1998 роком відповідно до оцінок фірми ВАТ «Орбіта». Очікуваний чистий прибуток за 1999 рік складе 131888 у.о.
На жаль, плановані фірмою ВАТ «Орбіта» результати не зовсім співпали з реальним життям. Найбільше сильна розбіжність відбулася за результатами четвертого кварталу 1998 року і результатам першого кварталу 1999 року.
Таблиця 7. Аналіз планованих і фактичних результатів діяльності ВАТ «Орбіта» за період 1996 - 1998 р.м. і початку 1999 року.
|
Квартал 1997 1998 1999 |
Валовий обсяг продажів |
Валові витрати |
Валовий прибуток |
Постійні витрати |
Чистий прибуток |
|||||
|
План |
Факт |
План |
Факт |
План |
Факт |
План |
Факт |
План |
Факт |
|
|
I |
70000 |
70000 |
57000 |
55000 |
13000 |
15000 |
30600 |
15000 |
-15600 |
0 |
|
II |
120000 |
125000 |
86000 |
83000 |
34000 |
42000 |
30600 |
29600 |
3400 |
12400 |
|
III |
161000 |
171000 |
113825 |
109825 |
47175 |
61175 |
30600 |
29600 |
16575 |
31575 |
|
IV |
195000 |
215000 |
140125 |
136125 |
54875 |
78875 |
30600 |
29600 |
24275 |
49275 |
|
I |
202025 |
232025 |
146170 |
147170 |
55855 |
84855 |
40800 |
41200 |
15055 |
43655 |
|
II |
202025 |
232025 |
146170 |
145170 |
55855 |
86855 |
40800 |
41200 |
15055 |
45655 |
|
III |
202025 |
232025 |
146170 |
151170 |
55856 |
80855 |
40800 |
41200 |
15055 |
39655 |
|
IV |
202025 |
172025 |
146170 |
150170 |
55855 |
21855 |
40800 |
41200 |
15055 |
-19345 |
|
I |
292401 |
222401 |
210528 |
180528 |
81472 |
41873 |
48500 |
40000 |
32972 |
1873 |
|
II |
292401 |
210528 |
81472 |
48500 |
32972 |
|||||
|
III |
292401 |
210528 |
81472 |
48500 |
32972 |
|||||
|
IV |
292401 |
210528 |
81472 |
48500 |
32972 |
Щоб більш наочно побачити розбіжності в планованих і отриманих результатах, звернемося до діаграми 1, на якій приведені дані по планованому і чистому фактичному прибутку ВАТ «Орбіта». Період із I кварталу 1997 року по період III кварталу 1998 року фактичні результати вище планованих очевидно за рахунок того, що при розробці бізнес плану враховувався тільки продаж комп'ютерів, але на практику, крім торгівлі, на новому місці відразу ж стали надаватися і платні послуги - це очевидно на графіку. Після III кварталу 1998 року фактичні результати різко погіршилися в порівнянні з плановими - 17 серпня 1998 року саме прийшлося на третій квартал, але в третьому кварталі ще не відбулося різкого падіння прибули, тому що наслідки кризи яскраво відбилися лише на IV кварталі. У першому кварталі ситуація декілька поліпшилася, але ще дуже далека від планованої - це пов'язано з тим що ринок комп'ютерів сильно залежить від курсу гривні до долара. Але, безумовно, ситуація не безнадійна. Підприємству ВАТ «Орбіта» можна була б, наприклад, скористатися деталями і комплектуючими виготовленими в країнах Південної і Південно-східної Азії, щоб декілька згладити різке падіння курсу гривні стосовно долара, і, відповідно не так різко підвищувати ціни на свою продукцію.
Більш болісно сформована ситуація вдарила по інвесторах - зробити прогноз на подальші перспективи ринку комп'ютерів фірми IBM, AST, AT&T у сформованій ситуації складно. Більш того, очікується тимчасового скорочення або навіть повного відходу цих фірм із російського ринку комп'ютерів. Тому підприємству ВАТ «Орбіта» необхідно терміново підготувати новий інвестиційний план, продумати варіанти скорочення витрат, можливо часткового перепрофілювання торгівлі. Початок роботи місцевої електронної промисловості дасть підприємству можливість висновку договорів на сервісне обслуговування вже російської техніки, на жаль, кількість що випускається продукції місцевими фірмами невелика1.
У даному випадку акціонери, розподіляючи прибуток на нові інвестиції у своє підприємство, не одержали планованих результатів. Залишається сподіватися, що криза серпня 1998 року явище з розряду форс мажорних і в подальшій своїй діяльності акціонери, реінвестуя прибуток у ВАТ «Орбіта» будуть більш щасливі.
2.3. Напрямки використання прибули на підприємстві (економіко-математичні методи).
Роздивимося напрямки використання прибули на підприємстві за допомогою економіко-математичних методів.
Умова задачі.
Задано таку економічну ситуацію. ВАТ «Орбіта» здійснює складання виробів двох типів А і В. При цьому використовуються комплектуючі чотирьох видів. Витрата комплектуючого кожного виду на виготовлення одиниці виробу і запас комплектуючих задані в таблиці.
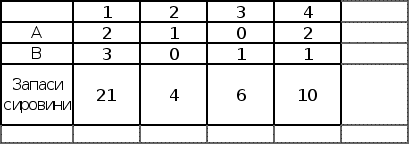
Випуск виробу А приносить 3 грошові одиниці, У - 2 грошові одиниці. Скласти план виробництва, що забезпечує максимальний прибуток.
а) скласти математичну модель задачі; б) пояснити зміст цільової функції й обмежень.
Рішення2:
а) Математична модель.
2х1 + 3х2 21
х1 4
х2 6
2х1 + х2 10
х1 0
х2 0
б) Сумарна витрата кожного виду сировини на весь випуск не повинний перевищувати заданого обмеження.
в) Вирішити задачу симплексним методом.
Перетворимо нерівності в рівності, для цього введемо чотири додаткові перемінні.
2х1 + 3х2 + х3 = 21 х1 + х4 = 4 х2 + х5 = 6
2х1 + х2 + х6 =10
f = 3х1 + 2х2 + 0х3 + 0х4 + 0х5 + 0х6 max
перепишемо у виді систем 0 рівнянь
0 = 21 - (2х1 + 3х2 + х3)
0 = 4 - (х1 + х4)
0 = 6 - (х2 + х5)
0 = 10 - (2х1 + х2 + х6)
f = 0 - (-3х1 - 2х2 - 0х3 - 0х4 - 0х5 - 0х6)
Система рівнянь може бути записана у виді векторної рівності:
0 = У - (А1х1 + А2х2 + А3х3 + А4х4 + А5х5 + А6х6)
В - вільні члени
А1... А6 коефіцієнти при перемінних х1...х6
Лінійна форма має вид:
f = с1х1 + с2х2 + с3х3 + с4х4 + с5х5 + с6х6
Вектори А3, А4, А5, А6 складають базис.
Складаємо першу симплекс таблицю:
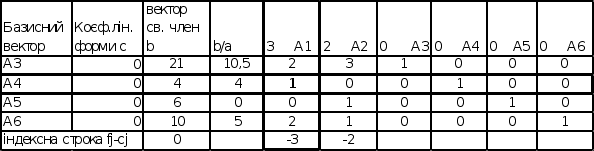
Рішення: х1 = 0, х2 = 0, х3 = 21, х4 = 4, х5 = 6, х6 = 10
f = 0
Тому що в індексному рядку є негативні елементи - рішення не є оптимальним.
А1 вводимо в базис замість вектора А4
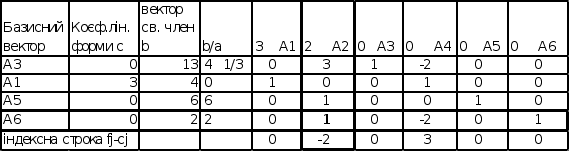
Рішення: х1 = 4, х2 = 0, х3 = 13, х4 = 0, х5 = 6, х6 = 2
f = 12
Тому що в індексному рядку є негативні елементи - рішення не є оптимальним.
А2 вводимо в базис замість вектора А6
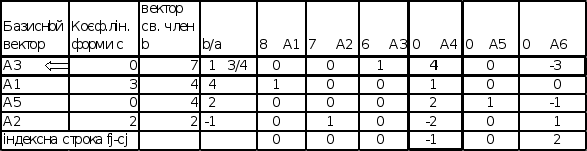
Рішення х1 = 4, х2 = 2, х3 = 7, х4 = 0, х5 = 4, х6 = 0
f = 12
Тому що в індексному рядку є негативні елементи - рішення не є оптимальним.
А4 вводимо в базис замість вектора А3
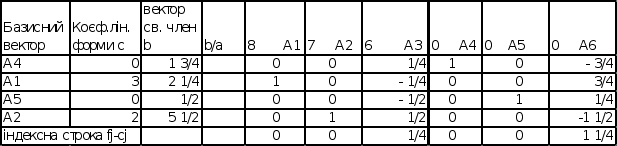
Рішення х1 = 2,25; х2 = 5,5; х3 = 0; х4 = 1 ѕ; х5 = Ѕ; х6 = 0
f = 17,75
У індексному рядку немає негативних елементів, отже, подальше збільшення значення лінійної форми неможливо ми одержали оптимальну програму1.
Максимальний прибуток досягається при виготовленні першого виду продукції 2,25 у.о., а другого 5,5 у.о.
Тому що не була задана умова цілочисельності, такі значення припустимі, наприклад, у якості умовних одиниць - тисяч штук.
Розділ 3. Основні напрямки підвищення ефективності виробництва в умовах переходу до ринкової економіки.
3.1. Основні напрямки зниження витрат підприємства в умовах ринкової економіки.
Основні чинники підвищення ефективності виробництва - це техніка, технологія, організація виробництва1.
Техніка (машини, механізми, автоматизовані системи керування виробництвом і т.п.) дозволяє механізувати й автоматизувати виробництво. Прийнято розрізняти часткову і комплексну механізацію й автоматизацію.
Часткова механізація - початкова форма механізації, що характеризується заміною ручної праці машинами на окремих процесах виробництва, головним чином на основних. При комплексній механізації виробництва ручна праця відсутніх. При частковій автоматизації окремі операції і процеси виробництва здійснюються автоматичними машинами, механізмами й устаткуванням без участі людини. Ці знаряддя праці працюють серед звичайних, неавтоматизованих машин, не створюючи взаємодіючої системи.
Найбільше ефективні верстати-автомати, гнучкі виробничі системи в окремих випадках підвищують продуктивність праці в 5 - 10 разів, і навіть у 20 разів. У результаті цього зменшуються витрати виробництва, підвищується рентабельність виробництва і якість продукції.
Технологія як наука про засоби і методи переробки сировини виникнула в зв'язку з розвитком значної машинної промисловості. До дійсного часу технологія промислового виробництва виростив у самостійну галузь знань, нагромадила великий теоретичний і практичний матеріал. З описової - вона перетворилася в точну науку, засновану на вітчизняних і закордонних відкриттях і винаходах, передовому досвіді. Технологія впливає на удосконалювання виробничих процесів, організацію виробництва, скорочення важкої і рутинної праці.
У результаті такого тісного зв'язку з виробництвом технологія стала радикально впливати на зниження витрат живої і матеріалізованої праці.
Технологічним процесом називається послідовна зміна форми, розмірів, властивостей матеріалу або напівфабрикатів із метою одержання виробу відповідно до заданих технічних вимог. Технологічна дисципліна тісно пов'язана з такими економічними дисциплінами, як економіка підприємства і підприємництва, менеджмент, економіка і керування науково-технічним прогресом і ін.
Зв'язок технології з економікою виявляється, наприклад, через відношення в процесі виробництва. Відношення, що охоплюють взаємодії всіх різноманітних компонентів продуктивних сил, тобто моментів процесу праці, називаються технологічними. Вони укладаються в систему взаємодії «людина - наука - техніка - виробництво - економіка». Наука і техніка є засобами збільшення виробничих можливостей.
З економічної точки зору тільки ті технологічні процеси є оптимальними, що сприяють найбільше повному задоволенню матеріальних і духовних потреб людини.
Рівень технології будь-якого виробництва робить вирішальний вплив на економічні показники (прибуток, рентабельність продукції, витрати виробництва й ін.). Тому економісту необхідні достатні знання сучасних технологічних процесів, а інженеру знання в області економіки.
Організація виробництва - це сукупність методів, що забезпечують найбільше доцільне з'єднання і використання в часу і просторі засобів праці, із метою ефективного ведення виробничих процесів і в цілому підприємницької діяльності.
Характер і структура виробництва залежать від особливостей що випускається продукції, типу виробництва, застосовуваних знарядь праці, предметів праці і технологічних процесів. Правильно організоване виробництво будується на таких основних принципах: спеціалізації, пропорційності, рівнобіжності, безперервності, прямо точності і ритмічності.
Спеціалізація виробництва - це зосередження випуску конструктивно і технологічно подібної продукції масового попиту. Конструктивна і технологічна подоба створюється за допомогою широкої уніфікації. У самому загальному виді уніфікація - це зведення різноманіття до раціональної однаковості з деяким конструктивним поліпшенням об'єкта уніфікації.
Пропорційність - сполучення виробничих потужностей усіх підрозділів виробництва. Вона дозволяє випускати продукцію в потрібних кількостях, номенклатурі, асортименті і комплектності у встановлені терміни.
Рівнобіжність - одночасне виконання операцій і стадій виробничого процесу. Цей принцип дозволяє створити широкий фронт робіт із виготовлення кінцевого продукту.
Безперервність - організація виробництва, при котрої одна операція випливає за інший без перерв у часу усередині зміни, між змінами, усередині операції і між операціями.
Прямо точність - раціональна організація переміщення продукції в процесі виробництва; забезпечує найкоротший шлях прямування виробу від одного етапу (стадії операції) виготовлення до наступному.
Ритмічність - випуск продукції в рівні проміжки часу однакової або зростаючої кількості повторюваних виробів.
Виробничий процес, побудований на основі дотримання вищезгаданих принципів, рахується раціональним.
Удосконалювання виробництва повинно здійснюватися в напрямку його спеціалізації (суворого закріплення усе більш обмеженого обсягу різноманітних робіт, виконуваних на кожній ділянці виробництва), подальшої концентрації (доведення виробництва до оптимальних масштабів), комплексної механізації й автоматизації виробничих процесів і керування ними.
До сучасних методів організації виробництва ставиться потокове виробництво продукції масового попиту1. Вищою формою організації потокових методів є потокові лінії. Вони бувають в основному дві системи: із спеціальних верстатів-автоматів перериваної дії і роторні безупинного дії. У якості спеціальних можуть застосовуватися верстати з програмним керуванням, для виконання допоміжних операцій - робототехнічні пристрої.
Ефективність потокової організації виробництва складається в тому, що вона дозволяє повніше реалізувати пропорційність, ритмічність і безперервність, різко скоротити, простої устаткування, частку допоміжних операцій, зменшити тривалість виробничого циклу, підвищити якість продукції.
У умовах вільної конкуренції ціна продукції, зробленої підприємствами, фірмами вирівнюється автоматично. На її впливають закони ринкового ціноутворення. У теж час кожний підприємець ринеться до одержання максимально можливої прибули. І тут, крім чинників збільшення обсягу виробництва продукції, просування її на незаповнені ринки й ін., невблаганно висувається проблема зниження витрат на виробництво і реалізацію цієї продукції, зниження витрат виробництва.
У традиційному уявленні найважливішими шляхами зниження витрат є економія усіх видів ресурсів, споживаних у виробництві: трудових і матеріальних.
Так, значну частку в структурі витрат виробництва займає оплата праці (у промисловості України 13-14%, розвитих країн 20-25%). Тому актуальна задача зниження трудомісткості що випускається продукції, росту продуктивності праці, скорочення чисельності адміністративно-обслуговуючого персоналу.
Зниження трудомісткості продукції, росту продуктивності праці можна досягти різноманітними засобами. Найбільше важливі з них - механізація й автоматизація виробництва, розробка і застосування прогресивних, високопродуктивних технологій, заміна і модернізація застарілого обладнання. Проте одні заходи щодо удосконалювання застосовуваної техніки і технології не дадуть належної віддачі без поліпшення організації виробництва і праці. Нерідко підприємства (фірми) одержують або беруть під оренду дороге устаткування, не підготовившись до його використання. У результаті коефіцієнт використання такого устаткування дуже низький. Витрачені на придбання засобу не приносять очікуваного результату.
Важливе значення для підвищення продуктивності праці має належна його організація: підготування робочого місця, повне його завантаження, застосування передових методів і прийомів праці й ін.
Матеріальні ресурси займають до 3/5 у структурі витрат на виробництво продукції. Звідси зрозуміло значення економії цих ресурсів, раціонального їхній використання. На перший план тут виступає застосування ресурсозберегаючих технологічних процесів. Немаловажним є підвищення вимогливості і повсюдне застосування вхідного контролю за якістю і матеріалів, що надходять від постачальників сировини, що комплектують виробів і напівфабрикатів.
Скорочення витрат по амортизації основних виробничих фондів можна досягти шляхом кращого використання цих