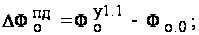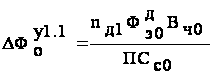Анализ использования основных производственных фондов предприятия
БЕЛОРУССКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ИНФОРМАТИКИ И РАДИОЭЛЕКТРОНИКИ
Кафедра экономики
РЕФЕРАТ
на тему:
«Анализ использования основных производственных фондов предприятия»
МИНСК, 2008
СОДЕРЖАНИЕ
Анализ обеспеченности предприятия основными фондами и технического состояния ОПФ.
Анализ фондоотдачи.
Анализ использования оборудования.
Источники информации: бизнес план предприятия; план технического развития; форма №11 "Отчет о наличии и движении основных средств", формы № НО - 1 и № НО - 2 - "Бланки переписи неустановленного оборудования, оборудования; инвентарные карточки учета основных средств и данные проводимых их инвентаризаций и др.
1. Анализ обеспеченности предприятия основными фондами и технического состояния ОПФ
В процессе анализа необходимо изучить:
1. Обеспеченность предприятия и его структурных подразделений основными фондами, в том числе, основными и не основными производственными фондами — устанавливается сравнением фактического их объема (среднегодовой первоначальной стоимости) в сопоставимых ценах с плановой потребностью и расчетом абсолютного и относительного отклонения от плана.
2. Динамику ОФ и ОПФ - рассчитываются базисные и цепные темпы их роста и прироста.
3. Изменения, произошедшие в отчетном году в структуре отдельных видовых групп (зданий, сооружений, передаточных устройств, машин и оборудования, транспортных средств и прочих ОПФ), активной и пассивной части ОПФ - устанавливаются сравнением фактических их удельных весов по состоянию на начало и конец года с плановым их уровнем и расчетом отклонений от плана.
4. Движение
ОПФ - рассчитать
за отчетный
период для ОПФ
в целом, отдельных
их видовых
групп, активной
и пассивной
части коэффициенты
обновления
( ),
выбытия (
 ),
прироста (
 ),и
технического
состояния -
коэффициенты
износа (
 )
и годности (
 )
на начало и
конец года,
срок обновления
(
 );
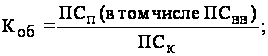

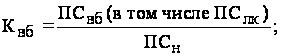
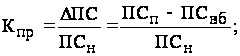
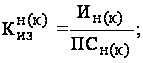
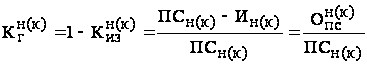 ;
 ,
где
 —
первоначальная
стоимость
соответственно
поступивших
и введенных
в действие ОПФ
в целом или их
отдельных
составляющих,
млн р.;
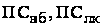 —
первоначальная
стоимость
соответственно
выбывших и
ликвидированных
ОПФ в целом
или их отдельных
составляющих,
млн р.;
 —
первоначальная
стоимость
соответственно
на начало и
конец года ОПФ
в целом или их
отдельных
составляющих,
млн р.;
 —
первоначальная
стоимость ОПФ
в целом или их
отдельных
составляющих
соответственно
на начало (или
конец года),
млн р.;
 —
сумма износа
ОПФ в целом или
их отдельных
составляющих
соответственно
на начало (или
конец года),
млн р.;
 -
остаточная
первоначальная
стоимость ОПФ
в целом или их
отдельных
составляющих
соответственно
на начало (или
конец года),
млн р.
Коэффициенты
,
и
 характеризуют
уровень обновления,
выбытия и прироста
ОПФ предприятия
в целом или
отдельных их
составляющих
частей, а
- показывает
за сколько лет
произойдет
полное обновление
ОПФ предприятия
в целом или их
отдельных
составляющих
частей.
Коэффициенты
обновления
 ,
выбытия
 и прироста
характеризуют
степень интенсивности
соответственно
обновления,
выбытия и уровень
прироста за
анализируемый
год ОПФ предприятия
в целом или
отдельных их
составляющих,
а коэффициенты
износа
 и годности
 - уровень их
износа и годности
на начало и
конец года (чем
меньше
,
тем больше
).
Срок обновления
 показывает
за сколько лет
произойдет
полное обновление
ОПФ предприятия
или отдельных
их составляющих.
При проведении анализа необходимо:
1. Сравнить коэффициенты обновления и выбытия по активной части и по всем ОПФ и выяснить за счет какой части ОПФ в большей степени происходит их обновление и выбытие.
Более
высокий коэффициент
обновления
(или выбытия)
по активной
части, чем по
всем остальным
ОПФ покажет,
что их обновление
(или выбытие)
происходит
за счет активной
части и положительно
(отрицательно)
повлияет на
показатель
 .
2. Рассматривать
коэффициенты
обновления
 и выбытия
 во взаимосвязи.
Если
опережает
,
то обновление
происходит
не за счет замены
старых, изношенных
фондов, а главным
образом, за
счет нового
строительства,
что приводит
к накоплению
устаревшего
оборудования
и сдерживает
рост эффективности
ОПФ.
Обновление ОПФ может происходить как за счет приобретения новых, так и за счет модернизации имеющихся ОПФ, что более предпочтительно. Поэтому нужно проанализировать и изменение уровня модернизации ОПФ по отдельным видовым группам и активной части (в натуральных единицах и по стоимости) и сопоставить с коэффициентами обновления.
Технический уровень оборудования и степень его морального износа, кроме коэффициентов износа и годности, характеризует и возрастной состав оборудования (табл. 1).
Для анализа возрастного состава действующее оборудование:
1. Группируется по видам, а внутри них – по продолжительности эксплуатации (лет).
2. Рассчитывается
средний возраст
j-го оборудования
 и сопоставляется
с полезным
сроком его
использования
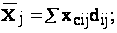
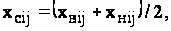
где
 ,
 - соответственно
середина, верхнее
и нижнее значение
i-го возрастного
интервала j-й
группы оборудования,
лет;
 - удельный
вес j-го
оборудования
i-й возрастной
группы в общем
его количестве,
в долях.
Техническое состояние ОПФ зависит от своевременного и качественного их ремонта, ввода в действие новой техники. Поэтому используя данные отделов главного механика и энергетика нужно проанализировать выполнение плана ремонта и ввода в эксплуатацию конкретных видов оборудования, обратив особое внимание на выполнение сроков ремонтных работ и ввода в эксплуатацию оборудования, их качество.
Таблица 1
Анализ возрастного состава оборудования
|
Возрастные группы, лет |
Виды оборудования |
|||||||||||||||
|
металлорежущее |
кузнечно-прессовое |
подъемно-транспортное |
термическое |
приборы |
роботы-манипуляторы |
прочие |
всего |
|||||||||
|
шт. |
% |
шт. |
% |
шт. |
% |
шт. |
% |
шт. |
% |
шт. |
% |
шт. |
% |
шт. |
% |
|
|
до 5 |
490 |
25,0 |
108 |
27,1 |
122 |
26,3 |
24 |
20,0 |
46 |
85,2 |
53 |
100 |
6 |
6,1 |
849 |
27,0 |
|
от 5 до 10 |
240 |
12,2 |
45 |
11,3 |
26 |
5,6 |
22 |
18,3 |
8 |
14,8 |
12 |
12,1 |
353 |
11,2 |
||
|
от 10 до 20 |
667 |
34,0 |
160 |
40,1 |
148 |
32,0 |
42 |
35,0 |
35 |
35,3 |
1052 |
33,4 |
||||
|
от 20 и выше |
565 |
28,8 |
86 |
21,5 |
167 |
36,1 |
32 |
26,6 |
46 |
46,5 |
896 |
28,4 |
||||
|
всего |
1962 |
100 |
399 |
100 |
463 |
100 |
120 |
100 |
54 |
100 |
53 |
100 |
99 |
100 |
3150 |
|
|
уд.вес, % |
62,3 |
12,7 |
14,7 |
3,8 |
1,7 |
1,7 |
3,1 |
100 |
||||||||
2. Анализ фондоотдачи
Для полной характеристики эффективности использования ОПФ применяются:
1.Обобщающие показатели, характеризующие эффективность использования всех ОПФ предприятия в целом:
фондоотдача 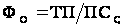 ;
фондоемкость 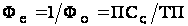 ;
рентабельность
ОПФ 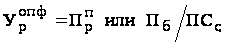 – обычно исследуется
при анализе
финансовых
результатов,
где
 - первоначальная
среднегодовая
стоимость ОПФ,
млн р./год;
 -прибыль от
реализации
продукции
(работ, услуг)
предприятия,
млн р./год;
 - балансовая
прибыль предприятия,
млн р./год.
Важнейший обобщающий показатель эффективности использования ОПФ - фондоотдача.
2. Частные показатели, характеризующие уровень использования технологического оборудования и производственных площадей.
В процессе анализа фондоотдачи необходимо изучить:
выполнение плана по ее уровню - рассчитать процент выполнения плана (в сопоставимых ценах), абсолютное и относительное отклонение от плана;
динамику фондоотдачи - рассчитать базисные и цепные темпы ее роста и прироста за анализируемый период;
выявить факторы и количественно измерить их влияние на изменение фондоотдачи (ΔФО) и объем произведенной продукции (ΔТП);
выявить резервы роста фондоотдачи и разработать мероприятия по ее увеличению.
При расчёте фондоотдачи
в среднегодовой первоначальной стоимости учитываются не только собственные, но и арендованные ОПФ и не учитываются ОПФ, находящиеся на консервации, в резерве и сданные в аренду;
объем произведенной продукция оценивается в сопоставимых ценах без учета налогов, включаемых в отпускную цену единицы продукции;
первоначальная среднегодовая стоимость ОПФ оценивается в сопоставимых ценах.
Среди экономистов нет единого мнения по группировке факторов, влияющих на изменение фондоотдачи. Соответственно различны и методики ее анализа. Рассмотрим некоторые из них.
Вариант 1
Факторная
модель фондоотдачи:
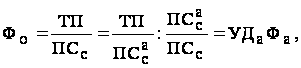
где
 — первоначальная
среднегодовая
стоимость
активной части
ОПФ (или только
технологического
оборудования),
млн р./год;
 - удельный
вес активной
части в общей
стоимости ОПФ,
в долях;
 - фондоотдача
активной части
ОПФ, р.
Факторы первого порядка, влияющие на изменение фондоотдачи ОПФ:
удельный
вес активной
части -
;
фондоотдача
активной части
-
 .
Для расчета влияния этих факторов на изменение соответственно фондоотдачи можно использовать прием цепных подстановок, абсолютных и относительных разниц и др. При использовании способа абсолютных разниц
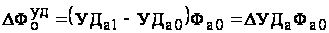 ;
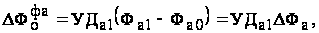
где
 ,
 - изменения
фондоотдачи
ОПФ за счет
изменения
соответственно
удельного веса
активной части
и фондоотдачи
активной части
ОПФ, р.;
 ,
 - удельный вес
активной части
ОПФ по плану
и фактический,
в долях;
 ,
 - плановая и
фактическая
фондоотдача
активной части
ОПФ, р.
К факторам
второго порядка,
относятся
факторы, влияющие
на фондоотдачу
активной части
.
Фондоотдача активной части ОПФ является сложным фактором. Среди экономистов нет единого мнения в подходе к формированию ее факторов второго и последующих порядков.
Вариант 1.1
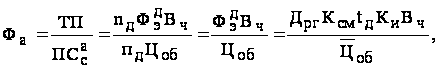
где
 - среднее количество
единиц действующего
технологического
оборудования,
шт.;
 — годовой
эффективный
фонд времени
работы единицы
действующего
технологического
оборудования,
ч/год;
 - среднечасовая
выработка
(производительность)
единицы действующего
технологического
оборудования,
млн р./ч.;
 - средняя
(сопоставимая)
цена единицы
действующего
технологического
оборудования,
млн р./шт.;
 - количество
дней, отработанных
за год единицей
действующего
технологического
оборудования;
 - коэффициент
сменности
работы оборудования;
 - средняя
продолжительность
рабочего дня,
ч.;
 - коэффициент
использования
единицы действующего
технологического
оборудования
по времени
работы
= (1 —
 );
- средний
коэффициент
потерь рабочего
времени на
планово-предупредительный
ремонт единицы
действующего
технологического
оборудования.
Влияние этих факторов на изменения фондоотдачи активной части можно рассчитать способом цепных подстановок (табл. 2).
Таблица 2
Алгоритм расчета влияния факторов на фондоотдачу ОПФ
Вариант 1.1
|
Факторы |
Алгоритм расчета |
Влияние на фондоотдачу, р. | |
| Активной части ОПФ |
ОПФ |
||
| 1 | 2 | 3 |
4 |
| 1. Изменение удельного веса активной части ОПФ |
|
+ | |
| 2. Изменение фондоотдачи активной части ОПФ |
|
+ |
|
| Итого |
|
+ | |
| Изменение фондоотдачи активной части за счет | + |
||
| 2.1. годового эффективного фонда рабочего времени единицы действующего технологического оборудования, всего |
|
+ | |
|
|
+ |
||
|
в том числе за счет изменения 2.1.1. целодневных потерь рабочего времени единицы действующего технологического оборудования |
|
+ |
|
|
|
+ |
||
| 2.1.2. коэффициента сменности единицы действующего технологического оборудования |
|
+ |
|
|
|
+ | ||
| 2.1.3. средней продолжительности рабочего дня (внутрисменных потерь) единицы действующего |
|
+ |
|
| технологического оборудования |
|
+ | |
| 2.1.4. среднего коэффициента использования времени работы единицы действующего технологического оборудования |
|
+ | |
|
|
+ | ||
| 2.2. Среднечасовой выработки единицы действующего технологического оборудования, всего |
|
+ |
|
|
|
+ | ||
| 2.3. Средней цены единицы технологического оборудования |
|
+ |
|
|
|
+ | ||
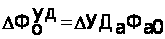
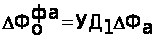
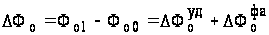
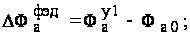
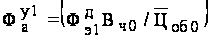
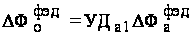
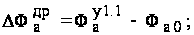
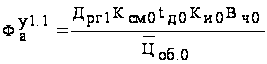
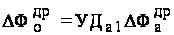
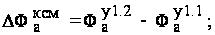
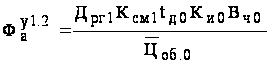
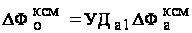
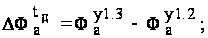
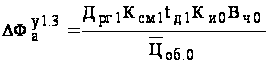
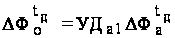
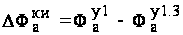
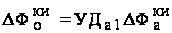
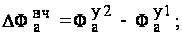
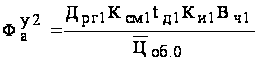
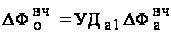
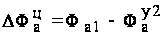
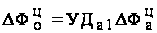
Вариант 1.2
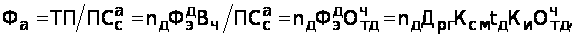
где
 - среднечасовая
отдача работы
единицы действующего
технологического
оборудования,
р.
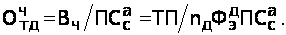
Для определения влияния этих факторов на изменение фондоотдачи активной части можно использовать прием абсолютных разниц. Тогда изменение фондоотдачи активной части за счет изменения:
1. Количества действующего технологического оборудования
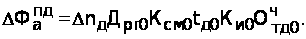
2. Целодневных потерь рабочего времени единицы действующего технологического оборудования
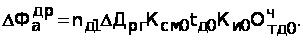
3. Коэффициента сменности работы единицы действующего технологического оборудования
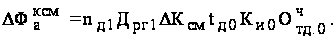
4. Внутрисменных потерь рабочего времени единицы действующего технологического оборудования
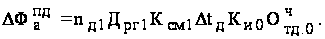
5. Коэффициента использования времени работы единицы действующего технологического оборудования
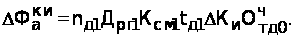
6. Среднечасовой отдачи работы единицы действующего технологического оборудования
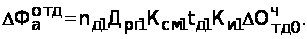
Далее необходимо определить изменение фондоотдачи ОПФ за счет i-х факторов второго порядка, влияющих (по вариантам 1.1 и 1.2) на изменение фондоотдачи активной части, по формуле
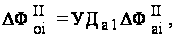
где
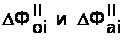 - изменение
соответственно
фондоотдачи
ОПФ и активной
их части за
счет i-го
фактора второго
порядка, влияющего
на изменение
фондоотдачи
активной части.
Расчет изменения фондоотдачи ОПФ за счет i-х факторов второго порядка, влияющих на фондоотдачу активной части, по варианту 1.1 приведен в табл. 2.
Вариант 2
Факторная
модель фондоотдачи:
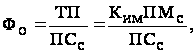
где
 - среднегодовая
производственная
мощность предприятия,
в стоимостном
выражении, млн
р./год;
 - коэффициент
использования
среднегодовой
производственной
мощности предприятия.
Факторы первого порядка, влияющие на изменение фондоотдачи:
уровень
использования
среднегодовой
производительной
мощности предприятия
—
(коэффициент);
среднегодовая
производственная
мощность предприятия
–
,
млн р./год;
среднегодовая
первоначальная
стоимость ОПФ
–
 ,
млн р./год.
Влияние этих факторов на изменение фондоотдачи ОПФ можно рассчитать способом цепных подставок:
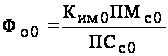 ;
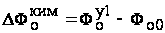 ;
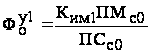 ;
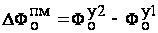 ;
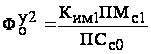 ;
 =
 ,
где
 ,
 - фондоотдача
ОПФ по плану
и фактическая,
р.;
 ,
 - коэффициент
использования
среднегодовой
производственной
мощности предприятия
по плану и
фактический;
 ,
 - среднегодовая
производственная
мощность предприятия
по плану и
фактическая,
тыс. р./год;
 - условная
фондоотдача
в результате
первой и второй
подстановок,
р.;
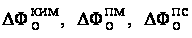 - изменение
фондоотдачи
ОПФ соответственно
за счет изменения
уровня использования
и величины
среднегодовой
производственной
мощности предприятия,
среднегодовой
первоначальной
стоимости ОПФ.
К факторам
второго порядка
относятся
факторы, влияющие
на уровень
использования
среднегодовой
производственной
мощности предприятия
.
Рассмотрим далее факторы второго порядка.
Уровень использования среднегодовой производственной мощности предприятия зависит от объема произведенной продукции и величины среднегодовой производственной мощности предприятия:
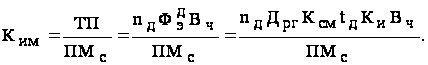
Тогда к факторам второго порядка, влияющим на изменение фондоотдачи ОПФ за счет уровня использования среднегодовой производственной мощности предприятия, относятся следующие факторы
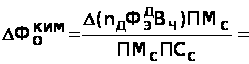
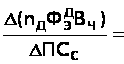
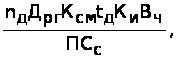
где
 - количество
действующего
технологического
оборудования;
 - годовой
эффективный
фонд рабочего
времени единицы
действующего
технологического
оборудования,
тыс. маш.-ч./год;
 - среднегодовая
выработка
единицы действующего
технологического
оборудования,
млн р./ч.
Влияние этих факторов на изменение фондоотдачи ОПФ можно рассчитать приемом цепных подстановок (табл. 3).
Таблица 3
Алгоритм расчёта факторов на изменение фондоотдачи ОПФ
Вариант 2
| Факторы | Алгоритм расчёта |
| 1 | 2 |
| Факторы первого порядка |
|
Изменение фондоотдачи ОПФ за счет 1. Уровня использования среднегодовой производственной мощности предприятия, всего |
|
| 2. Уровня среднегодовой производственной мощности предприятия |
|
| 3. Первоначальной среднегодовой стоимости ОПФ |
|
| Итого |
|
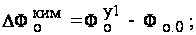
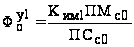
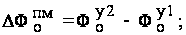
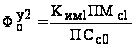
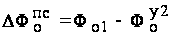
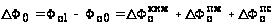
| Факторы второго порядка |
| Изменение уровня использования среднегодовой производственной мощности предприятия за счет 1.1.количества действующего технологического оборудования |
|
| 1.2. годового эффективного фонда рабочего времени единицы действующего технологического оборудования, всего |
|