Экономика промышленного предприятия
Вкладывая капитал в расчете на будущую отдачу надо быть уверенным в том, что отдача состоится, что отдача будет больше, чем от текущих вложений, что жизненный цикл проекта будет больше времени необходимого для возмещения затрат.
Инвестиции бывают трех видов:
Портфельные (осуществляются независимо друг от друга);
Альтернативные (когда есть выбор);
Последовательные (когда сам по себе объем большой и его можно разбить на этапы).
Инвестиционный проект состоит из трех фаз:
П
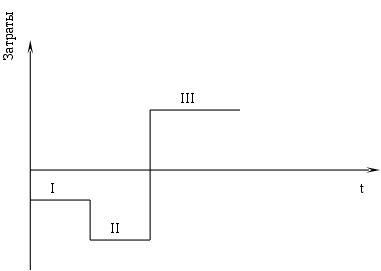
редшествующая фаза;инвестиционная фаза;
получение дохода.
Прежде, чем проект будет принят, необходимо убедить инвесторов в экономической целесообразности (эффективности).
Критерии экономической эффективности:
максимальный результат при минимальных затратах;
максимальная отдача каждого рубля вложенных средств;
минимальное время возмещения затрат.
Показателями эффективности принято считать:
Чистый приведенный доход (чистый дисконтированный доход, чистая остаточная прибыльность проекта);
Внутренняя норма доходности;
Скорость окупаемости затрат;
Индекс рентабильности проекта.
Определение экономической эффективности основывается на схеме денежных потоков за весь срок существования проекта.
Источниками инвестиций могут быть собственные, заемные и привлеченные средства. Собственные средства – часть перераспределенной прибыли, это амортизационные отчисления, это средства, которые вкладывают сами работающие. Заемные средства – кредит под определенный процент, покупка облигаций. Привлеченные средства – это когда вы выпускаете акции, и часть акций продаете сторонникам. При оценке эффективности инвестиций, инвесторов интересует не валовая прибыль, а чистая.
Дt = В - Зt - Нt
где: Зt
– затраты
за время t;
Нt
– налоги за
время t.
Зt = Сt - Аt
где: Сt
- себестоимость;
Аt
- амортизационные
отчисления.
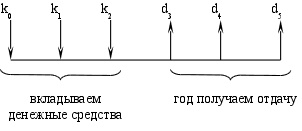
Здесь просматривается частный случай, когда вложения средств осуществляются в начале года, а чистый доход получается в конце. Хотя инвестированные вложения могут совпадать по периодам.
Для сопоставления суммы вложений за 1 год применяется дисконтирование.
1. При дисконтировании применяется ставка дисконта, которая определяется следующим образом:
i = iбаз + r + J
г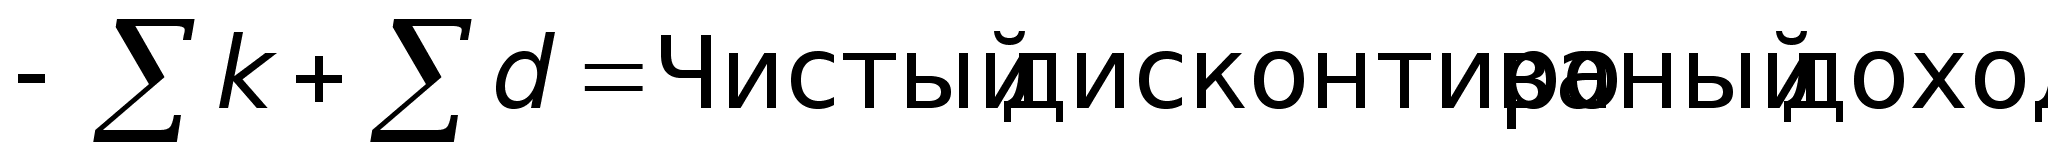
де:
iбаз - ставка
центрального
банка;
r - коэффициент
риска;
J - инфляция.
Если ЧДД положительный, то проект можно рассматривать.
2. Внутренняя норма доходности (внутренняя норма рентабельности).
Если при расчете ЧДД мы задавали ставку дисконтирования i, то в данном показателе мы используем iвнутр. Определяется она для случая, когда суммарный дисконтный доход будет равен суммарным дисконтным вложениям за весь срок существования проекта.
Р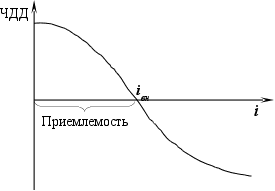 асчеты
внутренней
нормы доходности
ведутся методом
последовательного
приближения.
Внутренний смысл показателя состоит в том, чтобы показывать либо максимальный уровень дивидентных выплат при осуществлении проекта, либо максимальный уровень ставки для привлечения внешних инвесторов.
3. Срок окупаемости затрат.
Ток - время, необходимое для накопления потока денежных средств равного инвестициям.
Определяется в годах или месяцах.
При небольших капитальных вложениях и малых сроках службы проекта обычно дисконтирование не производится.
Срок окупаемости имеет существенный недостаток, он не отражает дохода, который получает предприятие за пределами этого срока.
4. Индекс рентабельности.
П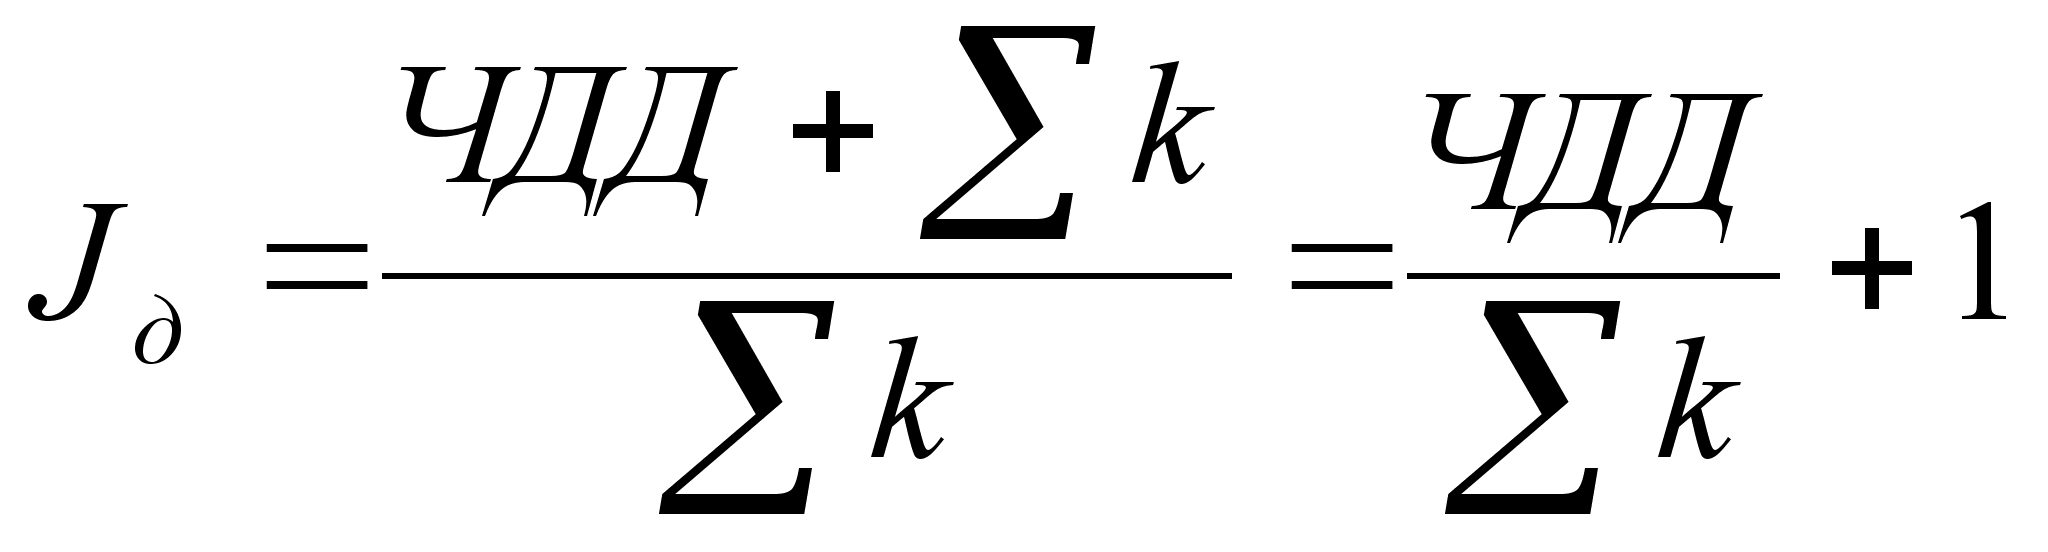
оказатель
доходности
или индекс
успеха:
ПРИБЫЛЬ И РЕНТАБЕЛЬНОСТЬ РАБОТЫ ПРЕДПРИЯТИЯ
Первым мерилом успехом в деятельности предприятия является размер получаемой прибыли, рассматриваемый как в статике, так и в динамике. Для сравнительной оценки деятельности необходимо дополнить оценку показателя рентабельности.
Различают:
Рентабельность продукции = Прибыль / Себестоимость;
Рентабельность продаж = Прибыль / Цена;
Рентабельность капитала = Прибыль / Общую стоимость основных и оборотных средств;
Рентабельность активов = Прибыль / Величина активов.
В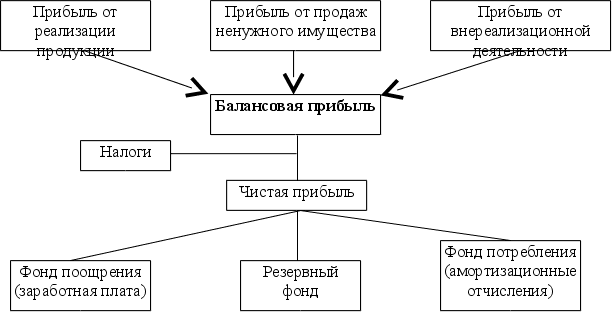
зарубежной
практике широко
используется
понятие «чистая
рентабельность
активов», более
полно отражающее,
какие факторы
влияют на чистую
рентабельность
При определении чистой рентабельности активов надо иметь в виду, что предприятие выплачивает проценты за кредит из двух источников. Предел ставки ЦБ включается в себестоимость, сверх этого выплачивается из прибыли.
Формула Дюпона:
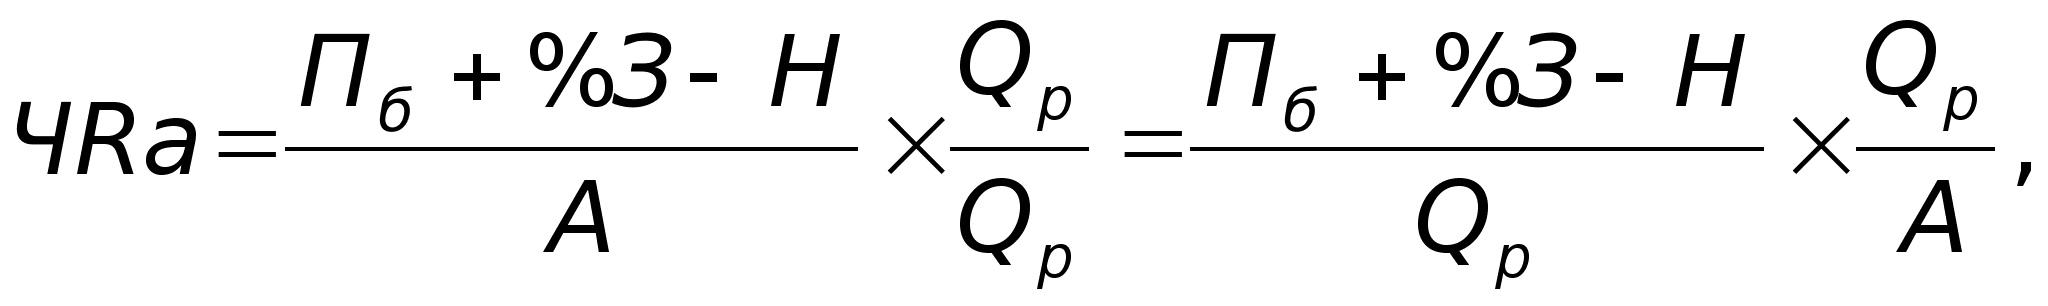
где ЧRа – чистая рентабельность активов;
Пб – балансовая прибыль;
Qр – реализованная продукция;
А – число оборотов, приходящихся на активы;
%З – процент затрат, включенный в себестоимость;
Н – налоги
Существует так называемое золотое правило экономики, которое отражает динамику изменения:
Iпр > Iвыр >Iак,
Iпр = (Потч - Ппред) / Ппред;
Iвыр = (Вотч - Впред) / Впред;
Iак = (Ак - Ан) / Ан;
где Iпр – индекс прибыли;
Iвыр – индекс выручки;
Iак – индекс активов;
Потч – прибыль в отчетном периоде;
Ппред – прибыль в предыдущем периоде;
Вотч – выручка в отчетном периоде;
Впред – выручка в предыдущем периоде;
Ак – активы на начало года;
Ан – активы на конец года.
Основные факторы, влияющие на прибыль предприятия
Соблюдение дисциплины (предпринимательской, финансовой, технологической).
Сложившиеся благоприятные обстоятельства:
изменение рыночной конъюнктуры;
инфляционная ситуация.
неожиданные обстоятельства;
Благодаря инициативе:
внедрение инноваций;
предпринимательский риск;
экономия на масштабах производства;
использование эффекта рычага: соотношение заемных и собственных средств - взяли под один процент, вложили под другой.
4. Институциональные факторы - государственные и негосударственные вмешательства в дела бизнеса.