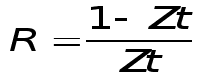Приватизация на Украине на примере анализа экономической и финансовой деятельности предприятия
Что касается объема выпускаемой продукции, то основываясь на данных той же таб.5, можно отметить, что производство продукции в целом по предприятию сократилось на 84,2% (в стоимостном выражении) за период 1992 - 1996 гг.
Если сравнивать изменения производства молочной продукции по основным ее видам, то налицо следующая картина: производство молока в 1996 году сократилось на 88,4% по сравнению с 1992 годом, кисломолочной - почти в 6 раз, сметаны - в 7,4 раза, творога и сырково-творожных изделий - в 7 раз, нежирной продукции - на 71,1%.
Важно заметить, что такой спад производства начался с 1994 года и из года в год имеет тенденцию к росту.
Однако, исходя из данных таб.3 следует, что уровень рентабельности в 1995 году вырос в 2,8 раза, а в 1996 году в 1,6 раза по сравнению с 1992 годом, это при том, что отмечается резкий спад производства продукции в целом по предприятию. Следовательно, увеличение уровня производственной рентабельности зависит только от снижения себестоимости произведенной продукции. Анализ себестоимости, производительности труда и его оплаты будет сделан далее.
2.3.3. Анализ производительности и оплаты труда.
Среди показателей, характеризующих деятельность предприятия, производительность труда занимает особое место, так как этот показатель прежде всего говорит об эффективности производства. В период перехода к рыночной экономике главная задача анализа производительности труда - это выявление и использование резервов лучшего использования труда всех работников предприятия. Анализ производительности труда должен способствовать максимальному внедрению в производство достижений науки и техники, передовой технологии, прогрессивной организации производства и труда.
Основным показателем производительности труда является выработка товарной продукции в сопоставимых ценах* в расчете на 1 среднесписочного работника промышленно-производственного персонала.
В данном разделе следует оценить динамику производительности труда, выявить причины изменений, определить резервы увеличения производительности труда.
Динамика изменений производительности труда на Ялтинском городском молочном заводе представлена в (таб.6.)
Анализ динамики изменения производительности труда свидетельствует, что за период 1992 - 1995 гг. произошел резкий, почти в 5 раз, спад годовой выработки продукции на одного работника. И если за период 1992-1994 гг. среднегодовая выработка продукции сократилась в 1,6 раза, то за последующие годы она снижалась в два раза быстрее.
Однако динамика часовой производительности труда выглядит несколько иначе. При постоянном снижении годовой выработки, часовая же в свою очередь, до 1994 года увеличилась, и лишь в 1995 году снизилась на 36,8%, а в 1996 году еще на 36,7% .
Причиной такого необычного увеличения часовой выработки стало сокращение продолжительности рабочей недели. С 1994 года по решению трудового коллектива предприятия и в связи с сокращением объема производства, в осенне-зимний период был введен дополнительный выходной и баланс рабочего времени за месяц сократился в среднем на 20 часов.
Исходя из данных таб.6, можно отметить, что производительность труда исчисляется по 2-м основным формулам:
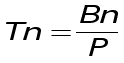 ,
(1)
где Тп - производительность труда;
Вп - производство валовой (товарной) продукции в сопоставимых ценах;
Р - среднегодовая численность работников;
и
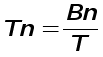 ,
(2)
где Т - затраты рабочего времени на производство продукции.
Между различными показателями производительности труда существует определенная связь. Так, среднегодовая выработка продукции на одного работника промышленно-производственного персонала зависит от общего выпуска продукции и среднегодовой численности работников. Используя методы анализа, в частности, способ цепных подстановок, можно определить степень влияния этих факторов на среднегодовую выработку продукции на одного работающего (таб.7).
Основываясь на данных табл.7, можно сказать об изменении производительности труда по годам:
1993 г. - уменьшение производительности труда на 3.3 тыс. грн., из них: за счет объема товарной продукции на 2.6 тыс.грн. и на 0.7 тыс.грн. за счет численности работников;
1994 г. - уменьшение на 16.8 тыс.грн., из них: за счет снижения производства товарной продукции производительность труда уменьшилась на 19.9 тыс.грн., за счет изменения численности - увеличилась на 3.1 тыс.грн.;
1995 г. - уменьшилась в общей сложности на 9.4 тыс.грн.; в том числе: за счет объема продукции уменьшилась на 15.3 тыс.грн., за счет численности возросла на 5.9 тыс.грн.;
1996 г. - снижение производительности труда на 13.8 тыс.грн. произошло: за счет изменения объема товарной продукции на 16.3 тыс.грн.; за счет численности работников производительность возросла на 2.5 тыс.грн.
Аналогичным же образом можно определить степень влияния среднегодовой выработки и отработанного времени на выработку продукции на одного рабочего.
Повышение производительности труда прямо и непосредственно связано с достижением научно-технического прогресса, с осуществлением всесторонней интенсификации производства. Интенсификация, а следовательно, и повышение фондо- и энерговооруженности труда позволяют в первую очередь экономить живой труд, снижать его затраты. Но в настоящее время не так легко предприятию изыскать средства для модернизации производства. Из балансовой прибыли, полученной от производственной деятельности, 30% уходит в бюджет в виде налога на прибыль, кроме того, уплачивается коммунальный налог и налог на землю. Ну, а свободный остаток прибыли остается в распоряжении предприятия. Так что на переоснащение производства, капитальный ремонт основных средств остается около 25 балансовой прибыли, полученной в результате деятельности предприятия.
Один из основных путей роста производительности труда состоит в ускорении перехода к комплексной механизации и автоматизации производственных процессов. Это в большей мере относится к цеху детского питания, где большинство технологических процессов выполняется вручную.
При наличии современного оборудования, автоматического осуществления технологических операций, производительность труда значительно повышается. Но здесь опять же есть свои трудности. Недостаток денежных средств, невозможность осуществлять свободно расчеты с предприятиями бывших союзных республик (основных поставщиков оборудования для молочной промышленности), отсутствие валютного счета в банке - всё это очень сильно затрудняет становление и полную автоматизацию завода.
Исключительное значение в деле повышения производительности труда, особенно в настоящее время имеет материальная заинтересованность в результатах труда. На особо важных участках по выработке молочной продукции, в случае увеличения объема производства, изменения структуры работы, по усмотрению совета бригады, возможно повышение коэффициентов выплаты премии, что, соответственно, сказывается на заработной плате каждого работника.
И, действительно, рабочие заинтересованы в увеличении объема работ, совмещении специальностей, расширении зоны обслуживания.
Однако фонд заработной платы тоже не безграничен. Ограничением ему служит фонд потребления, который рассчитывается согласно общепринятой методике, утвержденной Кабинетом Министров Украины , и зависит от объема производства.
Динамика изменений фонда оплаты труда представлена в таб8.
Данные (таб. 8) свидетельствуют о снижении фонда оплаты труда на Ялтинском гормолзаводе за 1992 - 1996 гг. причем, что характерно, при постоянном снижении объемов производства заработная плата с
1994 г. по 1996 г. остается практически неизменной.
Более точно зависимость производительности труда от его оплаты можно понять, проанализировав заработную плату по предприятию за период 1992-1996 гг.
Для анализа использования фонда заработной платы составляется аналитический расчет за исследуемый период (таб.9).
Если сравнить общую сумму затрат в исследуемом году с предыдущим, то можно определить абсолютную экономию (-) или перерасход (+) фонда заработной платы по всему персоналу и по отдельным группам работников.
На Ялтинском ГМЗ экономия фонда заработной платы по всему персоналу составляет:
1993 г. - 362 тыс.грн. по всему персоналу, в сравнении с предыдущим годом;
1994 г. - 129 тыс.грн.; 1996 г. - 17 тыс.грн. по отношению к 1995 г.;
В 1995 г. был отмечен перерасход фонда заработной платы в сопоставлении с 1994 годом на 19 тыс.грн..
Сопоставляя с предыдущим годом, условный фонд заработной платы при фактической численности работников и плановых средних заработках работников были найдены результаты изменений фонда за счет численности работников (по годам):
Таблица 7.
Влияние на производительность труда объема продукции и среднегодовой численности работников
| Показатели | 1992 г. | 1993 г. | 1994 г. | 1995 г. | 1996 г. | ||||
| сопост. | сопост. |
отклонение баз.к пред |
сопост. |
отклонение баз.к пред |
сопост. |
отклонение баз.к пред |
сопост. |
отклонение баз.к пред |
|
| Товарная продукция, тыс.грн. | 16402,4 | 15624 | -778,4 | 9946,2 | -5677,8 | 6211,5 | -3734,7 | 2593,4 | -3618,1 |
|
Среднесписочная численность работников,чел |
298 | 302 | 4 | 285 | -17 | 244 | -41 | 222 | -22 |
|
Товарная продукция на 1 работника, тыс.грн. |
55 | 51,7 | -3,3 | 34,9 | -16,8 | 25,5 | -9,4 | 11,7 | -13,8 |
|
Получено продукции на 1 работника при фактич. числе работников и базисном объеме продукции, тыс.грн. |
X | 54,3 |
X |
54,8 | X | 40,8 | X | 28 | X |
|
Отклонение производительности труда за счет: |
|||||||||
| а) объема продукции | X |
-2,6 |
X | -19,9 | X | -15,3 | X | -16,3 | X |
|
б) численности работников |
X | -0,7 | X | 3,1 | X | 5,9 | X | 2,5 | X |
Таблица 8
Анализ оплаты труда на Ялтинском городском молочном заводе за 1992 1996 гг.
|
КАТЕГОРИИ РАБОТНИКОВ |
1992 г. |
1993 Г. |
1994 г. |
1995 г. |
1996 Г. |
|||||||||
|
Факт ГРН. |
сопос Т.ГРН |
Факт ГРН. |
сопос Т.ГРН |
1993Г в к 1992Г |
Факт т. грн |
сопос Т.ГРН |
1994Г в к 1992Г |
Факт т. грн. |
сопос Т.ГРН |
1995Г в к 1992Г |
Факт т. грн |
сопос Т.ГРН |
1996Г в к 1992Г |
|
|
Весь персонал |
96.6 |
616.0 |
1206. 4 |
254.3 |
41.3 |
10.31 |
124.9 |
20.3 |
84.54 |
144.1 |
23.4 |
123.6 |
127.1 |
20.6 |
|
Персонал основной деятельности |
86.2 |
562.4 |
1051.5 |
221.3 |
39.3 |
8.86 |
107.3 |
9.1 |
63.41 |
108.1 |
19.2 |
110.2 |
113.3 |
20.1 |
Из них Рабочие |
||||||||||||||
|
62.5 |
398.6 |
795.4 |
167.4 |
42.0 |
6.13 |
74.3 |
18.6 |
46.35 |
78.9 |
19.8 |
76.3 |
78.5 |
19.7 |
|
|
ИТР |
25.7 |
163.8 |
256.1 |
53.9 |
32.9 |
2.73 |
33.0 |
20.1 |
17.06 |
29.2 |
17.8 |
33.9 |
34.8 |
21.2 |
|
Непромышленная группа |
6.4 |
53.6 |
156.9 |
33.0 |
61.6 |
1.45 |
17.6 |
32.6 |
21.13 |
36.0 |
67.2 |
13.4 |
13.8 |
25.7 |
1993 г. - перерасход - 42 тыс.грн.;
1994 г. - экономия - 12 тыс.грн.;
1995 г. - экономия - 17 тыс.грн.;
1996 г. - экономия - 18 тыс.грн.
Тот же условный фонд в сравнении с фактическим дает результаты изменений за счет среднего заработка:
1993 г. - экономия - 404 тыс.грн.;
1994 г. - экономия - 117 тыс.грн.;
1995 г. - перерасход -36 тыс.грн.;
1996 г. - перерасход - 1 тыс.грн.
Подобные показатели были рассчитаны по каждой категории работников.
Исходя из вышесказанного, можно отметить, что в целом по предприятию за исследуемый период времени, в основном, наблюдается экономия заработной платы. А как известно, более быстрый рост производительности труда по сравнению с ростом средней заработной платы работников представляет собой одно из важнейших условий снижения затрат на производство продукции, снижения себестоимости и увеличения прибыли.
Размеры опережения (или отставания) роста производительности труда по сравнению с ростом заработной платы определяется как разность между темпами прироста производительности труда и темпами прироста средней заработной платы. Об опережающих темпах роста производительности труда над темпами роста средней заработной платы можно судить по коэффициенту опережения (Коп), который определяется как отношение индекса производительности труда(Int) к индексу средней заработной платы (Iсz) (таб.10):
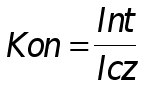
Таблица №9
Использование фонда заработной платы на Ялтинском городском молочном заводе.
|
Категории работников А |
Среднесписочная численность, чел. |
Среднегодовой заработок, тыс.грн. |
Фонд заработной платы, тыс. грн. |
Экономия(-), перерасход(+),т.грн. |
||||||
| в том числе за счет | ||||||||||
| предыд. | фактич. | предыд. | фактич. | предыд. | фактич. |
при фактич. числен. и план.зараб. |
всего |
численнос- ти |
среднегод заработка |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
|
1993 год |
||||||||||
| Весь персонал | 329 | 352 | 1,87 | 0,72 | 616 | 254,3 | 658,2 | -361,7 | 42,2 | -403,9 |
| Персонал основ.деятельности | 298 | 302 | 1,89 | 0,73 | 562,4 | 221,3 | 570,8 | -341,1 | 8,4 | -349,5 |
| в том числе: рабочие | 237 | 243 | 1,68 | 0,69 |
398,6 |
167,4 | 408,2 | -231,2 | 9,6 | -240,8 |
| ИТР | 61 | 59 | 2,69 | 0,91 | 163,8 | 53,9 | 158,7 | -109,9 | -5,1 | -104,8 |
| Непромышленная группа | 31 | 50 | 1,73 | 0,66 | 53,6 | 33 | 86,5 | -20,6 | 32,9 | -53,5 |
|
1994 год |
||||||||||
| Весь персонал | 352 | 336 | 0,72 | 0,37 | 254,3 | 124,9 | 241,9 | -129,4 | -12,4 | -117 |
| Персонал основ.деятельности | 302 | 285 | 0,73 | 0,38 | 221,3 | 107,3 | 208,1 | -114 | -13,2 | -100,8 |
| в том числе: рабочие | 243 | 230 | 0,69 | 0,32 | 167,4 | 74,3 | 158,7 | -93,1 | -8,7 | -84,4 |
| ИТР | 59 | 55 | 0,91 | 0,6 | 53,9 | 33 | 50,1 | -20,9 | -3,8 | -17,1 |
| Непромышленная группа | 50 | 51 | 0,66 | 0,35 | 33 | 17,6 | 33,7 |
-15,4 |
0,7 | -16,1 |
|
1995 год |
||||||||||
| Весь персонал | 336 | 291 | 0,37 | 0,5 | 124,9 | 144,1 | 107,7 | 19,2 | -17,2 | 36,4 |
| Персонал основ.деятельности | 285 | 244 | 0,38 | 0,44 | 107,3 | 108,1 | 92,7 | 0,8 | -14,2 | 15,4 |
| в том числе: рабочие | 230 | 189 | 0,32 | 0,42 | 74,3 | 78,9 | 60,5 | 4,6 | -13,8 | 18,4 |
| ИТР |
55 |
55 | 0,6 | 0,53 | 33 | 29,2 | 33 | -3,8 | 0 | -3,8 |
| Непромышленная группа | 51 | 47 | 0,35 | 0,77 | 17,6 | 36 | 16,5 | 18,4 | -1,1 | 19,5 |
|
1996 год |
||||||||||
| Весь персонал | 291 | 253 | 0,5 | 0,5 | 144,1 | 127,1 | 126,5 | -17 | -17,6 | 0,6 |
| Персонал основ.деятельности | 244 | 222 | 0,44 | 0,51 | 108,1 | 113,3 | 97,7 | 5,2 |
-10,4 |
15,6 |
| в том числе: рабочие | 189 | 171 | 0,42 | 0,46 | 78,9 | 78,5 | 71,8 | -0,4 | -7,1 | 6,7 |
| ИТР | 55 | 51 | 0,53 | 0,68 | 29,2 | 34,8 | 27 | 5,6 | -2,2 | 7,8 |
| Непромышленная группа | 47 | 31 | 0,77 | 0,44 | 36 | 13,8 | 23,9 | -22,2 | -12,1 | -10,1 |
Таблица 10.
Тенденция изменения производительности труда и заработной платы на Ялтинском гормолзаводе за 1992-1996 гг.
| Показатели | 1992 г. | 1993 г. | 1994 г. | 1995 г. | 1996 г. |
| Произведено товарной продукции на одного работника, тыс.грн. | 55.0 |
51.7 |
34.9 |
25.5 |
11.7 |
|
Индекс изменений (к базисному 1992 году) |
1.00 |
0.94 |
0.63 |
0.46 |
0.21 |
| Общий фонд заработной платы, тыс.грн. | 616.0 |
254.3 |
124.9 |
144.1 |
127.1 |
| Среднегодовая заработная плата, тыс.грн. | 1.87 |
0.72 |
0.37 |
0.50 |
0.50 |
|
Индекс изменений (к базисному 1992 году). |
1.00 |
0.39 |
0.20 |
0.27 |
0.27 |
Коэффициент опережения |
1.00 |
2.41 |
3.15 |
1.70 |
0.78 |
| Производство продукции на 1 грн. заработной платы, грн. | 29.4 |
71.8 |
94.3 |
51.0 |
23.4 |
Данные расчета показывают, что производительность труда на предприятии до 1994 года повышалась, опережая рост фактического среднего заработка. В 1995 и 1996 годах при постоянной средней заработной плате и уменьшении производства товарной продукции наблюдается снижение этого показателя по сравнению с предшествующим периодом 1992-1994 гг. Производство продукции на 1 грн. заработной платы выглядит аналогичным образом: в 1993 и 1994 гг. наблюдается рост исследуемого показателя, соответственно, в 2.4 и 3.2 раза в отношении к 1992 г., а в 1995 и 1996 гг. - некоторое снижение по сравнению с предыдущими годами.
2.3.4. Анализ себестоимости и рентабельности производства.
Себестоимость товарной продукции является одним из основных показателей качества работы промышленных предприятий, отражающих в обобщенном виде использование производственных фондов (основных производственных фондов и нормируемых оборотных средств), а также уровень производительности труда.
В техпромфинплане Ялтинского гормолзавода предусмотрены такие показатели, как смета затрат на производство, себестоимость товарной продукции, себестоимость единицы продукции.
В смете затрат на производство расходы группируются по элементам, поэтому при анализе в нашем случае фактические расходы по каждому году сопоставляют с фактическими расходами 1992 года, которые принимаются за базис, по каждому элементу: сырьё и основные материалы; вспомогательные и прочие материалы; топливо и энергия всех видов; заработная плата основная и дополнительная; амортизация основных средств; прочие денежные расходы (таб.11).
* Здесь и далее за сопоставимые принимаются цены, действующие на предприятии на 01.01.97 г. В соответствии с этим был произведен обсчет товарной продукции за 1992-1996 гг. в единых ценах, а затем пересчет других экономических показателей, необходимых для выполнения данной работы.
ТАБЛИЦА 11.
АНАЛИЗ ЕБЕСТОИМОСТИ ПРОДУКЦИИ НА ЯЛТИНСКОМ ГОРОДСКОМ МОЛОЧНОМ ЗАВОДЕ ЗА 1992-1996 ГГ.
|
СТАТЬИ ЗАТРАТ |
1992 г. |
1993 г. |
1994 г. |
1995 г. |
1996 г . |
|||||||||
|
Факт ГРН. |
сопос Т. ГРН |
Факт ГРН. |
сопос т. грн |
1993Г в У. к 1992Г |
Факт т. грн |
сопос т. грн |
1994Г в X к 1992Г |
Факт т. грн. |
сопос т. грн |
1995Г в X к 1992Г |
Факт т. грн. |
сопос Т. ГРН. |
1996Г в X к 1992 Г |
|
|
Сырье |
1304 |
6396 |
34336 |
6658 |
79.3 |
333.7 |
4030 |
46.0 |
1508.7 |
2568 |
30.6 |
781.9 |
733.3 |
8.7 |
|
Основные мате- |
||||||||||||||
|
риалы |
94.4 |
163 |
1811.0 |
66.0 |
63.6 |
706.7 |
||||||||
|
Транспортные |
||||||||||||||
|
расходы |
211 |
1356 |
8541 |
1653 |
121.7 |
46.7 |
565 |
41.6 |
159.5 |
269 |
19.6 |
96.5 |
92.9 |
6.8 |
|
Вспомогательные |
||||||||||||||
|
материалы |
125 |
603 |
6364 |
1236 |
153.9 |
71.2 |
857 |
106.7 |
257.5 |
437 |
54.4 |
170.2 |
163.8 |
20.4 |
|
Топливо и элек- |
||||||||||||||
|
троэнергия |
199 |
1279 |
9358 |
1817 |
142.1 |
84.1 |
1012 |
79.1 |
499.4 |
652 |
66.6 |
541.0 |
520.6 |
40.7 |
|
Заработная пла- |
||||||||||||||
|
та с начислен. |
135 |
664 |
2342 |
462 |
53.5 |
16.5 |
228 |
26.4 |
146.4 |
252 |
29.2 |
185.4 |
178.4 |
20.6 |
|
Содержание обо- |
||||||||||||||
|
рудования |
54 |
347 |
2392 |
461 |
132.9 |
67.3 |
612 |
234.0 |
180.9 |
308 |
66.8 |
251.4 |
242.0 |
69.7 |
|
Общезаводские |
||||||||||||||
|
расходы |
271 |
1750 |
7579 |
1475 |
84.3 |
112.4 |
1356 |
77.6 |
370.0 |
626 |
35.9 |
396.2 |
381.3 |
21.8 |
|
Производствен. |
||||||||||||||
|
себестоимость |
2300 |
14606 |
70934 |
13762 |
92.9 |
733.9 |
8662 |
59.6 |
3216. 8 |
5477 |
37.0 |
2468. 6 |
2375. 9 |
16.0 |
|
Внеэаводские |
||||||||||||||
|
расходы |
152 |
979 |
5832 |
1132 |
115.6 |
21.0 |
255 |
26.0 |
74.3 |
129 |
13.2 |
71.1 |
68.4 |
7.0 |
|
Полнная |
||||||||||||||
|
себестоимость |
2452 |
15767 |
76766 |
14694 |
94.3 |
754.9 |
9117 |
57.8 |
3291.1 |
5606 |
35.5 |
2539. 7 |
2444. 3 |
15.5 |
Исходя из данных таблицы можно отметить снижение себестоимости продукции. Однако судить о том насколько она изменилась можно лишь в отношении с выпуском товарной продукции, которая, как известно, также имеет тенденцию к снижению.
Одним из основных показателей планирования и учета себестоимости на промышленном предприятии является показатель затрат на 1 гривну товарной продукции. Этот показатель характеризует не только уровень себестоимости, но и рентабельность производства и исчисляется отношением полной себестоимости товарной продукции к стоимости этой же продукции в отпускных ценах предприятия (таб.12).
Таблица 12.
Расчет затрат на 1 грн. товарной продукции.
| Показатели | 1992 г. | 1993 г. | 1994 г. | 1995 г. | 1996 г. |
|
Товарная продукция, тыс.грн. : а)по полной себест- ти б)по отпускным ценам предприятия |
2,452 2,548 |
76,766 80,500 |
754,9 823,4 |
3291,1 3646,0 |
2539,7 2693,8 |
| Затраты на 1 грн. товарной продукции, коп. | 96,23 |
95,36 |
91,68 |
90,27 |
94,28 |
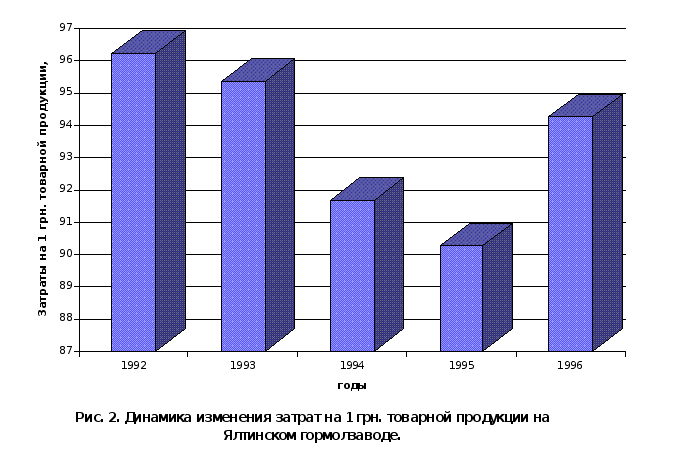
Как видно из таб.12 и представленного графика с 1992 г. по 1995г. на предприятии наблюдается снижение затрат на 1 гривню товарной продукции и наиболее благоприятными в этом отношении были 1994 г. и 1995 г. В 1996 г. произошло некоторое увеличение исследуемого показателя, однако он всё же не достиг уровня 1993 г.
Выше было указано, что показатель затрат на гривню товарной продукции характеризует рентабельность производства. И основываясь на формулу расчета уровня рентабельности через товарную продукцию и себестоимость, можно вывести формулу для расчета уровня рентабельности через показатель затрат на 1 грн. товарной продукции: