Налоги и дотации и их роль в регулировании рыночной экономики
Распределение дотаций из ФФФП между субъектами РФ утверждаются при рассмотрении проекта федерального закона о федеральном бюджете на очередной финансовый год в третьем чтении.
Дотации из ФФФП предоставляются субъектам РФ, уровень расчетной бюджетной обеспеченности которых не превышает уровня, установленного в качестве критерия выравнивания расчетной бюджетной обеспеченности субъектов РФ.
Использование при определении уровня расчетной бюджетной обеспеченности субъектов РФ показателей фактических доходов и расходов за отчетный период и (или) показателей прогнозируемых доходов и расходов консолидированных бюджетов отдельных субъектов РФ не допускается.
Уровень расчетной бюджетной обеспеченности субъекта РФ с учетом дотаций из ФФФП не может превышать уровень расчетной бюджетной обеспеченности с учетом дотаций из ФФФП иного субъекта Российской Федерации, который до распределения дотаций ФФФП имел более высокий уровень расчетной бюджетной обеспеченности.
Уровень расчетной бюджетной обеспеченности субъекта Российской Федерации определяется соотношением между расчетными налоговыми доходами на одного жителя, которые могут быть получены консолидированным бюджетом субъекта Российской Федерации исходя из уровня развития и структуры экономики и (или) налоговой базы (налогового потенциала), и аналогичным средним показателем по консолидированным бюджетам субъектов Российской Федерации с учетом структуры населения, социально-экономических, географических, климатических и иных объективных факторов и условий, влияющих на стоимость предоставления одного и того же объема бюджетных услуг в расчете на одного жителя.
В состав дотаций из фонда финансовой поддержки субъектов РФ при учете различных факторов и условий не может выделяться более 10% объема средств фонда, что определено бюджетным кодексом РФ.
Дотация - это как бы налог "наоборот". Потоварная дотация устанавливается либо в определенном проценте к цене товара, либо в абсолютной (в рублях) сумме в расчете на единицу товара. Потоварные дотации обычно получают производители, хотя в принципе их непосредственно могут получать и потребители.
Введение потоварной дотации приводит к увеличению равновесного объема рынка, понижению цены, фактически уплачиваемой покупателями, и повышению цены, фактически получаемой продавцами. Несмотря на то, что дотацию получили производители, ее общая сумма распределилась между производителями и потребителями.
Поскольку в случае получения дотации производителями происходит расширение рынка и снижение цен на нем, это должно привести к увеличению излишков потребителей и производителей. Однако общая сумма дотации превышает прирост суммарного излишка. Эта величина представляет собой чистые потери общества. Эти потери вызваны перераспределением ресурсов из других отраслей в производство данного товара, в котором они используются с относительно меньшим эффектом.
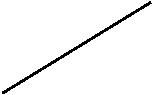
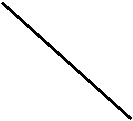
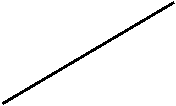
Рассмотрим рис.1.3 Допустим, что линии спроса и предложения сначала занимали положения соответственно D1 и S1. Равновесный объем продаж составлял Q1, а равновесная цена - P1.
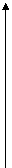 P S1



 P+ V S2


 P1
P-
 |
0
Q1 Q 2 Q
Рисунок 1.3 - Воздействие на рыночное равновесие нетоварной дотации
Предположим, правительство ввело дотации из госбюджета производителям данного товара размером V руб. в расчете на единицу продукции. Это приведет к сдвигу линии предложения на V руб. вниз. Действительно, если ранее производители согласны были предложить на рынке количество товара, скажем, Q1 по цене P1 , то теперь они согласятся предложить на рынке то же количество товара, если цена без дотации будет на V руб. ниже P1. В результате объем продаж увеличивается до Q2 цена для покупателей снижается до P-, цена, фактически получаемая производителями, повышается до P+.
Таким образом, дотация – это денежные средства, выделяемые из государственного и местного бюджетов для оказания финансовой поддержки убыточным предприятиям, у которых денежная выручка от продажи производимого продукта меньше издержек на производство и продажу данного продукта, нижестоящим бюджетам для покрытия разрыва между их доходами и расходами. Дотация компенсирует повышенные издержки, покрывает убытки.
2 Анализ системы налогообложения ОАО «Резинотехника»
2.1 Механизм формирования системы налогообложения
Предприятие ОАО «Саранский завод «Резинотехника» создано 30 октября 1992 года в соответствии с государственной программой приватизации путем преобразования государственного предприятия «Саранский завод «Резинотехника» в акционерное общество со смешенной формой собственности.
Полное фирменное наименование – Открытое акционерное общество «Саранский завод «Резинотехника».
Сокращенное – ОАО «Резинотехника».
Предприятие ведет бухгалтерский и статистический учет и предоставляет соответствующим государственным органам информацию необходимую для налогообложения ведения общегосударственной системы сбора и обраотки экономической информации.
Общую характеристику системы уплачиваемых предприятием налогов дает таблица 2.1.
Таблица 2.1 - Состав и структура налоговых платежей, уплачиваемых ОАО «Саранский завод «Резинотехника»
|
№ п/п |
Вид налога | Уплачено | |||||
| 2005 | 2006 | 2007 | |||||
| тыс.руб | % | тыс.руб | % | тыс.руб | % | ||
| 1. | Налог на добавленную стоимость | 48079 | 58,9 | 43415 | 55 | 48373 | 54,8 |
| 2. | Налог на прибыль | 2226 | 2,7 | 8998 | 11,4 | 6662 | 7,5 |
| 3. | Налог с продаж | 3391 | 4,2 | 4563 | 5,8 | - | - |
| 4. | Налог на пользователей автомобильных дорог | 11998 | 14,7 | - | - | - | - |
Продолжение таблицы 2.1.
| 5. | Транспортный налог | 147 | 0,18 | 512 | 0,64 | 521 | 0,66 |
| 6. | Налог на имущество | 7752 | 9,5 | 7886 | 10 | 9143 | 10,4 |
| 7. | Водный налог | 293 | 0,4 | 302 | 0,4 | 368 | 0,4 |
| 8. | Аренда земли | 2859 | 3,5 | 6031 | 7,6 | 10853 | 12,3 |
| Итого: | 81501 | 100 | 78925 | 100 | 88314 | 100 |
Анализ системы уплачиваемых предприятием налогов начнем с налога на добавленную стоимость.
Налог на добавленную стоимость (НДС) представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и определяемой как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения.
Доходы федерального бюджета за счет изъятия доходов налогоплательщиков в виде НДС составляют до 40% от всех налоговых поступлений, или около 4% от валового внутреннего продукта (ВВП).
НДС относится к косвенным налогам, которые переносят на конечного потребителя в зависимости от степени эластичности спроса на товары и услуги, облагаемые этими налогами. Чем менее эластичен спрос, тем большая часть налога перекладывается на потребителя. Чем менее эластично предложение, тем меньшая часть налога перекладывается на потребителя, а большая уплачивается за счет прибыли. В долгосрочном плане эластичность предложения растет, и на потребителя перекладывается все большая часть косвенных налогов.
Уплата налога производится по итогам каждого налогового периода исходя из фактической реализации не позднее 20-го числа месяца, следующего за истекшим налоговым периодом. При этом налогоплательщик обязан представить в налоговый орган по месту своего учета налоговую декларацию.
Ставки НДС 18%, 10%. Для определения доли налога в продажной цене товаров облагаемых по ставке 18% применялась расчетная ставка, равная 15,25%, а облагаемых по ставке 10% - 9,09. Расчетные ставки используются и для исчисления суммы налога при получении от покупателей за реализуемую продукцию денежных средств в виде финансовой помощи, пополнения фондов специального назначения, авансовых сумм, арендной платы, средств, полученных от взимая штрафов, пеней, неустоек за нарушение обязательств, предусмотренных договором поставки товаров, при удержании НДС налоговыми агентами из доходов иностранных налогоплательщиков.
Из таблицы 1 видно что платежи по НДС, подлежащие уплате в бюджет в рассматриваемый период изменялись. Такое положение объясняется, прежде всего, неравномерным изменением облагаемого оборота в разные годы. Перепады объяснимы изменением стоимости реализуемых предприятием товаров и услуг исходя из применяемых цен. Все это вело к увеличению оборотов реализации, а, следовательно, и к росту облагаемого оборота.
Следующий налог, выплачиваемый ОАО «Резинотехника» - налог на имущество. Этот налог введен на территории России с января 1992г. Законом РФ от 13 декабря 1991г.№2030-1 «О налоге на имущество предприятий»
В соответствии со статьей 375 НК РФ с изменениями, внесенными Федеральным законом от 11 ноября 2003г. №139-ФЗ «О налоге на имущество организаций» налогом облагается только остаточная стоимость основных средств, находящиеся на балансе налогоплательщика.
При определении налоговой базы имущество, признаваемое объектом налогообложения, учитывается по его остаточной стоимости, сформированной в соответствии с установленным порядком ведения бухгалтерского учета, утвержденным в учетной политике организаций.
Налоговым периодом признается календарный год.
Отчетным периодом признаются первый квартал, полугодие и девять месяцев календарного года, таблица 2.2.
Таблица 2.2 - Расчет налога на имущество, тысяч рублей
| Показатель | 2005 | 2006 | 2007 |
| Среднегодовая стоимость облагаемого имущества | 387623 | 394302 | 415603 |
| Ставка, % | 2 | 2 | 2,2 |
| Сумма налога | 7752 | 7886 | 9143 |
Из расчета видно, что в 2005 году предприятие уплатило 7752 тыс.р., в 2006 году – 7886 тыс.р. В 2007 году сумма налога возросла и составила 9143 тыс.р., что непосредственно зависело от ставки налога на имущество. И можно заметить одинаковый характер поведения изменения суммы налога на имущество и стоимости облагаемого имущества.
Налог на прибыль представляет собой прямой федеральный и регулирующий налог.
Налог на прибыль перечисляется следующим образом:
- в федеральный бюджет – 6,5%
- в бюджет субъектов РФ – 17,5%
Для учета доходов и расходов при исчислении налогооблагаемой прибыли налогоплательщики применяют метод начисления. При этом методе доходы и расходы признаются в том отчетном (налоговом) периоде в котором они имели место, независимо от фактического поступления (выплаты) денежных средств, иного имущества (работ, услуг) и (или) имущественных прав. Рассмотрим расчет налога на прибыль организации. (Таблица 2.3)
Таблица 2.3 - Расчет налога на прибыль организации, тысяч рублей
| Показатели | 2005 | 2006 | 2007 |
| Доходы от реализации продукции | 1173548 | 1220582 | 1373099 |
Продолжение таблицы 2.3.
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |