Капитал, как экономическая категория
Скорость и время оборота капитала зависит от одних и тех же обстоятельств, в том числе и от того, какой товар производится данной фирмой и каковы её масштабы. Например, в США в 80-е годы капитал в среднем совершал на мелких предприятиях 2-3 оборота в год, а на крупных фирмах его оборот несколько превышал год.
Скорость и время оборота капитала детерминируются также его структурой, в частности его делением на основной и оборотный. Если оборот оборотного капитала совершается, как отмечалось выше, за его один кругооборот, то основному капиталу требуется для этого несколько кругооборотов. Следовательно, при прочих равных условиях, чем больше удельный вес основного капитала в его общей величине, тем более продолжительным будет его оборот и меньшей скорость последнего. [15]
2.3 Износ и амортизация основного капитала
Оборот основного капитала происходит в форме износа средств труда. О степени их износа, например, в последнее десятилетие существования УССР свидетельствует табл. 2.2. В связи с подрывом инвестиционного процесса в ходе постсоветских реформ изношенность основных фондов в Украине и в СНГ в целом достигла такой черты, за которой резко превышается вероятность производственных аварий с катастрофическими последствиями. Это говорит о том, что нынешний курс привёл не только к «проеданию» накопленного в советский период производственного наследства, но и своим пренебрежением к вопросам воспроизводства основного капитала заложил мину огромной разрушительной силы в виде всё более стареющих средств труда.
Таблица 2.2 Износ промышленно-производственных фондов, % общей стоимости фондов на конец года.
| 1980 | 1985 | 1990 | 1991 | |
| Вся промышленность | 34,7 | 43,2 | 48,7 | 45,8 |
Прежде всего выделяют физический износ основного капитала: утрату средствами труда своей потребительной стоимости, т.е. полезных свойств. Последнее происходит главным образом в процессе действия основного капитала, когда средства труда претерпевают влияние трения, вибрации и других разрушительных процессов, возникающих вследствие взаимодействия частей. Но износ основного капитала осуществляется и тогда, когда он бездействует, например, вследствие разрушительного влияния атмосферы на металлические части средств труда (коррозия и т.д.). Таким образом, можно говорить о двух разновидностях физического износа:
а) активном, обусловленном степенью интенсивности применения средств труда;
б)пассивном, который происходит под воздействием окружающей среды вне зависимости от интенсивности их использования.
Однако помимо физического износа, основной капитал подвергается ещё и моральному старению. Моральный износ средств труда - это их старение по технико-экономическому уровню. Он выражается в отставании действующих элементов основного капитала по определённым параметрам от новых средств труда, т.е. тех, которые появились на рынке позже установки действующих. Различают два вида морального износа:
1. Стоимостный моральный износ. Он связан с созданием полностью аналогичных по своим технико-экономическим параметрам средств труда, т.е. идентичных тем, которые уже используются в производственном процессе, но более дешёвых, ибо в процессе затрат их производства теми или иными путями обеспечивалось снижение удельных затрат. Понятно, что при таком моральном износе нет необходимости в замене средств труда до их полного физического износа. Но известные потери у предпринимателя в этом случае возникают. Проиллюстрируем это на примере.
Допустим, 10 лет назад бизнесмен приобрёл станок стоимостью в 15 тыс. руб. со сроком физического износа 15 лет. Сегодня (10 лет после его покупки) в амортизационном фонде от износа данного станка образовалась сумма в 10 тыс. руб., поскольку ежегодно в него переносилось по 1000 руб. от амортизации (15 000 руб. : 15 лет). Однако предположим, что на 11 году его использования этим бизнесменом аналогичные станки стали дешевле, допустим, на 5000 руб., т.е. начали продаваться не за 15, а за 10 тыс. руб. Тогда, начиная с 11-го года своего применения, и станок данного предпринимателя будет ежегодно переносить в амортизационный фонд уже не по 1000 руб., а по 666,6 руб. (10 000 руб. : 15 лет). Поэтому за 5 оставшихся лет срока службы данный станок перенёс на создаваемые товары не 5000 руб., как должно было быть по его первоначальной стоимости, а лишь 3333 руб. Таким образом, за 15 лет его службы в амортизационном фонде образуется сумма, равная не его первоначальной стоимости и покупной цене в 15 000 руб., а лишь сумма, составляющая 13 333 руб. Следовательно, потери предпринимателя от данного вида морального износа этого станка составляют 1667 руб. (15 000 - 13 333_. Естественно предприниматель стремится, если не устранять эти потери, то, по крайней мере, уменьшить их за счёт сближения темпов физического и морального износа средств труда. Достигается это, конечно, не путём бесхозяйственного отношения к ним, а посредством интенсивного использования за счёт повышения коэффициента сменности оборудования, а также других способов сокращения простоя элементов основного капитала: сокращения пересменок, ремонтов, перекуров и т.д.
2. Технический моральный износ. Он вызывается созданием средств труда аналогичного назначения, но более совершенных по технико-экономическим параметрам в сравнении с теми, которые уже используются в производственном процессе. При таком моральном износе основного капитала возникает потребность в замене тех его компонентов, которые, хотя и не износились физически, но устарели морально, т.е. по своему технико-экономическому уровню.
Разумеется, эта потребность реализуется разными предпринимателями неодинаково. Ведь заменить ещё не износившиеся физически средства труда, значит, не возместить их покупку, т.е. нести потери. И здесь каждый бизнесмен сам определяет, какие потери будут меньше:
1) те, которые обусловлены недоиспользованием физического потенциала старых средств труда в случае их преждевременной замены из-за морального старения;
2) которые возникнут в условиях применения этих моральных устаревших средств труда, не обеспечивающих конкурентоспособность производства данного предпринимателя по сравнению с теми бизнесменами, какие внедрили в свой производительный процесс более совершенные средства труда аналогичного назначения.
Эту дилемму каждый предприниматель решает на свой страх и риск, при этом ему следует учитывать следующие основные обстоятельства:
1. Насколько новые средства труда лучше старых: по производительности, экономии предметов труда, качеству выполнения технологических операций, сокращению численности работников, технике безопасности, экологичности и т.п.? Если они значительно превосходят старые по многим параметрам, то необходимость замены более настоятельна.
2. Хорошо ли конъюнктура на рынке данного бизнесмена? Коль скоро она неудовлетворительна (вялый спрос), то замены основного капитала будет несвоевременной, поскольку при сохранении недостаточного спроса не окупится в приемлемые сроки.
3. Как ведут себя главные конкуренты в инновационной деятельности? Когда они обновляют основной капитал, тогда не стоит от них отставать, ибо это приведёт к снижению конкурентоспособности.
4. Есть ли собственные средства (прибыль и амортизация) для финансирования нововведений? Если нет, то существуют ли возможности получения ссуды на достаточный срок и под приемлемые условия? Коль скоро нет собственных средств и перспектив их заимствования, то можно ли найти компаньонов (инвесторов на проект модернизации)? Если и третий путь неосуществим, тогда при всей заманчивости обновление не состоится.
Правда, если удастся продать морально устаревшее, не физически ещё неизношенное оборудование, не по цене металлолома, а по остаточной цене, соответствующей степени износа, то определённые возможности его замены появляются, путём покупки нового оборудования за выручку старого и относительно меньших сумм собственных и заёмных средств. Однако учёт всех этих и других обстоятельств ещё не гарантирует правильного решения вопроса о замене технически устаревших средств труда. Здесь нужна ещё интуиция. Ведь никто не знает точно, какой будет рыночная конъюнктура в будущем и насколько быстро появится ещё более совершенные средства труда аналогичного назначения. Для предпринимателя важно (с этой точки зрения) знать закономерности макроэкономических процессов и иметь представление о направлениях НТП в отраслях, в которых он закупает средства труда.
Как физический, так и моральный износ основного капитала выражаются в амортизации, т.е. в переносе их стоимости на создаваемый товар. В своё время процесс амортизации не регулировался государством. Но с 40-х годов он подвержен государственной регламентации. Он выражается прежде всего в установлении норм амортизации по группам средств труда. При определении последних по разным элементам основного капитала учитывается:
первоначальная стоимость соответствующих средств труда П, представленная его покупной ценой (ценой приобретения у производителя);
срок службы данного средства труда С, отражённый в его паспорте и адекватный среднему сроку его износа;
затраты на капитальный ремонт, необходимые для поддержания данного средства труда в течение всего срока его службы К;
средняя величина расходов на модернизацию определённого средства труда в ходе его использования на весь срок службы М;
ликвидационная стоимость Л, по которой данное средство труда будет описываться, включая стоимость металлолома и других материалов, составляющих соответствующие его элементы, а также издержки по демонтажу. Норма амортизации рассчитывается на год и отражает величину стоимости средств труда, которая переносится за этот период на произведенные в течение него товары. Годовая норма амортизации на полное восстановление (полную реновацию) Н насчитывается в соответствии с вышеперечисленными факторами по следующей формуле:
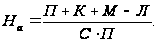
Во всех развитых странах в целях стимулирования НТП проводится политика ускоренной амортизации, состоящая в установлении заниженных сроков службы или завышенных норм амортизации по сравнению с реальным физическим и моральным износом различным компонентов основного капитала. Данная политика ускоряет оборачиваемость компонентов основного капитала, поскольку ускоряется перенос их стоимости на создаваемые товары, что фиксируется в отчётности фирм, служащей документальной основой их налогообложения. При прочих равных условиях, в частности при тех же ценах, это ведёт к увеличению затрат на единицу продукции и соответствующему уменьшению прибыли вследствие возрастания амортизационных элементов издержек. Но такое уменьшение прибыли (как ни странно) выгодно и предпринимателям, ибо на ту часть, на которую она уменьшается вследствие возрастания амортизационных отчислений, сокращается и объект их налогообложения (в данном случае прибыль), а следовательно, и взимаемые с них налоги - эта часть прибыли как бы уходит в амортизационные отчисления. При этом последние остаются у предпринимателей и используются ими для накопления капитала.
Правда, политика ускоренной амортизации выгодна только тем бизнесменам, которые заботятся о конкурентоспособности своей фирмы с точки зрения технического уровня производства, а не просто стремятся получить прибыль с целью её использования на личное потребление. Ведь эта политика (при неизменности цен реализации) уменьшает прибыль, поскольку увеличивает амортизацию, которая идёт только на воспроизводство основного капитала. Её называют политикой налоговых кредитов, которые предоставляются бюджетом и носят целевой характер, стимулирующий обновление средств труда. Проиллюстрируем это на условном примере.
Предположим, что первоначальная стоимость станка равна 20 000 дол., срок его службы - 10 лет, затраты на капремонт в течение одного срока - 1500 дол., расходы на его модернизацию - 500 дол., а ликвидационная стоимость - 2000 дол. Рассчитаем норму амортизации по формуле, приведённой ниже:
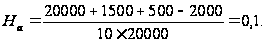
В процентном выражении норма амортизации составит 10% (0,1 * 100%). Значит, ежегодно станок должен переносить на производимую продукцию 10% своей первоначальной стоимости (2000 дол.), в результате чего через 10 лет в амортизационном фонде будет записана сумма в 20 000 дол. амортизации от его износа, что окупит затраты на покупку данного станка. Но, допустим, что на фирму распространена политика ускоренной амортизации, причём норма амортизации была завышена вдвое, т.н. установлена на уровне 20%. Тогда ежегодно станок может переносить в амортизационный фонд не по 2000 дол. (нормальной амортизации), а по 4000 дол., следовательно, окупится не за 10 (20 000 : 2000), а за 5 лет (20 000 : 4000).
При тех же ценах на продукцию, производимую на данном станке, при завышенной норме амортизации ежегодная прибыль снизится на 2000 дол., поскольку амортизационный коэффициент себестоимости продукции, создаваемой за год, увеличится с 2000 до 4000 дол. - 2000 дол. перешли в бухгалтерских записях их прибыли в себестоимость. Эти 2000 дол. находятся в распоряжении бизнесмена, но могут использоваться им только на воспроизводство основного капитала. Одновременно он не платит с данной суммы налог на прибыль. Если ставка этого налога равна 30%, то предприниматель получает таким образом налоговый кредит по данному станку в результате его ускоренной амортизации в размере 600 дол. в год (2000 * 30% : 100%). За 5 лет налоговый кредит составит3000 дол. только по одному станку (600 * 5).
Если по истечении 5 лет бизнесмен не меняет уже окупившийся (благодаря ускоренной амортизации) себя станок, а продолжает его использовать, то тогда амортизация с него уже не начисляется. Соответственно себестоимость продукции снижается и ежегодная прибыль растёт из расчёта 4000 дол. в год. С этих 4000 дол. предприниматель будет уплачивать 1200 дол. налога на прибыль (4000 * 30% : 100%_. Иначе говоря, ему придётся в таком случае возвращать налоговый кредит (по 600 дол. в год), который он получал в предыдущие 5 лет, и выплачивать ещё по 600 дол. ежегодно в связи с отсутствием начисления амортизации в оставшиеся 5 лет по обычной норме. Но и в этом случае сохраняются выгоды для бизнесмена, проводящего политику ускоренной амортизации. Ведь он получил налоговый кредит в 3000 дол. (по 600 дол. за каждый из 5 лет), а теперь возвращает его (тоже по 600 дол. в каждые из 5 оставшихся лет до полного физического износа станка), но без уплаты процентов. Следовательно, данный налоговый кредит является весьма льготным.
Если же по истечении 5 лет бизнесмен заменит данный станок на более совершенный, а политика ускоренной амортизации будет сохранена, то ему не придётся возвращать этот кредит, так как амортизация станет начисляться от нового станка и при прочих равных условиях, в том числе при той же первоначальной стоимости станка, той же завышенной норме амортизации и той же цене на производимую продукцию. Уровни себестоимости и прибыли останутся прежними. Следовательно, налоговый кредит станет безвозвратным. Более того, коль скоро по прошествии 5 лет предприниматель не просто заменит старый станок на новый, но сумеет продать первый не по цене металлолома, а по цене, соответствующей его износу (около 50%), то он ещё получит дополнительную сумму для воспроизводства основного капитала. Конечно, для него выгоднее заменить устаревший, хотя физически и не износившийся, станок и вдвойне выгодно продать его по цене, адекватной износу.
Это выгодно и государству, и всему обществу, поскольку за счёт ускоренной амортизации вместе с повышением темпов накопления капитала ускоряется научно-технический прогресс, возрастает уровень жизни населения и конкурентоспособность национальной экономики. Для предпринимателей особенно важно и то, что ускоренная амортизация предохраняет их в какой-то мере от потерь, обусловленных несовпадением физического и морального износа основного капитала.
Политика ускоренной амортизации стала проводиться в развитых странах после Второй мировой войны вследствие того, что НТР значительно сократила сроки морального износа. Ускоренная амортизация в соответствии с доктринами неокейнсианства стимулирует структурные сдвиги в экономике, технические перевооружение, рост валовых капиталовложений и соответственно увеличение спроса на капитальное оборудование, а вслед за этим - возрастание занятости и потребительского спроса.
Конечно, взаимосвязь названных сторон хозяйственной жизни и политики ускоренной амортизации не всегда сбрасывает в том виде, как это отмечено выше, поскольку на неё воздействуют и многие другие обстоятельства, иногда нейтрализующие в известной мере результативность этой политики. В частности, монополии могут использовать политику ускоренной амортизации для оправдания необходимости повышения цен в связи с увеличением амортизационного элемента себестоимости. Тем не менее она остаётся эффективным инструментом государственного регулирования. Её отводится важная роль в воспроизводстве основного капитала, его модернизации, с её помощью повышается эффективность и конкурентоспособность национального производства. Так, в США в первые 3 года возмещается примерно 55% основного капитала, в Японии - 64, во Франции - 90%. [13]
2.4 Движение оборотных средств
Если скорость оборота основного капитала фиксируется в норме амортизации и сроке службы средств труда, то скорость движения оборотных средств, представляющих собой сумму оборотного капитала, готовой продукции и денежных средств соответствующей фирмы, выражается в показателях их оборачиваемости. Одним из них является показатель числа оборотов оборотных средств, определяемый как частное от деления стоимости реализованной продукции на среднюю сумму оборотных средств, находящихся в распоряжении предприятия в течение определённого периода (год, квартал и т.п.).
Другим таким показателем выступает длительность одного оборота оборотных средств в днях, рассчитываемая как частное от деления произведения суммы среднего остатка оборотных средств и количества дней в периоде на стоимость объёма реализации продукции в оптовых ценах в том же периоде. Чем быстрее оборачиваемость оборотных средств при том же объёме реализации продукции, тем меньше требуется предприятию оборотных средств.
Особенно сильный удар по оборачиваемости оборотных средств наносит кредиторская задолженность. Она сопровождается увеличением дебиторской задолженности, т.е. задолженности, которая в нормальных условиях является активом предприятий, поставивших свою продукцию, но не получивших оплату за неё. Таким же отрицательным есть явление просроченной дебиторской и кредиторской задолженности, свидетельствующее о масштабах неплатежеспособности и замедлении оборота капитала.
Особое значение
для самовозрастания
капитала имеет
скорость оборота
той его части,
которая называется
переменным
капиталом v,
т.е. представлена
затратами на
оплату наёмных
работников.
Ведь от скорости
движения переменного
капитала -
непосредственного
источника
прибавочной
стоимости -
прямо зависит
её годовая
масса
 и годовая норма
 :
1)
= ;
2)
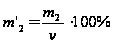 .
Символ n означает число оборотов переменного капитала за год. Из этих формул видно, что чем быстрее оборачивается переменный капитал, тем большая величина прибавочной стоимости создаётся за год, а, следовательно, и выше годовая норма прибавочной стоимости.
Таким образом, чем быстрее оборачивается переменный капитал, тем быстрее самовозрастает весь авансированный капитал. Подчёркивая эту зависимость между величиной годовой массы и годовой нормы прибавочной стоимости, с одной стороны, и скоростью оборота переменного капитала - с другой, мы фиксируем не то, что самовозрастание капитала осуществляется в сфере обращения, а то, что этот процесс обусловлен по своей степени тем, сколько раз в течение данного года применяется однажды авансированная сумма переменного капитала: переменный капитал авансируется один раз, а применяться в процессе производства в течение года может несколько раз. И чем больше оборотов за год он совершает, тем быстрее осуществляется самовозрастание всего авансированного капитала. Поэтому К. Маркс определял капитал как движение, имея в виду то, что чем быстрее он движется, тем полнее реализует себя как самовозрастающую стоимость. Поэтому капитал в первую очередь осваивает те сферы, где скорость его оборота выше, ибо от этого в значительной мере зависит прибыль и её норма. [7]
2.5 Показатели эффективности использования основного и оборотного капитала
В связи с тем, что в конкуренции с другими предпринимателями побеждает в первую очередь тот, кто имеет выигрыш во времени, показатели, отражающие временные характеристики функционирования капитала, являются важнейшими экономическими показателями.
Например, скорость обращения капитала рассчитывается как число оборотов, совершаемых в течение года:
 ,
где П - число оборотов;
О - единица измерения оборота капитала (год);
Т - время оборота данного капитала (в месяцах).
Оборот капитала как показатель характеризует соотношение между объёмом реализации и вложенным капиталом, т.е. оценивает степень, до которой чистые вложенные активы генерируют сбыт:
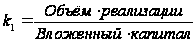 .
Простейшим показателем данного вида является коэффициент оборачиваемости оборотного капитала, равный частному от деления стоимости реализованной продукции (выручки от реализации) за данный период на средний остаток оборотного капитала за тот же период.
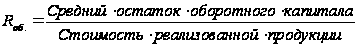 .
Например, если выручка от реализации составила за год 2000 млн. руб., а средний остаток оборотного капитала фирмы - 400 млн. руб., то коэффициент оборачиваемости оборотного капитала
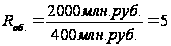 .
Это означает, что за год каждый рубль, вложенный в оборотный капитал фирмы, совершил пять оборотов.
Зная число
оборотов, мы
можем подсчитать
и показатель
средней продолжительности
одного оборота
в днях
 .

или в нашем примере
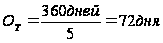
Показатели оборачиваемости имеют большое значение для оценки финансового состояния предприятия, поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственно влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение инвестиционной привлекательности предприятия.
Соотношение оборотного капитала и суммы краткосрочных обязательств увязывает объём действующего капитала и платежеспособность предпринимателя. Действующий капитал - это сумма превышения оборотных фондов над краткосрочными долговыми обязательствами:
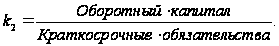
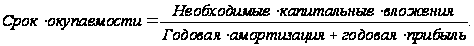
Для характеристики функционирования основных и оборотных фондов применяются также показатели, отражающие эффективность их использования.
Они бывают двух видов.
1) Показатели отдачи (фондоотдача)
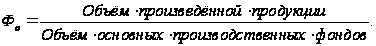
Показатель фондоотдачи отвечает на вопрос, сколько продукции выпускается на единицу стоимости основного капитала.
Например, если объём произведённой продукции 927 тыс. руб., а средняя за период стоимость основных производственных фондов 600 тыс. руб., то фондоотдача составит:
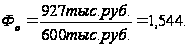
Фондоотдача является прямой величиной уровня использования основного капитала. Обратный фондоотдаче показатель называется фондоёмкостью.
2) Показатели ёмкости (фондоёмкость)
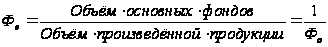 .
Этот показатель отражает потребность в основном капитале на единицу стоимости результата.
Система этих показателей варьирует в зависимости от отраслевых структур, характера производства, потребностей детального учёта оборота капитала, например, при аудиторском контроле. [6]
Раздел 3. Капитал в Украине
Экономический кризис в нашей стране сопровождается сокращением инвестиционной активности. Уменьшение капиталовложений происходит высшими темпами, чем спад производства. Большую часть инвестиционных ресурсов нашего государства составляют личные сбережения предприятий - 75,2% их общего объёма, 24,8% происходит за счёт централизации капиталовложений.
Следует обозначить, что уровень инвестиционной активности в государстве определяется многими условиями: социально-экономическим состоянием государства, прибыльностью предприятий, возможностями бюджетной системы, уровнем развития финансово-кредитной системы, доходами населения, развитием рынка ценных бумаг.
В Украине условия, которые влияют на процесс инвестирования, пребывают в таком положении, что не могут содействовать развитию этого процесса. Однако мировой опыт свидетельствует, что выход из кризиса невозможен без увеличения объёма инвестиций. Поэтому активизацию инвестиционной деятельности тормозит экономический кризис, а выход их кризиса без существенного увеличения капиталовложений невозможен.
Но с проведением денежной реформы в Украине появился фактор стабилизации экономики, которые следует закрепить проведением реальных, а не декларативных реформ. Идётся о преодолении инфляции. Как известно, высокие темпы инфляции делают абсолютно неэффективными накопление финансовых ресурсов, направленных на совершение долгосрочных проектов. Снижение инфляции даёт возможность нормализовать финансовое состояние предприятий, стимулировать увеличение производства.
На общее состояние экономики значительно влияет налоговое законодательство, которое в Украине имеет много недостатков. Поэтому в будущем следует предвидеть снижение налогового давления на производство, дифференцирование налоговых ставок зависимо от приоритетности сфер производства, использования налоговых льгот при налогообложении прибыли, которая используется для развития производства.
На затраты и прибыль предприятий существенно влияют и нормы амортизации. Внедрение на предприятиях ускоренной амортизации дало бы им возможность в ближайшей перспективе увеличить прибыль, а следовательно и отчисления на инвестиции.
Во всём мире финансирование капиталовложений значительной мерой совершается в виде кредитных ресурсов. Однако вследствие несовершенности нашей банковской системы и общего состояния экономики инвестиционные кредиты ныне почти не предоставляются. Банковская система Украины не даёт возможности достаточной мерой кредитовать частного производителя. Происходит процесс сокращения кредитной деятельности коммерческих банков при наращивании просроченных платежей предприятий. Одна из причин такого состояния - отсутствие системы страхования рисков кредитной деятельности и банковских депозитов.
По присутствию системы страхования можно значительно увеличить и такой источник инвестирования, как вложения населения. В Украине население сохраняет свои сбережения в свободно конвертированной валюте. Несмотря на достаточно низкий уровень текущего потребления, по некоторым оценкам, сумма этих сбережений достигает 10 млрд. дол. США. Если создать соответствующие условия, эти деньги работали бы на развитие экономики. Следует также разработать механизм вложений в экономику и легализации «теневого» капитала, деньги и ресурсы которого, по оценкам Правительства, равняются официальным.
Одним из источников внутреннего финансирования является усиление контроля над внешнеэкономическими операциями, что обеспечит возвращение экспортного торга.
Особенное значение в условиях сокращения внутреннего инвестирования имеет международная помощь нашей стране. Она предоставляется в форме кредитов и капиталовложений. Иностранные кредиты для нашей экономики достигли значительного размера, но используются в большинстве случаев на текущее потребление. Часто Украина получает «связанные» кредиты, предоставление которых предусматривает использование этих денег на покупку товаров в стране-кредитора.
Украинская экономика нуждается именно в капитале для строительства новых, реконструкции и модернизации действующих предприятий. Такая иностранная помощь незначительна и составляет менее 40 долларов на душу населения. Это значительно меньше, чем в других странах с переходной экономикой. К сожалению, иностранные аналитики рассматривают наше государство как регион с почти 100% риском для инвестиций. Можно назвать численные составляющие этого риска, среди которых особенное значение имеет несовершенность отечественного законодательства, которое регулирует эту важнейшую сферу международной экономической деятельности Украины. [12]
Выводы
Итак, рассмотрев теорию капитала, можно сделать следующий вывод:
Капитал – это экономическая категория, выражающая отношение между людьми. Капитал как экономическая категория – это стоимость, приносящая
его владельцу прибавочную стоимость. Или капитал – это самовозрастающая стоимость.
В своё время с целью показать, какой именно капитал является источником образования прибавочной стоимости, К.Маркс ввёл в научное обращение понятие «постоянный капитал» и «переменный капитал». Постоянный капитал, по мнению К.Маркса, - часть авансированного капитала, которая в процессе производства не изменяет величину своей стоимости. В отличие от постоянного капитала переменный капитал - часть авансированного капитала, которая в процессе производства используется предпринимателями на покупку рабочей силы. Эта часть капитала не только сохраняется, а и увеличивается на величину прибавочной стоимости, то есть является источником прибавочной стоимости.
В свою очередь, разделение капитала на основной и оборотный даёт возможность определить сущность процесса оборота капитала, понять, какой капитал и как переносить свою стоимость на стоимость новообразованной продукции.
Кроме того, в теории