Инвестиции. Принципы осуществления инвестиционной деятельности
• категория В - проекты, обеспечивающие производство импортозамещающей продукции с более низким уровнем цен на нее по сравнению с импортируемой;
• категория Г - проекты, обеспечивающие производство продукции, пользующейся спросом на внутреннем рынке.
Решения об оказании государственной поддержки реализации и прошедших конкурсный отбор инвестиционных проектов принимаются Комиссией по инвестиционным конкурсам при Министерстве экономики Российской Федерации.
Размер государственной поддержки, предоставляемой за счет средств федерального бюджета, выделяемых на возвратной основе либо на условиях закрепления в государственной собственности части акций создаваемых акционерных обществ, устанавливается в зависимости от категории проекта и не может превышать (в процентах от стоимости проекта):
• для проектов категории А - 50%;
• для проектов категории Б - 40%;
• для проектов категории В - 30%;
• для проектов категории Г - 20%.
Размер государственной поддержки в виде государственных гарантий устанавливается в зависимости от категории проекта и не может превышать 60% заемных средств, необходимых для его осуществления.
Решения комиссии направляются в Министерство финансов РФ для их реализации в установленном порядке. Средства на оказание государственной поддержки реализации инвестиционных проектов (в том числе в виде государственных гарантий) предусматриваются в проекте федерального бюджета на очередной год. Инвестор, победивший на конкурсе инвестиционных проектов, имеет право выбора следующих форм государственной поддержки:
• предоставление средств федерального бюджета на возвратной основе на срок не более 24 месяцев;
• предоставление государственных инвестиционных ресурсов на условиях закрепления в государственной собственности части акций создаваемых акционерных обществ, которые реализуются на рынке по истечении двух лет с начала получения прибыли от реализации инвестиционного проекта. Размер пакета акций, закрепляемых в государственной собственности, а также год их реализации определяются в соответствии с бизнес-планом инвестиционного проекта;
• предоставление государственных гарантий для инвестиционных проектов по возмещению за счет средств федерального бюджета части вложенных инвестором финансовых ресурсов в случае срыва выполнения инвестиционного проекта не по вине инвестора.
Министерство финансов РФ и Министерство экономики РФ с участием Центрального банка РФ предусматривают следующий порядок предоставления государственных гарантий для инвестиционных проектов:
• инвесторы, по проектам которых комиссия приняла решение о предоставлении государственных гарантий, направляют предложения банкам для оформления кредитных договоров;
• банки, имеющие намерение заключить кредитные договоры с инвесторами указанных проектов, направляют в Министерство финансов РФ заявки на предоставление этим банкам государственных гарантий.
Министерство финансов Российской Федерации при заключении соглашений с банками на предоставление государственных гарантий для инвестиционных проектов выступает от имени Правительства Российской Федерации.
Финансирование в рамках целевых программ. Финансирование инвестиционных проектов государством может осуществляться через целевые программы.
Федеральные целевые программы и межгосударственные целевые программы, в осуществлении которых участвует Российская Федерация, являются эффективным инструментом финансирования инвестиционных проектов. Они представляют собой увязанный по ресурсам, исполнителям и срокам осуществления комплекс научно-исследовательских, опытно-конструкторских, производственных, социально-экономических, организационно-хозяйственных и других мероприятий, обеспечивающих эффективное решение задач в области государственного, экономического, экологического, социального и культурного развития Российской Федерации.
Утвержденные целевые программы могут реализовываться за счет следующих источников:
• средств федерального бюджета и средств бюджетов субъектов Российской Федерации;
• внебюджетных средств. К внебюджетным источникам, привлекаемым для финансирования целевых программ, относятся;
взносы участников реализации программ, включая предприятия и организации государственного и негосударственного секторов экономики; целевые отчисления от прибыли предприятий, заинтересованных в осуществлении программ; кредиты банков, средства фондов и общественных организаций, зарубежных инвесторов, заинтересованных в реализации программ (или ее отдельных мероприятий), и другие поступления;
• специальных фондов. Для осуществления целевых программ могут создаваться специальные фонды. Источниками средств, направляемых в эти фонды, являются: прибыль, остающаяся в распоряжении предприятий и организаций, средства бюджетов субъектов Российской Федерации, средства внебюджетных фондов федеральных органов исполнительной власти и другие;
• средств иностранных инвесторов. Иностранные инвесторы могут финансировать целевые программы на основе долевого участия. Привлечение иностранного капитала к реализации программных мероприятий осуществляется в соответствии с законодательством об иностранных инвестициях;
• кредитов. Источником финансирования целевых программ могут являться инвестиционные и конверсионные кредиты, а также целевые кредиты банков под государственные гарантии. Оформление и предоставление государственных гарантий на выдачу кредита коммерческими банками осуществляет Министерство финансов Российской Федерации. Государственные гарантии выдаются коммерческим банкам под конкретные объекты программных мероприятий.
Финансирование проектов в рамках государственных внешних заимствований. Государственными внешними заимствованиями Российской Федерации являются привлекаемые из иностранных источников (иностранных государств, их юридических лиц и международных организаций) кредиты (займы), по которым возникают государственные финансовые обязательства РФ как заемщика финансовых средств или гаранта погашения таких кредитов (займов) другими заемщиками. Государственные внешние заимствования РФ формируют государственный внешний долг РФ.
Смешанное финансирование. Данный метод финансирования инвестиций довольно распространен на практике и предполагает одновременное использование не одного, а нескольких методов финансирования. Например, наряду с акционированием может использоваться кредитование. При смешанном финансировании необходимо контролировать долю собственных источников финансирования инвестиций.
Для определения доли собственных средств в общем объеме инвестиций можно использовать коэффициент самофинансирования(Кс ф):
:
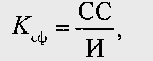
где СС - собственные средства предприятия (чистая прибыль и амортизационные отчисления);
И - общая сумма инвестиций.
Рекомендуемое значение показателя не ниже 0,51 (51%). При более низком значении (например, 0,49) предприятие утрачивает финансовую независимость по отношению к внешним источникам финансирования (заемным и привлеченным средствам).
5. Цена авансированного капитала и факторы, ее определяющие
В процессе любой коммерческой деятельности часто приходится сталкиваться с проблемой поиска источников финансирования для восполнения недостатка в оборотном капитале или реализации какого-либо инвестиционного проекта.
Привлечение любого источника для финансирования инвестиций, в том числе и собственных средств, является платным.
Величина платы за привлечение любого источника финансирования инвестиций называется ценой капитала (СС), которая выражается в процентах.
Например, если предприятие привлекает какой-либо источник на финансирование инвестиций в сумме 20 млн. руб., а цена капитала этого источника составляет 15%, то это значит, что предприятие должно дополнительно заплатить 3 млн. руб. (20 х 0,15 = 3,0 млн. руб.).
В общем виде цена капитала отдельного источника финансирования инвестиций определяется из выражения.
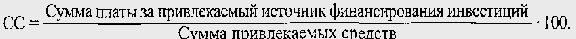
Определение цены капитала для каждого конкретного источника финансирования инвестиций имеет свои особенности.
В упрощенном варианте цену долгосрочного банковского кредита можно определить по формуле.
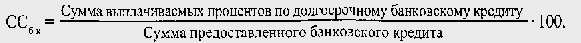
Если вся сумма процентов, выплачиваемых по банковскому кредиту, относится в уменьшение налогооблагаемой прибыли, то цена долгосрочного банковского кредита может быть определена из выражения
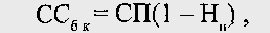
где СП - годовая ставка процента, выплачиваемая по кредитному договору, %;
Нп - ставка налога на прибыль, доли ед.
Если же проценты по банковскому кредиту не уменьшают налогооблагаемую прибыль предприятия, то цена банковского кредита будет равна годовой ставке процента.
Цена капитала при дополнительной эмиссии акций может быть определена из выражения

Аналогичным образом можно определить цену инвестиционных ресурсов, мобилизованных посредством эмиссии купонных облигаций:
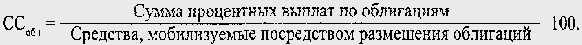
Обычно реализация крупного инвестиционного проекта осуществляется не из одного источника финансирования, а из нескольких, в этом случае необходимо определить цену капитала каждого источника финансирования, а затем средневзвешенную цену капитала всех источников.
Средневзвешенная цена капитала определяется из выражения
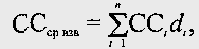
где СС( - цена капитала г-го источника финансирования инвестиций;
ds - доля 1-го источника финансирования инвестиций в их общей величине
Пример. Для реализации инвестиционного проекта требуется 80 млн руб., из которых: 20 млн. руб. было профинансировано за счет собственных средств; 32 млн. руб. - за счет получения долгосрочного кредита; а остальная сумма (28 млн. руб.) была получена за счет дополнительной эмиссии акции.
Цена привлекаемых индивидуальных источников финансирования инвестиций составляет: собственного капитала - 12%; долгосрочного кредита - 18%; дополнительной эмиссии акций - 15%.
Требуется определить средневзвешенную цену капитала.
Решение:
1. Определяем долю каждого источника финансирования инвестиций в общей сумме средств, необходимых для реализации инвестиционного проекта:
• доля собственных средств = 20: 80 = 0,25;
• доля долгосрочного кредита = 32: 80 = 0,4;
• доля средств, полученных за счет дополнительной эмиссии акций-28: 80-0,35.
2. Определяем средневзвешенную цену капитала:
СС =0,25 • 12 + 0,4 • 18 + 0,35 • 15 = 3 + 7,2 + 5,25=15,45%.
Определение цены капитала отдельного источника финансирования и средневзвешенной цены капитала необходимо прежде всего для следующих целей:
• формирования оптимальной структуры финансирования инвестиционного проекта;
• выбора наиболее дешевого и надежного источника финансирования инвестиций;
• цена капитала в отдельных случаях может быть использована в качестве дисконтирования при экономическом обосновании инвестиционного проекта;
• экономического обоснования инвестиционного проекта.
Показатель средневзвешенной цены капитала выполняет ряд важнейших функций.
Во-первых, он может использоваться на предприятии для оценки эффективности различных предлагаемых инвестиционных проектов. Он показывает нижнюю границу доходности проекта. При оценке эффективности все проекты ранжируются по уровню доходности, а к реализации должны приниматься те из них, которые обеспечивают доходность, превышающую средневзвешенную цену капитала.
Во-вторых, при экономическом обосновании инвестиционных проектов необходимо сопоставить внутреннюю норму доходности (ВИД) со средневзвешенной ценой капитала (ССс взе).
Если ВНД (IRR) > СС взв - проект следует принять к реализации;
ВИД (IRR) < ССср вш - проект не выгоден;
ВНД (IRR) = ССср м в - решение принимает инвестор.
В-третьих, средневзвешенная цена капитала как показатель используется для оценки структуры капитала и ее оптимизации.
Оптимальной считается такая структура капитала, которая обеспечивает минимальные затраты по обслуживанию авансированного капитала, и определяется она по варианту с минимальной средней ценой капитала.
Заключение
Итак, мы дали понятие инвестиций, рассмотрели классификацию и структуру инвестиций, рассмотрели Принципы инвестиционной деятельности, а также Финансирование инвестиций.
Из всего вышеизложенного можно сделать следующие выводы:
Инвестиции - вложение капитала как внутри страны, так и за рубежом с целью получения прибыли (дохода) и положительного социального эффекта. Инвестиции могут быть в виде денежных средств, целевых банковских вкладов, паев, акций и других ценных бумаг, кредитов, займов, залогов, технологий, земли, зданий, сооружений, машин, оборудования, лицензий, товарных знаков, любого другого имущества или имущественных прав, интеллектуальных ценностей.
Инвестиционная деятельность - совокупность практических действий по реализации инвестиций. Она может осуществляться за счет собственных финансовых ресурсов и внутрихозяйственных резервов предприятия, а также заемных и привлеченных финансовых средств инвесторов, инвестиционных ассигнований из государственного бюджета, иностранных инвестиций.
Инвестиционная деятельность может быть в виде капиталообразующих и финансовых инвестиций. Капиталообразующие инвестиции предполагают увеличение производственных материальных и нематериальных активов предприятия. Инвестиции, направляемые на создание и воспроизводство основных фондов, имеющие обычно долгосрочный характер, называют капитальными вложениями. Финансовые (портфельные) инвестиции - помещение средств в финансовые активы предприятия в виде акций, облигаций и других ценных бумаг.
Прежде чем осуществлять инвестиции, предприятию необходимо провести комплексный анализ проекта, включающий технический, коммерческий, институционный, социальный, финансовый, экономический анализы, а также анализ окружающей среды.
Список литературы
1. Сафронов Н.А. Экономика предприятия: учебник/ Н.А. Сафронов. - М.: Экономистъ, 1998.
2. Сергеев И.В. Экономика организаций (предприятий): учебник/ И.В. Сергеев, И.И. Веретенникова. - М.: ТК Велби, Проспект, 2007.
3. Фархутдинов И.З. Инвестиционное право: учеб.-практ. пособие / И.З. Фархутдинов, В.А. Трапезников. - М.: Волтерс Клувер, 2006.