Поддержка малого бизнеса
Таблица 2.2 – Структура кредитов по способу предоставления малому бизнесу
| Срок кредитования | 1.10.2005 - 31.12.2005 | 1.01.2006 - 30.03.2006 | ||||||
| Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | |||||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| Разовый кредит | 18 | 75,00 | 40800000 | 68,23 | 21 | 70,00 | 52500000 | 70,47 |
| Траншевые кредитные линии | 6 | 25,00 | 19000000 | 31,77 | 9 | 30,00 | 22000000 | 29,53 |
| Всего | 24 | 100,00 | 59800000 | 100,00 | 30 | 100,00 | 74500000 | 100,00 |
Согласно ниже приведенной таблице 2.3 за исследуемый период было предоставлено по каждому виду кредитного продукта на 3 кредита больше, в отношении разовых кредитов произошло увеличение на 16,67%, а по траншевым линиям на 50,00%. Сумма предоставленных кредитов увеличилась на 14700000 рублей или на 24,58%, причем положительная динамика наблюдается по всем видам предоставляемых кредитных продуктов – так сумма разовых кредитов увеличились на 55700000 рублей или на 28,68%, а сумма траншевых кредитов увеличилась на 3000000 рублей или 15,79%, по сравнению предыдущим периодом.
Таблица 2.3 – Изменение структуры кредитов по способу предоставления малому бизнесу
| Срок кредитования | Изменение | |||
| Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | |||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| Разовый кредит | 3 | 116,67 | 11700000 | 128,68 |
| Траншевые кредитные линии | 3 | 150,00 | 3000000 | 115,79 |
| Всего | 6 | 125,00 | 14700000 | 124,58 |
По данным таблицы 2.4 можно отметить, что ЗАО "Внешторгбанк Розничные услуги" по срокам кредитования испытывает трудности что и большинство российских банков, а конкретно, недостаточно развито долгосрочное кредитование, так за период с 1.10.2005 по 31.12.2005 было выдано 2 долгосрочных кредита (8,33%) на сумму 10200000 рублей, удельный вес которых в общей сумме выданных кредитов составляет 17,06%, а в период с 1.01.2006 по 30.03.2006 – 3 кредита (10,00%) на сумму 13000000 рублей (17,45%). В целом наиболее развито среднесрочное кредитование в четвертом квартале 2005 года было предоставлено 16 кредитов (66,67%) на общую сумму 31800000 рублей (53,18%), а в первом квартале 2006 года 20 кредитов (66,67%) на сумму 41000000 рублей (55,03%). В краткосрочной перспективе в период с 1.10.2005 по 31.12.2005 было выдано 6 кредитов (25,00%) на сумму 17800000 рублей (29,77%), а с 1.01.2006 по 30.03.2006 – 7 кредитов (23,33%) на сумму 20500000 рублей (27,52%).
Таблица 2.4 – Структура кредитного портфеля по срокам кредитования предприятий малого бизнеса
| Срок кредитования | 1.10.2005 - 31.12.2005 | 1.01.2006 - 30.03.2006 | ||||||
| Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | |||||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| До 1 года | 6 | 25,00 | 17800000 | 29,77 | 7 | 23,33 | 20500000 | 27,52 |
| от 1 до 3 лет | 16 | 66,67 | 31800000 | 53,18 | 20 | 66,67 | 41000000 | 55,03 |
| От 3 до 5 лет | 2 | 8,33 | 10200000 | 17,06 | 3 | 10,00 | 13000000 | 17,45 |
| Всего | 24 | 100,00 | 59800000 | 100,00 | 30 | 100,00 | 74500000 | 100,00 |
При рассмотрении изменений кредитного портфеля малого бизнеса по срокам кредитования в период с 1.10.2005 по 31.03.2006 по данным таблицы 2.5 можно отметить, что в среднесрочной перспективе за исследуемый период было выдано на 4 кредита (25,00%) больше, а сумма кредитования, в данной категории увеличилась на 9200000 рублей или на 28,93% по сравнению с предыдущим периодом. Краткосрочные кредиты в общей совокупности составляют около одной трети всего кредитного портфеля, сюда в основном входят микро-кредиты на развитие бизнеса в краткосрочной перспективе, эта группа кредитов за исследуемый период увеличилась на 27000000 рублей или на 15,17% по сравнению с предыдущим периодом. В долгосрочной перспективе было больше выдано кредитов на сумму 2800000 рублей или 27,45% по сравнению с предыдущим периодом. В краткосрочной перспективе количество выданных кредитов увеличилось на 16,67%, а в группе долгосрочных на 50,00%. В целом за исследуемый период было выдано на 6 кредитов больше (25,00%), сумма кредитования увеличилась на 14700000 рублей (24,58%).
Таблица 2.5 – Динамика структуры кредитного портфеля по срокам кредитования предприятий малого бизнеса
| Срок кредитования | Изменение | |||
| Количество выданных кредитов, единиц | Сумма выданных кредитов, рублей | |||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| До 1 года | 1 | 116,67 | 2700000 | 115,17 |
| от 1 до 3лет | 4 | 125,00 | 9200000 | 128,93 |
| От 3 до 5 лет | 1 | 150,00 | 2800000 | 127,45 |
| Всего | 6 | 125,00 | 14700000 | 124,58 |
Привлекает внимание и структура кредитного портфеля банка в отраслевом разрезе. Банк активно работает с предприятиями промышленности, строительства, торговли, здравоохранения и прочими. Кредитование малого бизнеса в отраслевом разрезе представлено ниже в таблице 2.6, данные которой подтверждают, что основной сферой деятельности малых предприятий является торговля и общественное питание, на долю которых приходится в четвертом квартале 2005 года – 11 кредитов (45,83%) на сумму 37674000 рублей (63,00%), а первом квартале 2006 года – 14 кредитов (46,67%) на сумму 48425000 рублей (65,00%). Несколько менее активно выдаются кредиты в строительной сфере: в период с 1.10.2005 по 31.12.2006 было выдано 4 кредита (16,67%) на сумму 7415200 рублей (12,40%), а в период с 1.01.2006 по 30.03.2006 – 4 кредита (13,33%) на сумму 8195000 рублей (11,00%). В промышленности за четвертый квартал 2005 года было выдано 3 кредита (12,50%) на сумму 6279000 рублей (10,50%), а в первый квартал 2006 года – 4 кредита (16,67%) на сумму 7415200 рублей. В здравоохранении в период с 1.10.2005 по 31.12.2006 было выдано 2 кредита (8,33%) на сумму 4784000 рублей (8,00%), а в период с 1.01.2006 по 30.03.2006 – 3 кредита (10,00%) на сумму 6332500 рублей (8,50%).
Таблица 2.6 – Структура кредитного портфеля в отраслевом разрезе
| Наименование отрасли | 1.10.2005 - 31.12.2005 | 1.01.2006 - 30.03.2006 | ||||||
| Кол-во клиентов, единиц | Сумма выданных кредитов, рублей | Кол-во клиентов, единиц | Сумма выданных кредитов, рублей | |||||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| Промышленность | 3 | 12,50 | 6279000 | 10,50 | 4 | 13,33 | 7748000 | 10,40 |
| Строительство | 4 | 16,67 | 7415200 | 12,40 | 4 | 13,33 | 8195000 | 11,00 |
| Торговля и общественное питание | 11 | 45,83 | 37674000 | 63,00 | 14 | 46,67 | 48425000 | 65,00 |
| Здравоохранение | 2 | 8,33 | 4784000 | 8,00 | 3 | 10,00 | 6332500 | 8,50 |
| Прочие | 4 | 16,67 | 3647800 | 6,10 | 5 | 16,67 | 3799500 | 5,10 |
| Всего: | 24 | 100,00 | 59800000 | 100,00 | 30 | 100,00 | 74500000 | 100,00 |
Как видно из нижеследующей таблицы 2.7 в отраслевом разрезе кредитного портфеля банка по малому бизнесу значительных изменений структуры не наблюдается, как и в первый, так и во второй исследуемый период наибольший удельный вес, больше половины от общего числа, занимают кредиты, выданные на развитие торговли и общественного питания количество которых увеличились за исследуемый период на 3 кредита (27,27%) на общую сумму 10751000 рублей или на 28,54%. Все остальные отрасли также показывают положительные изменения, так, например кредитный портфель в области промышленности увеличился на 1469000 рублей или 23,40%, строительства на 779800 рублей или на 10,52%, здравоохранения на 1548500 рублей или на 32,37% и в прочих отраслях на 151700 рублей или на 4,16%. По количеству выданных кредитов строительство осталось на прежнем уровне, в сфере промышленности количество выданных кредитов увеличилось на 33,33%, в сфере здравоохранения на 50,00% категория прочих отраслей увеличились на 25,00%.
Таблица 2.7 – Изменение структуры кредитного портфеля в отраслевом разрезе
| Наименование отрасли | Изменение | |||
| Кол-во клиентов, единиц | Сумма выданных кредитов, рублей | |||
| в абсолютных единицах | в долях, проценты | в абсолютных единицах | в долях, проценты | |
| Промышленность | 1 | 133,33 | 1469000 | 123,40 |
| Строительство | 0 | 100,00 | 779800 | 110,52 |
| Торговля и общественное питание | 3 | 127,27 | 10751000 | 128,54 |
| Здравоохранение | 1 | 150,00 | 1548500 | 132,37 |
| Прочие | 1 | 125,00 | 151700 | 104,16 |
| Всего | 6 | 125,00 | 14700000 | 124,58 |
Итак, за анализируемый период ЗАО "Внешторгбанком Розничные услуги" было выдано 54 кредита на общую сумму 134300000 рублей, все кредиты предоставлялись двумя основными способами, в форме разового кредита и траншевыми кредитными линиями, причем ни в четвертом квартале 2005 года ни в первом 2006 года банк не выступил в роли гаранта и не предоставлял кредиты в форме овертдрафта. Наиболее активными заёмщиками выступают индивидуальные предприниматели, которые в свою очередь заняты в основном в сфере торговли и общественного питания. Активность Банка в долгосрочном кредитовании сдерживается и неспособностью малого бизнеса предоставить достаточное и ликвидное обеспечение. Банк выдает кредиты под залог товаров в обороте, но при этом залоговая стоимость составляет лишь около 50% от рыночной стоимости товара. Учитывая потребности ряда предприятий в долгосрочном кредитовании, связанном с реконструкцией, модернизацией производства, банку необходимо уделять большое внимание депозитной политике, создавать условия для формирования и увеличения ресурсов на более длительные сроки.
методика оценки кредитоспособности заемщика, применяемой ЗАО "Внешторгбанк Розничные услуги"
Оценка кредитоспособности клиента основывается на основании финансового анализа и личном знании работником банка бизнеса данного клиента. Последнее предполагает постоянные контакты с клиентом: личное интервью с клиентом, регулярное посещение его предприятия.
В ходе личного интервью с руководителем малого предприятия выясняются цель кредита, источник и срок возврата долга. Клиент должен доказать, что кредитуемые запасы к определенному сроку снизятся, а кредитуемые затраты будут списаны на себестоимость реализованной продукции.
В целом при анализе расходов и доходов соблюдаются три принципа: хозяйствующий субъект никогда не сможет тратить больше, чем он зарабатывает; кредитный инспектор должен оценивать доходы по разумному минимуму, расходы по максимуму. Только в этом случае данные сопоставимы и анализ является последовательным.
Таким образом, на решение о выдаче субъекту малого бизнеса кредита оказывают влияние не только результаты экономического анализа, но и личное впечатление кредитного работника от клиента и его деятельности. Подобный подход, несмотря на свою трудоемкость, вполне оправдан и позволяет максимально учесть особенности "малого" заемщика, достоверно оценить его финансовое состояние, что в свою очередь способствует снижению риска кредитования.
Методика оценки кредитоспособности заемщика, применяющаяся в ЗАО "Внешторгбанк Розничные услуги", предполагает проверку и анализ данных на основе полученной бухгалтерской отчетности предприятия, пакета документов предоставленных для получения кредита, а также на основе субъективных данных, которыми уже располагает банк.
Оценка кредитоспособности заемщика выполняется в три этапа:
Первый этап – расчет основных (объективных) показателей, которые характеризуют финансовое состояние заемщика.
Второй этап – определение дополнительных (субъективных) показателей.
Третий этап – анализ кредитоспособности заёмщика.
Проведём оценку кредитоспособности заемщика на примере ООО "РостовЮг" на основании данных представленных в приложении В и приложении Г.
ООО "РостовЮг" заинтересован в получении разового кредита на развитие бизнеса на сумму 5500000 рублей на срок до 36 месяцев.
На первом этапе рассчитаем основные (объективные) показатели которые характеризуют финансовое состояние заемщика и оцениваются с точки зрения его платёжеспособности, финансовой устойчивости, и рентабельности, так же в этом разделе оценивается обеспечение кредита.
С помощью показателей платежеспособности показывается, на что может рассчитывать банк в случае непогашения клиентом долгового обязательства и определения того, достаточно ли оборотных активов для покрытия текущих обязательств. Платежеспособность заемщика определяется по следующим показателям:
Коэффициент быстрой ликвидности (Кбл) характеризует, на сколько объем текущих обязательств по кредитам и расчетам может быть погашен за счет высоколиквидных активов. Определяется как отношение высоколиквидных активов к краткосрочным обязательствам. Рекомендуемое значение данного показателя – не менее 0,20.
Кбл н п = 706,1/3562,5 = 0,20
Кбл к п= 1098,6/3611,6= 0,30
Коэффициент текущей ликвидности (Ктл) характеризует возможность погашения краткосрочных обязательств в установленные сроки. Этот коэффициент используется для оценки рискованности предоставления кредита на основе данных баланса. Он сравнивает текущие активы фирмы с ее краткосрочными обязательствами и показывает, насколько кредитор застрахован от потерь вследствие невыполнения кредитного соглашения. Рассчитывается как отношение ликвидных активов к текущим обязательствам. Оптимальное теоретическое значение этого показателя – не менее 0,50.
Ктл н п = (1098,6+102)/3611,6=0,33
Ктл к п = (706,1+789,5)/3562,5 = 0,42
Коэффициент общей ликвидности (Кол) характеризует то, насколько объем краткосрочных обязательств может быть погашен за счет всех ликвидных активов. Рассчитывается как отношение оборотных активов к краткосрочным обязательствам. Оптимальное значение показателя – не менее 2,00.
Кол н п= 7934,4/3562,5 = 2,22
Кол к п = 7757,5/3611,6= 2,14
Финансовая устойчивость характеризуют степень риска, связанного со способом формирования структуры собственных и заемных средств, которые используются предприятием для финансирования активов. Они дают возможность измерить степень устойчивости предприятия в финансовом отношении, его возможности продолжать бесперебойно работать.
Финансовую устойчивость предприятия можно оценить рядом относительных коэффициентов:
Коэффициент маневренности собственных средств (Км) характеризует степень мобильности использования собственных средств, показывает, какая часть собственных средств заемщика находится в мобильной форме, которая разрешает свободно маневрировать этими средствами. Высокое значение коэффициента маневренности собственных средств положительно характеризует финансовое состояние заемщика. Рассчитывается как отношение разницы между собственными средствами и внеоборотными активами к собственным средствам. Оптимальное теоретическое значение показателя коэффициента маневренности собственных средств – не меньше 0,50.
Км н п = (6631,4 – 2654)/6631,4 = 0,60
Км к п= (6456,8-2599,5)/ 6456,8=0,60
Коэффициент финансовой независимости (Кфн) – характеризует размер привлеченных средств на 1 рубль собственных средств предприятия. Оптимальное теоретическое значение показателя коэффициента финансовой независимости – не больше 1,00. Превышение собственных средств над заемными указывает на то, что заемщик имеет достаточный уровень финансовой устойчивости и относительно независим от внешних финансовых источников. Если коэффициент финансовой независимости большее 1,00, то нужно выяснить причины уменьшения финансовой стабильности (падение выручки от реализации товаров (работ, услуг), уменьшение прибыли, необоснованное увеличение материальных запасов и т.п.). Рассчитывается как отношение привлеченных средств (долгосрочная и краткосрочная кредиторская задолженность) к собственным средствам заемщика.
Кфн н п = (394,4+3562,5)/6631,4 = 0,60
Кфн к п = (288,6+3611,6)/ 6456,8=0,60
Рентабельность характеризует результативность хозяйственной деятельности. Показатели рентабельности позволяют оценить, какую прибыль имеет хозяйствующий субъект с каждого рубля средств, вложенных в активы. Этот коэффициент – один из наиболее содержательных с точки зрения анализа. Чем выше показатели рентабельности тем лучше для заемщика. Рассмотрим рентабельность с двух сторон, со стороны рентабельности активов и со стороны рентабельности продаж.
Рентабельность активов (Ра) – отражает, насколько удачно заемщик размещает свои средства. Этот показатель выражает отдачу, которая приходится на единицу активов заемщика. Рассчитывается как отношение чистой прибыли к стоимости оборотных активов:
Ра н п = 1734,1/7757,5 = 0,22
Ра к п. = 1926,3/ 7934,3=0,24
Рентабельность продаж (Рп) – показывает, сколько прибыли приходится на единицу реализованной продукции. Другими словами, сколько остается у заемщика после покрытия себестоимости продукции. Рассчитывается как отношение чистой прибыли к объему продаж:
Рп н п=1734,1/6265 =0,27
Рп к п= 1926,3/6421=0,30
Залоговое обеспечение кредита в размере 5500000 рублей должно быть не меньше суммы предмета кредитного договора (сумма кредита и проценты за пользование им) которая равна 6836000 рублей. Залоговое имущество включает в себя недвижимость (торговое здание) стоимостью 6500000 рублей и товар в обороте на сумму 1000000 рублей рассчитанный по залоговой стоимости, в сумме превышающее предмет кредитного договора.
На втором этапе определим дополнительные (субъективные) показатели, которые определяют рыночную позицию заемщика, характеризуют его отношения с банком ранее, дают возможность реально оценить возможности заемщика. В данном случае были выделены следующие субъективные показатели, которые окажут влияние на решение о выдаче кредита:
1 Срок деятельности предприятие превышает 6 месяцев.
2 У ООО "РостовЮг" нет просроченной задолженности по обязательствам, связанным с уплатой основного долга, процентов по нему, комиссий и прочих обязательств перед банком или другими лицами по привлеченным кредитам и займам, полученным гарантиям/контргарантиям, открытым аккредитивам или выданным поручительства.
3 По результатам кредитной истории можно сказать, что ранее взятые кредиты были возвращены полностью и своевременно.
4 Данные о руководителе ООО "РостовЮг" положительные, компрометирующей информации о заёмщике обнаружено не было.
5 Предприятие является косвенно зависимым от сезонности продаж.
6 У заемщика имеются постоянные партнеры в бизнесе.
На третьем этапе проведём анализ кредитоспособности заёмщика
Результаты оценки финансового состояния заемщика на основании проведенных выше расчетов, которые учитывают как объективные, стороны деятельности ООО "РостовЮг" представлены в таблице 2.5.
Таблица 2.5 – Результаты оценки финансового состояния ООО "РостовЮГ"
| Показатели | На начало отчетного периода | На конец отчетного периода | Рекомендуемое значение | Изменение | |
| Увеличение | Уменьшение | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент быстрой ликвидности | 0,20 | 0,30 | Не менее 0,20 | 0,10 | – |
| Коэффициент текущей ликвидности | 0,33 | 0,42 | Не менее 0,50 | 0,09 | – |
| Коэффициент общей ликвидности | 2,22 | 2,14 | Не менее 2,00 | – | 0,06 |
| Коэффициент маневренности | 0,60 | 0,60 | Не менее 0,50 | – | – |
| Коэффициент финансовой независимости | 0,60 | 0,60 | Не более 1,00 | – | – |
| Рентабельность активов | 0,22 | 0,24 | – | 0,02 | – |
| Рентабельность продаж | 0,27 | 0,30 | – | 0,03 | – |
Из приведенных данных в таблице 2.5 видно, что финансовое состояние ООО "РостовЮг", оценённое по ряду заданных объективных показателей, можно назвать хорошим, т.к. все показатели, за исключением, коэффициента текущей ликвидности, не ниже и не превышают рекомендуемых значений. Причем за исследуемый период наблюдаются положительные тенденции в изменениях коэффициента быстрой, текущей и общей ликвидности, коэффициенты характеризующие финансовую устойчивость (коэффициент маневренности и финансовой независимости) остались на прежнем уровне, а рентабельность, которая характеризует результативность хозяйственной деятельности заемщика, в отношении активов увеличилась на 0,02, в отношении рентабельности продаж на 0,03, что также является положительной фактором в оценке финансового состояния заёмщика. По результатам проведенного финансового анализа деятельность клиента не является убыточной. Из анализа также следует, что среднемесячной прибыли заемщика будет достаточно для погашения ежемесячного аннуитетного платежа, в части погашения основного долга, без учета суммы процентов по кредиту.
Величина собственного капитала в структуре баланса составляет более 25% от валюты баланса.
У ООО "РостовЮГ" нет просроченной задолженности по обязательствам, связанным с уплатой основного долга, процентов по нему, комиссий и прочих обязательств перед банком или другими лицами по привлеченным кредитам и займам, полученным гарантиям/контргарантиям, открытым аккредитивам или выданным поручительствам.
Залоговое имущество, предоставленное для получения кредита достаточно, чтобы покрыть издержки банка на обслуживание кредита и в случае неисполнения заёмщиком обязательств и получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами за изъятиями, предусмотренными законом. Предоставленное залоговое имущество можно реализовать по рыночной стоимости в течение 2-3 месяцев.
На основании субъективных данных можно сделать вывод о том, что высшее руководство ООО "РостовЮг" имеет хорошую деловую репутацию и постоянных партнеров в бизнесе, кредитная история – безупречная и косвенная зависимость клиента от сезонности продаж позволяет говорить о положительной и стабильной работе направленной на развитие в будущем.
ООО "РостовЮг" отвечает всем основным требованиям, предъявляемым банком к потенциальным заёмщикам, в ходе анализа не было выявлено ни одного стоп-фактора, который бы повысил риск кредитования. Одновременно можно сделать вывод, что финансовая деятельность и дальше будет осуществляться на высоком уровне.
На основании выше проведенного анализа кредитоспособности ООО "РостовЮг" можно сделать вывод о целесообразности выдачи разового кредита на сумму 5500000 рублей и срок до 36 месяцев с процентной ставкой 18,5% годовых.
Основные направления развития и пути совершенствования системы кредитования субъектов малого предпринимательства
Проблемы банковского кредитования субъектов малого предпринимательства
Данный раздел посвящен исследованию проблем, существующих в сфере оказания банками своих услуг предприятиям малого бизнеса. Подобный анализ позволит выявить не только насущные проблемы, но и потенциал и перспективы развития рынка банковских услуг малому бизнесу, что в свою очередь будет способствовать выработке рациональных предложений и рекомендаций по активизации банковской поддержки малого предпринимательства в нашей стране.
Низкий уровень развития малого бизнеса, прежде всего, связан с отсутствием достаточных условий для развития малого бизнеса у нас в стране (рисунок 3.1).
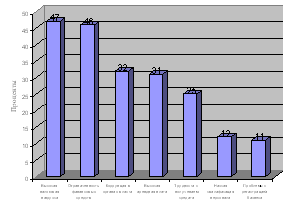
Рисунок 3.1 – Основные проблемы развития малого бизнеса /44/
На основании рисунка 3.1 можно выделить следующие проблемы низкого уровня развития малого бизнеса в России с точки зрения самих предпринимателей – во-первых, это высокая налоговая нагрузка (47%) и ограниченность финансовых средств (46%), во-вторых это коррупция в органах власти (32%) и высокая арендная плата (31%), в-третьих это трудности с получением кредита (25%), в-четвертых низкая квалификация персонала (12%) и проблемы связанные непосредственно с регистрацией самого бизнеса (11%) – из чего следует, что ограниченность финансовых ресурсов является, чуть ли не основной преградой в развитии малого бизнеса из чего также и вытекает напрямую проблема с получением кредита у банка. В силу этого остается нерешенным ряд задач, которые наиболее эффективно мог бы решить банковский сектор.
О слабом уровне развития кредитования малого предпринимательства в России можно сделать вывод на основе ниже представленного рисунка 3.2. Из которого видно, что доля кредитов выдаваемых малому бизнесу в ВВП в России (1%) значительно ниже по сравнению с США (20%), странами Евросоюза (30%) и Японией (35%). По уровню поддержки малого и среднего бизнеса Россия находится на 148-м месте.
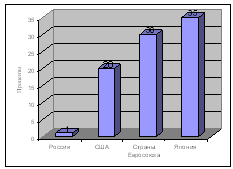
Рисунок 3.2 – Доля выданных кредитов малому бизнесу в ВВП /43/
По результатам исследования, проводимого Рабочим центром экономических реформ – либеральная альтернатива, по вопросам взаимоотношений банков и малых предприятий выяснилось, что среди услуг, которые субъекты малого бизнеса хотели бы получать, но не получают от банков-контрагентов, кредитование стоит на первом месте. Получение кредита у банка считают доступным только 37,3% участников опроса. Фактически испытывали трудности в получении кредита в банке 30,7% респондентов /19/.
Как уже отмечалось, значительная роль в развитии малого бизнеса отводится сегодня банковскому сектору. Именно они могут обеспечить доступность финансовых услуг малому бизнесу. Однако наличие ряда проблем, связанных с кредитованием малого бизнеса ограничивает доступ данных субъектов хозяйствования к финансовым ресурсам (рисунок 3.3).
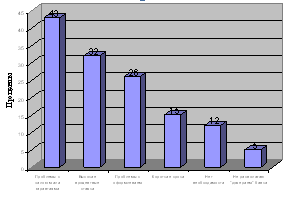
Рисунок 3.3 – Причины препятствующие получению кредита /35/
Как видно из рисунка 3.3 основная проблема доступа малых предприятий и индивидуальных предпринимателей к финансовым ресурсам банка в первую очередь связана с проблемой предоставления залога и гарантий (43%), во-вторых это высоки процентные ставки за пользование кредитом (32%), сложность и длительность оформления соответствующих документов беспокоят 26% респондентов, короткие сроки проблема для 15%, не видят необходимости в привлечении дополнительных средств – 12% и не располагают доверием банка – 5%.
И все же, анализируя ситуацию на сегодняшний день, можно отметить, что превалирующая точка зрения о том, что банки не заинтересованы в кредитовании малого бизнеса, постепенно опровергается существующей практикой.
Как показывают исследования, совокупный объем кредитов малому бизнесу в 2005 году составил около 5 миллиардов долларов. На фоне кредитов крупным и средним предприятиям (почти 140 миллиардов долларов) или частным лицам (40 миллиардов долларов) это выглядит довольно скpомно. Однако финансирование малого бизнеса отличается высокой динамикой: прирост до 50% за год, в то время как объем рублевых кредитов, предоставленных банками нефинансовым предприятиям и организациям, в целом, по данным Банка России, вырос на 28,3%. Более того, есть основания полагать, что в 2006 году сектор кредитования малого бизнеса окажется рекордсменом по темпам прироста.
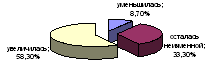
Рисунок 3.4 – Динамика предоставления кредитов малому бизнесу за 2005 год /44/
Об эффективности работы с малым предпринимательством, правильности выбранной стратегии можно судить, опираясь на накопленный кредитными организациями опыт. Тот факт, что лишь у 8,70% исследованных банков доля кредитования малого бизнеса за год работы уменьшилась, у 33,30% – осталась неизменной, а у 58,30% увеличилась, свидетельствует в целом о перспективности работы банков в этом секторе экономики и экономической оправданности расширения своего присутствия на рынке финансовых услуг для малого предпринимательства (рисунок 3.4).
Необходимым условием выдачи кредита является наличие обеспечения. По данным "Рабочего центра экономических реформ при Правительстве РФ" в 31,20 % случаев банки в обеспечении кредитов чаще всего отдают предпочтения товарно-материальным запасам и ценностям, в 23,80 % – недвижимости, включая незавершенное строительство, здания, основные фонды. Лишь 6,00% банков в качестве обеспечения принимают остаток средств на расчетном счете и 11,00% гарантии другой фирмы или другого банка, ценные бумаги (рисунок 3.5).
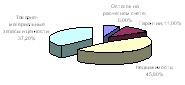
Рисунок 3.5 – Предпочтения банков в обеспечении при выдаче кредита /19/
Стоит отметить, однако, что гарантии как вид залога чаще используются теми предприятиями, которые имеют более одного банка-контрагента. Гарантии государства и органов местного самоуправления, предоставление кредита без обеспечения имеют место крайне редко.
При этом 95% кредитов, полученных респондентами, не превышают 10 миллионов рублей. Существенную часть (около 40%) составляют кредиты до 500000 рублей. В основном, это краткосрочные кредиты. В 2003 году 84% респондентов получили кредиты по ставкам, превышающим 20% годовых, а в 2005 году уже 65%, причем с заметным перевесом в сторону кредитов выданных под 20-25% годовых. (рисунок 3.6).
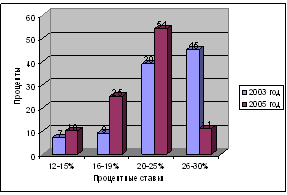
Рисунок 3.6 – Процентные ставки по выдаваемым кредитам малому бизнесу в 2003 и 2005 году /43/
Среди целей кредитования респондентами указывались: закупка сырья и товара, приобретение оборудования, выкуп зданий и прочее. При этом более 60% ответивших брали кредит на решение краткосрочных задач (пополнение оборотных средств). В качестве залога в большинстве случаев использовались объекты недвижимости и товары в обороте.
По всей видимости, в ближайшие несколько лет наиболее популярными останутся кредиты на срок до одного года. Особенно характерно это будет для местных банков, которые станут расширять охват и активно сотрудничать с теми малыми предприятиями, которые ранее не использовали банковские кредиты как источник финансирования. У крупных банков, распределение кредитов сроком до года и от года до трех лет со временем станет несколько равномернее в силу того, что, проводя более консервативную политику работы с малым бизнесом в регионах, они будут накапливать больше постоянных клиентов, которые со временем начнут брать более крупные кредиты на длительные сроки. Сегодня 42% от общего объема кредитов выдается сроком до одного года, 27% на срок от одного года до двух лет, 23% на срок от двух до трёх лет и свыше трех лет было выдано 8% кредитов (рисунок 3.7).
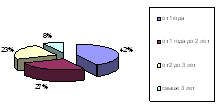
Рисунок 3.7 – Структура кредитов по срокам предоставления
В 2004 году Ассоциация "Россия" проводила второе (первое прошло двумя годами ранее) обследование банков на предмет кредитования ими малых предприятий. В нем приняли участие 85 банков из 36 субъектов РФ, в том числе 20 московских, по 6 из Краснодарского края и Ростовской области, 5 из Тюменской, 4 из Челябинской, по 3 из Калининградской, Новосибирской и Самарской областей, Красноярского края и Республики Мордовия, по 2 из Пермской, Тамбовской и Кемеровской областей, по одному – из остальных регионов /19/.
Отвечая на вопрос анкеты о причинах, препятствующих увеличению объема кредитования этой сферы, 58% респондентов назвали высокие риски, 46% – отсутствие надежного заемщика и лишь 22% – недостаточность ресурсной базы. (рисунок 3.8).
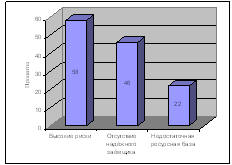
Рисунок 3.8 – Причины препятствующие увеличению объемов кредитования малого бизнеса банками /19/+
Как видно из рисунка 3.8 основной преградой, которая стоит на пути расширения операций банков с предприятиями малого бизнеса, является их высокий риск кредитования. Риски кредитования малого бизнеса обусловлены как спецификой этого особого вида бизнес деятельности, так и особенностями его развития в России. Например, оторванность российского малого бизнеса от формирования всей предпринимательской среды. В результате, в