Теоретико-практические аспекты расчета и анализа показателей рентабельности хозяйственной деятельности предприятия
Анализ финансовых результатов анализируемого предприятия ООО «Темп-3» на основе данных ф.№2 «Отчета о прибылях и убытках» представлен в таблице 2.
Таблица 2.Покомпонентный анализ финансовых результатов ООО «Темп-3»
| Показатель |
2008 год, тыс. руб. |
2009 год, тыс.руб. |
Абсолютное изменение, тыс.руб. |
Темп изменения ,% |
| 1. Всего доходов и поступлений | 14581+32+16+8+312 =14949 |
14892+56+25+ +21+245=15239 |
+290 | 101,94 |
| 2. Общие расходы | 9310+785+125+52+124 = 11521 | 9458+828+1312+119 = 11718 | +197 | 101,71 |
| 3. Выручка | 14581 | 14892 | +311 | 102,13 |
| 4. Затраты на производство и сбыт продукции, в т.ч.: | 10560 | 10770 | +210 | 101,99 |
| себестоимость продукции | 9310 | 9458 | +148 | 101,59 |
| управленческие расходы | 1250 | 1312 | +62 | 104,96 |
| 5. Валовая прибыль | 5271 | 5434 | +163 | 103,09 |
| 6. Прибыль от продаж | 3236 | 3294 | +58 | 101,79 |
| 7. Доходы по операциям финансового характера | 32+16 = 48 | 56+25 = 81 | +33 | 168,75 |
| 8. Расходы по операциям финансового характера | - | - | - | |
| 9.Прочие доходы | 8+312 = 320 | 21+245 = 266 | -54 | 83,13 |
| 10. Прочие расходы | 52+124 = 176 | 119 | -57 | 67,61 |
| 11. Прибыль до налогообложения | 3428 | 3522 | -94 | 102,74 |
| 12. Налог на прибыль | 1175 | 1127 | -48 | 95,91 |
| Продолжение таблицы 2 | ||||
| 13. Чистая прибыль отчетного периода | 2362 | 2411 | +49 | 102,07 |
На основании данных таблицы 2 можно сделать следующие выводы:
доходы и выручка организации за отчетный период выросли на 1,94 %;
затраты на производство и сбыт продукции выросли пропорционально росту выручки на 1,99%;
прибыль от продаж возросла на 1,79% несмотря на рост издержек производства;
произошло значительное увеличение доходов по финансовым операциям благодаря финансовым вложениям (стр.250 ф.№1). Рост составил 68,75 %. Этот фактор оказал благоприятное воздействие на показатели прибыли;
произошло снижение прочих расходов на 100 -67,61 = 32,39%
произошло увеличение показателей по строкам 11 и 13 (прибыль до налогообложения и чистая прибыль) не смотря на снижение прочих доходов на 100-83,13 = 16,87%.
Рентабельность предприятия отражает степень прибыльности работы предприятия. Анализ рентабельности заключается в исследовании уровней прибыли по отношению к различным показателям и их динамики.
В расчете рентабельности по отдельным составляющим капитала (средствам или их источникам) могут быть использованы показатели прибыли от продаж, прибыль до налогообложения, прибыль от обычной деятельности или чистая прибыль.
В формулах рентабельности могут использоваться различные показатели (составляющие капитала) в зависимости от интересующего направления анализа.
Показатели рентабельности – это относительные показатели эффективности финансово-хозяйственной деятельности. Показатели рентабельности условно делятся на 3 группы:
1) рентабельность продаж – показывает прибыльность рубля продаж и определяется по формуле
 ,
(17)
где Рпр – прибыль от продаж, тыс. руб.,
Vпр – выручка от продаж, тыс.руб.
Для ООО «Темп-3» рентабельность продаж составит:
в 2008 году 3236/14581*100 = 22,19%,
в 2009 году 3294/14892*100 = 22,12%.
Снижение показателя может быть вызвано падением спроса на продукцию;
2) рентабельность основной деятельности определяется по формуле
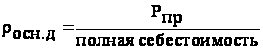 (18)
Для ООО «Темп-3» рентабельность основной деятельности составит:
в 2008 году 3236/(9310+785+1250)*100 = 28,52%,
в 2009 году 3294/(9458+828+1312)*100 = 28,4%;
3) показатели рентабельности капитала по видами капитала, которые делятся на:
а) экономическую рентабельность или рентабельность активов, определяемую по формуле
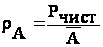 ,
(19)
где Рчист – чистая прибыль, тыс. руб.,
Ā – средние активы, тыс. руб.
Для ООО «Темп-3» рентабельность активов составит:
2008 год 2362/ ((16060+18444/2))*100 = 13,69%,
2009 год 2411/((18444+20668)/2))*100 = 12,33%.
Снижение экономической рентабельности в динамике может быть следствием падения платежеспособного спроса на услуги предприятия или перенакопления ресурсов;
б) финансовую рентабельность или рентабельность собственного капитала, которая определяется формулой
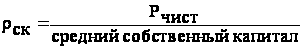 (20)
Для ООО «Темп-3» финансовая рентабельность составит:
в 2008 году 2362/((14882+15262)/2+(15+1)/2))*100 = 15,66%,
в 2009 году 2411/((15262+17355)/2+(15+21)/2))*100 = 14,77%;
4) период окупаемости собственного капитала рассчитывается по формуле
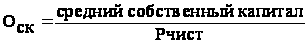 (21)
Для ООО «Темп-3» период окупаемости капитала составит:
в 2008 году ((14882+15262)/2+(15+1)/2))/2362*100 = 6 лет,
в 2009 году ((15262+17355)/2+(15+21)/2))/2411*100 = 7лет.
Порядок расчета показателей рентабельности хозяйственной деятельности ООО «Темп-3» представлен в таблице 3.
Таблица 3.Расчет показателей рентабельности предприятия
| Показатель | Комментарий |
| 1. Прибыль от продаж, тыс.руб. | ф.№2с.050 |
| 2. Прибыль чистая, тыс.руб. | ф.№2с.190 |
| 3. Рентабельность продаж, % | П. 1 *100/ф№2 с 010 |
| 4. Рентабельность основной деятельности, % |
|
| 5. Экономическая рентабельность (рентабельность активов),% |
|
| 6. Финансовая рентабельность (рентабельность собственного капитала), % |
|
| 7. Период окупаемости собственного капитала, лет |
|
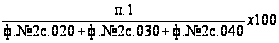
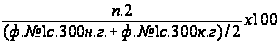
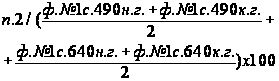
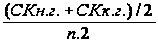
Показатели рентабельности ООО «Темп-3» по данным формы №1 «Бухгалтерский баланс» и формы №2 «Отчет о прибылях и убытках» представлены в таблице 4.
Таблица 4.Показатели рентабельности ООО «Темп-3»
| Показатель |
2008 год |
2009 год |
Абсолютное изменение | Темп изменения % |
| 1. Прибыль от продаж, тыс.руб. | 3236 | 3294 | +58 | 101,89 |
| 2. Прибыль чистая, тыс.руб. | 2362 | 2411 | +49 | 102,07 |
| 3. Рентабельность продаж, (Рпр) , % | 22,19 | 22,12 | -0,07 | 99,68 |
| 4. Рентабельность основной деятельности, (Росн.д), % | 28,52 | 28,4 | -0,12 | 99,58 |
| 5. Экономическая рентабельность (рентабельность активов), (РА), % | 13,69 | 12,33 | -1,36 | 90,07 |
| 6. Финансовая рентабельность (рентабельность собственного капитала), (Рск), % | 15,66 | 14,77 | -0,89 | 94,32 |
| 7. Период окупаемости собственного капитала, (Оск), лет | 6 | 7 | +1 | 116,67 |
На основании данных по рассчитанным показателям рентабельности из таблицы 4 можно сделать следующий вывод: по сравнению с прошлым годом значительных изменений по показателям рентабельности ООО «Темп-3» не произошло.
Наибольшее изменение произошло по экономической рентабельности. Этот показатель снизился на 100-90,07=9,93% вследствие перенакопления ресурсов предприятия.
3. Анализ деятельности ООО «Темп-3»
3.1 Анализ показателей рентабельности ООО «Темп-3»
Факторный анализ рентабельности предназначен для выявления и измерения факторов, воздействующих на уровень рентабельности, определения способов и резервов повышения эффективности работы организации.
Основными факторами, влияющими на показатель рентабельности, являются выручка от продаж, валовой доход, издержки, оборачиваемость капитала, степень автономии организации.
Для измерения влияния выручки, валового дохода и издержек на рентабельность продаж представим уравнение рентабельности в развернутом виде
=
(Вп – ИО) / Vпр
, (22)
где Pпр — прибыль от продаж, тыс.руб.,
Vпр — выручка от продаж, тыс.руб,
Вп — валовой доход (валовая прибыль по отчету формы № 2 стр.029), тыс. руб.,
ИО — издержки обращения (расходы по отчету формы №2 стр.030+стр.040), тыс. руб.
Расчет влияния указанных факторов производим методом цепных подстановок.
Влияние изменения товарооборота (Vпр) на изменение рентабельности следует определять выражением
∆ Pпр = ((Вп 0 – ИО0) / Vпр 1) *100 – ((Вп 0 – ИО0) / Vпр 0)*100 (23)
Рассчитаем влияние данного фактора по данным ООО «Темп-3» из таблицы 2
∆ Pпр=(5271–(785+1250))/14892)*100-(5271 – (785+1250)) / 14581)*100 = 21,73 – 22,19 = - 0,46 %
В результате увеличения товарооборота на 311 тыс. руб. произошло снижение уровня рентабельности продаж на 0,46%.
Расчет влияния изменения валового дохода на уровень рентабельности определяем выражением
∆ Pпр = ((Вп1 – ИО0)/Vпр 1)*100– ((Вп 0–ИО0)/Vпр 1)*100 (24)
Подставив данные из таблицы 2 получим
∆ Pпр = (5434 – (785 +1250)) / 14892 ) *100- (5271 – (785+1250)) / 14892)*100 = 22,82 – 21,73 = 1,09 %
Таким образом, в результате увеличения валового дохода на 163 тыс. руб. рентабельность продаж выросла на 1,09%.
После этого рассчитаем влияние изменения издержек обращения на рентабельность продаж с помощью формулы
∆ Pпр = ((Вп 1 – ИО1) / Vпр 1) *100 – ((Вп 1 – ИО0) / Vпр 1)*100 (25)
Влияние этого фактора по данным таблицы 2 равно
∆ Pпр = (5434 – (828 +1312)) / 14892 ) *100- (5434 – (785+1250)) / 14892)*100 = 22,119 – 22,824 = -0,7 %
Т.е. в результате повышения издержек обращения на (828+1312) – (785+1250) = 105 тыс. руб. рентабельность снизилась на 0,7%.
Сумма влияния факторов должна быть равна общему абсолютному изменению рентабельности продаж: -0,46+1,09 – 0,7= -0,07 что подтверждает верность расчетов 22,12-22,19 = -0,07.
Аналогично рассмотрим разложение рентабельности собственного капитала по системе Du Pont на 4 фактора по формуле
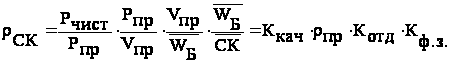 ,
(26)
где Ккач − коэффициент качества прибыли, показывающий, какая часть прибыли от продаж остается в распоряжении предприятия.
Для ООО «Темп-3» коэффициент качества прибыли составит
в 2008 году 2362 / 3236 = 0,73,
в 2009 году 2411 / 3294 = 0,732;
 − рентабельность
продаж характеризует
прибыльность
рубля продаж.
Для ООО «Темп-3» рентабельность продаж составит:
в 2008 году 3236/14581*100 = 22,19%,
в 2009 году 3294/14892*100 = 22,12%;
Котд − капиталоотдача, характеризующая эффективность использования авансированного капитала, показывает, сколько рублей выручки получено с рубля вложенных средств.
Для ООО «Темп-3» капиталоотдача составит:
в 2008 году 14581 / ((16060+18444) /2) = 0,845,
в 2009 году 14892 / ((18444+20668) /2) = 0,762;
Кф.з. − коэффициент финансовой зависимости, характеризующий финансовую устойчивость предприятия.
Для ООО «Темп-3» коэффициент финансовой зависимости составит:
в 2008 году 17252 /((14882+15262)/2+ (15+1)/2) = 1,144,
в 2009 году 19556 /((15262+17355)/2+ (15+21)/2) = 1,198.
Порядок разложения показателя рентабельности активов организации по системе Du Pont по четырем факторам представлен в таблице 5.
Таблица 5.Четырехфакторная модель рентабельности собственного капитала
| Показатель | Комментарий |
| 1. Рентабельность собственного капитала Рск, % |
|
| 2. Коэффициент качества прибыли Ккач, % |
|
| 3. Рентабельность продаж Рпр, % |
|
| 4. Капиталоотдача Котд, руб./руб. |
|
| 5. Коэффициент финансовой зависимости Кф.з. |
|

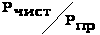


Результаты произведенных расчетов каждого показателя по данным ООО «Темп-3» отражены в таблице 6.
Таблица 6.Расчет показателей для анализа рентабельности собственного капитала ООО «Темп-3»
| Показатель | 2008 год | 2009 год |
Абсолютное изменение |
Темп изменения, % |
| 1. Рентабельность собственного капитала (Рск), % | 15,66 | 14,77 | -0,89 | 94,32 |
| 2. Коэффициент качества прибыли (Ккач), % | 0,73 | 0,732 | +0,002 | 100,27 |
| 3. Рентабельность продаж (Рпр), % | 22,19 | 22,12 | -0,07 | 99,68 |
| 4. Капиталоотдача (Котд), руб./руб. | 0,845 | 0,762 | -0,083 |
90,18 |
| 5. Коэффициент финансовой зависимости (Кф.з.) | 1,144 | 1,198 | +0,054 | 104,72 |
Влияние изменения коэффициента качества прибыли (Ккач) на изменение рентабельности собственного капитала (Рск) следует определять выражением
∆ Pск = Ккач1 * Рпр0 * Котд0 * Кф.з.0 – Ккач0 * Рпр0 * Котд0 * Кф.з.0 (27)
Рассчитаем влияние данного фактора по данным таблицы 6
∆Рск = 0,732*22,19*0,845*1,144-0,73*22,19*0,845*1,144 = 15,7-15,66 = = 0,04%
В результате роста коэффициента качества прибыли на 0,002% рентабельность собственного капитала выросла на 0,04 %.
Расчет влияния изменения рентабельности продаж на уровень рентабельности собственного капитала определяем выражением
∆ Pск =Ккач1 * Рпр1 * Котд0 * Кф.з.0 – Ккач1 * Рпр0 * Котд0 * Кф.з.0 (28)
Рассчитаем влияние данного фактора по данным таблицы 6
∆Рск = 0,732*22,12*0,845*1,144 - 0,732*22,19*0,845*1,144 =
=15,652-15,702 = -0,05%
В результате снижения рентабельности продаж на 0,07% рентабельность собственного капитала снизилась на 0,05 %.
Расчет влияния изменения капиталоотдачи на уровень рентабельности собственного капитала определяем выражением
∆ Pск =Ккач1 * Рпр1 * Котд1 * Кф.з.0 – Ккач1 * Рпр1 * Котд0 * Кф.з.0 (29)
Рассчитаем влияние данного фактора по данным таблицы 6
∆Рск = 0,732*22,12*0,762*1,144 – 0,732*22,12*0,845*1,144 =
=14,114 - 15,652 = -1,538%
В результате снижения капиталоотдачи на 0,083% рентабельность собственного капитала снизилась на 1,538 %.
Расчет влияния изменения коэффициента финансовой зависимости на уровень рентабельности собственного капитала определяем выражением
∆ Pск =Ккач1 * Рпр1 * Котд1 * Кф.з.1 – Ккач1 * Рпр1 * Котд1 * Кф.з.0 (30)
Рассчитаем влияние данного фактора по данным таблицы 6
∆Рск = 0,732*22,12*0,762*1,198 – 0,732*22,12*0,762*1,144 =
= 14,781 - 14,115 = 0,666%
В результате роста коэффициента финансовой зависимости на 0,054% рентабельность собственного капитала выросла на 0,666 %.
Сумма влияния всех факторов должна быть равна общему абсолютному изменению рентабельности собственного капитала
0,04-0,05-1,538+0,666=-0,882, что подтверждает правильность расчетов 14,77 - 15,66 = -0,89.
3.2 Пути роста показателей рентабельности ООО «Темп-3»
В результате анализа рентабельности ООО «Темп-3» выявились положительные и отрицательные факторы, оказывающие влияние на уровень рентабельности предприятия.
Рентабельность продаж снизилась по сравнению с 2008 годом на 0,07%.
К факторам, повышающим уровень рентабельности продаж, относятся увеличение товарооборота и увеличение валового дохода предприятия.
Негативное влияние на уровень рентабельности продаж ООО «Темп-3» оказало повышение издержек обращения предприятия.
В результате влияния всех указанных факторов рентабельность продаж в целом снизилась.
Рентабельность собственного капитала снизилась в целом на 0,89%. Снижение показателя было вызвано снижением рентабельности продаж и капиталоотдачи. Т.е. произошло снижение прибыльности каждого рубля полученной выручки, снижение эффективности использования авансированного капитала, снизилась сумма выручки полученной с рубля вложенных средств.
Положительное влияние на изменение уровня рентабельности собственного капитала оказали рост коэффициента качества прибыли и коэффициента финансовой зависимости.
Произошло снижение экономической рентабельности вследствие падения платежеспособного спроса на услуги предприятия или перенакопления ресурсов.
Предприятию необходимо провести мероприятия по снижению суммы издержек обращения. Путями снижения издержек обращения можно считать ряд направлений:
механизация трудоемких процессов;
совершенствование аппарата управления;
уменьшение звенности рабочего процесса;
развитие прямых хозяйственных связей;
прогнозирование оборотных средств и их оптимальное распределение;
материальная заинтересованность работников в рациональном использовании оборотных средств;
проведение мероприятий по устранению сверхнормативных потерь.
Для повышения конкурентоспособности предприятия в условиях рынка необходимо расширить ассортимент предлагаемых услуг. Предприятию необходимо добиться роста эффективности труда работников. С этой целью можно осуществлять совмещение профессий, должностей, вести работу по предупреждению прогулов и сокращению потерь рабочего времени по болезни и другим причинам. Руководство ООО «Темп-3» должно совершенствовать систему материального стимулирования труда работников предприятия, разработать положение о премировании работников. Необходимо улучшить использование материально-технической базы предприятия.
Заключение
Рентабельность — это степень доходности, выгодности, прибыльности бизнеса. Рентабельность деятельности предприятия измеряется с помощью системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.), выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение прибыли с вложенным капиталом или потребленными ресурсами.
Таким образом, рентабельность является одним из основных критериев оценки эффективности работы предприятия. Повышение рентабельности характеризует цель предприятия любой отрасли в рыночной экономике, способствует повышению финансовой устойчивости предприятия. Для предпринимателей показатель рентабельности характеризует привлекательность бизнеса в данной сфере.
В данной работе изучены показатели рентабельности, применение их в финансовом анализе и планировании деятельности предприятия, рассмотрены способы выявления путей повышения рентабельности.
Целью курсовой работы было изучение теоретических основ показателей рентабельности предприятия, применение их в финансовом анализе и планировании деятельности предприятия на конкретном примере ООО «Темп-3», выявление путей повышения рентабельности.
Предметом данной курсовой работы была рентабельность финансово-экономической деятельности.
Объектом курсовой работы было ООО "Темп-3"- предприятие сферы услуг.
В курсовой работе были рассмотрены и изучены следующие задачи:
1. Теоретическое ознакомление с понятием рентабельности, его показателями;
2. Проведение анализа рентабельности предприятия
3. Выявление резервов роста рентабельности и путей для её совершенствования.
В процессе написания работы были использованы: специальная научная и учебная литература, публикации в периодической печати, бухгалтерская отчетность анализируемого предприятия ООО «Темп-3».
В работе приведены расчеты и анализ основных показателей рентабельности. В приложениях приведены формы бухгалтерской отчетности, на основании данных которых делался анализ работы исследуемого предприятия – ООО «Темп-3». В работе раскрыты основные показатели рентабельности предприятия, рассмотрены основные методики их анализа.
В процессе исследования было выявлено, что рентабельность - это показатель, представляющий собой отношение прибыли к сумме затрат на производство, денежным вложениям в организацию коммерческих операций или сумме имущества фирмы используемого для организации своей деятельности.
Рентабельность - показатель эффективности предприятия, выражающий относительную величину прибыли и характеризующий степень отдачи средств, используемых в производстве.
Роль и значение показателя рентабельности заключатся в следующем:
это один из основных критериев оценки эффективности работы предприятия;
рентабельность – результативный, качественный показатель деятельности предприятия;
повышение рентабельности - цель предприятия любой отрасли в рыночной экономике;
рост рентабельности способствует повышению финансовой устойчивости предприятия;
увеличение рентабельности обеспечивает победу предприятия в конкурентной борьбе и способствует выживанию предприятия в рыночной экономике;
рентабельность имеет важное значение для собственников предприятия, так как при её увеличении возрастает интерес к данному предприятию, растёт цена акций;
кредиторов и заёмщиков денежных средств уровень рентабельности интересует с точки зрения реальности получения процентов по обязательствам, снижения риска невозврата заёмных средств, платёжеспособности предприятия;
динамика рентабельности предприятия изучается налоговыми службами, фондовыми биржами, министерствами;
для предпринимателей показатель рентабельности характеризует привлекательность бизнеса в данной сфере.
В ходе работы было выявлено, что все показатели рентабельности объединены в группы:
1. Показатели, рассчитываемые для оценки доходности деятельности предприятия в целом.
2. Показатели, рассчитываемые для оценки доходности продукции, а также используемых ресурсов производства и затрат.
Для анализа финансовых показателей используются следующие группы показателей рентабельности:
рентабельность продукции, работ, услуг;
рентабельность производственных фондов;
рентабельность всего имущества (всех активов);
рентабельность вложений (инвестиций) и ценных бумаг.
Доходность продукции (работ, услуг) характеризуется следующими показателями:
рентабельностью реализации (оборота, продаж),
рентабельностью выпущенной продукции,
рентабельностью отдельных изделий.
Было выявлено, что в процессе анализа показателей рентабельности изучают динамику показателей рентабельности, выполнение плана по их уровню и проводят межхозяйственные сравнения с предприятиями-конкурентами.
Факторные модели рентабельности раскрывают важнейшие причинно-следственные связи между показателями финансового состояния предприятия и финансовыми результатами. Поэтому они являются незаменимым инструментом оценки сложившейся ситуации.
Методология факторного анализа показателей рентабельности предусматривает разложение исходных формул расчета показателя по всем качественным и количественным характеристикам.
В анализе также используются способ абсолютных разниц или цепных подстановок для определения влияния факторов на рентабельность вложений.
На основании данных по рассчитанным показателям рентабельности исследуемого предприятия были сделаны выводы о том, что в динамике значительных изменений по показателям рентабельности ООО «Темп-3» не произошло.
В ходе анализа было выявлено, что наибольшее изменение произошло по экономической рентабельности. Этот показатель снизился на 100-90,07=9,93% вследствие перенакопления ресурсов предприятия.
Были выявлены факторы, повышающие уровень рентабельности продаж: увеличение товарооборота и увеличение валового дохода предприятия.
Негативное влияние на уровень рентабельности продаж ООО «Темп-3» оказало повышение издержек обращения предприятия.
В результате влияния всех указанных факторов рентабельность продаж в целом снизилась.
Оказалось, что рентабельность собственного капитала также снизилась в целом на 0,89%. Снижение показателя было вызвано снижением рентабельности продаж и капиталоотдачи. Т.е. произошло снижение прибыльности каждого рубля полученной выручки, снижение эффективности использования авансированного капитала, снизилась сумма выручки полученной с рубля вложенных средств.
Положительное влияние на изменение уровня рентабельности собственного капитала оказали рост коэффициента качества прибыли и коэффициента финансовой зависимости.
Произошло снижение экономической рентабельности вследствие падения платежеспособного спроса на услуги предприятия или перенакопления ресурсов.
В работе были сформулированы пути роста показателей рентабельности и совершенствования деятельности ООО «Темп-3».
Предприятию необходимо провести мероприятия по снижению суммы издержек обращения.
Для повышения конкурентоспособности предприятия в условиях рынка необходимо расширить ассортимент предлагаемых услуг. Предприятию необходимо добиться роста эффективности труда работников. С этой целью можно осуществлять совмещение профессий, должностей, вести работу по предупреждению прогулов и сокращению потерь рабочего времени по болезни и другим причинам. Руководству ООО «Темп-3» необходимо совершенствовать систему материального стимулирования труда работников предприятия. Необходимо улучшить использование материально-технической базы предприятия.
Список использованных источников
1. Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. М.: Дело и Сервис, 2000.
2. Балдин К.В., Белугина В.В., Галдицкая С.Н., Передеряев И.И. Банкротство предприятия: анализ, учет и прогнозирование: Учебное пособие - М.: Издательско-торговая корпорация «Дашков и Ко», 2007.
3. Басовский Л.Е., Лунева А.М., Басовский А.Л. Экономический анализ.: Учебное пособие. - М.: Инфра-М, 2008.
4. Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности. М.: ИНФРА-М, 2001.
5. Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. М.: Проспект, 2001.
6. Комплексный экономический анализ хозяйственной деятельности. Краткий курс/Сосненко Л.С. и др. – М.: Кнорус, 2007.
7. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 5-е изд., перераб. и доп. - М.: Инфра-М, 2009.
8. Чернов В.А. Анализ финансового состояния организации //Аудит и финансовый анализ. 2008. №2
9.Чернышева Ю.Г., Гузей В.А. Комплексный экономический анализ хозяйственной деятельности. – Ростов-на-Дону, 2005.
10. Шеремет А.Д. Анализ и диагностика финансово-хозяйственной деятельности предприятия.- М.:ИНФРА-М,2008.
11. Экономический анализ: Учебник для вузов /Под ред. Л.Т. Гиляровской. – 3-е изд., доп. – М.: ЮНИТИ-ДАНА, 2005.
Размещено на