Организация учета основных средств и их эффективность использования
Списание убытка за счет страхового возмещения, причитающегося к получению от страховых организаций – Дт 76 Кт 94;
Списание недостачи за счет расходов организации – Дт 91 Кт 94;
Списание суммы полученных убытков, в результате недостачи, если виновники не установлены – Дт91 Кт01.
1.3 Методика проведения анализа использования основных средств
Основные средства предприятия представляют собой средства труда, которые участвуют в производстве, не теряя своей первоначальной формы и переносят свою стоимость на готовую продукцию в виде амортизационных отчислений. Основные средства делятся на производственные и непроизводственные, на активную и пассивную части.
Для того чтобы оценить эффективность использования основных средств предприятием, необходимо подсчитать так называемые показатели использования основных средств. Эти показатели адекватно отображают степень использования основных средств. Но, для того чтобы оценить использование основных средств, кроме расчета показателей, необходимо тщательным образом проанализировать эти показатели и выявить те факторы, которые повлияли на их значение. Методика анализа основных средств и их использования излагается в следующем разделе.
Таблица 2. Основные направления анализа основных средств
| Основные направления анализа | Задачи анализа | Виды анализа |
| Анализ структуры и динамики ОС |
Оценка размера и структуры вложения капитала в ОС. Определение характера и размера влияния стоимости ОС на финансовое положение и структуру баланса |
Финансово-хозяйственный анализ |
| Анализ эффективности использования ОС |
Анализ движения ОС. Анализ показателей эффективности использования ОС. Анализ использования времени работы оборудования. Интегральная оценка использования оборудования |
Управленческий анализ |
| Анализ эффективности затрат по содержанию и эксплуатации оборудования |
Анализ затрат на капитальный ремонт. Анализ затрат по текущему ремонту. Анализ взаимосвязей объема производства, прибыли и затрат по эксплуатации оборудования |
Управленческий анализ |
| Анализ эффективности инвестиций в ОС |
Оценка эффективности капитальных вложений. Анализ эффективности привлечения займов для инвестирования |
Финансовый анализ |
Целью анализа использования основных средств является расчет показателей использования основных средств, факторный анализ, сопоставление и выявление причин, повлекших их изменение.
Задачи анализа:
определение обеспеченности предприятия и его структурных подразделений основными средствами и уровня их использования по обобщающим и частным показателям;
установление причин изменения их уровня;
расчет влияние использования основных средств на объем производства продукции и другие показатели;
изучение степени использования производственной мощности предприятия и оборудования;
выявление резервов повышения эффективности использования основных средств [15, с. 236].
Для того чтобы проанализировать деятельность предприятия за какой-то период работы производят вышеперечисленный анализ за несколько лет деятельности предприятия. За отчетный год принимают один из годов (базовый) работы предприятия, а остальные годы его деятельности называют анализируемыми. Производимый при этом анализ позволяет четко определить те факторы, которые повлияли на результаты работы и выявить резервы повышения основных производительных показателей.
Выбор направлений анализа и реальных аналитических задач определяется потребностями управления, что составляет основу финансового и управленческого анализа, хотя четкой границы между этими видами анализа нет.
Для проведения анализа основных средств, как и для проведения любого экономического анализа необходимы соответствующие данные. Источниками данных для анализа основных средств являются:
план экономического и социального развития предприятия,
план технического развития,
форма №1 «Баланс предприятия»;
форма №5 «Приложение к балансу предприятия»;
форма №11 «Отчет о наличии и движении основных средств»;
форма БМ «Баланс производственной мощности»;
«Отчет о запасах неустановленного оборудования»;
«Отчет о выполнении плана ввода в действие объектов основных средств и использовании капитальных вложений»;
инвентарные карточки учета основных средств;
проектно-сметная документация и др.
Рассмотрим методику анализа основных показателей использования основных средств.
Первым пунктом идет методика анализа движения ОС. Данные о наличии, износе и движении ОС служат основным источником информации для оценки производственного потенциала предприятия [20, с. 147].
Оценка движения ОС проводится на основе коэффициентов (табл. 3), которые анализируются в динамике за ряд лет.
Таблица 3. Показатели движения и состояния ОС
| Наименования показателей | Методы расчета | Экономическая интерпретация показателей |
| 1. Коэффициент поступления ввода (КВВ) |
|
Доля поступивших ОС за период |
| 2. Коэффициент обновления (Коб) |
|
Доля новых ОС на предприятии |
| 3. Коэффициент выбытия ОС (Квыб) |
|
Доля выбывших ОС за период |
| 4. Коэффициент прироста (Кпр) |
|
Темп прироста ОС |
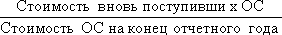
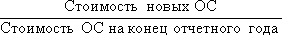
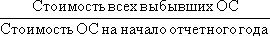
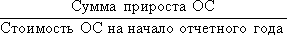
Вторым пунктом – анализ эффективности использования ОС. Оценка эффективности использования ОС основана на применении общей для всех ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов.
Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции.
Под запасами ресурсов понимают наличный объем ресурсов на отчетную дату по балансу, под затратами – текущие расходы ресурсов, в частности по основным средствам – амортизация [20, с. 149].
При сопоставлении запасов ресурсов с объемом выручки за период необходимо рассчитать среднюю величину запасов на тот же период.
Обобщающим показателем эффективности использования ОС является фондоотдача (ФО):
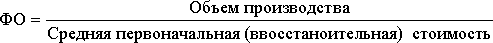 (1)
При расчете показателя учитываются собственные и арендованные ОС, не учитываются ОС, находящиеся на консервации и сданные в аренду.
Показатель фондоотдачи анализируют в динамике за ряд лет, поэтому объем продукции корректируют на изменение цен и структурных сдвигов, а стоимость ОС – на коэффициент переоценки.
Повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции или амортизационной емкости.
Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции (ВП). Эту зависимость описывает факторная модель:
ВП = ОС * ФО (2)
На основе факторной модели рассчитывают прирост объема выпуска за счет увеличения ОС и роста фондоотдачи:
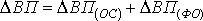 (3)
Прирост выпуска продукции за счет фондоотдачи можно рассчитать способом абсолютных разниц:
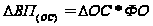 (4)
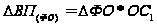 (5)
или интегральным методом:
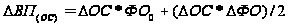 (6)
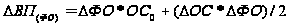 ,
(7)
где ОС0, ОС1 – стоимость основных средств в базисном и отчетном периоде соответственно;
ФОо, ФО1 – фондоотдача базисного и отчетного периода соответственно.
Другим важным показателем, характеризующим эффективность использования ОС, является фондоемкость ОС:
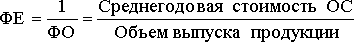 (8)
Изменение фондоемкости в динамике показывает изменение стоимости ОС на один рубль продукции и применяется при определении суммы относительного перерасхода или экономии средств в основные фонды (Э):
Э = (ФЕ1 – ФЕо) *VВП1, (9)
где ФЕ1, ФЕо – фондоемкость отчетного и базисного периода соответственно;
VВП1 – объем выпуска продукции в отчетном периоде.
Для разработки технологической политики предприятия необходим углубленный факторный анализ показателей эффективности использования ОС и в первую очередь фондоотдачи [15, с. 187].
Следующим пунктом проводится факторный анализ фондоотдачи. Совокупность факторов, влияющих на показатель фондоотдачи и их подчиненность, показана на рис. 1.
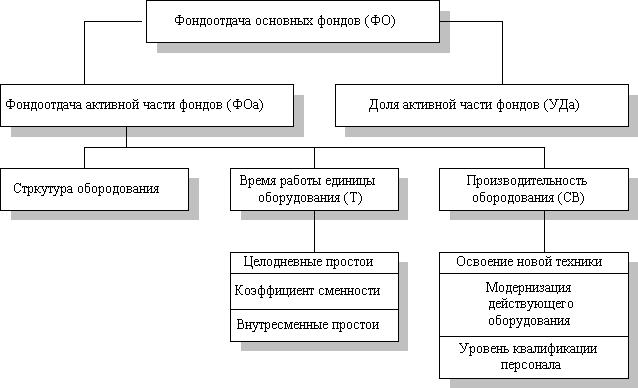
Рис. 1. Схема факторной системы фондоотдачи
На основе схемы можно построить факторную модель фондоотдачи
ФО = ФОа * УДа, (10)
где УДа – доля активной части фондов в стоимости всех ОС;
ФОа – фондоотдача активной части ОС.
Факторная модель для фондоотдачи активной части ОС имеет вид
ФОа = (К * Т * СВ)/ ОСа, (11)
где К – среднее количество технологического оборудования;
Т – время работы единицы оборудования;
СВ – среднечасовая выработка с стоимостном выражении;
ОСа – среднегодовая стоимость технологического оборудования.
Если время работы единицы оборудования представить в виде произведения количества отработанных дней (Д), коэффициента сменности (Ксм), средней продолжительности рабочего дня (t), то факторная модель примет вид:
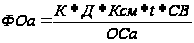 (12)
Расширим факторную модель, представив среднегодовую стоимость технологического оборудования в виде произведения количества оборудования и стоимости его единицы в сопоставимых ценах (Ц):
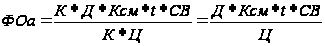 (13)
или
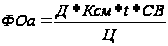 (14)
В процессе анализа выявляются и изучаются факторы, которые тем или иным образом влияют на результаты деятельности предприятия и в частности на эффективность использования основных средств. Тем самым выявляются пути и резервы увеличения эффективности использования основных средств. Ими могут быть ввод в действие не установленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий по НТП [20, с. 198].
Например, резервы увеличения выпуска продукции за счет ввода в действие нового оборудования определяют как:
ВПк =DК * Дф * Ксмф * Пф * СВф, (15)
где DК – дополнительное количество оборудование,
Дф – количество отработанных дней (фактически),
Ксмф – коэффициент сменности,
Пф – средняя продолжительность рабочего дня,
СВф – выработка.
Резервы роста фондоотдачи – это увеличение объема производства и сокращение среднегодовых остатков основных производственных средств:
(ВПф +DВП)/(Фср + Фдоп – Фрез) – ВПф/ Фср = Фв – Фф, (16)
где D Ф – резерв роста фондоотдачи,
Фв, Фф – соответственно возможный и фактический уровень фондоотдачи,
DВП – резерв увеличения производства продукции,
Фдоп – дополнительная сумма основных производственных средств, необходимые для освоения резервов увеличения выпуска продукции,
Фрез – резерв сокращения среднегодовых остатков основных производственных средств.
Итак, подведем некоторый итог. Основным показателем использования основных средств является фондоотдача. При этом анализе составляется факторная модель и рассчитывается влияние каждого фактора (методами цепных подстановок и абсолютных разниц). Рассчитываются такие показатели, как фондовооруженность, отражающая обеспеченность основными средствами предприятия. После проведения анализа определяются пути и резервы повышения эффективности использования основных средств [20, с. 215].
2. Организация учёта основных средств на ООО «Нефтекамская база»
2.1 Экономическая характеристика предприятия
Общество с ограниченной ответственностью «Нефтекамская база» организовано 20 августа 1958 г. как база по обеспечению материально-техническими ресурсами предприятий Башнефти, разрабатывающих и эксплуатирующих месторождения нефти на Северо-западе Башкирии и на правом берегу реки Камы, на территории соседней Удмуртии.
Занимаемая базой территория составляет 23,3 га (с учётом участка по обеспечению химпродуктами в Саклово – 27,3 га).
Основная задача базы – это производство, приём, хранение и отпуск товарно-материальных ценностей. Для приёма и хранения ТМЦ оснащены складскими помещениями общей площадью 12927 м2 в количестве 17. Открытые площадки занимают 50,9 тыс. м2. Кроме того, база выпускает стройматериалы и различные детали для нефтяного оборудования, занимается оптово-розничной торговлей.
Груз доставляется железнодорожным и автомобильным транспортом. Протяжённость железнодорожных путей, которыми пользуется база, – 2550 м, автомобильных дорог – 2100 м.
На базе имеется 48 ед. техники. За 9 месяцев 2007 года перевезено 2294 т. груза, выполнено 1385862 т/км. Вся продукция, поступающая на базу, подвергается входному контролю при приёмке её по качеству, количеству и комплектности.
На базе действует участок по ремонту и опрессовке труб площадью 1059 м2. За 9 месяцев 2007 года опрессовано труб 11908 штук. Опрессовано обсадных труб 17637 шт., выявлено бракованных труб – 15 шт.
Ремонт и опрессовка труб дали условный экономический эффект 9,2 млн. руб. Это приводит к снижению себестоимости получаемой нефти.
Все подразделения обеспечивают оптимальный режим работы базы. Аппарат управления координирует и планирует деятельность предприятия. На погрузочно-разгрузочном участке происходят погрузка и разгрузка получаемых и отпускаемых грузов, которые затем поступают на склады и доставляются в назначенные подразделения. Поддержание складов, помещений, хозблоков и гаражей в надлежащем состоянии осуществляется хозбригадой.
Таблица 4. Основные финансово-экономические показатели работы ООО «Нефтекамская база»
| № | Показатели | Формула для расчета | Ед. изм. | 2005 г. | 2006 г. | Изменения |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Выручка от продажи товаров, продукции, работ услуг | ф. 2 стр. 010 | тыс. руб. | 37 270 | 121 026 | 83756 |
| 2 | Среднесписочная численность работников | данные бухгалтерии | чел. | 172 | 178 | 6 |
| 3 | Среднемесячная зарплата персонала на конец отчетного периода | данные бухгалтерии | руб. | 4 345 | 7 890 | 3 545 |
| 4 | Валовая прибыль | ф. 2 стр. 029 | тыс. руб. | 26 554 | 62 423 | 35 869 |
| 5 | Чистая прибыль отчетного периода | ф. 2 стр. 190 | тыс. руб. | 138 | -2167 | -2305 |
| 6 | Себестоимость продукции, работ, услуг | ф. 2 стр. 020 | тыс. руб. | 10 716 | 58 603 | 47 887 |
| 7 | Фондоотдача | (ф. 2 стр. 010 /ф. 5 стр. 130) | тыс. руб. | 68,89 | 98,64 | 29,75 |
| 8 | Коэффициент оборачиваемости активов | 2*(ф. 2 стр. 010)/(ф. 1 стр. 290 н.г. + стр. 290 к.г.) | коэф. | 2,33 | 6,76 | 4,43 |
| 9 | Прибыль (убыток) от продаж | ф. 2 стр. 050 | тыс. руб. | 436 | -1 718 | -2 154 |
| 10 | Рентабельность продаж | ф. 2 (стр. 050)/(стр. 010) | коэф. | 0,012 | -0,014 | -0,026 |
| 11 | Рентабельность активов | ф. 2 стр. 190 /(ф. 1 стр. 290) | коэф. | 0,008 | -0,101 | -0,109 |
| 12 | Коэффициент текущей ликвидности | ф. 1 (стр. 290 – стр. 230)/ (стр. 690 – стр. 640 – стр. 650) | коэф. | 0,98 | 0,86 | -0,12 |
Как видно из таблицы 4, выручка от продажи товаров, продукции, работ услуг в 2006 году по сравнению с таким же периодом 2005 года выросла на 225% (121026/37270*100–100), этому способствовало повышение объема выполненных работ, услуг, произведенной продукции, качества, модернизация и увеличение спроса на выпускаемую продукцию.
В 2006 году, несмотря на увеличение валовой выручки, прибыль все же отрицательная, это объясняется большими коммерческими расходами, которые предприятие понесло в 2006 году: перестройка нескольких складов, которые не могли приносить прибыль в период перестройки, но потребовали значительных вложений денежных средств.
Выручка в ООО «Нефтекамская база» увеличивается за счет повышения оплаты за хранение материалов (4 тыс. руб. за 1 м2 складских помещений в 2005 году и 6,2 тыс. руб. в 2006 году), за счет увеличения реализации строительных материалов, деталей и иных изделий, за счет повышения оптово-розничная цены (например, база покупает оптом цемент и продает его в розницу уже по повышенной цене).
В 2006 году также возросла стоимость основных средств ООО «Нефтекамская база» (рис. 2).
При этом среднесписочная численность персонала в 2006 году по сравнению с 2005 годом выросла на 3,5%, а среднемесячная зарплата на 81,5%.
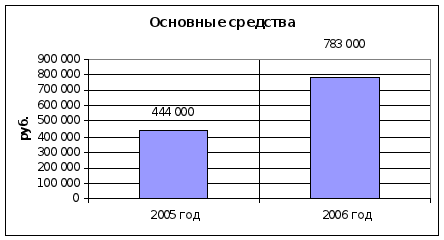
Рис. 2. Стоимость основных средств ООО «Нефтекамская база»
Существенно выросла себестоимость продукции – на 446,8%, такое увеличение себестоимости невозможно объяснить одной только инфляцией, здесь сыграли свою роль такие факторы как неоправданно резкий скачок вверх объема выпуска строительных материалов – предприятие просто не подготовлено технически и морально к подобному объему выпуска продукции, но в 2007 году себестоимость постепенно снижается за счет введения в 2006 году в работу нового оборудования.
В 2006 году увеличились такие показатели как фондоотдача (на 29,75 тыс. руб.) и коэффициент оборачиваемости активов (на 4,43). Это является положительным фактором.
Но на этом положительные тенденции и заканчиваются: снизились рентабельность продаж (характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж) и рентабельность активов (показывает способность активов компании порождать прибыль), коэффициент текущей ликвидности (показывает, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств).
В 2006 году возросла доля внеоборотных активов в активе баланса (рис. 3).
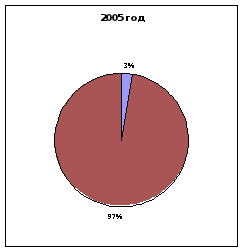
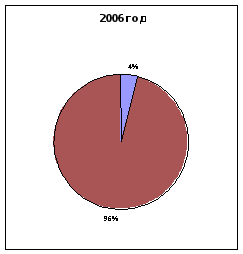
Рис. 3. Доля внеоборотных активов в активе баланса
Основным источником поступления денежных средств были средства, полученные от текущего вида деятельности: оплата услуг хранения, выручка от реализации производимых Обществом стройматериалов и хоз. инвентаря, выручка от торгово-закупочной деятельности Общества, а основным направлением их использования – оплата товаров, работ, услуг; расходы на оплату труда и прочие расходы по текущей деятельности.
Достаточно высокая фондоотдача на предприятии обусловлена тем, что на предприятии сравнительно малый объем собственных основных средств, большая часть основных средств, а именно здания, оборудование и автотранспорт арендуются у ОАО АНК «Башнефть». Это объясняется переходом предприятия в новое качество. Раньше это было подразделение ОАО АНК «Башнефть», а теперь, в соответствии со своими возможностями Общество постепенно выкупает у ОАО АНК «Башнефть» арендуемые основные средства.
Сравним работу предприятия за 2005–2006 годы с точки зрения рентабельности производственной деятельности:
Рентабельность
вычисляем по
формуле:
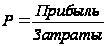 ,
(17)
где Прибыль – Отчет о прибылях и убытках стр. 029;
Затраты – Отчет о прибылях и убытках стр. 020.
2005
год:
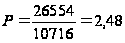 ;
2006
год:
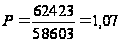 .
Как видно из приведенного сравнения рентабельность в 2006 году снизилась на 1,41 пункта, что является очень негативным фактором. Причина заключается, как уже было замечено выше, в резком повышении объема выпущенной продукции, вводе нового оборудования, которое еще не успело себя окупить и как следствие неоправданно высокой себестоимости выпущенной продукции. Пока еще нельзя однозначно судить о развитии ситуации на предприятии в 2007 году, но по предварительным данным себестоимость уже снижается, а значит, возрастает и рентабельность.
2.2 Состав и организация учёта основных средств в ООО «Нефтекамская база»
Учет основных средств в ООО «Нефтекамская база» осуществляется в соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденным приказом Министерства финансов РФ от 29.07.1998 г. №34н, Положением по бухгалтерскому учету «Учет основных средств», утвержденным приказом Министерства финансов РФ от 30.03.2001 г. №26н.
В состав основных средств анализируемого предприятия входят такие виды основных средств.
Таблица 5. Наличие основных средств 01.01.2007 г.
| Виды основных средств | Стоимость, тыс. руб. |
| Машины и оборудование | 649,00 |
| Производственный и хозяйственный инвентарь | 37,00 |
| Прочие | 97,00 |
| Всего | 783,00 |
Принятие к бухгалтерскому учету основных средств, а также изменение первоначальной стоимости (в случае достройки, дооборудования, рекомендации) в ООО «Нефтекамская база» отражено по дебету счета 01 «Основные средства» в корреспонденции с кредитом счета 08 «Вложения во внеоборотные активы». Счет 01 «Основные средства» является активным, т. к. предназначен для учета имущества организации. Сальдо по дебету данного счета отражает сумму находящегося в собственности Общества имущества, относимого к объектам основных средств, включая его наличие в запасе, на консервации и т.д.
Например:
В марте 2007 г. приобретен шлифовальный станок ШСМ-311. Бухгалтер делает следующую запись:
Дт 08/ Кт 60 210 тыс. руб. (шлифовальный станок ШСМ-311);
Дт 19/ Кт 60 37,8 тыс. руб. (Начислен НДС по приобретенным ценностям);
Дт 01/ Кт 08 210 тыс. руб. (Введен в эксплуатацию объект ОС шлифовальный станок ШСМ-311).
Всего же за 9 месяцев 2007 года по предварительным данным бухгалтерии на предприятие поступило основных средств:
Таблица 6. Поступление основных средств за 9 месяцев 2007 г.
| Виды основных средств | Стоимость, тыс. руб. |
| Машины и оборудование | 624,00 |
| Производственный и хозяйственный инвентарь | 93,00 |
| Прочие | 17,00 |
| Всего | 734,00 |
Источниками финансового обеспечения ввода объектов основных средств в эксплуатацию являются: амортизация объектов основных средств; нераспределенная прибыль (после налогообложения) Общества.
Единицей бухгалтерского учета основных средств в ООО «Нефтекамская база» является инвентарный объект. По группе объектов основных средств принятых к бухгалтерскому учету с оформлением акта о приеме-передаче групп объектов основных средств (по форме №ОС – 16, см. Приложение 10) присваивается один инвентарный номер.
Объекты основных средств переданных Обществом во временное пользование (временное владение и пользование) сторонним организациям по договору аренды учтены на отдельном субсчете счета 01 «Основные средства».
Для формирования первоначальной стоимости объекта основных средств используется счет 08 «Вложения во внеоборотные активы», к которому открываются соответствующие субсчета.
Например. Обществом был куплен тепловентилятор ТОУ-315.
Передачу в эксплуатацию основных средств по первоначальной стоимости, сложившейся в результате капитальных вложений, в бухгалтерском учете Общества отражают следующей записью:
31.01.06. Дебет сч. 01 «Основные средства» 3 560 руб.,
Кредит сч. 08 «Вложения во внеоборотные активы» 3 560 руб.
Основанием для данной записи служит акт приемки-передачи основных средств ф. №ОС-1 (Приложение 10).
Стоимость работ, выполненных в целях приведения объектов основных средств Общества в состояние пригодное для использования, до момента ввода объекта в эксплуатацию, отражена на счете 08 «Вложения во внеоборотные активы» и формирует первоначальную стоимость этого объекта.
Амортизация основных средств
Первоначальная стоимость объектов основных средств в том числе временных (титульных, не титульных) сооружений и приспособлений, которые учитываются в составе основных средств) погашается посредством начисления амортизационных отчислений линейным способом. Линейный способ определяется исходя из первоначальной (восстановительной) стоимости объекта основных средств и нормы амортизации исчисленной исходя из срока полезного использования этого объекта.
Согласно п. 1 ст. 256 НК РФ амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 10 000 рублей. К этому имуществу в ООО «Нефтекамская база относятся машины и оборудование.
Например. Телефон LG списан на основное производство.
Дебет сч. 20 «Основное производства» 4 175 руб.
Кредит сч. 01 «Основные средства» 4 175 руб.
На данном предприятии несоответствие с изменениями ПБУ 6/01 «Основные средства» введенным Приказом 147-н от 12.12.2005 г. Поэтому проводки по данной операции необходимо было провести следующим образом:
Дебет сч. 10 «Материалы» Кредит сч. 60 «Расчеты с поставщиками и подрядчиками» 4 175 руб. (получили материалы от поставщиков)
Дебет сч. 20 «Основное производство» Кредит сч. 10 «Материалы» 4 175 руб. (материалы отпущены в производство)
Амортизация на основные средства причисленные ко второй и третьей группам начисляется аналогично, соответственно нормам амортизации показанным в таблице 7.
Таблица 7. Амортизационные отчисления по объектам основных средств на 1.10.2007 г.
| Группы амортизации | Наименование ОС | Кол-во | Срок полезного использования | Стоимость ОС, тыс. руб. | Норма амортизации | Сумма амортизации тыс. руб./ мес. |
| вторая группа | Телефон LG | 4 | 2 года | 4,175 | 50,00% | 0,696 |
| Селектор DVX-21 | 2 | 2 года | 6,39 | 50,00% | 0,533 | |
| Выносное сигнальное устройство | 3 | 3 года | 7,15 | 33,33% | 0,596 | |
| Телевизор JVC | 2 | 3 года | 7,2 | 33,33% | 0,400 | |
| третья группа | Тепловентилятор ТОУ-315 | 2 | 4 года | 3,56 | 25,00% | 0,148 |
| Тепловентилятор ТОУ-318 | 2 | 4 года | 4,8 | 25,00% | 0,200 | |
| Монитор Samsung 15 | 3 | 5 лет | 2,8 | 20,00% | 0,140 | |
| Системный блок Р-2 | 3 | 4 года | 4,32 | 25,00% | 0,270 | |
| пятая группа | Шкаф холодильный ШХЭ-411 | 2 | 8 лет | 178 | 12,50% | 3,708 |
| Установка морозильная Snow | 1 | 8 лет | 112 | 12,50% | 1,167 | |
| шестая группа | Станок шлифовальный ШСМ-311 | 1 | 10 лет | 225,99 | 10,00% | 1,883 |
| Станок токарный 16К20 | 1 | 10 лет | 672,1 | 10,00% | 5,601 | |
| Итого | 1469,5 | 15,342 |
Итого амортизационные отчисления за 9 месяцев 2007 года составили 15,342*9 = 138,074 тыс. руб. Амортизация на машины и оборудование начисляется линейным методом. Рассмотрим пример на холодильнике ШХЭ – 411. Срок полезного использования данного ОС определен в 8 лет.
Сумма амортизации за 1 месяц равна:
 ,
(18)
где Аг – сумма амортизации за 1 месяц;
ПС – первоначальная стоимость основного средства;
СПИ – срок полезного использования основного средства, мес.
178/(8*12) = 1,854 тыс. руб.
Начислена амортизация шкафу холодильному ШХЭ – 411, данная операция отражается следующей записью:
Дебет сч. 26 «Общехозяйственные расходы» 1 854 руб.
Кредит сч. 02 «Амортизация основных средств» 1 854 руб.
Амортизация на основные средства причисленные к пятой и шестой группам начисляется аналогично, соответственно нормам амортизации показанным в таблице 8.
Срок полезного использования по каждому объекту основных средств определяется постоянно действующей комиссией, созданной по распоряжению директора Овчинникова А.В.
Для целей бухгалтерского учета по объектам недвижимого имущества, права по которым подлежат государственной регистрации, но не зарегистрированным в установленном законодательством порядке, амортизация начисляется с отражением в составе расходов по обычным видам деятельности.
Выбытие объектов основных средств
Остаточная стоимость выбывающих (в случае продажи, безвозмездной передачи, списания в случае износа, ликвидации при чрезвычайных ситуациях) объектов основных средств, списывается в состав расходов с отражением по кредиту 01 «Основные средства» в корреспонденции с дебетом счета 91 «Прочие доходы и расходы».
Например. В конце 2007 года сломался кондиционер Beko, стоимостью 32 000 руб. Ремонту данный кондиционер не подлежит. В таком случае выбытие объекта основных средств было отражено следующей записью:
Дебет сч. 01 «Основные средства» выб. Кредит сч. 01 «Основные средства» 32 000 тыс. руб. (списывается первоначальная стоимость)
Дебет сч. 02 «Амортизация основных средств» Кредит 01 «Основные средства» выб. (списывается амортизация)
Дебет сч. 91 «Прочие доходы и расходы» Кредит 01 «Основные средства» выб. (списывается остаточная стоимость).
Всего же за 9 месяцев 2007 года по предварительным данным бухгалтерии на предприятии выбыло основных средств:
Таблица 8. Выбытие основных средств за 9 месяцев 2007 г.
| Виды основных средств | Причина | Стоимость, тыс. руб. |
| Машины и оборудование: кондиционер Beko | Поломка, ремонту не подлежит | 32,00 |
| Производственный и хозяйственный инвентарь | Вышел срок полезного использования | 13,10 |
| Прочие | Вышел срок полезного использования | 2,40 |
| Всего | 47,50 |
Все случаи выбытия основных средств (кроме автотранспортных) оформлены актом на списание ф. №ОС-4 (Приложение 12) с указанием причины выбытия.
Инвентаризация имущества
Выявление излишков объектов основных средств при проведении инвентаризации не является характерным для данного. Это обусловлено не столько физическими размерами материальных ценностей, сколько организации учета таких объектов. Трудно предположить, что при первоначальном принятии объекта к учету его стоимость не будет учтена хотя бы в одном из учетных регистров. Под излишками основных средств, выявленными при проведении инвентаризации, как правило, имеются в виду объекты, которые ранее были необоснованно списаны с учета.
Согласно учетной политике по Обществу установлен следующий порядок и сроки проведения инвентаризации имущества перед составлением годовой бухгалтерской отчетности:
а) инвентаризация основных средств, нематериальных активов (в том числе объектов интеллектуальной собственности), незавершенного строительства и финансовых вложений проводится ежегодно по состоянию на 1 ноября текущего года.
Результаты инвентаризации объектов основных средств оформлены с их группировкой: собственные активы; установленные и не установленные; действующие и переведенные на условия консервации, с указанием документов, подтверждающих вышеназванные признаки их группировки;
б) инвентаризация земель, полученных во временное пользование (временное владение и пользование), проводится один раз в пять лет по состоянию на 1 октября текущего года;
При проведении последней инвентаризации по состоянию на 1 октября 2007 года отклонений выявлено не было. В таком случае результаты инвентаризации в бухгалтерской отчетности не фигурируют.
Для проведения инвентаризации имущества (обязательств) распорядительным документом за подписью руководителя создана постоянно действующая инвентаризационная комиссия.
Ответственность за несвоевременность проведения инвентаризации и (или) неправильное оформление результатов инвентаризации имущества (обязательств) устанавливается договором.
Ведомости с результатами инвентаризации оформлены в разрезе участков, цехов и материально-ответственных лиц.
Сличительные ведомости с результатами инвентаризации товаров находящихся на хранении оформлены в разрезе материально-ответственных лиц.
Добавлю, что ведение бухгалтерского учета на предприятии ООО «Нефтекамская база» хоть и ведется на компьютерах, но назвать его автоматизированным нельзя, так как для учета используется не специализированное программное обеспечение, а обычный офисный пакет. Установка же специализированных бухгалтерских программ на имеющемся компьютерном оборудовании невозможна по той простой причине, что компьютеры настолько устарели морально и физически, что просто «не поймут о чем собственно идет речь».
Большой недостаток организации труда можно наблюдать и в том, что бухгалтеры, работая на разных компьютерах и распечатывая отчет по своей работе, пишут листки-расшифровки для передачи их другим бухгалтерам, ведущим журналы ордера и ведомости. Те в свою очередь вносят данные в свой компьютер с вручную написанных листков расшифровок. И так повторяется до тех пор, пока заветные итоговые листки расшифровки не дойдут до бухгалтера, осуществляющего сводный баланс.
В таблице перечислены программы установленные на рабочих местах бухгалтеров.
Таблица 9. Перечень программного обеспечения
| Наименование | Период использования | Перечень задач, решаемых имеющимся програм. обеспечением | Недостатки существующей системы | Целесообразность дальнейшего использования |
| Fox | 14 лет | Работа с базами данных при учете материалов на складах (набивка расходных и приходных документов) | Медленная работа с базами данных, сложен в понимании простых пользователей | Не целесообразно, так как существует большое количество более современных программ. |
| Office | 5 лет | Формирование документов на совещания, отчетов приказов, протоколов, и др. переписка по электронной почте | Сложность при работе с базами данных | Целесообразно |
| Каскад | 3 года | Журнал прихода и реализации материального отдела | невозможность работы с общей базой данных | Не целесообразно |
В связи с трудоемкостью работы бухгалтера представляется целесообразным автоматизировать бухгалтерский учет. Использование компьютера в бухгалтерском учете позволяет значительно перераспределить нагрузку работников, освободив их от рутины оформления документации и высвободив время для аналитической работы по улучшению финансового состояния организации. Наибольшая нагрузка в бухгалтерии по оформлению документации приходится на