Анализ организации финансового планирования деятельности компании ОАО "ТРК "ТВТ"
- прогноз доходов и расходов;
- прогноз финансовой устойчивости и платежеспособности предприятия.
Основные задачи финансовой системы предприятия
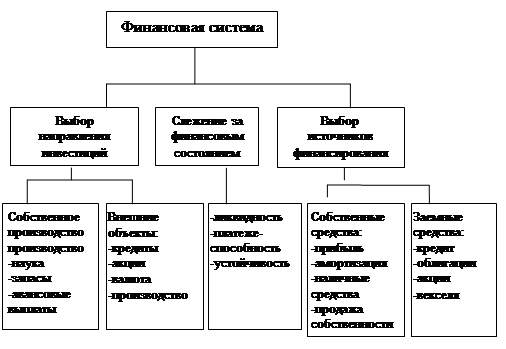
Прогноз баланса. Прогноз баланса предприятия включает в себя расчеты изменения за планируемый год активов (ресурсов, имущества) предприятия и источников их финансирования.
В Российской Федерации, согласно существующим нормативам и правилам составления баланса предприятия, его активы (ресурсы, имущество) подразделяются на внеоборотные и оборотные.
К внеоборотным активам относятся основные средства, нематериальные активы, оборудование к установке, незавершенные капитальные вложения, долгосрочные финансовые вложения, расчеты с учредителями, прочие внеоборотные активы.
В условиях начинающегося бизнеса и уже начавшегося в балансе предусматриваются следующие элементы внеоборотных активов.
1) нематериальные активы;
2) основным средства;
3) оборудование к установке;
4) незавершенные капитальные вложения.
Расчеты с учредителями следует планировать только для предприятий, начинающих бизнес. Это вызвано тем, что по существующим правилам образования юридических лиц к моменту начала деятельности уставной (складочной) капитал, формируемый за счет вкладов учредителей, может быть покрыт лишь на 50%. Остальная часть этого капитала формируется в течение года со дня регистрации предприятия.
Что касается планирования уже действующего бизнеса, то необходимость предусматривать в балансе какие-либо расчеты с учредителями отпадает. Уставной (складочный) капитал на таких предприятиях к концу первого - началу следующего года деятельности уже сформирован. Также нет необходимости и планировать оборудование к установке.
В условиях малого бизнеса отпадает необходимость предусматривать также какие-либо долгосрочные финансовые вложения, ибо первое время предприятия, как начинающие бизнес, так и уже начавшие его, не располагают достаточными финансовыми ресурсами для долгосрочных вложений (покупка ценных бумаг, приобретение паев других предприятий и т.п.).
Нематериальные активы, к которым относятся расходы, связанные с организацией предприятия, права на объекты интеллектуальной (промышленной) собственности, права на пользование природными и иными ресурсами имуществом и т.д., в настоящее время в балансах предусматриваются сравнительно редко. Собственники обычно не уделяют этому серьезного внимания.
Между тем сюда относятся такие активы, как запрещенные патентами изобретения, зарегистрированные лицензиями, защищенные свидетельствами на полезную модель или патентами на промышленный образец, свидетельством на товарный знак, свидетельством на право пользования наименованием мест происхождения товара, свидетельствами об официальной регистрации компьютерных программ, баз данных и топологий микросхем, авторскими правами и т.п.
Рассматриваемый вид активов может быть внесен учредителями, приобретен за плату или обмен за другое имущество, получен безвозмездно от юридических и физических лиц, субсидирован госорганом.
Нематериальные активы, как и основные средства, указываются в балансе по первоначальной (восстановительной) стоимости и по остаточной стоимости за вычетом износа (амортизации) согласно действующим нормам и принятой учетной политике.
Оборотные средства в балансе отражаются как запасы и затраты и как денежные средства.
Запасы и затраты включают в себя производственные запасы сырья, материалов, полуфабрикатов и покупных товаров, малоценных и быстроизнашивающихся предметов, продукции в незавершенном производстве, расходов будущих периодов, готовую продукцию, товары для продажи на складе по покупным ценам, налог на добавленную стоимость, прочие запасы и затраты.
Денежные средства состоят как из наличных денег, находящихся в кассе и на банковских счетах, а так же у подотчетных лиц, так и в расчетах за отгруженные товары, у должников (дебиторов) и т.п.
Источники средств (пассив баланса) подразделяются на составные и заемные.
Собственные средства - это уставной (складочный) капитал, добавочный капитал (полученный в результате переоценок необоротных активов), резервный капитал, другие различные фонды, образование из прибыли предыдущего года, нераспределенная прибыль прошлых лет, а также прибыль планируемого года.
При планировании начинающегося бизнеса в проекте баланса отражается только доведение уставного капитала до нормы и прибыль планируемого года.
В балансе уже действующего бизнеса, наоборот, движение уставного капитала, как правило, не происходит, но по результатам деятельности за предыдущий год может предусматриваться образование резервного капитала и фондов накопления, а так же отражается прибыль планируемого года.
Заемные средства бывают долгосрочные (кредиты банков, займы) и краткосрочные (займы, кредиторская задолженность за полученные товары, работы и услуги, задолженность по оплате труда, социальному страхованию, по внебюджетным платежам, прочим кредиторам, по фонду потребления). Сюда же включаются резервы для предстоящих расходов платежей.
Данные как по активу так и по пассиву отражаются по состоянию на начало года и конец года. Для получения среднегодовых данных итоги баланса на начало и на конец года суммируются; полученная сумма делится на 2. При прогнозировании баланса на планируемый год очень важно соблюдение определенных пропорций между его различными разделами.
Прежде всего, необходимо обеспечить достаточность собственных средств и особенно собственных оборотных средств, определяющих финансовую устойчивость предприятия.
Собственные оборотные средства представляют собой разность между суммой общественных средств и суммой необоротных активов.
Баланс (смета) доходов и расходов. Если баланс прогнозируется по состоянию на начало и конец периода, то смета доходов и расходов составляется на весь год с разбивкой по месяцам.
Прогнозный баланс активов и пассивов предприятия составляется на начало и конец каждого года планируемого периода и имеет чрезвычайно важное значение для потенциальных инвесторов и кредиторов, поскольку он позволяет оценить, такие именно активы наращиваются в динамике и за счет каких средств.
1.3 Организация оперативного финансового планирования и контроль исполнения финансового плана в коммерческой организации
В рамках оперативного финансового планирования решаются следующие задачи:
· Конкретизация установленного бюджетного задания для структурных подразделений;
· Контроль (мониторинг) исполнения бюджета самими структурными подразделениями (центрами финансовой ответственности) и финансово-экономической службой;
· Увязка финансовых показателей с движением материальных ценностей и с системой материалов стимулирования;
· Эффективное управление оборотным капиталом (денежными средствами и их эквивалентом, дебиторской задолженностью) и кредиторской задолженностью, исходя из критерия выбора оптимальных альтернатив в рамках утвержденного бюджета.
В процессе оперативного финансового планирования происходит конкретизация установленного бюджетного задания по более узким показателям, структурным подразделениям – объектам планирования на короткое время с целью обеспечения его выполнения.
Речь идет об уточнении движения финансовых ресурсов в пределах короткого промежутка времени, для того чтобы сбалансировать доходы с расходами, обеспечить платежеспособность организации, установив персональную ответственность за выполнение бюджетных показателей руководителей структурных подразделений. Мы рассмотрим вопросы контроля исполнения финансового плана.
Лишь в очень редких случаях бюджет не нуждается в корректировке уже через несколько месяцев после начала нового года. В современных условиях многие организации вынуждены приспосабливать текущие финансовые планы (бюджеты) к изменениям, которые могут происходить ежеквартально, ежемесячно или ежедекадно. Пересчет финансовых показателей крайне необходим в акционерных обществах, работающих на бурно развивающих рынках. В этой связи возникает необходимость разработки гибких бюджетов или оперативных финансовых планов, позволяющих пересмотреть задолженные допущения в свете фактически достигнутого уровня деятельности. Поэтому финансовый менеджер должен обладать достаточной гибкостью, чтобы оценивать и анализировать потенциально изменчивые ситуации.
Неотъемлемой задачей финансового менеджера в процессе оперативного финансового планирования является эффективное управление оборотными активами. Оборотные активы нередко в несколько раз превышают основные, поэтому с управлением с их величиной связаны большие резервы повышения эффективности производственно-хозяйственной деятельности. Соответственно велика и значимость такого управления оборотными активами являются:
· Обеспечение ликвидности коммерческой организации;
· Сведение к минимуму расходов на финансирование;
· Обеспечение соблюдения графика производства;
· Обеспечение сбыта;
Для достижения этих целей в оперативном финансовом планировании необходимо уравновешивать требования к ликвидности из-за того, что не использованы возможности выгодного вложения оборотных активов. В этой связи задачей финансового менеджера являются
· Получение краткосрочных кредитов (займов) для покрытия дефицита денежных средств;
· Вложение свободных (избыточных) денежных средств).
Учитывая существующие в РФ инструменты денежного рынка, куда можно вложить избыточные денежные средства, и множество источников краткосрочных кредитов, финансовому менеджеру приходится решать задачу выбора инструментов, обеспечивающих наибольшею прибыль при минимальном риске (для инвестирования) в наименьший процент (для заимствования). В любом случае задача финансового менеджера – определить потребность в денежных средствах или их избыток, уровни процентных ставок по источникам заемных средств, лимиты кредитования и т.д., и на основе этих параметров составить оперативный финансовый план. В таблице обозначены основные проблемы коммерческой организации, возникающие при стремлении к оптимальному управлению ликвидными средствами. (Приложение 1)
Одним из важных элементов оборотного капитала является товарно-материальные запасы. Запасы могут состоять из сырья и материалов, незавершенного производства и готовой продукции. Коммерческие организации, осуществляя инвестиции и запасы, несут определенные издержки.
В стоимость (издержки) хранения запасов входят не только затраты на складирование и хранение запасов, цена риска порчи и старения их, но и альтернативные издержки, т.е. норма доходности, которую может обеспечить капитал, если инвестировать его не в запасы, а в альтернативные объекты с аналогичным уровнем риска.
Выгоды от хранения запасов, как правило, имеют косвенный характер. Задачей управляющего (менеджера) по производству состоит в том, чтобы оценить эти выгоды и издержки и найти оптимальное отношение между ними. Поскольку финансовый менеджер обычно не вовлечен непосредственно в планирование запасов, мы не будем подробно рассматривать эту проблему.
Второй важный элемент оборотного капитала - дебиторская задолженность. Важной задачей финансового менеджера является эффективное управление дебиторской задолженностью, направленное на оптимизацию общего ее размера и обеспечение современной инкассации долга.
Остальные элементы оборотного капитала представлены денежными средствами и высоколиквидными ценными бумагами. Выбирая между денежными средствами и легко реализуемыми ценными бумагами, финансовый менеджер сталкивается с задачей, аналогичной той, которую решает менеджер по производству. Крупный «запас» денежных средств выгоден, поскольку он снижает риск дефицита денежных средств и необходимости их срочного выполнения. Но, с другой стороны, хранение свободных денежных средств вместо инвестирования их в высоколиквидные ценные бумаги сопряжено с определенными затратами.
Основным видом текущих обязательств коммерческой организации является ее задолженность перед другими организациями (кредиторская задолженность).
Контроль исполнения финансового плана (бюджета)
После того как финансовый план (бюджет) принят, реальные показатели деятельности организации необходимо сравнить с запланированными. Актуальной становится проблема контроля (мониторинга) исполнения бюджета.
Контроль – процесс отслеживания фактического выполнения планов или определение того, насколько действия соответствуют плану, т.е. сопоставление фактических данных объектов финансового планирования с плановыми на предмет выявления отклонений.
Устранение выявленных контролем отклонений от запланированного состояния осуществляется с помощью оперативного регулирования. Для того чтобы контролировать и регулировать финансовый план (бюджет), необходима соответствующая количественная информация о деятельности организации, достаточная для того, чтобы представить себе ее реальное финансовое состояние, движение денежных потоков, основные хозяйственные операции. Следовательно, необходима информация обратной связи, полученная в ходе повседневного оперативного учета и вытекающего из него управленческого учета. (Приложение 2)
Чем выше степень оперативного контроля, тем он действеннее. Учет и контроль затрат должны бать максимально приближены к месту и времени их возникновения. А если затраты января становятся известны во второй половине февраля, то такой учет во многом утрачивает свойство действенности, он становится в значительной мере учетом упущенных возможностей.
С целью осуществления контроля за исполнением бюджетов целесообразно использовать двухуровневую систему контроля.
Нижний уровень – контроль за исполнением бюджетов центров финансовой ответственности, осуществляемый экономическими службами этих подразделений. При этом контролируется как сводный бюджет, так и составляющие его функциональные бюджеты.
Верхний уровень – контроль за исполнением бюджетов всех центров финансовой ответственности (включая контроль составляющих из бюджетов по статьям затрат), осуществляемый финансово-экономической службой коммерческой организации и его бухгалтерией.
Основными элементами контроля являются:
· объекты контроля – бюджеты центров финансовой ответственности;
· предметы контроля – отдельные характеристики состояния бюджетов;
· субъекты контроля – центры финансовой ответственности, осуществляющие контроль за исполнением бюджетов;
· технология контроля – осуществляющие процедур, необходимых для выявления отклонений между фактическими и запланированными показателями бюджетов.
В процессе анализа текущей деятельности организации и контроля за исполнением бюджета выделяют следующие основные этапы:
1) определение круга лиц, контролирующих исполнение различных статей бюджета ;
2) определение перечня контрольных показателей для анализа исполнения бюджета;
3) сбор информации о производственно- финансовой деятельности организации и составление отчетов;
4) сравнение плановых и фактических показателей и определение отклонений;
5) анализ отклонений и выявление их причин;
6) принятие решения о корректировке бюджета или ужесточение контроля за его исполнением.
2. Оценка финансового состояния и анализ финансового планирования деятельности компании ОАО «ТРК «ТВТ» 2.1 Характеристика деятельности компании ОАО «ТРК «ТВТ»
ОАО Телерадиокомпания «ТВТ» было организовано и зарегистрировано как юридическое лицо в городе Казани 17 июня 1999 года. Устав организации разработан на основе закона РФ «О средствах массовой информации» от 27.12.1991 года (с изм.), федерального закона «О некоммерческих организациях» от 12.01.1996 г. и определяет правовые, организационные и иные сферы ОАО ТРК «ТВТ».
Предприятие создано на основании постановления главы администрации города Казань №705 от 17.06.1999 г.
Всего за один 1999 год ОАО «ТРК «ТВТ» построила и ввела в эксплуатацию крупнейшую в России мультисервисную сеть емкостью 180 тысяч квартир – весь многоэтажный жилой фонд и центр Казани. За год работы к мультисервисной сети подключено более 50 тысяч квартир и организаций города – абонентов кабельного телевидения и интерактивных услуг. Таких темпов строительства сети и наращивания абонентской базы в российской практике еще не было.
На современном этапе развития экономики страны важную роль во взаимодействии и экономическом развитии предпринимательских структур играет телекоммуникационная сфера, и, в частности, рынок связи. Эта сфера не просто служит необходимым условием эффективного функционирования предприятий всех отраслей, но и энергично влияет на сами процессы управления. Роль связи в экономическом развитии определяется тем, что путем внедрения новейших информационных и коммуникативных технологий она позволяет включить и потребителей, и производителей в единое информационное пространство не только России, но и всего мира. Как составная часть рыночной экономики она обеспечивает оперативную передачу и распространение информационных потоков, а, следовательно, является важнейшим фактором повышения конкурентоспособности предприятий. В современных условиях эффективное использование информационных ресурсов необходимо любой компании. Информация о сегментировании целевого рынка позволяет компании выявлять маркетинговые возможности. Информация необходима для чёткого определения конкурентных преимуществ компании и её стратегического позиционирования. Наконец, информация о стратегической позиции компании на рынке требуется для построения эффективной бизнес-стратегии на основе конкурентных преимуществ. В этих условиях к предпринимательским структурам телекоммуникационной сферы предъявляются все более высокие требования.
Демонополизация телекоммуникационной сферы привела к усилению конкурентной борьбы на рынке связи, появлению новых видов связи и альтернативных операторов, что способствовало структурированию рынка и повышению его прозрачности. Однако появление новых видов связи вызвало к жизни и новые проблемы, связанные с диверсификацией деятельности предприятий телекоммуникационной сферы. в сложившихся условиях эффективное функционирование предпринимательских структур на рынке связи возможно только при выявлении основных потребительских предпочтений и мотивов поведения потребителей, а также при решении проблемы выбора предпочтительного способа обслуживания целевого рынка.
Российский рынок телекоммуникационных услуг характеризуется следующими особенностями:
- высокой динамичностью рыночных процессов, связанных как с характером спроса на услуги кабельной связи, так и с динамикой предложения на рынке, обусловленной гибкостью отраслевой структуры услуг;
- территориальной сегментацией рынка услуг кабельной связи (регионы, макрорегионы);
- локальным характером рынка услуг кабельной связи, обусловленным влиянием территориальной специфики (бизнес-единица - регион);
- высокой скоростью оборота капитала на этом рынке, связанной более коротким производственным циклом;
- высокой чувствительностью к изменениям рыночной конъюнктуры, связанной с невозможностью хранения, складирования и транспортировки услуг, временным и пространственным совпадением их производства и потребления;
- специфические особенности процесса оказания услуги на рынке кабельной связи, обусловленные личными контактами производителя и потребителя;
- высокой степенью дифференциации услуг, связанной с диверсификацией, персонификацией и индивидуализацией спроса на услуги;
- невозможностью предвидения результатов деятельности предприятий с достаточно высокой точностью.
Основными направлениями повышения эффективности деятельности предпринимательских структур телекоммуникационной сферы являются:
- учет специфических особенностей олигополистической структуры рынка кабельной связи, с одной стороны, и большое разнообразие клиентов, а также их потребительских предпочтений, с другой стороны;
- разработка и