Технико-экономическое обоснование строительства организации
Задание на курсовой проект на тему
"Технико-экономическое обоснование строительства организации"
Исходные данные к проекту
Вид продукции – вертикально-сверлильный станок
Годовой объем производства изделий, шт.
а) минимальный – 1800
б) максимальный – 5400
Удельные капитальные вложения на 1 тонну массы станка, руб. - 7400
Распределение капитальных вложений по годам строительства:
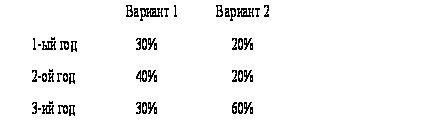
4а. Ставка ссудного капитала (дисконта) – 20%
Транспортные затраты:
Снабжение вариант 1 – 210
вариант 2 – 190
Сбыт
Вариант 1 –
Доля потребления (%) в пунктах:
А – 20
Б – 15
В – 25
Г – 40
Расстояние до пунктов (км):
А – 140
Б – 210
В – 190
Г – 135
Вариант 2 –
Доля потребления (%) в пунктах:
А – 30
Б – 25
В – 15
Г – 30
Расстояние до пунктов (км):
А – 190
Б – 110
В – 130
Г – 180
Стоимость основных материалов, покупных полуфабрикатов за вычетом возвратных отходов на изделие, руб. – 31920
7а. Вес станка, т – 3,8 т
Трудоемкость изготовления одного станка, в н/ч – 900 н/ч
Коэффициент выполнения норм – 1,3
Среднечасовая ставка основных рабочих, р. – 9,25 р.
Премии основных рабочих, % – 30%
Среднечасовая ставка вспомогательных рабочих, р. – 8,51 р.
Премии вспомогательных рабочих, % – 35%
Дополнительная заработная плата основных и вспомогательных рабочих, % - 15%
Процент вспомогательных рабочих по отношению к производственным (основным) рабочим – 63%
Процент служащих по отношению к производственным рабочим – 28%
Среднемесячный оклад служащего – 2600 р.
Премия служащих / % дополнительной платы служащих – 50/10
Процент внепроизводственных расходов к производственной себестоимости – 7%
Длительность одного оборота оборотных средств, дней – 45 дн.
Процент расходов на содержание и эксплуатацию оборудования – 115%
Процент общепроизводственных расходов – 90%
Процент общехозяйственных расходов – 60%
Ставка налога на прибыль – 24%
Уровень конкурентоспособности изделия (товаропроизводитель (УКС) конкурент по аналогу (УКСў)) №№
№1 0,26/0,29
№2 0,31/0,3
№3 0,4/0,39
№4 0,41/0,4
№5 0,31/0,33
№6 0,35/0,33
№7 0,4/0,41
Процент отчислений на социальные нужды от затрат на оплату труда – 35 %
Содержание
Задание на курсовой проект
Содержание
Введение
1. Товарная политика предприятия и формирование плана производства
2. Разработка баланса спроса и предложения (производства) вертикально сверлильных станков и определение плана производства завода
3. Выбор и экономическое обоснование пункта строительства предприятия
4. Определение потребности в персонале и затратах на оплату труда
5. Полная плановая себестоимость производства одного изделия и всего выпуска товарной продукции
6. Определение потребности в производственных фондах
7. Обоснование эффективности инвестиционного проекта
Заключение
Список использованной литературы
Введение
Технико-экономическое обоснование (ТЭО) – это документ, который разрабатывается для вновь создаваемых и реконструируемых предприятий и подтверждает экономичность проектирования и работы будущего предприятия. В процессе ТЭО устанавливается производственная мощность предприятия, потребности его в материалах, сырье, полуфабрикатах и источниках их получения, уточняется место размещения нового предприятия, решаются транспортные вопросы, определяется себестоимость продукции и общие затраты на ее производство, необходимые капитальные вложения и их экономическая эффективность. От качества ТЭО зависит не только решение кратковременных проблем, связанных с капитальным строительством и вооружением завода новой техникой, но и эффективность его дальнейшей деятельности - его будущее как производителя. В связи с этим очевидна необходимость в исследовательской работе на тему "Технико-экономическое обоснование целесообразности строительства нового предприятия".
В условиях перехода к рыночным отношениям и конкуренции ТЭО, кроме сведений о прогнозных объемах производства и реализации товара, затратах на производство, прибыли и рентабельности, должен содержать данные о рынках сбыта, спросе на продукцию, ценах, т.е. должен содержать результаты маркетинговых исследований.
Технико-экономическое обоснование осуществляется для вновь возводимых и реконструкции существующих промышленных предприятий всех форм собственности (государственная, коллективная, частная) и предусматривает вывод об экономической целесообразности строительства предприятия или отказ от предлагаемого проекта строительства.
Для развития российской экономики актуальны модернизация и обновление основных фондов, осуществляемые в ходе капитального строительства, под которым понимают создание новых, а также расширение и реконструкцию действующих организаций.
В курсовом проекте мы исследуем возможность строительства нового завода по строительству вертикально-сверлильных станков.
На сегодняшний день сверление применяется во всех областях промышленности. Сверление – это технологическая операция, предопределяющая дальнейшую обработку глубокого и точного отверстия.
Данный курсовой проект позволяет реально оценить возможности и перспективы вложения капитала в создание нового предприятия. Исходя из заранее известных данных в данной работе будет проведен анализ целесообразности создания нового предприятия.
По проделанной работе можно будет сделать вывод: выгодно или невыгодно создавать новое предприятие в условиях нашей нестабильной экономики.
1. Товарная политика предприятия и формирование плана производства
Современные сверлильные станки предназначены для сверления сквозных и глухих отверстий в сплошном материале и для финишной обработки отверстий, полученных в заготовке другим способом. Также сверлильные станки данного типа применяются для рассверливания отверстий, обеспечивающего высокую точность и шероховатость обрабатываемой поверхности в существующих в заготовке отверстий, нарезания внутренних резьб, вырезания дисков из листового материала и выполнения подобных операций сверлами, зенкерами, развертками, метчиками и другими инструментами, для зенкования торцовых поверхностей. Сверлильные станки позволяют производить данные технологические операции, предназначенные для образования в основании просверленного отверстия гнезд с плоским дном под головки винтов и болтов, для раскатывания отверстий специальными оправками.
Технологические возможности сверлильных станков не исчерпываются перечисленными работами. На сверлильных станках данного типа можно развальцовывать полые заклепки, обрабатывать многогранные отверстия, а также выполнять другие операции.
Существуют следующие типы универсальных сверлильных станков:
настольно сверлильные станки (мини сверлильные станки настольные одношпиндельные, в т.ч. с ЧПУ);
вертикально сверлильные станки (вертикальные, одношпиндельные, в т.ч. с ЧПУ);
радиально сверлильные станки;
многошпиндельные сверлильные станки;
станки для глубокого сверления.
Применяя специальные приспособления и инструменты, на сверлильных станках можно растачивать отверстия, вырезать отверстия большого диаметра в листовом материале ("трепанирование"), притирать точные отверстия и т. д.
Сверлильные станки используют в механических, сборочных, ремонтных и инструментальных цехах машиностроительных заводов, а также в ремонтных мастерских, обслуживающих транспорт, стройки, сельское хозяйство.
На станках сверлильной группы обработка отверстий производится сверлами, зенкерами, развертками, зенковками и другими инструментами, нарезание резьбы — метчиками.
В условиях товарно-денежных отношений номенклатура выпускаемой продукции и объемы ее производства во многом зависят от ее конкурентоспособности. Следовательно, требуется постоянная оценка товара с позиции его соответствия требованиям рынка и экономической целесообразности его производства. Выполнение этих требований базируется на результатах маркетинговых исследований, анализ которых позволяет оценить уровень конкурентоспособности товара, что находит отражение в товарной политике, определяемой в бизнес-плане.
Разработка товарной политики предусматривает:
комплексный анализ возможностей действующих рынков с позиции обеспечения успешной реализации производимой продукции, т.е. оценку рынков сбыта;
сравнение уровней конкурентоспособности собственного и аналогичного товара, производимого конкурентами;
выбор наиболее благоприятных рынков и соответствующей номенклатуры продукции, объема реализации и цен на продукцию.
Для оценки рынков сбыта определяются место товара на различных рынках, исходя из платежеспособного спроса на товар, а также структура покупателей по платежеспособному спросу и перечень конкурентов.
Оценка рынков сбыта позволяет установить потенциальную номенклатуру всей продукции и определить уровень конкурентоспособности каждой номенклатурной позиции у соперника.
Для оценки конкурентоспособности товара определяется потенциальная номенклатура товара, исходя из возможностей действующих мощностей. В нашем случае, предприятие по производству вертикально сверлильных станков, исходя из производственной мощности, может выпускать семь наименований товара с уровнем конкурентоспособности: УКС1 – 0,26; УКС2 – 0,31; УКС3 – 0,4; УКС4 – 0,41; УКС5 – 0,31; УКС6 – 0,35; УКС7 – 0,4.
Соответственно уровень конкурентоспособности аналогичной продукции у конкурента: УКС1' – 0,29; УКС2' – 0,3; УКС3' –0,39; УКС4' – 0,4; УКС5' – 0,33; УКС6' – 0,33; УКС7' – 0,41.
В план производства включается номенклатура продукции, уровень конкурентоспособности которой превышает уровень аналогичного показателя у товаропроизводителя-конкурента, т.е. УКСi > УКСi'.
Из всей номенклатуры в план производства могут быть включены следующие товары, уровень конкурентоспособности которых превышает соответствующий уровень у конкурента:
УКС2 (0,31) > УКС2' (0,3)
УКС3 (0,4) > УКС3' (0,39)
УКС4 (0,41) > УКС4' (0,4)
УКС6 (0,35) > УКС6’ (0,33)
Проект технико-экономического обоснования будет рассмотрен на примере строительства предприятия по производству вертикально сверлильных станков, где уровень конкурентоспособности товара, т.е.на примере этих 4 станков, указанных выше.
2. Разработка баланса спроса и предложения (производства) вертикально сверлильных станков и определение плана производства завода
Объект технико-экономического обоснования – строительство станкостроительного предприятия по производству вертикально сверлильных станков.
Исходя из данных таблицы 1, удельный вес этого вида станков в парке – 8,5, а доля в выпуске - 5% .
Таблица 1.
Структура наличного парка и выпуска металлорежущего оборудования
| Металлорежущие станки | %% к итогу | |
| Парк | Выпуск | |
| Токарные полуавтоматы | 3,4 | 4,2 |
| Радиально-сверлильные | 4,6 | 3 |
| Вертикально-сверлильные | 8,5 | 5 |
| Специальные сверлильные | 5,5 | 6 |
| Плоскошлифовальные | 2,3 | 2,5 |
| Специальные шлифовальные | 1,9 | 2,1 |
| Зубообрабатывающие | 3 | 4,3 |
| Горизонтально-фрезерные | 2,6 | 4 |
| Карусельные | 1,2 | 1,4 |
| Агрегатные | 2,4 | 2,6 |
| Прочие | 64,6 | 64,9 |
| Итого: | 100 | 100 |
Разработка баланса спроса и предложения начинается с определения потребности на год в новых специальных станках для машиностроения (Qспец.н), которая представляет собой сумму потребности новых специальных станков на расширение парка (Qспец. рас) и замену (Qспец. з.):
Qспец.н= Qспец. рас + Qспец.з
В свою очередь, потребность в новых специальных станках на расширение парка может быть определена по следующей формуле:
Qспец.рас = [(Qн * aм * aспец. * ΔKt )/Кпр] : 5,
где: Qн - наличный парк металлорежущих станков на начало планируемого периода - 2,5 млн.шт. (принимается для всех вариантов);
aм – доля металлорежущих станков в машиностроении на начало планируемого периода - 0,7 (принимается aм для всех вариантов);
aспец. - доля специальных станков в парке на начало периода - 0,085 (по данным таблицы 1 aспец принимается 0,085);
ΔКt - коэффициент, учитывающий прирост объема производства у потребителя (покупателя) за пятилетний период (для всех вариантов принимается ΔКt - 0,3);
Кпр – коэффициент роста производительности нового станка (принимается для всех вариантов равным Кпр – 1,2).
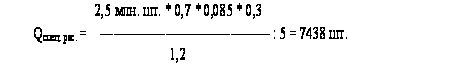
Потребность в новых специальных станках для замены физически устаревшего оборудования определяется по формуле:
Qспец. з. =( Qн * aм * aспец * На): Кпр,
где На – норма амортизации (для машиностроения принимается На – 0,08);
Qспец. з. = (2,5 млн. шт. * 0,7 * 0,085 * 0,08) : 1,2 = 9917 шт.
Потребность станков на расширение и замену в парке машиностроения составляет 75% общей потребности данного вида оборудования.
Общая потребность специальных станков для народного хозяйства в целом.
Qспец.общ.=(Qспец.расш. +Qспец..з.) : 0,75 = (7438 + 9917) : 0,75=23140 шт.
Потребность в новых специальных станках для прочих отраслей народного хозяйства составит:
Qспец..пр. = Qспец.общ.. – (Qспец.расш. + Qспец.з) = 23140 - (7438 + 9917)= 5785 шт.
Данные расчета заносятся в таблицу 2 "Баланс производства и спроса вертикально-сверлильных станков" - раздел потребление.
Далее определяются источники удовлетворения спроса, т.е. ресурсная часть баланса оборудования. Таких источников два: первый – выпуск станков на станкостроительных предприятиях с учетом прироста выпуска за счет организационно-технических мероприятий (принимается 20% от выпуска для всех вариантов); второй источник - капитальное строительство. Сравнение расходной части баланса (потребность оборудования) с ресурсной частью (выпуск продукции) позволяет определить величину дефицита в станках, покрываемую за счет капитального строительства (Qспец..деф.). В нашем случае дефицит рассчитывается, как разница между спросом (Qобщ. – 23140 шт.) и предложением, т.е. общим объемом выпуска производством новых вертикально-сверлильных станков. При этом выпуск станков без учета прироста выпуска за счет организационно-технических мероприятий определяется по формуле:
Qпр.спец. = Qпр.мет. * a’сп = 45000 * 0,05 = 2250 шт.,
где Qвып.мет. – годовой объем выпуска металлорежущих станков принимается равным 45000 шт.
a’сп. - доля выпуска специальных станков – 0,05 (принимается по данным таблицы 1).
Прирост же выпуска вертикально-сверлильных станков за счет организационно-технических мероприятий (Qорг.спец.) определяется по формуле:
Qорг.спец. = Qвып.мет. * a,спец. * 0,2 = 45000 * 0,05 * 0,2 = 450 шт.
Общий объем выпуска Qвып.об. = Qпр.спец. + Qорг.спец. = 2250 + 450 = 2700шт.
Дефицит составит: DQспец.деф.=Qобщ.–Qвып.об.=23140 – 2700 = 20440 шт.
На основании данных, указанных в задании, об объеме выпуска вертикально сверлильных станковў (минимальный – 1800 шт., максимальный – 5400 шт.) делаем вывод о том, что для устранения дефицита в вертикально-сверлильных станках должно быть построено 4 и реконструировано одно предприятие. В курсовом проекте расчет ведется по одному вновь создаваемому предприятию с выпуском 5400 шт., что позволит уменьшить дефицит рынка в этом виде оборудования на 26,4 % (5400*100/20440).
Таблица 2.
Баланс производства и спроса вертикально-сверлильных станков
| РЕСУРСЫ | ПОТРЕБЛЕНИЕ (спрос) | |||||
|
№№ п.п |
Источник | шт. |
Уд. вес (%) |
Направление спроса | шт. |
Уд. вес. (%) |
| 1. | Действующее производство (выпуск) (45000 шт.*0,05) | 2250 | 9,7 | Для машиностроения и металлообработки | 17355 | 75 |
| 2. |
Прирост выпуска за счет организационно-техни-ческих мероприятий (945 * 0,2) |
450 | 1,9 |
в том числе а) на расширение парка б) на замену физически изношенного |
74389917 | 32,142,9 |
| 3. | Прирост выпуска за счет капитального строительства | 20440 | 88,4 | прочие отрасли народного хозяйства | 5785 | 25 |
| 23140 | 100 | 23140 | 100 | |||
3. Выбор и экономическое обоснование пункта строительства предприятия
Выбор пункта строительства предприятия определяется на основе представленной информации:
а) о стоимости возможной реализации готовой продукции в наиболее выгодные пункты сбыта;
б) о стоимости поставок сырья, материалов, покупных изделий и полуфабрикатов, необходимых для производства данного вида станков.
Пункт строительства выбирается по минимуму суммарных затрат на транспортные расходы по доставке сырья, материалов, покупных изделий и полуфабрикатов, а также транспортировке готовой продукции (по каждому из представленных вариантов), т.е.
Зсi + Зтрi Ю min ,
где Зсi , Зтрi – затраты по доставке сырья, материалов и транспортировке готовой продукции.
Таким образом, выбранный вариант должен отражать минимум транспортных расходов и отвечать экономическим интересам товаропроизводителя, т.к. выбранный пункт строительства будет расположен в городах, максимально приближенных к местам реализации готовой продукции и источникам поставляемого сырья, материалов.
С целью экономического обоснования выбора пункта строительства предприятия необходимо определить:
Транспортные затраты по обеспечению предприятия сырьем, материалами, покупными изделиями и полуфабрикатами (грузооборот в тонно-километрах, затраты на перевозки).
Транспортные затраты по сбыту готовой продукции (грузооборот в тонно-километрах, затраты на перевозки).
Суммарные затраты по каждому из вариантов снабжения и сбыта (в тонно-километрах, руб.)
Стоимость перевозки одного тонно-километра материалов и готовой продукции принимается равной 8,8 руб.
В таблице 3 представлен расчет транспортных затрат по снабжению материалами.
Таблица 3.
Транспортные затраты по снабжению предприятия материалами
| №№ п/п | Показатели | Ед. изм. | Варианты размещения завода | |
| 1 | 2 | |||
|
1. 2. 3. 4. 5. 6. |
Потребность в материалах Годовой объем Расстояние Цена т/км Грузооборот (п.1 х п.2 х п.3) Стоимость перевозки (п.4 х п.5) |
т шт км руб т/км млн. руб. |
4 5400 210 8,8 4536000 39,9 |
4 5400 190 8,8 4104000 36,1 |
В таблице 4 представлены расчет транспортных затрат по сбыту продукции.
Из таблицы 4 видно, что затраты по транспортировке готовой продукции (Зтр) представляют сумму транспортных расходов по доставке готовой продукции во все пункты ее сбыта, т.е.
Зтр = ЗА + ЗБ + ЗВ + ЗГ
Так, для варианта I затраты по транспортировке готовой продукции составили:
Зтр(I) = 5,06+5,69+6,86+10,97 = 28,58 млн. руб.
Соответственно для варианта II:
З(тр)2 = 10,29+4,97+3,52+9,75 = 28,53 млн. руб.
Общие транспортные расходы составляют:
Зобщ = Зс + Зтр
Так, для варианта 1 Зобщ(1) = 39,9+28,58 = 68,48 млн. руб.
Для варианта 2 Зобщ(2) = 36,1+28,53 = 64,63 млн. руб.
Таблица 4
Транспортные затраты по сбыту готовой продукции
| вариант | Показатели | Годов. объем выпуска (шт) | Доля потребления (%) | Годов. поставка (шт) | Расстояние (км) | Вес станка, т | Грузооборот т/км | Стоимость поставки (тариф 8,8 руб. х т/км), млн. руб. |
| Пункты | ||||||||
| реализации | ||||||||
| готовой | ||||||||
| продукции | ||||||||
| 5400 | ||||||||
| А | 20 | 1080 | 140 | 3,8 | 574560 | 5,06 | ||
| 1 | Б | 15 | 810 | 210 | 3,8 | 646380 | 5,69 | |
| В | 20 | 1080 | 190 | 3,8 | 779760 | 6,86 | ||
| Г | 45 | 2430 | 135 | 3,8 | 1246590 | 10,97 | ||
| 5400 | 100 | 5400 | - | - | 3247290 | 28,58 | ||
| 5400 | ||||||||
| А | 30 | 1620 | 190 | 3,8 | 1169640 | 10,29 | ||
| 2 | Б | 25 | 1350 | 110 | 3,8 | 564300 | 4,97 | |
| В | 15 | 810 | 130 | 3,8 | 400140 | 3,52 | ||
| Г | 30 | 1620 | 180 | 3,8 | 1108080 | 9,75 | ||
| 5400 | 100 | 5400 | - | - | 3242160 | 28,53 | ||
В расчет принимается вариант, где общие затраты по транспортировке материала и готовой продукции составляет наименьшую величину.
В нашем случае предпочтительнее выбрать второй вариант размещения производства, поскольку в этом случае затраты на транспортировку составят 64,63 млн.руб. против 68,48 млн.руб. при первом варианте.
4. Определение потребности в персонале и затратах на оплату труда
Определение показателей по труду на годовую программу включает расчет численности персонала по категориям, планового фонда заработной платы и среднемесячной оплаты труда.
1.а) Численность производственных рабочих определяется по формуле:
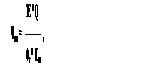
где ТЕ – нормированная технологическая трудоемкость на один станок, н-ч;
Квн – коэффициент выполнения норм ;
Фг – годовой плановый фонд времени одного рабочего. Принимается равным 1710 час.
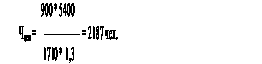
1.б) Тарифный фонд оплаты труда производственных рабочих на годовую программу:
ЗПтф = ЗПт * ТЕ * Q = 9р25к * 900 * 5400 = 44955 тыс. руб.,
где ЗПт – часовая тарифная ставка производственного рабочего;
ТЕ – нормированная трудоемкость на изделие
Qг – годовой объем производства
1.в) Фонд премий производственных рабочих:
ЗПпр. = ЗПтф * aпр = 44955 тыс. руб. * (30/100) = 13486,5 тыс. руб.,
где Зтф – тарифный фонд оплаты труда производственных рабочих,
aпр - % премий от тарифного фонда оплаты труда;
1.г) Годовая дополнительная заработная оплата труда
ЗПд = (ЗПтф + ЗПпр) * aд = (44955 + 13486,5) * (15/100) = 8766,2 тыс. руб.,
где aд - % дополнительной оплаты труда от суммы тарифного фонда и премий.
1.д) Фонд годовой заработной платы производственных рабочих:
ЗПпр = ЗПтф + ЗПпр + ЗПд = 44955+13486,5+8766,2 = 67207,7 тыс.руб.
2.а) Численность вспомогательных рабочих:
Чвсп = Чосн * aвсп = 2187 * (63/100) = 1378 чел
где aвсп - процент вспомогательных рабочих от производственных
2.б) Тарифная заработная плата вспомогательных рабочих:
ЗПтф = Чвсп. * Фг. * ЗПт. = 1378*1710*8,51 = 20053 тыс. руб.
где Фг. – плановый фонд времени работы одного рабочего, час.
ЗПт – часовая тарифная ставка вспомогательного рабочего.
2.в) Фонд премий:
ЗПпр. = ЗПтф * aпр = 20053*(35/100) = 7019 тыс. руб.
где aпр - % премии (см. приложение 1, п. 13).
2.г) Годовой фонд дополнительной заработной платы:
ЗПд = (ЗПтф + ЗПпр)* aд = (20053+7019)*(15/100) = 4061 тыс. руб.
где aд – процент дополнительной заработной платы.
2.д) Годовой фонд заработной платы вспомогательных рабочих
ЗПг.вс. = ЗПтф. + ЗПпр. + Здоп. = 20053+7019+4061= = 31133 тыс. руб.
3.а) Численность служащих:
Чсл = Чос * aсл = 2187*(28/100) = 613 чел.
где aсл – % служащих от численности производственных рабочих .
3.б) Годовой фонд оплаты труда служащих по окладам:
ЗПокл = Чсл * ЗПмес * Тг = 613*2600*10,8 = 17213,4тыс. руб.,
где ЗПмес – среднемесячный оклад служащего;
Тг – годовой плановый фонд времени работы служащих в месяцах. Принимается для всех вариантов равным 10,8 мес. Исчислен исходя из % дополнительной оплаты труда служащих (для всех вариантов 10%) и количества месяцев в году (10,8 = 12-12*10/100).
3.в) Годовой премиальный фонд:
ЗПпр = ЗПокл * aпр = 17213,4*(50/100) = 8606,7тыс. руб.,
где aпр - % премии.
3.г) Годовой фонд дополнительной оплаты труда:
ЗПдоп = (ЗПокл + ЗПпр)* aд = (17213,4+8606,7)*(10/100) = 2582 тыс. руб.,
где aд - %дополнительной оплаты труда.
3.д) Годовой фонд заработной платы служащих:
ЗПч.сл. = ЗПокл + ЗПпр + ЗПдоп = 17213,4+8606,7+2582 = 28402,1 тыс.руб.
Общий годовой фонд заработной платы:
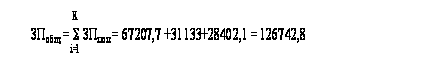
Результаты расчетов заносятся в табл. 5.
Таблица 5
Показатели по труду и заработной плате.
| №№ п/п | Категории персонала | Численность (чел) | Годовой тарифный фонд оплаты труда, (тыс. руб.) | Премии (тыс. руб.) | Итого основная зарплата (гр.4+гр.5) (тыс. руб.) | Дополнительная зарплата (тыс. руб.) | Всего (тыс. руб.) | Среднемесячная зарплата (тыс. руб.) |
| 1 |
Рабочие а)Основные производственные |
2187 | 44955 | 13486,5 | 58441,5 | 8766,2 | 67207,7 | 2,56 |
| б)Вспомога-тельные | 1378 | 20053 | 7019 | 27072 | 4061 | 31133 | 1,88 | |
| 2 | Служащие | 613 | 17213,4 | 8606,7 | 25820,1 | 2582 | 28402,1 | 3,86 |
| Итого | 4178 | 126743 | 2,53 |
5. Полная плановая себестоимость производства одного изделия и всего выпуска товарной продукции
Себестоимость продукции является одним из важнейших показателей хозяйственной деятельности предприятия, который отражает в денежной форме затраты на изготовление и реализацию продукции.
Затраты предприятия состоят из затрат на приобретение сырья, материалов и всех видов энергии, на восстановление изнашивающегося инструмента и оборудования, на выплату заработной платы персоналу и т.п.
Полная плановая себестоимость единицы продукции используется для расчета нижней границы цены продукции.
Расчет полной себестоимости единицы продукции представлен таблице 6.
Таблица 6.
Полная плановая себестоимость одного изделия и всего выпуска товарной продукции.
| №№ п/п | Статьи затрат | Себестоимость | |
| одного изделия, руб. | товарной продукции, тыс. руб. | ||
| 1 | Основные материалы, покупные изделия и полуфабрикаты за вычетом возвратных отходов с учетом транспортно-заготовительных расходов | 39389 | 212702,1 |
| 2 | Основная заработная плата производственных рабочих | 10823 | 58441,5 |
| 3 | Дополнительная заработная плата производственных рабочих | 1623 | 8766,2 |
| 4 | Отчисления на социальные нужды (35,6 % от суммы основной и дополнительной оплаты труда производственных рабочих) | 4356 | 23522,7 |
| 5 | Расходы на содержание и эксплуатацию оборудования (115 % от основной зарплаты производственных рабочих) | 12446 | 67207,7 |
| 6 | Общепроизводственные расходы (90 % от основной зарплаты производственных рабочих) | 9740 | 52597,4 |
| 7 | Общехозяйственные расходы (60 % от основной зарплаты производственных рабочих) | 6494 | 35064,9 |
| Итого производственная себестоимость | 84871 | 458302,5 | |
| 8 | Внепроизводственные (коммерческие) расходы (7 % от производственной себестоимости) | 5941 | 32081,2 |
| Полная себестоимость | 90812 | 490383,7 | |
Затраты по статье "Основные материалы, покупные изделия и полуфабрикаты за вычетом возвратных отходов" на изделие (См) исчисляются по следующей формуле:
См = М*Ктр-заг ,
где М – стоимость основных материалов, покупных изделий и полуфабрикатов,
Ктр-заг – коэффициент, учитывающий транспортно-заготовительные расходы (1,234)
См=31920*5400*1,234==212702,1 тыс. руб.
– стоимость основных материалов, покупных изделий и полуфабрикатов на годовой выпуск изделий с учетом транспортно-заготовительных расходов.
См = 31920*1,234 = 39389,3 руб.
– стоимость основных материалов, покупных изделий и полуфабрикатов на одно изделие с учетом транспортно-заготовительных расходов, руб.
Затраты по статьям "Основная заработная плата производственных рабочих" и "Дополнительная заработная плата производственных рабочих" на изделие исчисляются на основе данных, приведенных в таблице 5 об основной и дополнительной зарплате всех производственных рабочих, которые составляют 58441,5и 8766,2 тыс. руб. соответственно.
Затраты на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы распределяются пропорционально затратам на основную оплату труда производственных рабочих, проценты РС и ЭО, общепроизводственных и общехозяйственных расходов приведены в задании и равны соответственно 115, 90 и 60%..
РС и ЭО на изделие составят 12446 руб. (10823*115/100), общепроизводственные расходы – 9740 руб. (10823*90/100), общехозяйственные расходы – 6494 (10823*60/100). Производственная себестоимость изделия получается равной 84871 руб. (39389+10823+1623+4356+12446+9740+6494).
Внепроизводственные расходы на изделие равны 5941 руб. (10823*7/100). 7 – процент внепроизводственных расходов от производственной себестоимости, приводится в задании.
Для определения затрат на содержание и эксплуатацию оборудования, общепроизводственных, общехозяйственных и внепроизводственных расходов на весь выпуск товарной продукции затраты на одно изделие по соответствующей статье умножают на годовой объем производства. В нашем случае объем производства равен 5400 штукам.
6. Определение потребности в производственных фондах
Производственные фонды – это совокупность основных производственных фондов (ОПФ) и оборотных средств, т.е. ПФ = ОПФ+ОС
Производственные фонды - это два из трех элементов производительных сил общества. Третий – рабочая сила.
Основные производственные фонды выступают как материальная основа производства. Постепенно изнашиваясь, они переносят свою стоимость на готовую продукцию по частям в течение ряда лет в виде амортизационных отчислений.
Для определения потребности в ОПФ используется показатель удельных капитальных вложений (КВуд), рассчитанных на одну тонну массы единицы продукции, т.е.
КВопф = КВуд * Qг * М,
где КВуд - удельные капитальные вложения, принимаются равными 7,4 тыс. руб.;
Qг- годовой объем производства, принимается равным Qг = 5400 ед.;
М - вес одного станка, принимается равным М = 3,8 т
КВопф = 7,4*5400*3,8 = 151,8 млн. руб.
Оборотные средства - это та часть производственных фондов, которая обеспечивает производственный процесс предметами труда (оборотные фонды) и обслуживает сферу обращения (фонды обращения).
При использовании укрупненных расчетов потребность в оборотных средствах может быть определена отношением полных (плановых) затрат на производство годового объема продукции (Зсм) (см. табл. 6) к количеству оборотов (О), т.е.
КВос = Зсм/О,
где О - количество оборотов, рассчитываемое, как О=360/Д=360/45= 8 об,
где Д - длительность одного оборота , тогда
KBос = 490,4/8 = 61,3 млн. руб.
Суммарная потребность в основных производственных фондах и оборотных средствах (капитальных вложениях):
КВобщ = КВопф + КВос = 151,8+61,3 = 213,1млн. руб.
Суммарную потребность в основных производственных фондах и оборотных средствах называют не только капитальными вложениями, но и инвестиционными затратами.
7. Обоснование эффективности инвестиционного проекта
В условиях рыночных отношений капитальные вложения на осуществление производственных задач финансируются в основном за счет кредитов банков, страховых акционерных обществ и фондов. Эти финансовые учреждения, аккумулирующие денежные средства и накопления, выделяют заемщику ссуду на определенных условиях, которые включают, прежде всего, процентную ставку. Сумма кредита и возвращаемая сумма не тождественны, т.к. последняя увеличивается на ту разницу, которая определяется величиной ссудного процента, установленного кредитной организацией. Выбор возвращаемой суммы (Квоз) в курсовом проекте производится на основе исходной суммы (суммарной потребности) капитальных вложениях, являющейся итогом расчетов 6-го раздела проекта, ставки ссудного капитала (дисконта) в долях, исходя из двух вариантов распределения капитальных вложений по годам строительства по следующей формуле:
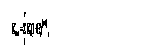
где Кt – капитальные вложения в t-м году; t – порядковый год строительства; Т – продолжительность строительства.
Для нашего проекта возвращаемые суммы по вариантам составят:
К1 = 213,1*0,3(1+0,20)3-1+213,1*0,4(1+0,20)3-2+213,1*0,3(1+0,20)3-3 = 213,1*0,3*1,44+213,1*0,4*1,20+213,1*0,3*1 = 92,06+102,29+63,93 = 258,28 млн. руб.
К2 = 213,1*0,2(1+0,20)3-1+213,1*0,2(1+0,20)3-2+213,1*0,6*(1+0,20)3-3= 61,37+51,14+127,86 = 240,37млн. руб.
Выбираем второй вариант, по которому возвращаемая сумма капитальных вложений минимальна и равна 240,37 млн. руб.
Обоснование эффективности проекта производим на основании следующих методов:
- чистой дисконтированной стоимости (ЧДС);
- срока окупаемости (Ток);
- точки безубыточности.
Дополнительная информация, необходимая для исчисления показателей:
Срок работы оборудования после завершения проекта реконструкции – 7 лет, период реализации проекта – 10 лет.
Договорная ориентировочная цена, принимаемая за основу при расчете выручки от продаж, определяется исходя из полной себестоимости и прибыли изделия, рассчитанной на основе уровня рентабельности производства. Рентабельность производства изделий принимается равной 25%.
Цдог = Спол + П = 90812+25*90812/100 = 90812+22703 = 113515 руб.
Годовой объем выручки от реализации для нашего примера составляет 612,98 млн. руб. (5400*113515). Он принимается одинаковым по годам периода производства изделия.
Условно-постоянные затраты определяются исходя из соотношения условно-постоянных и переменных затрат (в %) в полной себестоимости всего выпуска товарной продукции 30 : 70.
Для нашего примера условно-постоянные затраты составят 147,11 млн. руб. (490,4*0,3), в т.ч. амортизационные отчисления 44,13 млн. руб. (принимаются в размере 9% от полной себестоимости всего товарного выпуска, т.е. 490,4*0,09).
Ликвидационная стоимость принимается в размере 7 % от капитальных вложений в основные производственные фонды. Для рассматриваемого проекта они составят 10,63 млн. руб. (151,8*0,07).
Для определения чистой прибыли предварительно следует рассчитать прибыль от реализации продукции как разницу между выручкой от реализации и полной себестоимостью всего товарного выпуска.
Для нашего примера прибыль от реализации составляет 122,6 млн. руб. (612,98-490,38), чистая прибыль (прибыль от реализации за вычетом налога на прибыль) 93,2 млн. руб. (122,6-122,6*0,24).
После этого производится расчет чистой дисконтированной стоимости проекта