Анализ реализации продукции предприятия
Таблица 1.4.3. Цены реализации элитных семян сельскохозяйственных культур, рублей за тонну.
| Культура | 2007 | 2008 | 2008 к 2007,% |
| Озимая пшеница ("Безенчукская-380", "Малахит") | 7000 | 14000 | 200 |
| Ячмень "Ястреб" | 5000 | 12000 | 240 |
| Горох "Флагман-7" | 7000 | 15000 | 214,3 |
| Горох "Флагман-10" | 12000 | 17000 | 141,7 |
В 2007 году реализация семян пшеницы сортов "Безенчукская-380" и "Малахит" производилась в среднем по цене 7000 рублей за тонну ячменя – 5000 рублей, гороха – 10000 рублей. Горох на семена реализовали: "Флагман 7" по 7000 рублей за тонну, "Флагман 10" – 12000 рублей за тонну.
При подработке зерна хозяйство получает зернофураж хорошего качества, который возможно реализовывать по высоким ценам, как на сторону, так и внутри хозяйства. Средняя цена реализации зерноотходов в 2007 году составила 2838 рублей за тонну. Доля зерноотходов, реализуемых в счет оплаты труда, в структуре выручки от реализации продукции растениеводства составила всего 2% в силу низкой цены реализации 500 рублей за тонну.
Ежегодно ГУП ОПХ "Красногорское" продает семена зерновых в хозяйства Самарской области, а также в хозяйства соседних регионов. В данном случае конкурентами являются: Самарский НИИСХ им. Тулайкова, фермерское хозяйство Елисеева С.В., ООО "Сато-М" и другие хозяйства, имеющие излишний семенной фонд. Тем не менее, руководству хозяйства удается выгодно и эффективно проводить сбыт продукции, благодаря постоянному контролю качества, отлаженности сбытовой политики и системы заключения договоров на выгодных для предприятия условиях. На основании заключенных руководством хозяйства контрактов, ОПХ "Красногорское" вправе требовать от покупателя соответствия закупочных цен условиям рынка в определенный момент, в случае появления серьезных разногласий договор расторгается.
ГУП ОПХ "Красногорское" реализует молоко по нескольким направлениям. На протяжении анализируемого периода постоянным покупателем молока выступало ОАО "Самаралакто", предоставляющее выгодные условия, такие как транспортировка молока за счет покупателя, предоставление в лизинг танка-охладителя, своевременная оплата приобретаемой продукции. Однако в связи с финансовыми сложностями и ухудшением условий продажи молока по данному каналу, с 2008 года появился еще один довольно крупный покупатель молока – ООО "Нвокуйбышевскмолоко", предложивший предоставление краткосрочных кредитов для ГУП ОПХ "Красногорское" в счет поставки продукции, а также вносящий предоплату при покупке молока. По данным направлениям молоко реализуется по цене 10,41 руб. за литр.
Еще одним каналом реализации молока является Безенчукский ЖБИ, приобретающий молоко для своих работников, а также ежедневная ярмарка по социальным ценам в Безенчуке, где молоко продается из фляг. Так как в данном случае предприятие уже не получает субсидий, как при реализации молокозаводам, а также берет на себя транспортные и иные расходы, цена реализации молока по данным направлениям существенно выше – 20 руб. за литр. Все это положительно характеризует деятельности предприятия.
Таким образом, за анализируемый период сложилась следующая структура реализации молока по каналам, представленная в таблице 1.4.4., рис.4.
Данные таблицы свидетельствуют о том, что предприятие находится в процессе поиска наиболее эффективных каналов реализации молока. В период с 2006 года ГУП ОПХ "Красногорское" перестало поставлять молоко ОАО "Данон-Волга" вследствие того, что нашелся покупатель ОАО "Самаралакто", предложивший более выгодные условия. ОАО "Самаралакто" предоставило для предприятия танк-охладитель молока, в счет будущих продаж, что позволило повысить качество производимой продукции и, следовательно, реализовывать ее по более высоким ценам.
Таблица 1.4.4. Анализ объема реализации с/х продукции ГУП ОПХ "Красногорское"
| Показатели | 2003 | 2004 | 2005 | В среднем по 1 периоду | 2006 | 2007 | 2008 | В среднем по 2 периоду |
2 период к 1 периоду,% |
||
| т. руб | % | т. руб. | % | ||||||||
| Всего растениеводства | 16946 | 10979 | 10428 | 12784 | 52,5 | 7356 | 15288 | 13874 | 12173 | 47,5 | 95,22 |
| Молока, тыс.р | 7162 | 6331 | 9325 | 7606 | 31,2 | 9836 | 10731 | 12784 | 11117 | 43,4 | 146,16 |
| Мяса КРС, тыс.р | 3411 | 4043 | 4415 | 3956 | 16,3 | 2506 | 2660 | 1846 | 2337 | 9,1 | 59,08 |
| Всего животноводства | 10573 | 10374 | 13740 | 11562 | 47,5 | 12342 | 13391 | 14630 | 13454 | 52,5 | 116,36 |
| Объем реализации с/х продукции – всего, тыс.р | 27519 | 21353 | 24168 | 24347 | 100 | 19698 | 28679 | 28504 | 25627 | 100 | 105,26 |
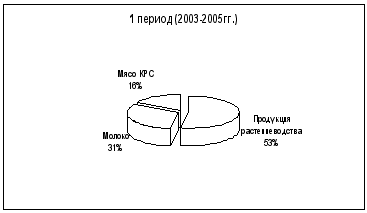
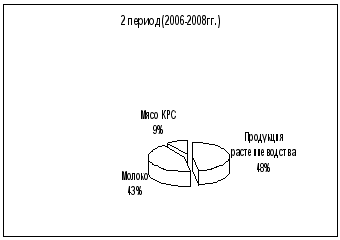
Рис.4 Структура реализации с/х продукции ГУП ОПХ "Красногорское" по периодам.
Анализ объема реализации продукции и динамики ее изменения наглядно показывает, что с начала анализируемого периода доля растениеводческой продукции незначительно снижается и все больший вес приобретает продукция животноводства, в частности, молока (рис.4).
Объем производства товарной продукции молока во 2 периоде по сравнению с первым вырос на 12%, при этом стоимость товарной продукции растениеводства снизилась на 5%. Почти наполовину сократилось производство мяса КРС для реализации, что объясняет сокращение его доли в структуре товарной продукции предприятия.
Данная тенденция положительно характеризует товарную политику предприятия, так как именно реализация молока приносит предприятию наибольшую прибыль в отрасли животноводства.
Повышение качества продукции равнозначно увеличению ее количества. Продукция более высокого качества оплачивается дороже, пользуется большим спросом, а повышение удельного веса ее в общем производстве ведет к увеличению объема товарной продукции и улучшению финансовых результатов.
Качество продукции не является величиной постоянной. Оно зависит от уровня развития науки, квалификации работников, организации и технологии производства.
В условиях развития рыночных отношений каждое сельскохозяйственное предприятие обязано жестко контролировать качество продукции. А для этого следует организовать раздельный учет продукции по качеству на основе поступающих от молокозаводов товарно-транспортных накладных. Основными показателями качества молока являются его жирность, сортность и охлажденность.
Рассмотрим влияние качества молока на результаты его реализации.
Таблица 1.4.5. Расчет влияния качества молока на результаты от реализации в ГУП ОПХ "Красногорское" 2008г.
| Вид продукции | Сортность | Фактически реализовано продукции, т | Фактическая цена реализации, т.р. | Средняя плановая цена реализации, т.р. | Стоимость реализованной продукции, т.р. | Отклонение +,- | |
| По фактической цене реализации | По средним плановым ценам реализации | ||||||
| молоко | Высший сорт | 974,19 | 12814 | 10000 | 12483,270 | 9741,900 | 2741,37 |
| 1 сорт | 29,69 | 11815 | 10000 | 350,787 | 296,900 | 53,887 | |
| Итого | 1003,88 | 12314 | 10000 | 12834,057 | 10038,8 | ||
Таблица 1.4.6. Расчет влияния сортового состава молока на среднюю цену реализации.
| Сорт молока | Цена молока, т.р. | Структура, % | Изменение средней цены 1 т. | |||
| план | факт | Отклонение +,- | Руб. | % | ||
| Высший | 12814 | 90 | 97 | +7 | +896,98 | +7 |
| 1 сорт | 11815 | 10 | 3 | -7 | -827,05 | -7 |
| Итого | 12314 | 100 | 100 | -69,93 | ||
В результате отклонения структуры сортового молока факта от плана по высшему сорту на +7%, по 1 сорту на -7%, предприятие недополучило 70 тыс. руб. (1003,88*(-69,93)) выручки.
Предприятие должно выпускать конкурентоспособный товар, для чего необходимо управлять себестоимостью с целью создания более дешевой продукции. Кроме того, экономия затрат ведет к ускорению оборачиваемости средств, вложенных в производство, и обеспечивает процесс расширенного воспроизводства. Контроль над выполнением норматива расходования средств дает возможность сократить сверхнормативные остатки производственных запасов предприятия, т.е. анализ позволяет управлять затратами. Общее же снижение себестоимости создает возможность снижения цен реализации, что в свою очередь повышает конкурентоспособность производимой продукции.
Таблица 1.4.7. Состав и структура себестоимости зерна
| Статьи и элементы затрат |
Размер затрат, руб. /ц. |
Структура, % | % снижения или роста себестоимости за счет статьи | ||
| 2003 | 2008 | 2003 | 2008 | ||
| Семена и посадочный материал | 37,18 | 134,91 | 12,6 | 17,3 | 33,1 |
| Минеральные удобрения | 21,74 | 22,96 | 7,4 | 2,9 | 0,4 |
| СЗР | 0,00 | 42,78 | 0,0 | 5,5 | 14,5 |
| Электроэнергия | 1,67 | 8,00 | 0,6 | 1,0 | 2,1 |
| ГСМ | 51,18 | 154,37 | 17,3 | 19,8 | 35,0 |
| Ремонт ОС | 23,21 | 35,52 | 7,9 | 4,6 | 4,2 |
| Работы и услуги | 12,93 | 0,00 | 4,4 | 0,0 | -4,4 |
| Оплата труда | 34,25 | 147,25 | 11,6 | 18,9 | 38,3 |
| Отчисления на социальные нужды | 8,29 | 32,53 | 2,8 | 4,2 | 8,2 |
| Амортизация | 15,43 | 37,99 | 5,2 | 4,9 | 7,6 |
| Прочие | 89,21 | 164,17 | 30,2 | 21,0 | 25,4 |
| Всего | 295,10 | 780,48 | 100,0 | 100,0 | 164,5 |
Данные таблицы свидетельствуют о том, что себестоимость зерна, производимого в ГУП ОПХ "Красногорское", возросла на 164,5% в 2008 году по сравнению с 2003 годом. Наибольшее влияние на этот показатель оказали такие статьи затрат как оплата труда (38,3%), рост цен на семена (33,1%) и удорожание ГСМ (35%). Данные факторы, значительно увеличивающие себестоимость производимой продукции, не зависят от предприятия и испытывают воздействие внешней среды. Задача в этом случае – максимально использовать внутренние факторы в целях снижения себестоимости – по возможности сокращать расход семян, ГСМ, электроэнергии.
Характеризуя производство продукции животноводства, следует отметить, что ГУП ОПХ "Красногорское" использует комплекты современного оборудования. (Динамику продуктивности стада и выхода валовой продукции выбранной технологии содержания животных я рассмотрю во второй главе курсовой работы). Особое значение имеет анализ влияния отдельных статей затрат на изменение себестоимости.
Таблица 1.4.8. Состав и структура себестоимости 1 ц молока
| Статьи и элементы затрат |
Размер затрат, руб. /ц. |
Структура, % | % снижения или роста себестоимости за счет статьи | ||
| 2003 | 2008 | 2003 | 2008 | ||
| Корма | 260,74 | 172,45 | 58,7 | 23,0 | -19,9 |
| Электроэнергия | 16,23 | 14,41 | 3,7 | 1,9 | -0,4 |
| ГСМ | 25,34 | 54,09 | 5,7 | 7,2 | 6,5 |
| Ремонт ОС | 5,91 | 25,84 | 1,3 | 3,4 | 4,5 |
| Работы и услуги | 7,71 | 0,00 | 1,7 | 0,0 | -1,7 |
| Оплата труда | 68,02 | 129,00 | 15,3 | 17,2 | 13,7 |
| Отчисления на социальные нужды | 26,24 | 36,62 | 5,9 | 4,9 | 2,3 |
| Амортизация | 28,15 | 193,83 | 6,3 | 25,8 | 37,3 |
| Прочие | 6,09 | 124,00 | 1,4 | 16,5 | 26,5 |
| Всего | 444,44 | 750,24 | 100,0 | 100,0 | 68,8 |
Из данных таблицы видно, что в 2008 году по сравнению с 2003 себестоимость производимого молока увеличилась на 68,8 %. Амортизация основных средств обусловила рост себестоимости на 37,3 %, к тому же в 2008 году этот элемент занял наибольший удельный вес в структуре затрат. Важно отметить положительное влияние таких статей как корма, электроэнергия и работы и услуги – в сумме они уменьшили себестоимость на 22%. Этот факт свидетельствует о грамотном управлении затратами посредством совершенствовании технологии производства продукции. Значительное сокращение затрат на корма (на 19,9 %) обусловлено переходом предприятия на новую технологию содержания животных и иной тип кормления, который одновременно со сбалансированностью питания обеспечивает экономию средств. Таким образом, на рост себестоимости в основном влияют факторы внешней среды: амортизация, рост цен на ГСМ и удорожание услуг по обслуживанию и ремонту техники. Управление себестоимостью производимой продукции является крайне важной задачей, так как ее величина и динамика оказывают непосредственное влияние на итоги деятельности предприятия. Анализ себестоимости продукции сельского хозяйства носит особый характер: конечный результат ее можно определить лишь в конце года по получении готового продукта.
Таблица 1.4.9. Себестоимость единицы основных видов продукции, руб/ц.
| Вид продукции | 2003 | 2004 | 2005 | В среднем за 1 период | 2006г | 2007г | 2008г | В среднем за 2 период | 2 период к 1, % |
| Зерновые и зерно-бобовые | 156,4 | 237,6 | 258,9 | 217,63 | 395,1 | 406,88 | 392,1 | 398,03 | 182,89 |
| в т.ч. озимые | 288,7 | 350,0 | 277,9 | 305,53 | 300,0 | 352,4 | 700,5 | 450,97 | 147,60 |
| яровые | 119,0 | 184,4 | 226,8 | 176,73 | 282,7 | 436,9 | 505,5 | 408,39 | 231,08 |
| горох | 261,6 | 400,0 | 381,0 | 347,53 | 453,4 | 528,9 | 556,8 | 513,02 | 147,62 |
| Молоко | 445,0 | 557,0 | 630,0 | 544,00 | 599,9 | 630,4 | 750,0 | 660,10 | 121,34 |
| Мясо КРС | 5139 | 10544 | 14106 | 9930 | 10370 | 12171 | 15997 | 12846 | 129,37 |
Данные таблицы свидетельствуют об увеличении себестоимости всех видов производимой продукции. Себестоимость 1 ц. зерновых возросла во втором периоде относительно первого на 82,89 % , что в большей степени обусловлено ростом себестоимости производства яровых культур более чем в 2 раза. Себестоимость молока и мяса КРС за второй период возросли не так значительно – на 21,34 и 29,37% соответственно.
1.5 Финансовые результаты реализации и их влияние на показания эффективности производства и финансовой деятельности ГУП ОПХ "Красногорское"
При оценки, платежеспособности предприятия важны не только способность возвращать заемные средства, но и финансовая устойчивость, и независимость, и способность маневрировать собственными средствами, для этого мы сделаем сравнительный аналитический баланс ГУП ОПХ "Красногорское" за 2008 год.
Таблица 1.5.2. Сравнительный аналитический баланс ГУП ОПХ "Красногорское" за 2008г.
| Наименование статей баланса | Абсолютные величины, тыс. руб | Относительные величины, % | ||||||
| На начало года | На конец года | Изменение (+,-) | Изменение к началу года (+,-) | В структуре баланса | К изменению валюты баланса (+,-) | |||
| На начало года | На конец года | Изменение (+,-) | ||||||
|
1. Внеоборотные активы 1.1. Основные средства |
65173 | 70400 | +5227 | +8,02 | 56,81 | 57,52 | +0,71 | +67,90 |
| 1.2. Незавершенное строительство | 16893 | 16893 | - | - | 14,72 | 13,81 | -0,91 | - |
| 1.3. Долгосрочные финансовые активы | 2 | 2 | - | - | 0,002 | 0,002 | 0,0 | - |
| Итого по 1 разделу | 82068 | 87295 | +5227 | +6,36 | 71,54 | 71,31 | -0,23 | +67,9 |
|
2. Оборотные активы 2.1.Запасы |
26885 | 32197 | +4312 | +16,03 | 0,23 | 26,30 | +26,07 | +56,01 |
|
В том числе: Сырье и материалы |
5547 | 10352 | +4805 | +86,63 | 4,83 | 8,46 | +3,63 | +62,42 |
| Животные на выращивании и откорме | 9924 | 13439 | +3515 | +35,41 | 8,66 | 10,97 | +2,31 | +45,66 |
| Затраты в незавершенном производстве | 6410 | 4692 | -1718 | -26,80 | 5,58 | 3,84 | -1,74 | -22,32 |
| Готовая продукция и товары для перепродажи | 5004 | 3714 | -1290 | -25,77 | 4,37 | 3,04 | -1,33 | -16,76 |
| 2.2. Дебиторская задолженность (платежи до 12 мес.) | 1449 | - | - | - | 1,27 | 1,19 | -0,08 | - |
| В т. ч. покупатели и заказчики | 1449 | - | - | - | 1,27 | 1,19 | -0,08 | - |
| 2.3. Дебиторская задолженность (платежи после 12 мес.) | 4233 | 2122 | -2111 | -49,89 | 3,69 | 1,73 | -1,96 | -27,42 |
| В т.ч. покупатели и заказчики | 1467 | 923 | -544 | -37,08 | 1,27 | 0,75 | -0,52 | -7,07 |
| 2.4. Денежные средства | 69 | 788 | +719 | +1042,02 | 0,06 | 0,64 | +0,58 | +9,34 |
| Итого по разделу 2 | 32636 | 35107 | +2471 | +7,57 | 28,46 | 28,69 | +0,23 | +32,10 |
|
3. КАПИТАЛ И РЕЗЕРВЫ 3.1.Уставный капитал |
2520 | 2520 | - | - | 2,20 | 2,06 | -0,14 | - |
| 3.2. Добавочный капитал | 33988 | 33988 | - | - | 29,63 | 27,77 | -1,86 | - |
| 3.3.Резервный капитал | 1009 | 1009 | - | - | 0,88 | 0,82 | -0,06 | - |
| Нераспределенная прибыль | (2431) | 3327 | +5758 | +236,85 | 2,12 | 2,72 | +0,6 | +74,80 |
| Итого по разделу 3 | 35086 | 40844 | +5758 | +16,41 | 30,59 | 33,37 | +2,78 | +74,80 |
|
4. Долгосрочные обязательства 4.1.Займы и кредиты |
67496 | 71090 | +3594 | +5,32 | 58,84 | 58,08 | -0,76 | +46,69 |
| 4.2. прочие долгосрочные обязательства | 3733 | 3733 | - | - | 3,25 | 3,05 | -0,2 | - |
| Итого по разделу 4 | 71229 | 74823 | +3594 | +5,05 | 62,10 | 61,13 | -0,97 | +46,69 |
|
5. Краткосрочные обязательства 5.1.Займы и кредиты |
3000 | 3000 | - | - | 2,62 | 2,45 | -0,17 | - |
| 5.2. Кредиторская задолженность | 5389 | 3735 | -1654 | -30,69 | 4,70 | 3,05 | -1,65 | -21,49 |
| В т.ч. поставщики и подрядчики | 3793 | 2223 | -1570 | -41,39 | 3,31 | 1,82 | -1,49 | -20,39 |
| Перед персоналом организации | 254 | 404 | +150 | 59,05 | 0,22 | 0,33 | +0,11 | +1,95 |
| Перед гос. Внебюджетными фондами | 205 | 60 | -145 | -70,73 | 0,18 | 0,05 | -0,13 | -1,88 |
| По налогам и сборам | 1137 | 772 | -365 | -32,10 | 0,99 | 0,67 | -0,32 | -4,74 |
| Прочие кредиторы | - | 276 | +276 | - | - | 0,23 | 0,23 | +3,59 |
| Итого по разделу 5 | 8389 | 6735 | -1654 | -19,72 | 7,31 | 5,50 | -1,81 | -21,49 |
| Итог баланса (Б) | 114704 | 122402 | +7698 | +6,72 | 100,0 | 100,0 | 0,0 | 100,0 |
При рассмотрении динамики абсолютной величины валюты баланса, мы видим ее увеличение на 6,72%, что является положительным в работе предприятия. В соответствии с данными графы 9 наблюдается увеличение удельного веса денежных средств относительно валюты баланса (9,34%), но при этом более быстро растут запасы (56,01%), в том числе сырье и материалы (62,42%), животные на выращивании и откорме (45,66%). Наблюдаемая тенденция может оказать положительное влияние на укрепление финансовой независимости предприятия.
Для общей динамики финансового состояния предприятия изменение валюты баланса сопоставим с изменениями финансовых результатов (выручкой от продажи продукции, прибылью от финансово - хозяйственной деятельности), используя данные формы №2 "Отчет о прибылях и убытках".
Рассчитаем коэффициенты:
Роста валюты баланса
Кб = Б0 – Бб / Бо *100,
где Б0 , Бб – итог баланса за отчетный и базисный периоды;
Роста выручки от продаж товаров, продукции, работ и услуг
Кр = Во – Вб / Во *100,
где Во,Вб – выручка от продаж товаров, продукции, работ и услуг соответственно за отчетный и базисный периоды.
Я рассчитаю коэффициенты 2008 года к 2007 году.
Кб = 122402 – 114704/122402 * 100 = 6,29
Кр = 36691-31377/36691*100= 14,48
Отставание коэффициента роста валюты баланса от роста продаж (Кр>Кб) свидетельствует о благоприятных тенденциях в экономике предприятия, укреплении финансового положения, улучшении использования средств предприятия.
Использование агрегированного баланса позволяет быстро получить результат приближенной диагностики финансовой устойчивости предприятия. Долгосрочные кредиты и займы, собственный капитал предприятия преимущественно направляют на приобретение основных средств и другие внеоборотные активы. Для того чтобы поддерживать платежеспособность, необходимо соблюдать следующее отношение:
Оборотные активы < (Собственный капитал * 2 – Внеоборотные активы).
В ГУП ОПХ "Красногорское" такое соотношение на начало и конец 2008 года не соблюдается. На начало года 32636<[(35086*2) -82068], на конец года 35107 < [( 40844*2) - 87295],отсюда следует, что предприятие можно отнести к числу финансово зависимых.
В современных условиях анализ платежеспособности предприятия в большинстве случаев ассоциируется с ликвидностью, т.е. возможностью превращения активов предприятия в деньги для последующей оплаты долгов. Платежеспособность ГУП ОПХ "Красногорское" оценим по данным таблицы 1.5.2. Рассчитаем коэффициент абсолютной, быстрой и текущей ликвидности.
Коэффициент абсолютной ликвидности:
К а.л.б. = 69/8389=0,008
К а.л.о. = 788/6735=0,12
К а.л. = 0,12-0,008=0,112
К а.л. = 0,1< Кнорм. =0,2
Коэффициент быстрой ликвидности:
Кб.л.б = [(69+4233)/8389] = 0,51
Кб.л.о. = [(788+2122)/6735] = 0,43
Кб.л. = 0,43-0,51= - 0,08
К б..л. = -0,08 < К норм. = от 0,8 до 1,0
Коэффициент текущей ликвидности:
К т.л.б = [(69+4233+26885)/8389] = 3,72
К т..л.о. = [(788+2122+32197)/6735] = 5,21
К т..л. = 5,21 – 3,72 = 1,49
К т.л. = 1,49 < К норм. =2,0
Увеличение денежных средств и запасов на 5031 тыс. руб. (719+4312), способствовало повышению ликвидности активов предприятия. Об этом свидетельствует повышение коэффициента абсолютной ликвидности. Снижение кратковременных долговых обязательств на 19,7% (1654/8389*100), при росте медленно реализуемых активов, в основном запасов на 16% (4312/26885*100) привели к повышению текущей ликвидности на 1,49. Рассматриваемое соотношение составляет К т.л. = 1,49< К норм. =2,0, коэффициент текущей ликвидности значительно меньше, чем при 2,0, но превышает единицу, это означает что предприятие способно погасить свои краткосрочные обязательства легко реализуемыми активами (сырье и материалы 86,63%). Установленная тенденция указывает на повышение общей платежеспособности предприятия.
2. Пути и резервы повышения эффективности реализации продукции и рентабельности сельскохозяйственного производства
2.1 Резервы роста объемов производства
Основными источниками увеличения суммы прибыли являются увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта (рис.5)
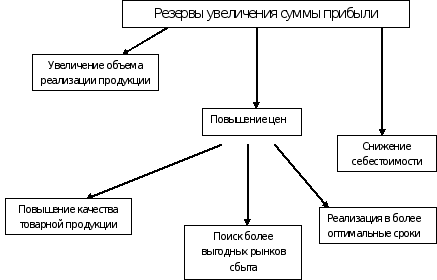
Рис.4 Блок-схема источников резервов увеличения прибыли от реализации продукции.
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции.
Заключительный этап анализа реализации продукции ГУП ОПХ "Красногорское" - выявление и подсчет резервов повышения эффективности конкурентоспособной товарной продукции. Обоснуем резервы увеличения объемов валовой продукции, так как основными направлениями деятельности ГУП ОПХ "Красногорское" являются производство элитных семян сельскохозяйственных культур и производство молока, необходимо проанализировать резервы увеличения объемов валовой продукции каждого направления производимой продукции. Выявление резервов увеличения продукции растениеводства должно осуществляться по следующим направлениям: расширение посевных площадей, улучшение их структуры, повышение урожайности сельскохозяйственных культур, потерь при уборке урожая. Рассчитаем резерв увеличения производства продукции растениеводства за счет ликвидации потерь при уборке урожая.
Таблица 2.1.1. Резерв увеличения валового сбора пшеницы при ликвидации потерь при уборке урожая ГУП ОПХ "Красногорское"
| Культура | Уборочная площадь, га | В том числе убрана | Урожайность ц/га, при уборке | Резерв увеличения валового сбора, ц | |||
| В срок | С опозданием | В срок | С опозданием | С 1 га | Со всей площади | ||
| пшеница | 1861 | 1125 | 736 | 10491 | 6864 | 3624 | 2667264 |
Для мобилизации резерва следует наметить конкретные мероприятия по сокращению сроков уборки:
ликвидация внутрисменных простоев
улучшение комплектования уборочных звеньев
улучшение условий труда и повышение его мотивации на уборке урожая
правильный выбор способов уборки.
Низкая продуктивность полей во многом связана с недовнесением или вовсе невнесением органических и минеральных удобрений. Однако предприятие располагает определенными возможностями химизации полей: приобретение минеральных удобрений, а также за счет более полного использования имеющихся органических удобрений. (В ГОУ ОПХ "Красногорское" навоз скапливается в навозохранилище. Из навозохранилища навоз вывозится в жидком виде на поля как органическое удобрение бойлерами раз в день. Емкость хранилища рассчитана на 7 дневное накопление навоза). При расчете резерва увеличения валовой продукции растениеводства за счет химизации полей, рассчитаем резерв дополнительного производства продукции растениеводства за счет ликвидации недовыполнения пана по химизации полей.
Таблица 2.1.2. Расчет резерва дополнительного производства продукции растениеводства за счет ликвидации недовыполнения пана по химизации полей ГУП ОПХ "Красногорское"
| Культура | План внесения | Фактически внесено | Резерв увеличения | |||
| га | т | га | т | Прибавка урожая, ц | На весь недовыполненный объем, ц | |
| Пшеница | 1041 | 624 | 940 | 984 | 2,5 на 1 га |
(1041-940) х 2,5 253 |
| Кормовые культуры | 1245 | 516 | 690 | 168 | 15 на 1ц тука |
(516-168)х15 5220 |
При расчете резерва увеличения валовой продукции растениеводства за счет химизации полей получили дополнительную продукцию, т.е. прибавка урожая с гектара пшеницы увеличится на 253 ц.
Источником увеличения валовой продукции растениеводства является, улучшение использования земельного фонда. Одним из направлений резерва может стать более полное вовлечение в оборот неиспользуемых площадей пахотных земель, например кустарников.
Таблица 2.1.3. Подсчет резервов увеличения производства продукции за счет более полного использования земельных ресурсов.
| Мероприятие | Площадь, га | культура | Урожайность, ц | Резерв увеличения производства продукции, ц |
| Выкорчевка кустарников | 145 | пшеница | 18,5 | 2683 |
Резервы за счет выкорчевки кустарников увеличивают дополнительный валовой сбор пшеницы 2683ц.
Таблица 2.1.4. Сводный резерв увеличения производства пшеницы ГОУ ОПХ "Красногорское"
| Источник резервов увеличения производства продукции | Количество, ц | Сумма |
| увеличения валового сбора зерна при ликвидации потерь при уборке урожая пшеницы с 1га | 3624 | 4661188,8 |
| дополнительного производства продукции растениеводства за счет ликвидации недовыполнения пана по химизации полей на 1га | 253 | 325408,6 |
| увеличения производства продукции за счет более полного использования земельных ресурсов: пшеница | 2683 | 3450874,6 |
| Всего резервов пшеницы, ц. | 6560 | 843747,2 |
| Фактически реализовано пшеницы, ц. | 12373 | 15914152,6 |
| реализовано пшеницы + резерв, ц. | 18933 | 24351624,6 |
| Темпы роста резерва валовой продукции, % | 53% | 53% |
Таким образом, для увеличении валового сбора пшеницы в ГОУ ОПХ "Красногорское" возможно, увеличить производство за счет внутренних резервов, а именно: увеличения валового сбора зерна при ликвидации потерь при уборке урожая пшеницы с 1га, дополнительного производства продукции растениеводства за счет ликвидации недовыполнения пана по химизации полей на 1га, увеличения производства продукции за счет более полного использования земельных ресурсов на 6560ц.
Учитывая тот факт, что уровень товарности пшеницы в ГОУ ОПХ "Красногорское" составляет 36%, то с увеличением производства пшеницы на 6560 ц. увеличится и объем реализованной продукции на 2361,6ц. (6560*36%).
Основными источниками резервов увеличения производства продукции в животноводстве являются рост поголовья, увеличения продуктивности животных, ликвидация потерь от падежа животных ввиду хозяйственных упущений и рациональное использование кормов при выращивании и откорме скота.
Большое значение имеет улучшение организации воспроизводства стада и выращивание ремонтного молодняка, так как от этого во многом зависит результативность всей отрасли в целом. Значимость проблемы заключается не только в потерях от недополучения и удорожания молока и приплода по причине яловости, большого процента заболеваемости, преждевременной выбраковке животных, но и в недоиспользовании потенциала, заложенного в этой части отрасли.
Интенсивному выращиванию способствуют факторы: кормление по сбалансированным рационам; беспривязное содержание на глубокой подстилке (летом пастбище) группами по 50 – 60 голов, правильная подготовка к растелу нетелей.
Для получения высоких удоев от коров интенсивных молочных пород и реализации их генотипа каждой корове в течение года необходимо скармливать как минимум 50ц к ед. высококачественных кормов, в том числе в натуре не менее: сена 10ц, сенажа – 10ц, силоса – 60ц, корнеплодов – 22ц, концентрированных кормов – 16ц.
Рационы должны составляться из кормов высокого качества по детализированным нормам и балансироваться по всем питательным веществам. Особенно чувствительны высокопродуктивные коровы к нормированию протеина (надо 110-115г к ед. – это строительный материал); клетчатки (1-2 т сена на голову в год, клетчатка в некоторой мере регулирует процессы пищеварения, что важно при синтезе молочного жира); минеральных веществ, микроэлементов, витаминов (вносятся в рацион с премиксами).
К числу значимых резервов увеличения валовой продукции животноводства следует отнести ликвидацию перерасхода кормов.
Для определения резерва увеличения объема производства продукции животноводства за счет улучшения использования кормов прежде всего рассчитаем размер перерасходованного корма, который определяется разницей между расходом кормов на единицу продукции по плану и фактически, умноженной на объем фактически произведенной продукции. Из общего объема перерасходованного корма вычитаем поддерживающий корм (50-60% перерасхода). Оставшаяся часть перерасходованного корма пойдет на повышение продуктивности.
Таблица 2.1.5. Расчет резерва увеличения валовой продукции молочного скотоводства за счет ликвидации перерасхода кормов
| продукция | Расход на 1 ц продукции ц.к.ед. | Перерасход кормов на 1 ц., ц.к.ед. | Фактический объем продукции, ц | Перерасход кормов на фактический объем продукции ц.к.ед. | Перерасход продуктивного корма, ц.к.ед. | Дополнительная продукция, ц | |
| план | факт | ||||||
| молоко | 1,03 | 0,78 | 0,25 | 21519 | 5380 | 323 | 314 |
Таблица 2.1.6. Перерасход кормов в ГУП ОПХ "Красногорское"
| Показатели | 2008 год | |
| План | Факт | |
| Расход кормов, тыс.ц.к.ед. | 24,03 | 16,98 |
| Валовой надой, ц. | 23400 | 21519 |
| Расход кормов на ц. молока, ц.к.ед. | 1,02 | 0,78 |
Анализ показал, что в ГУП ОПХ "Красногорское" в 2008 году не был допущен перерасход кормов по молочному стаду.
Предприятию необходимо держать тот же достигнутый уровень.
Мероприятия, применяемые в ГУП ОПХ "Красногорское" по недопущению перерасхода кормов направлены на:
улучшенную организацию кормления животных (ликвидация потерь при раздаче кормов. Предприятием приобретена техника по смешиванию кормов - прицепной кормосмеситель-раздатчик фирмы SAC объемом 12 м3, который представляет собой кормоцех на колесах. Это позволило перейти на скармливание полнорационных кормосмесей всему поголовье. Кормосмесь настолько однородна, что поедается и, главное, усваивается животными практически полностью.),
совершенствование структуры рациона (применение экономико-математических методов),
повышение качества кормов (улучшение хранения) можно довести расход кормов до плана.
При интенсификации животноводства надо не допускать бесплодия, то есть получать от каждой матки приплод в определенные сроки от коровы через 10,5 месяцев. Анализируя сроки случки коров и телок по всему стаду можно отметить, что в среднем дойные коровы имеют сервис период более 90 дней, что приводит к значительным потерям молока. С увеличением интервала от отела до стельности резко снижается молочная продуктивность.
В хозяйстве 239 голов при сервис периоде до 90 дней имеют суточный надой 14кг, 56 голов при сервис периоде до 90 дней имеют надой 12,2кг, 29 коровы имеют сервис период свыше 90 дней и надой 12кг. За счет сокращения сервис периода до 60 дней дополнительно можно получить 158,8кг молока в день
(14-12,2)*56=100,8 (кг) молока
(14-12)*29=58 кг молока
Итого можно получить 158,8кг молока. Этим резервом можно воспользоваться, лишь выполнив следующие мероприятия:
вести точный учет случек и своевременно выявлять стельных коров;
выявлять коров пришедших в охоту;
своевременно производить их осеменение.
Увеличить продуктивность животных можно за счет увеличения производства молока.
Таблица 2.1.8. Расчет резервов увеличения производства молока за счет повышения продуктивности коров
| Надой молока от одной коровы, кг | Среднегодовое поголовье коров, гол | Валовой надой молока, т | Валовой надой при выполнении плана от 1 коровы, т | Резерв увеличения производства молока | ||
| план | факт | план | факт | |||
| 6000 | 5663 | 380 | 20230 | 21519 | 22800 | 1281 = 5,9% |
В ГУП ОПХ "Красногорское" фактический надой молока от одной коровы ниже, чем плановый на 337кг. (6000-5663), за счет доведения надоя от одной коровы до планового, резерв увеличения производства молока при выполнении плана от одной коровы увеличился на 1281т.
Мероприятия по повышению продуктивности коров:
целенаправленная селекционно-племенная работа со стадом и прилития ј крови голштинно - фризского скота
плавно сместить планы отелов коров.
Таблица 2.1.9 Сводный резерв увеличения валового производства молока ГОУ ОПХ "Красногорское"
| Источник резервов увеличения производства продукции | Количество, ц |
| Увеличение производства молока за счет: роста продуктивности | |
| а) за счёт ликвидации перерасхода кормов | 314 |
| б) от сокращения сервис - периода | 1,59 |
| в) за счёт повышения продуктивности коров | 128,1 |
| г) от обеспеченности выполнения плана по породности скота | 184 |
| д) за счет улучшения содержания животных | 782,80 |
| е) за счёт ликвидации яловости | 396,41 |
| Всего резервов, ц. | 1806,9 |
| Фактически произведено молока, ц. | 21519 |
| Валовое производство молока + резерв, ц. | 23325,9 |
| Темпы роста резерва валовой продукции, % | 8,40 |
Таким образом, для повышения эффективности производства молока в ГУП ОПХ "Красногорское" возможно, увеличить валовое производство за счет внутренних резервов, а именно: роста продуктивности животных. За счет резервов производства молока повыситься на 1806,9 ц.
Учитывая тот факт, что уровень товарности молока в ГОУ ОПХ "Красногорское" составляет 36,9%, то с увеличением производства молока на 1806,9 ц. увеличится и объем реализованной продукции на 666,74 ц. (1806,9*36,9%).
2.2 Оптимизация состава товарной продукции и повышения ее качества
Увеличение продуктивности скота может быть достигнута за счет недопущения или сокращения яловости маточного поголовья, выполнение плана по породному составу и структуре стада, улучшение его содержания.
Яловость коров приносит предприятиям большие убытки. Они складываются, прежде всего, из недополучения приплода (следовательно, и мясной продукции) и резкого (30-50%) снижения надоев молока.
Таблица 2.2.1. Расчет резерва увеличения выхода валовой продукции животноводства за счёт ликвидации яловости
| Вид животных | Количество яловых | Снижение ялового поголовья | Вид продукции | Дополнительный выход продукции | |
| На 1 голову | На все поголовье | ||||
| Коровы | 36 | 14 | молоко | 2832 | 39641 |
| приплод | 1 | 14 | |||
Если принять снижение надоя яловых коров равным 50%, то при фактическом надое в 5663кг потери молока от одной коровы составят 2832кг (5663х50%), а от содержания 14 яловых коров 39641кг (2832х14), кроме того, предприятие не дополучит 14 голов телят.
Важным резервом повышения объемов производства молока является сокращение возраста первого отела. С одной стороны, недопустимо осеменение телок в раннем возрасте, когда они еще не достигли полного физиологического развития, так как в этом случае увеличивается процент яловости коров. С другой стороны, поздние отелы наносят экономический ущерб скотоводству, так как удлиняется период непроизводительного использования животных.
В ГУП ОПХ "Красногорское" возраст осемененных телок раньше был 16-17 месяцев, когда они набирали 250 – 280кг. сейчас возраст телок при осемени, составляет 19 – 20 месяцев., при их весе 280 – 300кг. практически и научно доказано, что это оптимальный возраст.
Следующим резервом увеличения продуктивности является резерв недовыполнения плана по породному скоту. В 2008 году планировалось иметь 243 породных коров, фактически имеется 217 голов.
Продуктивность чистопородного скота 65 ц;
Средняя продуктивность по стаду 57,94 ц;
Расчет резерва: (243-217)*(65-57,94)=184 ц.
В перспективе чистопородных животных планируется довести до 300 голов.
Таблица 2.2.2. Расчет резерва увеличения валовой продукции животноводства за счет улучшения содержания животных.
| Вид продукции | Среднегодовое поголовье | Продуктивность, ц | Резерв выхода продукции | ||
| Средняя по хозяйству | Передовая форма | На 1 гол | Все поголовье | ||
| Молоко | 380 | 57,94 | 60 | 2,06 | 782,80 |
В результате лучшей организации производства по опыту передового хозяйства дополнительно можно