Аналіз виконання плану з собівартості продукції підприємства
Міністерство освіти і науки України
Прикарпатський національний університет ім В. Стефаника
Курсова робота
Економічний аналіз на тему:
Аналіз виконання плану з собівартості продукції підприємства
Калуш, 2010
План
Вступ
1. Організаційно – економічна характеристика та основні фінансово – господарські показники діяльності підприємства
2. Поняття собівартості продукції та її види
3. Економічний зміст витрат на виробництво їх склад, класифікація
4. Аналіз собівартості продукції
4.1 Аналіз динаміки операційних витрат на 1 грн. вартості реалізованої продукції
4.2 Аналіз впливу чинників зміни витрат на 1 грн. вартості реалізованої продукції
4.3 Аналіз впливу складу продукції за віком її випуску на зміни витрат на 1 грн. вартості реалізованої продукції
4.4 Аналіз впливу собівартості окремих груп продукції за рівнем їх рентабельності
4.5 Аналіз структури операційних витрат за економічними елементами
4.6 Аналіз собівартості за калькуляційними статтями витрат
5. Аналіз шляхів зниження собівартості продукції.
Висновок
Використана література
Вступ
Перехід до ринкової економіки потребує від підприємства підвищення ефективності виробництва, конкурентноздатності продукції і послуг на основі впровадження досягнень науково-технічного прогресу, ефективних форм господарювання і управління виробництвом, активізації підприємництва і т.п. Важлива роль у реалізації цієї задачі приділяється аналізу господарської діяльності підприємств. З його допомогою виробляються стратегія і тактика розвитку підприємства, обґрунтовуються плани й управлінські рішення, здійснюється контроль за їхнім виконанням, виявляються резерви підвищення ефективності виробництва, оцінюються результати діяльності підприємства, його підрозділів і робітників.
Економічний аналіз це глибоке дослідження економічних явищ на підприємстві, тобто виявлення причин відхилення від плану і недоліків у роботі, розкриття резервів, їх вивчення, сприяння комплексному здійсненню економічної роботи і керуванню виробництвом, активний вплив на хід виробництва, підвищення його ефективності і поліпшення якості роботи.
Зниження собівартості продукції є найважливішим чинником розвитку економіки підприємства.
Собівартість продукції є одним з найбільш багатогранних показників господарської діяльності підприємств.
Під собівартістю продукції, робіт і послуг розуміються виражені в грошовій формі витрати усіх видів ресурсів: основних фондів, промислової сировини, матеріалів, палива й енергії, праці, використовуваних безпосередньо в процесі виготовлення продукції і виконання робіт, а також для збереження і поліпшення умов виробництва і його удосконалювань.
Основна мета даної курсової роботи – проаналізувати собівартість продукції та послуг на прикладі ЗАТ „Лукор”.
1. Організаційно – економічна характеристика та основні фінансово – господарські показники діяльності підприємства.
Закрите акціонерне товариство "Лукор" створено на підставі рішення Засновників від 15 листопада 2000 року (Протокол №1) та Установчого Договору.
Засновниками Товариства є Відкрите акціонерне товариство "Оріана" та ТзОВ "Лукойл-Нафтохім".
ВАТ "Оріана" зареєстроване виконавчим комітетом Калуської міської ради, свідоцтво від 12.01.1996 №05743160, що розташоване за адресою, м. Калуш, Івано-Франківської області, в особі Голови правління (Президента) Івана Івановича Бісика, який діє у відповідності із статутом. Статутний фонд Товариства створений шляхом об’єднання вкладів Учасників на підставі Установчого договору.
Установчий договір ЗАТ "Лукор" зареєстровано Розпорядженням міського голови від 5 грудня 2000 року №210рп, затверджено Установчими зборами від 5 грудня 2000 року (Протокол №1).
Статут ЗАТ "Лукор" зареєстровано Розпорядженням міського голови від 06 грудня 2000 року та Затверджено Установчими зборами від 05 грудня 2000 року.
Основною метою Товариства є отримання прибутку від проведення господарської, комерційної та іншої діяльності будь-якого виду та характеру, за винятком тієї, яка заборонена законодавством України, шляхом об’єднання економічних інтересів, матеріальних, трудових, інтелектуальних і фінансових ресурсів сторін.
Предметом діяльності Товариства є:
закупівля, постачання, транспортування, переробка нафтової сировини до готової нафтохімічної продукції на нафтопереробних і нафтохімічних підприємствах як в Україні, так і за її межами;
виробництво нафтохімічної продукції;
реалізація нафтохімічної продукції в Україні і за її межами;
формування фондів і залучення інвестицій для придбання контрольних пакетів акцій (часток) нафтохімічних підприємств; проведення проектно-конструкторських і науково-дослідних робіт, формування фондів і залучення інвестицій для реконструкції і модернізації нафтохімічних підприємств;
будівництво і експлуатація автозаправних станцій паливно-мастильних матеріалів (АЗС);
оптова і дрібнооптова торгівля нафтопродуктами і паливно-мастильними матеріалами, в тому числі: бензином, дизельним паливом, мазутом, технічними маслами;
роздрібна торгівля бензином, дизельним паливом, мастильними матеріалами через АЗС;
організація, експлуатація мережі автомобільних стоянок, станцій технічного обслуговування, автосервісу і послуг по торгівлі автомобільною технікою, запасними частинами і супутніми матеріалами;
промислове, цивільне і спеціальне будівництво, ремонт і реставрація будинків і споруд;
здійснення рекламної, поліграфічної і видавничої діяльності;
виробництво, постачання і реалізація товарів народного споживання;
надання транспортно-експедиторських послуг, внутрішні і міжнародні перевезення вантажів автомобільним і залізничним транспортом;
надання побутових послуг громадянам і підприємствам;
надання послуг кафе, ресторанів і готелів;
організація і проведення маркетингу продукції (робіт, послуг);
комерційна, торгова і посередницька діяльність.
Таблиця 1 - Основні фінансово – господарські показники діяльності ЗАТ „Лукор” за 2010 рік
| Показники |
Сума тис. грн. |
| 1.Чистий дохід (виручка) від реалізації продукції | 10 000 |
| 2. Собівартість реалізованої продукції | 8500 |
| 3. Валовий прибуток від реалізації (р.1-р.2) | 1500 |
| 4. Адміністративні витрати | 350 |
| 5. Витрати на збут | 150 |
| 6. Собівартість реалізованої продукції з урахуванням адміністративних витрат і витрат на збут (р.2+р.4+р.5) | 9000 |
| 7. Прибуток від реалізації (р.1-р.6) | 1000 |
| 8. Інші операційні доходи | 150 |
| 9. Прибуток від операційної діяльності (р.7+р.8) | 1150 |
| 10. Прибуток від участі в капіталі | 30 |
| 11. Інші фінансові доходи | 20 |
| 12. Прибуток від звичайної діяльності (р.9+р.10+р.11) | 1200 |
| 13. Податок на прибуток | 360 |
| 14. Чистий прибуток (р.12-р.13) | 840 |
| 15. Статутний капітал | 3500 |
| 16. Основні засоби | 2900 |
| 17. Середня чисельність працівників (чол..) | 4500 |
| в т.ч. – управлінський персонал | 320 |
| - обслуговуючий персонал | 1550 |
| - робочі основного виробництва | 2630 |
2. Поняття собівартості продукції та її види
З впровадженням в Україні міжнародних стандартів бухгалтерського обліку дещо змінився підхід до формування собівартості. Проте це не означає принципової зміни загального складу витрат на виробництво та реалізацію продукції. Якщо до 01.01.2000 р. ми, можна сказати, не розрізняли поняття «витрати» і «собівартість», у зв'язку з чим на кожну одиницю продукції розподіляли всі види непрямих витрат, у тому числі й адміністративні, то відтепер на кожну одиницю продукції ми можемо розподіляти тільки прямі витрати і ту частину накладних витрат, яка прямим або непрямим чином пов'язана з виробництвом саме цієї продукції. Ті види постійних (накладних) витрат, які не пов'язані безпосередньо з виготовленням продукції, не включаються до собівартості цієї продукції, тобто не розподіляються на кожну одиницю. До таких витрат належать витрати на збут та адміністративні витрати. До них можуть належати й інші витрати, безпосередньо пов'язані з виготовленням продукції.
Собівартість продукції — це виражена в грошовій формі сукупність витрат з виробництва. Розрізняють собівартість виробничу й повну, собівартість усього товарного випуску і окремих видів продукції. Залежно від впливу на собівартість обсягу виробництва розрізняють змінну і фіксовану частину собівартості продукції.
Під час аналізу використовують такі показники:
1) валові затрати;
2) собівартість товарної продукції;
3) витрати на 1 грн. товарної продукції;
4) собівартість окремих видів продукції.
Аналізуючи собівартість продукції, потрібно вирішити такі основні завдання:
1) оцінювання виконання плану за собівартістю продукції на підприємстві в цілому, а також за окремими видами продукції;
2) вивчення причин відхилення фактичних витрат від планових у розрізі статей, а також за окремими видами і групами продукції;
3) пошук резервів зниження собівартості продукції та розробка відповідних заходів щодо їх використання.
Під час аналізу потрібно використовувати дані звіту по собівартості продукції і звіту підприємства з праці. Залучаються також планові й звітні калькуляції окремих видів продукції та відповідні дані бухгалтерського обліку.
Аналізуючи види собівартості слід зазначити, що: цехова собівартість — це собівартість, що включає витрати, понесені в межах одного цеху. Цехова собівартість використовується для визначення собівартості напівфабрикатів, собівартості остаточного браку, а також з метою аналізу — для визначення частки цехів у загальній сумі витрат на виріб.
Виробнича собівартість — це собівартість, що містить цехову собівартість і накладні витрати (витрати допоміжних виробництв, загальновиробничі, та адміністративні витрати). Показник виробничої собівартості дозволяє виявити відхилення від прийнятих норм витрат тих чи інших ресурсів.
Повна собівартість — це собівартість, що містить виробничу собівартість і витрати на збут (позавиробничі витрати). Повна собівартість використовується для визначення фінансового результату. І цехова, і виробнича, і повна собівартість може бути плановою та фактичною. Планова (нормативна) собівартість — це прогнозне значення величини витрат, розрахованих на підставі нормативів за кожною статтею витрат. Планова собівартість формується на початку періоду, що планується.
Фактична (звітна собівартість — це собівартість, визначена на базі даних бухгалтерського обліку фактичних витрат).
Планова і фактична собівартість для їх подальшого порівняння визначаються за однією методикою і за одними й тими ж калькуляційними статтями.
Об'єктами обліку витрат є місця їх виникнення, види або групи продукції, що випускається, або окремі її назви. Приклади об'єктів обліку витрат ЗАТ “Лукор”:
— підприємство загалом;
— виробництво;
— цехи;
— дільниці;
— переділи;
— замовлення;
— напівфабрикати;
— готові вироби;
— групи виробів.
Перші п'ять з перерахованих об'єктів є центрами відповідальності.
Центр відповідальності — це структурний підрозділ підприємства, в межах якого відповідальні особи контролюють доцільність тих чи інших витрат. Так здійснюється управління витратами через відповідальних осіб і менеджерів.
Об'єктами калькулювання витрат є види продукції (Див. додаток “Калькуляції”), що випускається, окремі вироби, групи виробів, напівфабрикати власного виготовлення. Види калькуляцій:
1. Планова. Визначає середню собівартість продукції на плановий період на підставі прогресивних середніх норм витрати ресурсів.
2. Кошторисна. Складається на разовий виріб або роботу для визначення вартості замовлення.
3. Нормативна. Складається на підставі норм витрати ресурсів, які діють на початок періоду.
4. Фактична. Складається за даними обліку фактичних витрат і відображає фактичну собівартість виробленої продукції (виконаних робіт, наданих послуг).
Відомі кілька методів обліку витрат і калькулювання собівартості:
1. Нормативний. Метод, в основі якого лежать розрахунки на підставі нормативних витрат. Застосування нормативного методу передбачає дотримання певної послідовності бухгалтерських дій:
1) на підставі діючих норм і кошторисів витрат складається попередня калькуляція за виробами;
2) протягом визначеного періоду (місяця) нормативна собівартість корегується з урахуванням змін;
3) зміни, які виникли протягом місяця, і виявлені відхилення від нормативної собівартості враховуються окремо;
4) визначаються причини відхилень;
5) на підставі фактичних витрат визначається фактична собівартість продукції. Виконання цієї послідовності дій — трудомісткий процес, і тому нормативні калькуляції складаються тільки за прямими витратами; при змінюванні норм не перераховують залишки незавершеного виробництва (відхилення, які виникли при змінюванні норм, відносяться на товарний випуск). Якщо виникають незначні зміни норм, то ці зміни окремо не враховують, а розглядають разом з відхиленнями. Нормативна калькуляція складається на підставі: планового завдання, нормативно-технічної документації, діючих норм витрат. Нормативні калькуляції складаються на всі види виробів, що випускає підприємство, при цьому витрати на матеріали розшифровуються за видами матеріалів.
2. Позамовний. Метод, що застосовується на даному підприємстві, на якому виробничі витрати враховуються за окремими замовленнями на виріб або роботу. Базується на кількості часу, необхідного для виконання кожного окремого замовлення, і не залежить від дати початку і закінчення звітного періоду. Об'єкт обліку і калькулювання — виробниче замовлення, оформлене договором між замовником і виробником, на підставі якого відкривається замовлення (одноразове, річне). Для групи однакових виробів собівартість визначається розподілом загальної суми витрат на кількість виробів. Собівартість одноразового замовлення визначається як сума фактично понесених витрат на виконання цього замовлення. На ЗАТ “Лукор”, що використовує позамовний метод обліку, ведеться єдиний рахунок обліку незавершеного виробництва, без розбивання за підрозділами. Деталізація аналітичної інформації про незавершене виробництво виконується на картках замовлень.
3. Попередільний. Метод, що застосовується на даному підприємстві, де вихідний матеріал у процесі виробництва проходить ряд переділів, фаз або де з одних вихідних матеріалів в одному технологічному процесі одержують різні види продукції.
3. Економічний зміст витрат на виробництво, їх склад, класифікація
Витрати на виробництво класифікуються за такими ознаками:
| Ознаки | Витрати |
| 1.За місцем виникнення витрат | Витрати виробництва, цеху, дільниці,служби |
| 2. За видами продукції, робіт, послуг | Витрати на вироби, типові представники виробів, групи однорідних виробів, одноразові замовлення, валову, товарну, реалізовану продукції |
| 3. За видами витрат | Витрати за економічними елементами, витрати за статтями калькуляції |
| 4. За способами перенесення вартості на продукцію | Витрати прямі і непрямі |
| 5. За ступенем впливу обсягу виробництва на рівень витрат | Витрати умовно-змінні, умовно-постійні |
| 6. За календарними періодами | Витрати поточні, одноразові |
За місцем виникнення витрати на виробництво групуються за цехами, дільницями, службами та іншими адміністративно відокремленими структурними підрозділами виробництв.
Залежно від характеру та призначення виконуваних процесів виробництво поділяється на: основне, допоміжне і непромислове господарство. До основного виробництва належать цехи, дільниці, що беруть безпосередньо участь у виготовленні продукції. Допоміжне виробництво призначене для обслуговування цехів основного виробництва: виконання робіт по ремонту основних фондів, забезпечення інструментом, запасними частинами для ремонту устаткування, різними видами енергії, транспортними та іншими послугами. До нього належать ремонтні цехи, експериментальні, енергетичні, транспортні та інші підрозділи. До непромислового господарства належать: не заводський транспорт, житлово-комунальне господарство та культурно-побутові заклади, підсобні сільськогосподарські підприємства та інші структурні підрозділи, які не беруть участь у виробництві товарної продукції.
Усі витрати на виробництво включаються до собівартості окремих видів продукції, робіт і послуг(у тому числі окремих видів, виготовлених за індивідуальними замовленнями) чи груп однорідних виробів.
За видами витрати класифікуються за економічними елементами та за статтями калькуляції. Під елементами витрат розуміють економічно однорідні види витрат. Витрати за статтями калькуляції — це витрати на окремі види виробів, а також витрати на основне і допоміжне виробництво.
За способами перенесення вартості на продукцію витрати поділяються на прямі та непрямі. прямі безпосередньо пов'язані з виробництвом певного виду продукції (заробітна плата, сировина, матеріали тощо). Непрямі витрати виникають при виробництві кількох видів продукції, тому їх включають у собівартість виробів не за прямою ознакою, а шляхом розподілу. До них належать витрати, пов'язані з обслуговуванням виробництва і управління ним (заробітна плата адміністративно-управлінського персоналу, витрати на утримання будівель, канцелярські та поштові витрати).
За ступенем впливу обсягу виробництва на рівень витрат витрати поділяються на умовно-змінні та умовно-постійні. До умовно-змінних витрат належать витрати, абсолютна величина яких зростає із збільшенням обсягу випуску продукції і зменшується із цього зниженням. До умовно-змінних витрат належать витрати на сировину та матеріали, покупні комплектуючі вироби, напівфабрикати, технологічне паливо й енергію, на оплату праці працівників, зайнятим у виробництві продукції, з відрахуванням на соціальні заходи, а також інші витрати. Умовно-постійні — це витрати, абсолютна величина яких із збільшенням (зменшенням) випуску продукції істотно не змінюється. До умовно-постійних витрат належать витрати, пов'язані з обслуговуванням і управлінням виробничою діяльністю цехів, а також витрати на забезпечення господарських потреб виробництва.
Витрати на виробництво поділяються за календарними періодами на поточні та одноразові. Поточні, тобто постійні, звичайні витрати або витрати, у яких періодичність менша ніж місяць. Одноразові, тобто однократні витрати або витрати, які здійснюються періодично (періодичність більша ніж місяць) і спрямовуються на забезпечення процесу виробництва протягом тривалого часу.
Методологію обліку витрат підприємства визначає Національне положення (стандарт) бухгалтерського обліку 16 "Витрати". ПСБО 16 затверджено наказом Міністерства фінансів України від 31 грудня 1999 р. №318 та зареєстровано в Міністерстві юстиції України від 19 січня 2000 р. № 27/4248.
4. Аналіз собівартості продукції
4.1 Аналіз динаміки операційних витрат на 1 грн. вартості реалізованої продукції
Операційні витрати за попередній період становлять 8390 тис. грн., за звітний – 9000 тис. грн. Збільшення витрат спричинюється збільшенням матеріальних витрат: сукупні витрати збільшились на 7.27%. а матеріальні – на 11.66% (їх частка в сукупних витратах найбільша – 50%).
Таблиця 2 - Вихідні дані для аналізу операційних витрат
| Номер рядка | Показник | Період | Відхилення | ||
| попер. | звітний |
абсолютні (гр..2-гр.1) |
відносні (гр..3:гр..1 х 100%) |
||
| а | б | 1 | 2 | 3 | 4 |
| 1 | Виручка від реалізації продукції | 9167 | 10000 | 833 | 9.09 |
| 2 | Матеріальні витрати | 4030 | 4500 | 470 | 11.66 |
| 3 | Витрати на оплату праці | 2925 | 2975 | 50 | 1.71 |
| 4 | Відрахування на соціальні заходи | 1125 | 1145 | 20 | 1.78 |
| 5 | Амортизація | 150 | 200 | 50 | 33.3 |
| 6 | Інші операційні витрати | 160 | 180 | 20 | 12.5 |
| 7 | Операційні витрати разом | 8390 | 9000 | 610 | 7.27 |
Витрати на 1 грн. вартості реалізованої продукції за попередній період
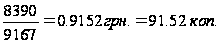
за звітний період
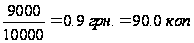
Витрати зменшились на 1.66% завдяки тому, що темпи збільшення виручки від реалізації продукції перевищили темпи збільшення собівартості відповідно 9.09 та 7.27%. Випередження становить 1.82 пункта.
Витрати на
1 грн. реалізованої
продукції за
звітний період
у порівнянних
цінах становлять
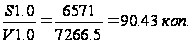 ,
що нижче, ніж
за попередній
період, на 1.19%.
4.2 Аналіз впливу чинників зміни витрат на 1 грн. вартості реалізованої продукції
Витрати на 1 грн. вартості реалізованої продукції змінюються зі зміною цін реалізації продукції, собівартість одиниці продукції та структури виробництва.
Вихідні дані та проміжні розрахункові показники для подальшого аналізу наведені в табл. 3.
З метою кількісного оцінювання впливу на рівень відносних витрат на 1 грн. вартості реалізованої продукції таких чинників, як зміни цін на продукцію, собівартість та структурні (асортиментні) зміни, в аналізі потрібно виокремити порівнянні та непорівнянні вироби. Для спрощення записів не будемо конкретизувати ці вироби, а позначимо їх буквами алфавіту.
У розглядуваному прикладі до першої групи належать вироби А, В, Г, Д, Є, до другої – Б і Ж. Аналітичні розрахунки, що виконані за вихідними даними Таблиці 3, наведені в Таблиці 4.
За гр..3
(табл.4) для непорівнянної
групи виробів
замість середніх
фактичних
витрат на 1 грн.
вартості реалізованої
продукції
визначаємо
відношення
суми фактичних
витрат на виробництво
у звітному
періоді до
фактичної
вартості продукції
в попередньому
періоді. У нашому
випадку маємо
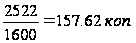
Сукупні витрати на 1 грн. вартості реалізованої продукції за звітний період порівняно з попереднім зменшились на 1.52 коп.: у тому числі у групі порівнянних виробів витрати зменшилися на 7.42 коп., а в групі непорівнянних виробів, навпаки, збільшилися на 5.9 коп. У свою чергу, у першій групі витрати на 1 грн. вартості реалізованої продукції зменшилися завдяки ціновому та структурному чинникам і збільшились унаслідок підвищення собівартості одиниці продукції. Значне збільшення витрат у групі непорівнянних виробів зумовлене насамперед збільшенням собівартості та структурними змінами.
Таблиця 3 - Вихідні дані та проміжні розрахункові показники для аналізу собівартості продукції
| Вид | Вік випуску, р | Обсяг реалізації, од., за період | Ціна за одиницю, тис. грн.., за період | Собівартість одиниці продукції. тис. грн., за період | Виручка від реалізації, тис. грн., за період | Собівартість реалізованої продукції. тис. грн., за період | Прибуток від реалізації, тис. грн., за період. | Рентабельність продукції за період | |||||||||
| звітний | попередній | звітний | попередній | звітний | попередній | звітний | попередній | звітний | попередній | звітний | попередній | звітний | попередній | ||||
| план | факт | план | факт | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| А | >8 | 55 | 80 | 20 | 19 | 19.5 | 18 | 17.3 | 1100 | 1520 | 1072 | 990 | 1384 | 110 | 136 | 0.100 | 0.089 |
| Б | 7 | - | 160 | - | 10 | - | - | 11.32 | - | 1600 | - | - | 1812 | - | -212 | - | -0.13 |
| В | 5 | 30 | 46 | 50 | 39.9 | 40 | 47.7 | 35.9 | 1500 | 1835 | 1200 | 1430 | 1651 | 70 | 184 | 0.047 | 0.10 |
| Г | 2 | 50 | 55 | 35 | 35 | 31.9 | 30 | 29.8 | 1750 | 1925 | 1595 | 1500 | 1639 | 250 | 286 | 0.143 | 0.149 |
| Д | 4 | 55 | 79 | 30 | 23.5 | 23.6 | 22.1 | 18.77 | 1650 | 1857 | 1298 | 1215 | 1483 | 435 | 374 | 0.264 | 0.201 |
| Є | 2 | 34 | 10 | 41.2 | 43 | 38.5 | 39.5 | 42.1 | 1400 | 430 | 1309 | 1343 | 421 | 57 | 9 | 0.041 | 0.021 |
| Ж | 1 | 52 | - | 50 | - | 50.5 | 48.5 | - | 2600 | - | 2626 | 2522 | - | 78 | - | 0.03 | - |
|
Разом |
- | - | - | - | - | - | - | - | 10000 | 9167 | 9100 | 9000 | 8390 | 1000 | 777 | 0.10 | 0.085 |
Примітка: кол.10 = гр.3*гр.5; кол.11 = гр. 4 * гр. 6; кол.12 = гр. 3 * гр. 7; кол.13 = гр. 3 * гр. 8; кол.14 = гр.4 * гр.9; кол.15 = гр..10 – гр. 13; кол.16 = гр. 11 – гр. 14; кол.17 = гр.15 / гр. 10; кол.18 = гр. 16 / гр. 11.
Таблиця 4 - Аналіз впливу чинників витрат на 1 грн. вартості реалізованої продукції
| Вид виробів | Витрати на 1 грн. реалізованої продукції, коп.., за період | Фактичні витрати на 1 грн. реалізованої продукції за цінами попереднього року | Структура продукції за вартістю, частки од., за період | Зміни витрат на 1 грн. реалізованої продукції, коп.. | |||||||
| разом | у тому числі за рахунок змін | ||||||||||
| попередній | звітний | попередній | звітний | собівартості | ціни реалізації | структури виробництва | |||||
| а | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| Розрахунки за даними табл.3 | Розрахунки за даними табл.4 | ||||||||||
|
|
|
|
До суми гр.11 | До суми гр. 10 | гр. 7 + гр. 8 + гр. 9 | (гр. 3 – гр. 1) х гр. 5 | (гр. 2 – гр. 3) х гр. 5 | (гр. 5 – гр. 4) х гр. 1 | |||
|
1.Порівнянні вироби: А |
91.05 |
90.0 |
94.74 |
0.17 |
0.11 |
-5.57 |
+0.41 |
-0.52 |
-5.46 |
||
| В | 89.97 | 95.33 | 119.55 | 0.20 | 0.15 | -3.69 | +4.44 | -3.63 | -4.50 | ||
| Г | 85.14 | 85.71 | 85.71 | 0.21 | 0.175 | -1.88 | +0.10 | 0.00 | -2.98 | ||
| Д | 79.86 | 73.66 | 94.04 | 0.20 | 0.165 | -3.81 | +2.34 | -3.36 | -2.79 | ||
| Є | 97.91 | 95.93 | 91.86 | 0.05 | 0.14 | -8.53 | -0.85 | +0.57 | +8.81 | ||
| Разом за гр.. 1 | 86.98 | 87.54 | 96.08 | 0.83 | 0.74 | -7.42 | +6.73 | -6.32 | -7.83 | ||
| 2. Непорівнянні вироби Б | 113.25 |
- |
- |
0.17 |
- |
Розраховується за групою разом | |||||
| Ж | - | 97.00 | - | - | 0.26 | ||||||
| Разом за групою 2 | 113.25 | 97.00 | 157.62 | 0.17 | 0.26 | +5.9 | +11.5 | -15.8 | +10.2 | ||
| Сукупний обсяг | 91.52 | 90.00 | - | 1.0 | 1.0 | -1.52 | +18.23 | -22.12 | +2.37 | ||


4.3 Аналіз впливу складу продукції за віком її випуску на зміни витрат на 1 грн. вартості реалізованої продукції.
У ринкових умовах природним є прагнення підприємств оновлювати склад своєї продукції. На основі маркетингових досліджень підприємство відмовляється від виробництва застарілої продукції і розпочинає виробляти нову ( у нашому прикладі підприємство відмовилось від виробництва продукції Б, це тканини які не користуються особливим попитом. і почало освоювати вироби Є і Ж). При цьому нова продукція в початковий період може мати низьку рентабельність, а тимчасові витрати в подальшому компенсуються. Приклад впливу віку продукції на динаміку її собівартості наведений у табл. 5
Таблиця 5 - Витрати на 1 грн. вартості реалізованої продукції
| Група виробів за віком | Попередній період | Звітний період | Зміни показника витрат на 1 грн. (гр.3 : гр. 1) х 100% | ||
| коп. | відсоток до першої вікової групи | коп. | відсоток до першої вікової групи | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Є, Ж 1 – 1-2 роки |
97.91 | 100 | 97.0 | 100 | 99.1 |
|
Г, Д 2 – 2-4 роки |
82.55 | 84.3 | 71.79 | 74.0 | 87.0 |
|
(Б, В) 3 – 5-7 роки |
100.7 | 102.8 | 95.33 | 98.3 | 94.7 |
|
А 4 – понад 8 років |
91.05 | 92.99 | 90.00 | 92.8 | 98.8 |
| У середньому за всіма віковими групами | 91.52 | 90.00 | 98.3 | ||
Найменші витрати на 1 грн. реалізованої продукції мають вироби вік яких становить 2 – 4 роки. У цій групі виявились найістотніші зміни витрат за звітний період порівняно з попереднім, а саме: на 13% (100 – 87) при середньому зменшенні на 1.7% (100 – 98.3). Найбільші витрати в попередньому періоді мали вироби, вік яких становив 5-7 років. Один з виробів цієї групи був знятий з виробництва як нерентабельний, що сприяло зменшенню витрат у цій віковій групі на 5.3% (100 – 94.7). Витрати на 1 грн. реалізації нової продукції (Є і Ж) поки що високі, але за рік вони мають зменшитись і відповідно до тенденції з переходом до виробів вікової групи 2 – 4 роки ще більшою мірою зменшаться.
4.4 Аналіз впливу собівартості окремих груп продукції за рівнем їх рентабельності
Для того, щоб виконати такий аналіз, продукцію, яку виробляють поділяють за рівнем рентабельності (щодо середньо галузевого рівня) на групи : нерентабельна (збиткова), низько-, середньо- та високорентабельна. У нашому випадку середньо галузевий рівень рентабельності продукції становить 10%. З огляду на це вироби Г і Д зарахуємо до високорентабельної групи, А – до середньо рентабельної, В, Є та Ж – до низькорентабельної. У звітному періоді нерентабельної продукції не було. Виріб Б як нерентабельний було знято з виробництва. Аналіз впливу планових та фактичних витрат за зазначеними групами продукції наведено у таблиці 6.
Таблиця 6 - Аналіз впливу змін витрат за групами продукції за рівнем їх рентабельності
| Група продукції за рівнем рентабельності | Собівартість продукції за звітний період, тис.грн. | Структура випуску, відсоток до підсумку гр. 1 |
Відхилення від планового рівня, % (гр. 2 : гр. 1) х 100% - 100% |
Внесок до загального зменшення витрат, % (гр. 3 х гр. 4) : 100% |
|
| планова | фактична | ||||
|
Низькорентабельні В, Є, Ж |
5135 | 5295 | 56.43 | +3.12 | +1.76 |
|
Середньо рентабельна А |
1072 | 990 | 11.78 | -7.65 | -0.90 |
|
Високорентабельні Г, Д |
2893 | 2715 | 31.79 | -6.15 | -1.96 |
|
Разом |
9100 |
9000 |
100.00 |
-1.10 |
-1.10 |
Наведені дані свідчать, що найбільшу частку у структурі випуску має низькорентабельна продукція – майже 60%. Незважаючи на вирішальне значення виконання планових завдань для зниження собівартості, саме щодо цієї групи фактичні витрати перевищили заплановані на 3.1%. Загальне зменшення фактичних витрат на 1.1% порівняно з плановими було досягнуто переважно завдяки позитивним змінам у групах продукції середньо рентабельної (на 7.65%) і високорентабельної (на 6.15%). З урахуванням частки кожної групи їх внесок до загального зменшення витрат на 1.1% (див. гр. 5 табл. 6) становить для групи високорентабельної продукції - -1.96, середньо рентабельної - -0.90. низькорентабельної - +1.76. В останній групі є нові вироби (Є і Ж) і слід переконатись, що саме додаткові витрати, які пов’язані з їх освоєнням, спричиняють низьку рентабельність і що така ситуація тимчасова. Стосовно виробу В з цієї самої групи слід переконатися в доцільності його подальшого випуску. При цьому треба також визначити, чи не призведе відмова від певних обсягів виробництва навіть низькорентабельної продукції до не покриття постійних витрат.
4.5 Аналіз структури операційних витрат за економічними елементами
Узагальнені вихідні дані для аналізу структури операційних витрат за економічними елементами містить форма №2 фінансової звітності „Звіт про фінансові результати”, а саме розд.ІІ „Елементи операційних витрат”. За цими даними можна визначити. до якого типу виробництва належить підприємство за переважанням використовуваних ресурсів (матеріало-, трудо-, чи фондомістке). На основі такого аналізу визначають найактуальніші для підприємства напрямки зниження собівартості. Аналіз структури операційних витрат за економічними елементами потрібний також для того, щоб підприємство не потрапило у „ножиці” еластичного попиту на свою продукцію та нееластичного власного попиту на ті чи інші виробничі ресурси. Вихідні дані й розрахунки для аналізу собівартості продукції за економічними елементами наведені в табл.7
Таблиця 7 - Економічні елементи операційних витрат
| Елементи витрат | Витрати, тис. грн., за період | Частка, % за період |
Відхилення (+,-) |
|||
| попередн | звітний | попередній | звітний | попередній | звітний | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Матеріальні витрати | 4030 | 4500 | 48.0 | 50.0 | +470 | +11.7 |
| Витрати на оплату праці | 2925 | 2925 | 34.9 | 33.1 | +50 | +1.7 |
| Відрахування на соціальні заходи | 1125 | 1145 | 13.4 | 12.7 | +20 | +1.8 |
| Амортизація | 150 | 200 | 1.8 | 2.2 | +50 | +33.3 |
| Інші операційні витрати | 160 | 180 | 1.9 | 2.0 | +20 | +12.5 |
|
Разом |
8390 |
9000 |
100.0 |
100.0 |
+610 |
+7.3 |
Дані таблиці 7 свідчать про матеріаломісткий характер виробництва: частка матеріальних витрат у попередньому періоді становила 48%, у звітному – 50%. Темпи збільшення витрат за цією статтею на 4.4 пункта перевищили темпи збільшення повної собівартості. Лише на третину сукупні витрати зумовлені оплатою праці: відповідно в попередньому періоді – 34.9%, у звітному – 33.1%. Темпи збільшення витрат на оплату праці в 4.3 раза нижчі, ніж загальні темпи збільшення витрат (7.3:1.7). Найвищими темпами збільшувалась амортизація. що призвело до збільшення частки витрат засобів праці в сукупних витратах.
Аналогічно виконують аналіз собівартості за елементами з порівнянням планових та фактичних рівнів витрат.
4.6 Аналіз собівартості за калькуляційними статтями витрат
За калькуляційними статтями аналізують собівартість по підприємству в цілому для того, щоб оцінити відхилення фактичних витрат від запланованих і визначити вплив цих відхилень на загальну зміну собівартості реалізованої продукції.
Приклад розрахунків для аналізу наведений у таблиці 8
Таблиця 8 - Аналіз собівартості за калькуляційними статтями витрат
| № п/п | Стаття витрат | Обсяг реалізованої продукції у звітному періоді за собівартістю, тис. грн. | Відхилення витрат, тис. грн.: економія (-), перевитрати (+), (гр. 2 – гр. 1) | Зміни витрат, % | ||
| за статтею (гр. 3 : гр. 1) х 100 | за повною собівартістю реалізованої продукції разом (гр. 3 : р.13 гр. 1) х 100 | |||||
| плановою | фактичною | |||||
| а | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Сировина та матеріали | 2370 | 2300 | -70 | -2.9 | -0.77 |
| 2 | Допоміжні матеріали | 140 | 140 | 0 | 0 | 0 |
| 3 | Транспортно
–
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||