Критерии эффективности модернизации производства
3. Медленно реализуемые активы
(А +
А
 +
А
 +
А
 )
3.Долгосрочные пассивы
П +
П
 +
П
 +
П
 +
П

4. Трудно
реализуемые
активы А
4. Постоянные
(устойчивые)
пассивы П
Условия ликвидности баланса
Баланс считается
абсолютно
ликвидным, если
будут выполняться
все условия
А1 > П1
А2 > П2
А3 > П3
А4 < П4
Таблица 9
Анализ ликвидности баланса
| АКТИВ | ПАССИВ | Платежный излишек (+) или недостаток (-) | В процентах к величине итога группы пассива | ||||||
| Группа | На начало периода | На конец периода | Группа | На начало периода | На конец периода | На начало периода (2-5) | На конец периода (3-6) | На начало периода (7:5)% | На конец периода (8:6)% |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
А |
1690 | 1287 |
П |
897 | 863 | 793 | 424 | 0,88 | 0,49 |
|
А |
816 | 1652 |
П |
0 | 0 | 816 | 1652 | 0 | 0 |
|
А |
6201 | 5954 |
П |
13 | 11 | 607 | 5943 | 46,7 | 540,27 |
|
А |
3070 | 2943 |
П |
10867 | 10962 | -7797 | -8019 | -0,71 | -0,73 |
| Баланс | 11777 | 11836 | Баланс | 11777 | 11836 | - | - | - | - |
Вывод: на начало и на конец периода у предприятия выполняются все четыре условия абсолютной ликвидности. Платежный избыток предприятия на начало периода составил соответственно 793, 816, 607 тыс. руб.
На конец периода 424, 1652, 5943 тыс. руб.
На начало периода наиболее значительной группа активов была категория А3(медленно реализуемые активы) – 52,65%, затем А4 – 26,07%, А1 – 14,35% и А2 – 6,93% (рисунок 11).
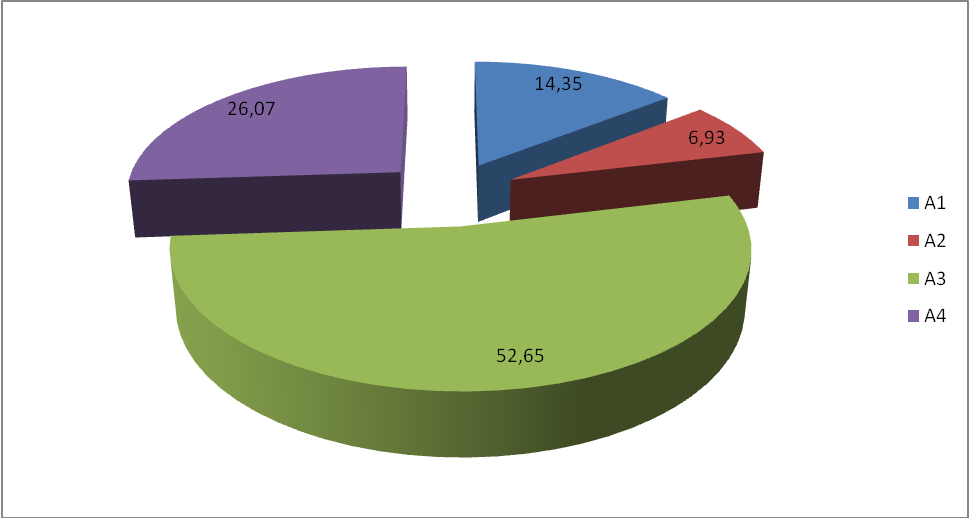
Рисунок 11 - Активы по группам ликвидности на начало периода
На начало периода наиболее значительной группа активов была категория А3(медленно реализуемые активы) – 50,3%, затем А4 – 24,86%, А2 – 13,96% и А1 – 10,87% (рисунок 12).
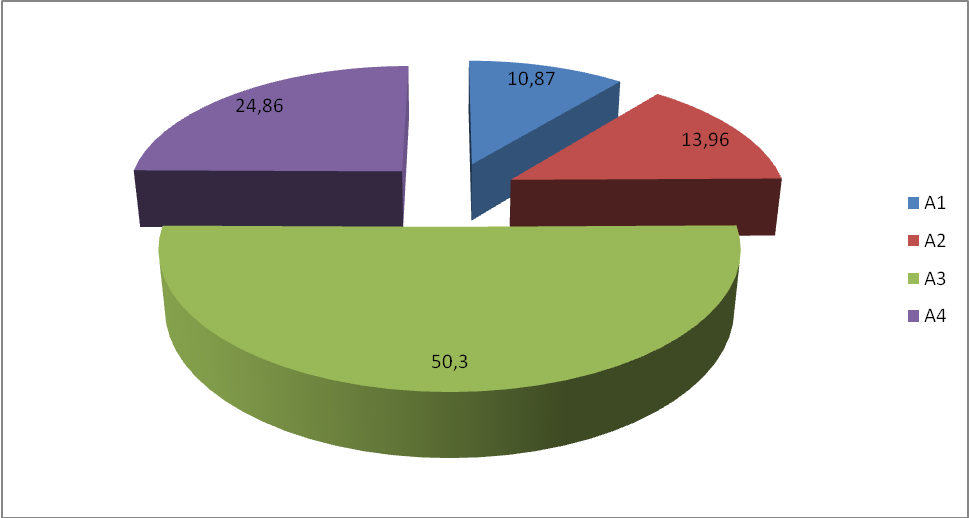
Рисунок 12 - Активы по группам ликвидности на конец периода
Таким образом, наиболее ликвидные активы категории А1 составляют на начало и на конец периода незначительную долю 14,35% и 10,87%.
Таблица 11
Порядок расчета и нормативные значения коэффициентов ликвидности
| Наименование показателя | Способ расчета | Норма | Пояснения |
| Общий показатель ликвидности |
L1= |
|
Осуществляется оценка изменения финансовой ситуации в организации |
| Коэффициент абсолютной ликвидности |
L2= |
|
Показывает, какую часть краткосрочной задолженности предприятия может реально погасить в ближайшее время за счет денежных средств |
| Промежуточный коэффициент покрытия |
L3= |
|
Отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами |
| Общий текущий коэффициент покрытия |
L4= |
|
Показывает платежные возможности предприятия, не только при условии своевременных расчетов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств |
| Коэффициент текущей ликвидности |
L5= |
|
Характеризует общую обеспеченность предприятия оборотными средствами |
| Коэффициент обеспеченности собственными оборотными средствами |
L6= |
|
Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости |
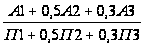


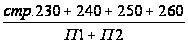

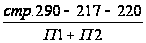

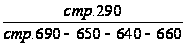
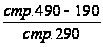

Коэффициент восстановления платежеспособности
К в.п.=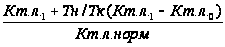
где: К в.п. – коэффициент восстановления платежеспособности;
К т.л.1 и К т.л.0 – соответственно фактическое значение коэффициента ликвидности в конце и начале отчетного периода;
Кт.л.норм – нормативное значение коэффициента текущей ликвидности;
Тн – период восстановления платежеспособности, по нормативу он принят в размере 6 месяцев;
Тк – отчетный период, месяцев.
Условия восстановления платежеспособности
Если К в.п. > 1
у предприятия есть реальная возможность восстановить свою платежеспособность.
Если Кв.п. < 1
у предприятия нет реальной возможности восстановить свою платежеспособность в ближайшее время.
Коэффициент утраты платежеспособности
К у.п.=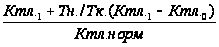
где: К у.п. – коэффициент утраты платежеспособности;
Тн - период восстановления платежеспособности, по нормативу он принят в размере 3 месяцев.
Если К у.п. > 1
то предприятие имеет реальную возможность сохранить свою платежеспособность в течении трех месяцев, и наоборот.
Таблица 12
Расчет и нормативные значения коэффициентов ликвидности
| Наименование показателя | На начало года | На конец года | Норма |
| Общий показатель ликвидности | 4,39 | 4,50 |
|
| Коэффициент абсолютной ликвидности | 1,88 | 1,49 |
|
| Промежуточный коэффициент покрытия | 2,79 | 3,41 |
|
| Общий текущий коэффициент покрытия | 9,63 | 10,25 |
|
| Коэффициент текущей ликвидности | 9,59 | 10,20 |
|
| Коэффициент обеспеченности собственными оборотными средствами | 0,90 | 0,90 |
|
Вывод: все значения коэффициентов ликвидности соответствуют нормативным значениям, в динамике показатели увеличиваются (рисунок 13), это свидетельствует о том, что баланс предприятия ликвиден, имеет положительные тенденции.
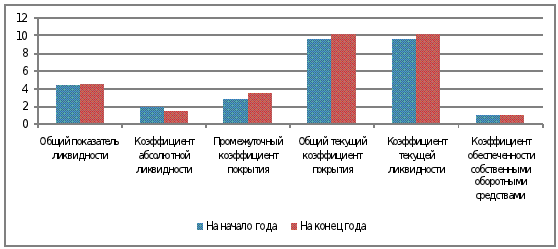
Рисунок 13 – Динамика относительных показателей ликвидности
2.3 Анализ финансовой устойчивости
Таблица 13
Абсолютные показатели финансовой устойчивости
| Наименование | Расчетные формулы | на начало | на конец |
| 1. Наличие собственных оборотных средств (СОС) |
СОС=П |
7797 | 8019 |
| 2. Наличие собственных и долгосрочных заемных источников формирования запасов |
СДИ=П |
7797 | 8021 |
| 3. Общая величина основных источников формирования запасов и затрат |
ОВИ=П |
7797 | 8021 |
| 4. Излишек (+) или недостаток (-) СОС |
ФС=П |
1596 | 2067 |
| 5. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат |
ФСД=СДИ-(Запасы и затраты) =П |
1598 | 2069 |
| 6. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат |
ФО=ОВИ-(запасы и затраты)= П |
7799 | 8021 |
 -А

Абсолютная финансовая устойчивость
ФС
 0; ФСД
0; ФО
0
Нормальная устойчивость финансового состояния
ФС < 0; ФСД
0; ФО 0
Неустойчивое финансовое состояние
ФС < 0; ФСД
< 0; ФО 0
Кризисное финансовое состояние
ФС < 0; ФСД < 0; ФО < 0
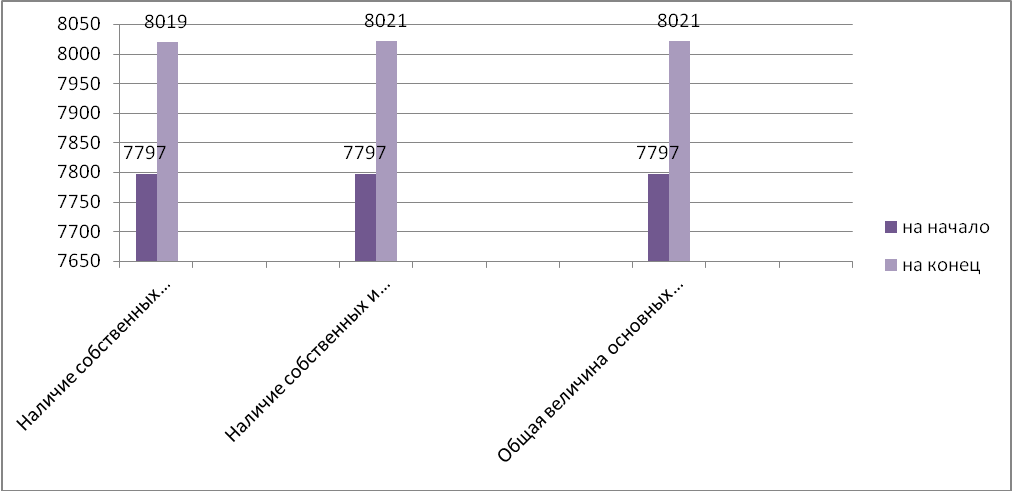
Рисунок 14 – Динамика абсолютных показателей финансовой устойчивости
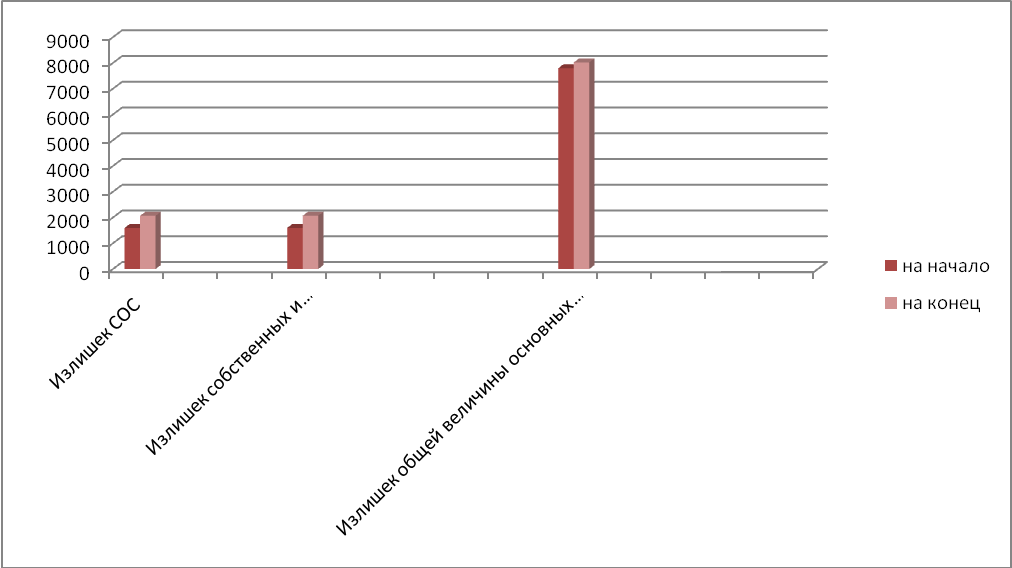
Рисунок 15 – Динамика абсолютных показателей финансовой устойчивости
Вывод: у анализируемого предприятия абсолютная финансовая устойчивость на начало и на конец периода, так как выполняются следующие условия:
ФС начало года
= 1596
0
ФС конец года
= 2067
0
ФСД начало года
= 1598
0
ФСД конец года
= 2069
0
ФО начало года
= 7799
0
ФО конец года
= 8021
0
Коэффициент собственной платежеспособности
К п =

где: К п. – коэффициент собственной платежеспособности;
СОС – собственные оборотные средства;
КО – краткосрочные обязательства.
К п. – характеризует способность предприятия возместить за счет чистых оборотных активов его краткосрочные долговые обязательства.
Характеристика финансовой ситуации на предприятии
Существует четыре типа финансовой устойчивости:
Первый – абсолютная устойчивость финансового состояния, встречающаяся в настоящих условиях развития экономики России крайне редко, задается условием:
3 < СОС+К
где З – запасы предприятия;
К – кредиты банка под товарно-материальные ценности с учетом кредитов под товары отгруженные и части кредиторской задолженности, зачтенной банком при кредитовании;
Второй – нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность, соответствует следующему условию:
З=СОС+К
Третий – неустойчивое финансовое состояние, характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения СОС:
З=СОС+К+ИОФН
где: ИОФН – источники, ослабляющие финансовую напряженность, по данным баланса неплатежеспособности (временно свободные денежные средства, привлеченные средства, кредиты банка на временное пополнение оборотных средств и т.п.)
Финансовая неустойчивость считается нормальной (допустимой) при следующем условии. Величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции, то есть выполняется следующее условие:
Зс.+Зг.>=Кз
где: Зс. – сырье и материалы;
Зг. – готовая продукция;
Кз – краткосрочные кредиты и займы для формирования запасов
При этом минимальные условия финансовой устойчивости можно выразить следующим образом:
- I раздел Актива < I I I раздел Пассива, т.е. СОС
II раздел Актива > IV раздел Пассива.
Четвертый – кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности и просроченных суд:
З > СОС+К
К – кредиты банка под товарно-материальные
При наличии данного состояния, необходимы чрезвычайные меры вплоть до введения внешнего управления либо инициации процедуры банкротства.
Таблица 14
Методика определения вероятности наступления кризиса по модели У.Бивера
| Показатель | Расчет | Значение показателя | ||
| для благополучных компаний | за 5 лет до банкротства | 3 года до банкротства | ||
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент Бивера |
|
04-0,45 | 0.17 | -0.15 |
| Рентабельность активов |
|
6-8 | 4 | -22 |
| Финансовый левередж |
|
<37 | <50 | <80 |
| Коэффициент покрытия активов чистым оборотным капиталом |
|
0.4 | <0.3 | 0.06 |
| Коэффициент покрытия активов |
|
<3.2 | <2 | <1 |
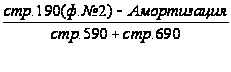
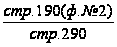
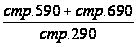
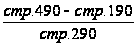

Таблица 15
Значения показателей вероятности наступления кризиса по модели У.Бивера
| Показатель | Расчет | Значение показателя | |
| На начало года | На конец года | ||
| 1 | 2 | 3 | 4 |
| Коэффициент Бивера |
|
3,37 | 3,37 |
| Рентабельность активов |
|
0,35 | 0,33 |
| Финансовый левередж |
|
0,10 | 0,10 |
| Коэффициент покрытия активов чистым оборотным капиталом |
|
0,90 | 0,90 |
| Коэффициент покрытия активов |
|
9,59 | 10,20 |
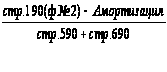
Вывод: по данной методике предприятие можно классифицировать как благополучную компанию без признаков банкротства на начало и на конец года.
«модель Атмана» (или «Z – счет Альтмана»)
Она представляет собой пятифакторную модель, в которой факторами выступают показатели диагностики угрозы банкротства.
На основе обследования предприятий – банкротств Э.Альтман рассчитал коэффициент значимости отдельных факторов в интегральной оценке вероятности банкротства.
Z=1, 2К1+1, 4К2+3, 3К3+0, 6К4+1, 0К5
Где: Z – интегральный показатель уровня угрозы банкротства;
К1 – отношение оборотного капитала к сумме всех активов предприятия (он показывает степень ликвидности активов);
К2 – отношение нераспределенной прибыли, резервов и фондов к сумме всех активов;
К3 – отношение результата от реализации к сумме всех активов;
К4 – отношение суммы собственного капитала к заемному;
К5 – отношение объема продажи продукции к стоимости активов.
Альтман определил граничные значения функции - 1,81 (наступление дефолта) и 2,99 (выполнение обязательств).
К =
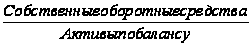 =
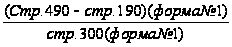
К =
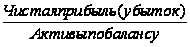 =
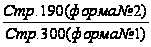
К =
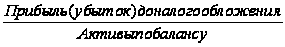 =
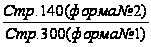
К =
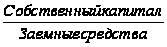 =
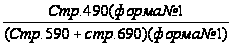
К =
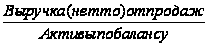 =
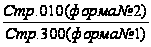
Z начало года =1,2К1+1,4К2+3,3К3+0,6К4+1,0К5 = 0,79 + 0,36 + 0,09 + 7,17 + 0,44 = 8,85
Z конец года =1,2К1+1,4К2+3,3К3+0,6К4+1,0К5 = 0,75 + 0,38 + 0,09 + 7,08 + 0,48 = 8,78
По данному критерию предприятию не грозит банкротство, то есть вероятность его наступления ничтожно мала.
Заключение
На основании данной работы можно сделать следующие выводы.
Теоретическая часть работы посвящена проблеме оценки эффективности модернизации производства. В ходе работы определено, что модернизация – это средство снижения и преодоления угроз банкротства, убыточности, неплатежеспособности; средство выживания в усиливающейся конкурентной борьбе, которая на новом этапе рыночной трансформации проявляет себя как необходимая и диктующая форма функционирования предприятий.
Обычно понятие «модернизация» трактуется в связи с изменением и улучшением технических параметров каких-либо машин, оборудования, приборов или производственного парка в целом.
Модернизация обычно осуществляется в несколько этапов и имеет ряд целей:
- выпуск новой продукции и/или продукции с улучшенными характеристиками;
- повышение эффективности парка технологического оборудования;
- сокращение трудоемкости производственных процессов и, как следствие, оптимизация численности операционного персонала;
- сокращение длительности производственного цикла изготовления продукции;
- сокращение потерь (производительных и непроизводительных);
- сокращение себестоимости изделия (за счет применения прогрессивных технологий, материалов, экономии энерго и трудовых ресурсов). Главным вопросом при реконструкции производства является оценка предполагаемой эффективности мероприятий, которая, в свою очередь, зависит от технико-технологической и логистической проработки вопросов:
- наличия и необходимости модернизации логистической инфраструктуры (агрегатов, технологических линий, складов, путей и пр.);
- выбора новой технологии или модернизации существующей; - выбора состава технологического оборудования;
- проектирования и изготовления специальных устройств. Рассмотрим более подробно примеры решений каждого вопроса.
Как правило, выполнение проектов по модернизации производства растягивается на значительные сроки. Так как модернизации осуществляется на основе инвестиций, т.е. капиталовложений это вызывает необходимость сопоставления денежных вложений, произведенных в разное время, то есть дисконтирования. С учетом этого обстоятельства номинально одинаковые по сумме издержек проекты могут иметь разную экономическую значимость. Проект, требующий больших издержек в начальный период своего осуществления, будет по этому фактору менее привлекательным, чем проект, инвестиции в который равномерны во времени или даже сдвинуты в основном на более поздние сроки.
Для проекта, включающего производство обычно все затраты и доходы приводятся к моменту начала серийного производства.
Критериями эффективности модернизации производства можно считать показатели эффективности инвестиционных проектов.
В практической части данной работы был проведен антикризисный финансовый анализ; главный вывод проведенного анализа – рассматриваемом предприятие ОАО «Шумихинский завод подшипниковых иглороликов », не должно являться объектом жестких антикризисных мер, так как показатели деятельности данного предприятия свидетельствуют о стабильном его положении, финансовой устойчивости, положительных тенденциях в развитии и отсутствии каких-либо признаков банкротства. Поэтому считаю целесообразным проводить на данном предприятии антикризисные меры лишь в целях недопущения негативных тенденций.
Список использованных источников и литературы
Абрютина М.С. Экспресс-анализ бухгалтерской отчетности: Методика. Практ. рекомендации.- М.: ДиС, 2005.- 190 с.
Блейк Д., Амат О. Европейский бухгалтерский учет: Справочник.- М.: Филинъ, 2003.- 396с.
Богатин