Эффективность инвестиционных проектов
Находим NPV:
NPV = PV – IC:
При r= 0,15
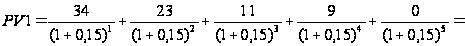 34/1,15
+ 23/1,323 + 11/1,521 + 9/1,749 + 0 = 29,565 + 17,385 +7,232 + 5,146
= 59,328 млн. руб.
NPV= 14,328 млн. руб.
При r = 0,21
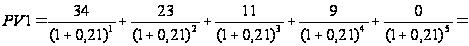 34/1,21
+ 23/1,464 + 11/1,772 + 9/2,146 + 0 = 28,1 + 15,7 + 6,2 + 4,2 = 54,2
млн.руб.
NPV = 54,2– 45,0 = 9,2 млн. руб.
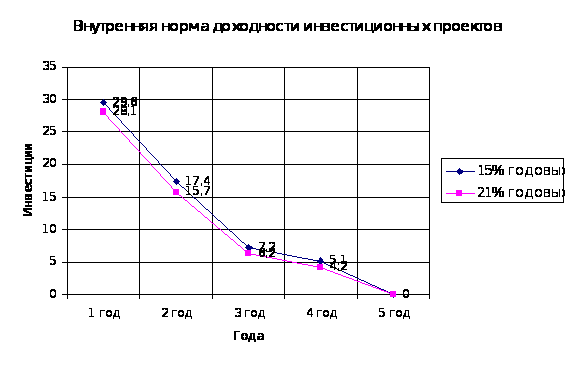
Аналитический расчет внутренней доходности инвестиционных проектов:
Требуется определить значение IRR для проекта Б.
Сравнительные варианты определения внутренней нормы доходности
| год | Поток млн. руб. | Расчет – 1. | Расчет – 2. | ||
| r1 = 15% Vk = 1/(1+0.15)k | NPV млн.руб. | r1 = 21% Vk = 1/(1+0.21)k | NPR млн.руб. | ||
| 0-й | -45 | 1,0 | -45 | 1,0 | -45 |
| 1-й | 34 | 0,870 | 29,580 | 0,826 | 28,084 |
| 2-й | 23 | 0,756 | 17,388 | 0,683 | 15,709 |
| 3-й | 11 | 0,657 | 0,564 | ||
| 4-й | 9 | 0,572 | 0,460 | ||
| 5-й | 0 | 0,497 | 0,385 | ||
По данным расчетов 1 и 2 вычислим значение IRR.
IRR
=
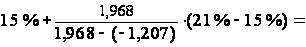 15%
+ 1,968/4,097 * 6%= 17,88%
На основании
полученного
результата
IRR
уточним
величину ставки,
приняв значения
процентных
ставок
 = 17% и
 = 18%. Произведем
новый расчет.
Сравнительные варианты для определения внутренней нормы доходности
| ГГод | Поток, млн. руб. | Расчет 1 | Расчет 2 | ||
|
|
NPV, млн. руб. |
|
NPV, млн. руб. | ||
| 0-й | -45 | 1,0 | -45 | 1,0 | -45 |
| 1-й | 34 | 0,855 | 29,1 | 0,847 | 28,8 |
| 2-й | 23 | 0,730 | 16,8 | 0,718 | 16,5 |
| 3-й | 11 | 0,625 | 0,608 | ||
| 4-й | 9 | 0,534 | 0,516 | ||
| 5-й | 0 | 0,456 | 0,437 | ||
| Итого | – | – | 0,9 | – | 0,3 |
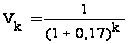

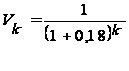
2) IRR
=
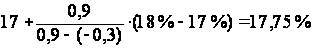 .
IRR = 17,75% является верхним пределом процентной ставки, по которой предприятие может окупить кредит для финансирования инвестиционного проекта.
3. Анализ альтернативных инвестиционных проектов
Оценка экономической эффективности инвестиций позволяет экономисту сделать выбор из нескольких возможных для реализации инвестиционных проектов. Одним из побудительных мотивов, заставляющих предприятие выбирать из нескольких перспективных проектов один или несколько, является ограниченность финансовых средств. Из всех рассматриваемых критериев наиболее приемлемыми для принятия решений инвестиционного характера являются критерии NPV, IRR, PI.
Для рассматриваемых проектов А, Б и В могут быть рассмотрены, так как все критерии эффективности удовлетворяют предъявляемым к ним требованиям: PI > 1; PP меньше 5 лет; NPV > 0; IRR > 0,1. Однако лучшим проектом будет проект Б, так как его NPV, IRR, PI больше.
При принятии решения можно руководствоваться следующими соображениями:
рекомендуется выбирать вариант с большим NPV, так как этот показатель характеризует возможный прирост экономического потенциала предприятия (наращивание экономической мощи предприятия является одной из наиболее приоритетных целевых установок);
возможно также сделать расчет коэффициента IRR для приростных показателей капитальных вложений и доходов. Если IRR > CC, то приростные затраты оправданы и целесообразно принять проект с большими капитальными вложениями. Наиболее предпочтительным критерием является NPV.
Стартовые инвестиции проектов:
Проект А – 34 млн.руб.; Проект Б – 45 млн.руб.; Проект В – 45 млн.руб., которые рассчитанные на 5 лет.
Рассмотрим динамику денежных потоков и показателей эффективности проектов Б и В, так как данные проекты имеют одинаковые стартовые инвестиции.
| Годы и показатели | Прогнозируемые денежные потоки млн.руб. | |
| Поток Б | Поток В | |
| 0 – й | - 45 | - 45 |
| 1 – й | 34 | 30 |
| 2 – й | 23 | 21 |
| 3 – й | 11 | 14 |
| 4 – й | 9 | 7 |
| 5 – й | 0 | 3 |
| NPV | 14,328 | 12,418 |
| PI | 1.318 | 1,276 |
| PP | 2,1 года | 2,2 года |
| IRR | 17,75% | |
Из рассмотренных проектов по всем критериям эффективности предъявляемых к ним требований: PI > 1; РР – меньше 5 лет; NPV > 0; IRR > 0.1, предпочтительнее проект Б, а проект В – отвергается.
4. Анализ эффективности инвестиционных проектов в условиях инфляции и риска
4.1 Оценка проектов в условиях инфляции
При оценке эффективности капитальных вложений необходимо по возможности учитывать влияние инфляции, т.к. инфляция искажает результаты анализа эффективности долгосрочных инвестиций. Наиболее простой является методика корректировки коэффициента дисконтирования на индекс инфляции. Для практических расчетов формула будет иметь вид
1)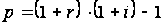 ;
2) ,
где р – коэффициент дисконтирования с учетом инфляции; i – индекс инфляции.
Рассмотрим экономическую целесообразность реализации проекта Б при следующих условиях: величина инвестиций – 45 млн. руб.; период реализации – 5 лет; доходы по годам (млн. руб.) – 34; 23; 11; 9; 0; текущая ставка доходности (без учета инфляции) – 12%; среднегодовой индекс инфляции – 11%.
Произведем оценку проекта без учета и с учетом инфляции.
Без учета инфляции:
N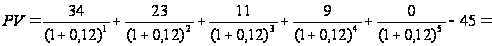 34/1,12+23/1,254+11/1,405+9/1,574
– 45 = 30,357 + 18,341 + 7,829 + 5,718 - 45 = 17,245 млн.руб.
Следовательно, при отсутствии инфляции проект целесообразно принять (NPV > 0).
2. С учетом
инфляции:
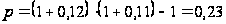 (23%)
p = 0,12 + 0,11 = 0,23 (23%).
N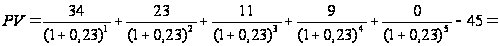 34/1,23
+ 23/1,513 + 11/1,861 + 9/2,289 – 45 = 27,642 + 15,202 + 5,911
+ 3,932 – 45 = 7,687 млн. руб.;
NPV > 0, следовательно, проект можно принять.
4.2 Оценка рисков инвестиционных проектов
Риск инвестиционного проекта выражается в отклонении денежных средств для данного проекта от ожидаемого. Чем больше отклонение, тем проект считается более рискованным. Существует несколько подходов к оценке рисков инвестиционных проектов:
1) имитационная модель оценки риска;
2) методика изменения денежного потока (метод достоверных эквивалентов);
3) метод корректировки на риск коэффициента дисконтирования.
Реализация реального инвестиционного проекта связана с определенной долей риска. Увеличение риска связано с ростом вероятного дохода. Поэтому чем больше риск по конкретному проекту, тем выше должна быть премия за риск. Учесть это можно добавлением премии к безрисковому коэффициенту дисконтирования.
Безрисковый коэффициент дисконтирования в основном соответствует государственным ценным бумагам. Более рисковыми являются облигации, акции и др.
Рассмотрим инвестиционных проекта, средняя ставка доходности составляет 12%. Риск, определенный экспертным путем, связанный с реализацией проекта А, составил 13%, проекта Б – 16%, а с реализацией проекта В -17%. Срок реализации проектов 5 лет. Оценить эффективность проектов с учетом риска
Оценка эффективности проектов с учетом риска
| годы | Проект А | Проект Б | Проект В | ||||||
| поток |
Vk (12+13=25%) |
NPV Млн.руб. |
поток |
Vk (12+16=28%) |
NPV Млн.руб. |
поток |
Vk (12+17=29%) |
NPV Млн.руб. |
|
| 0-й | -34 | 1,0 | -34 | -45 | 1,0 | -45 | -45 | 1,0 | -45 |
| 1-й | 24 | 0,8 | 19,2 | 34 | 0,781 | 26,554 | 30 | 0,775 | 23,25 |
| 2-й | 15 | 0,64 | 9,6 | 23 | 0,61 | 14,03 | 21 | 0,601 | 12,621 |
| 3-й | 9 | 0,512 | 4,608 | 11 | 0,477 | 5,247 | 14 | 0,466 | 6,524 |
| 4-й | 3 | 0,41 | 1,23 | 9 | 0,373 | 3,357 | 7 | 0,361 | 2,527 |
| 5-й | 0 | 0,328 | 0 | 0 | 0,291 | - | 3 | 0,28 | 0,84 |
|
итого |
- |
- |
0,638 |
- |
- |
4,188 |
- |
- |
0,762 |
Проект Б с большим NPV считается предпочтительным.
Проекты с меньшими показателями отвергаются – это А и В.
5. Оптимальное размещение инвестиций
При наличии выбора нескольких привлекательных инвестиционных проектов и отсутствии необходимых денежных ресурсов для участия в каждом возникает задача оптимального размещения инвестиций.
5.1 Проекты, поддающиеся дроблению
При возможности дробления проектов предполагается реализация ряда из них в полном объеме, а некоторых – только частично (т.е. принимаются к рассмотрению соответствующая доля инвестиций и денежных поступлений).
Общая сумма, направленная на реализацию проектов, не должна превышать лимит денежных ресурсов, предназначенных инвестором на эти цели.
Последовательность действий в этом случае такова:
1. Для каждого проекта рассчитывается индекс рентабельности РI.
2. Проекты ранжируются по степени убывания показателя PI.
3. К реализации принимаются первые k проектов, стоимость которых в сумме не превышает лимита средств, предназначенных на инвестиции.
4. Очередной проект берется не в полном объеме, а лишь в той части, в которой он может быть профинансирован.
Предприятие планирует инвестировать в основные средства 45 млн. руб., цена источников финансирования составляет 12%.
Рассматриваются четыре альтернативных проекта со следующими потоками платежей (млн руб.):
Проект А: 24; 15; 9; 3; 0.
Проект Б: 34; 23; 11; 9; 0.
Проект В: 30; 21; 14; 7; 3.
Необходимо составить оптимальный план размещения инвестиций.
Для составления оптимального плана размещения инвестиций необходимо PI для каждого проекта.
Проект А: PI=1,172.
Проект Б: PI=1,318.
Проект В: PI=1,276.
Проекты, проранжированные по степени убывания показателя, располагаются в следующем порядке: Б, В, А.
Исходя из результатов ранжирования, определим инвестиционную стратегию.
Расчет оптимальных проектов оптимизирования
| Проект | Размер инвестиций, млн. руб. | Часть инвестиций, включаемая в инвестиционный портфель, % | PI. |
| Б | 34 | 100,0 | 1,32 |
| В | 45-34=11 | 11/30Ч100=36,7 | 0,93Ч0,0,367=0,34 |
| Итого | 56 | - | 1,66 |
5.2 Проекты, не поддающиеся дроблению
В случае, когда инвестиционный проект может быть принят только в полном объеме, для нахождения оптимальных вариантов производят просмотр сочетаний проектов с расчетом их суммарного NPV. Комбинация, обеспечивающая максимальное значение суммарного NPV, считается оптимальной.
Используя данные предыдущего примера, необходимо составить план оптимального размещения инвестиций, имея в виду, что лимит инвестиций не должен превысить 45 млн. руб., а к реализации могут быть приняты проекты только в полном объеме.
Расчет оптимальных проектов инвестиций
| Варианты сочетания проектов | Суммарные инвестиции, млн. руб. | Суммарный NPV, млн. руб. |
| А+Б | 34+34=68 | Сочетание невозможно |
| А+В | 34+30=64 | Сочетание невозможно |
| Б+В | 34+30=64 | Сочетание невозможно |
Сочетание проектов невозможно, так как суммарные инвестиции проектов превышают лимит 45 млн. руб.
Список использованных источников
1. Богатин Ю.В., Швандар В.А. Инвестиционный анализ: Учебное пособие для вузов. - М.: ЮНИТИ - ДАНА, 2000
2. Сергеев И.В. и др. Организация и финансирование инвестиций: Учебное пособие. - 2-е изд., перераб. и доп.- М.: Финансы и статистика, 2002.
3. Мелкумов Я.С. Организация и финансирование инвестиций: Учебное пособие. - М. ИНФРА-М, 2000.
4. Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности. - М.: ИНФРА - М, 2001.
5. Бочаров В.В. Методы финансирования инвестиционной деятельности предприятия. - М.: Финансы и статистика, 1998.
6. Воронцовский А.В. Инвестиции и финансирование. Методы оценки и обоснования. - СПб.: Изд. С.- Пб. университета, 1998.