Себестоимость продукции и пути ее снижения
итого за месяц выходит около 12 кг.
ОАО «ГМЗ №1»:
При проведении устного интервьюирования и активного продвижения новинки среди товароведов по молочной группе товаров была получена следующая информация:
Творог зерненный «Славянские традиции» заказывают примерно около 2-3 ящиков в день (или 6 кг), что составляет 180 кг ежемесячно. Соответственно, потребность г.Минска в твороге зерненном на январь месяц составила 75-80 тонн в месяц.
Итак, на основании этих исследований, с учетом потребительского спроса, роста благосостояния населения на зимний период 2006 года по зерненному творогу, можно сделать следующие предположительные расчеты по реализации творога зерненного:
| Период | Реализация (с учетом сезонности) |
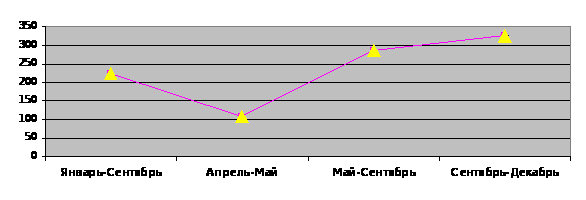
| Январь-апрель | Около 225 тонн |
| Апрель-май | Около 110 тонн |
| Май-сентябрь | Около 285 тонн |
| Сентябрь-декабрь | Около 325 тонн |
таблица 12
Реализация творога зерненного более наглядно изображена на графике:
Сыр плавленый «Сфинкс», сырок творожный пикантный «Атаман» обладают высокими вкусовыми качествами, поэтому можно считать производство плавленых сыров достаточно перспективным направлением.
При условии рекламной и информационной поддержки, расширения ассортиментного перечня сыров по наполнителям, стабильно высокого качества, можно ожидать рост объемов продаж этого продукта.
В 2004 году было выработано 5,1т сыров, в 2005 году реализация составила 6,3т, благодаря тому, что были добавлены новые виды. В 2006 году ожидается объема продаж на 10-15%, что составит около 7,3т.
Также перспективным направлением можно считать приобретение лини улътрафилътрации. Аналогов данному виду продукции в Республике Беларусь не выпускает ни одно предприятие, ниша рынка не занята. Очень редко можно встретить на прилавках продукт типа «Рабиола» импортного производства, цена которого очень высока и продукт этот доступен только очень узкому кругу покупателей с высоким доходом.
При условии «проходной» цены, высокого качества и рекламного сопровождения, этот продукт станет настоящей сенсацией на рынке молочной продукции республики, и будет пользоваться высоким спросом из-за своей уникальности.
На сегодняшний день продукция предприятия поставляется более чем в 2000 торговые точки г.Минска и республики. Маркетинговой службой ОАО «ГМЗ №1» в 2005 году проводились и проводятся мероприятия по расширению рынка сбыта продукции в Могилевской, Гомельской, Витебской, Гродненской и Брестской областях, в результате чего объем продаж по этим областям увеличился в 2,1 раза и составил 489 млн. руб. (10 месяцев 2005 года ). В 2006 году планируется увеличение доли рынка за счет более полного освоения областных и районных городов Республики Беларусь.
В плане 2006 года также заключение внешнеторговых контрактов на поставку творогов различной жирности (нежирный, 5% и 9%-ной жирности) в Российскую Федерацию. Предполагаемый объем составит 1680 тонн.
В настоящее время рынок республики Беларусь активно наполняется импортными продуктами (российского, украинского производства). Цены на них несколько выше отечественных, потому как включают в себя налоги на импорт, транспортные расходы и другие затраты. Этот фактор ОАО «ГМЗ №1» учитывается в маркетинговых исследованиях рынка сбыта продукции.
Величина резервов может быть определена по формуле:
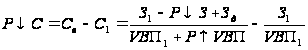 ,
Где Св, С1- соответственно возможный (прогнозируемый) и фактический
уровень себестоимости изделия;
Зд- дополнительные затраты, необходимые для освоения резервов
увеличения выпуска продукции.[4 стр. 255]
Резервы увеличения производства продукции выявляются в процессе анализа выполнения производственной программы. При увеличении объема производства продукции на имеющихся производственных мощностях возрастают только переменные затраты (прямая зарплата рабочих, прямые материальные расходы и др.), сумма же постоянных расходов, как правило, не изменяется, в результате снижается себестоимость продукции.
В 2007г планируется увеличить производство глазированных сырков на мармеладе до 120 тонн, а зерненного творога «Славянские традиции»- до 400 тонн.
Следовательно, резерв увеличения выпуска продукции по глазированным сыркам составит:
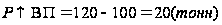 т.е. 20000кгЧ20шт=400000шт
Резерв увеличения выпуска продукции зерненного творога «Славянские традиции» будет равен:
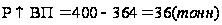 т.е. 36000кгЧ4=144000шт
Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных инновационных мероприятий (внедрение новой более прогрессивной техники и технологий производства, улучшении организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии и т.д.
Основным видом продукции на заводе являются глазированные сырки. На их выработку используется 60% молока, в объеме товарной продукции он занимает 28,7%.
В целях снижения себестоимости и повышения их конкурентоспособности в 2007 году планируется провести следующие мероприятия: пересмотреть норму расхода молока на 1 тонну глазированных сырков и уменьшить ее на 2%, что даст возможность сэкономить 25,68 тонн молока базисной жирности, при средней цене молока 300 тыс.р. за тонну сумма экономии составит 7704 тыс.р.
Планом организационно-технических мероприятий по экономии энергоресурсов на 2007 год предусмотрено сэкономить:
28 т.у.т.
125 Гкал теплоэнергии
41 тыс.квт.час электроэнергии
Это даст возможность снизить себестоимость глазированных сырков на мармеладе на 3943 тыс.р. и зерненого творога- на 961,7 тыс.руб.
Планируется в 2007 году улучшить использование отходов производства на промпереработку. За счет уменьшения объема реализации сыворотки обогащенной на 3200 тонн будет выработано 160 тонн сыворотки сухой, за счет чего будет дополнительно получено товарной продукции на 156588 тыс.р.
При рентабельности 8% прибыль от реализации 160 тонн сыворотки сухой составит 11093,8 тыс.р., от реализации хозяйствам сыворотки обогащенной прибыли нет. За счет этого себестоимость глазированных сырков снизится на 3183,9 тыс.руб., а зерненого творога- на 776,6 тыс.руб.
Полученная из производства пахта будет полностью использоваться на выработку сыра диетического и 40 тонн пахты свежей фасованной в полиэтиленовые пакеты планируется продать населению. Выработка от ее реализации составит 7994,6 тыс.р. и прибыль 566 тыс.р. Себестоимость глазированных сырков на мармеладе снизится на 162442 руб., а зерненого творога «Славянские традиции»- на 39620 руб.
В себестоимость сырья транспортно-заготовительные расходы составляют 14,3%. Для снижения затрат по перевозке сырья приобретены 2 молоковоза, что значительно снизило затраты. Так, стоимость 1 тонны доставки молока на завод центровывозом транспортом автобазы за май 2005 года составила 15272 р., а молоковозами завода - 11271 р. Следовательно для производства 120 тонн глазированных сырков затраты на перевозку сырья снизятся на 5137,3 тыс.руб., а для производства 400тонн зерненого творога «Славянские традиции»- на16,004 тыс.руб.
Таким образом, можно произвести расчет резерва сокращения затрат по каждому виду продукции:
По
глазированным
сыркам на мармеладе:
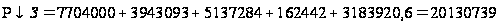 руб.
По зерненому творогу «Славянские традиции»:
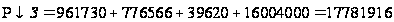 руб.
Дополнительные затраты на освоение резервов увеличения производства продукции подсчитываются по каждому ее виду. Это в основном зарплата за дополнительный выпуск продукции, расход сырья, материалов, энергии и прочих переменных расходов, которые изменяются пропорционально объему производства продукции. Для установления их величины необходимо резерв увеличения выпуска продукции i-го вида умножить на фактический уровень удельных переменных затрат отчетного периода:
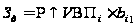
Произведем расчеты по каждому виду продукции:
По глазированным сыркам на мармеладе дополнительные затраты составят:
Зд=400000Ч229,4=91760000 руб.
По зерненому творогу «Славянские традиции»:
Зд=144000Ч617,2=88876800 руб.
Отсюда резерв снижения себестоимости единицы продукции составит:
По глазированным сыркам на мармеладе:
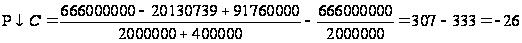 руб.
По зерненому творогу «Славянские традиции»:
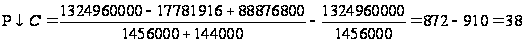 руб.
 Для
снижения высокого
уровня затрат
необходимо
принять меры
по усилению
контроля за
более эффективным
использованием
ресурсов предприятия.
Резервы сокращения
себестоимости
кроются в сокращении
материальных,
трудовых и
других затрат
на производство
продукции.
Сокращению себестоимости способствуют и более эффективное использование трудовых ресурсов, так как оно находит свое отражение в себестоимости через расходы на оплату труда. В г. Минске заработная плата рабочих несколько выше, чем на периферии. А, следовательно, и себестоимость продукции тоже выше. Решением этой проблемы может быть постоянное улучшение качества выпускаемой продукции и увеличение объема продаж.
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Заключение
Себестоимость продукции является качественным показателем, характеризующим производственно-хозяйственную деятельность предприятия. Себестоимость отражает затраты предприятия на производство и сбыт продукции, выраженные в денежном измерении. Кроме этого, в себестоимости как в обобщающем экономическом показателе находят свое отражение все стороны деятельности предприятия: степень технологического оснащения производства и освоения технологических процессов; уровень организации производства и труда, степень использования производственных мощностей; экономичность использования материальных и трудовых ресурсов и другие условия и факторы, характеризующие производственно-хозяйственную деятельность.
Для комплексного анализа себестоимости продукции применяются специальные показатели, которые позволяют рассчитывать и анализировать затраты предприятия на весь объем произведенной товарной продукции, затраты на производство конкретного вида продукции, а также затраты предприятия на получение каждого рубля выручки.
С целью упрощения расчетов и для систематизации данных все затраты предприятия классифицируются. Причем данная классификация является универсальной для всех промышленных предприятий, могут изменяться лишь некоторые статьи в зависимости от специализации предприятия.
Наиболее важным моментом в изучении такого показателя, как себестоимость является рассмотрение факторов, влияющих на показатель и определение основных направлений по снижению себестоимости. От того, как решает предприятие данный вопрос зависит получение наибольшего эффекта с наименьшими затратами, рост накоплений, экономия трудовых, материальных и финансовых ресурсов. Себестоимость отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Поэтому существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Отсюда следует, что выявление резервов снижения себестоимости должно опираться на комплексный технико-экономический анализ работы предприятия: изучение технического и организационного уровня производства, использование производственных мощностей и основных фондов, сырья и материалов, рабочей силы, хозяйственных связей; а также всех составляющих себестоимости.
Систематическое снижение себестоимости обеспечивает не только рост прибыли предприятия, но и дает государству дополнительные средства как для дальнейшего развития общественного производства, так и для повышения материального благосостояния трудящихся.
Список использованной литературы:
1. Л.А.Лобан, В.Т.Пыко «Экономика предприятия»,
Минск:Мисанта, 2006.
2. «Экономика предприятия»/ под ред. А.Е.Карлика, М.Л.Шухгальтера.
3. П.В.Лещиловский, В.С.Чеканов «Экономика предприятий и отраслей АПК», Мн:БГЭУ 2003г.
4. Г.В.Савицкая «Экономический анализ» Учебн. 9-е изд., М: ООО «Новое знание»,2004г.
5. Экономика предприятия Учебник. М. «ИНФРА-М» 2001г.
6. Баканов М.И., Шеремет А.Д. «Теория экономического анализа». М.,"Финансы и статистика", 2000г.
7. «Экономика перерабатывающего предприятия», К.А.Раицкий, М. 2002г.
8. «Экономика предприятия», под общ. ред. И.М.Бабук. Мн: УП «НВЦ
Минфина», 2006г.
9. «Экономика предприятия»/ под. ред. Л.Н.Нехорошевой, Мн. «Вышэйшая
школа», 2005.
10. Безруких П.С. Учет и калькулирование себестоимости продукции.
М.:Финансы, 2004.
Приложение 1.
Отчет о движении денежных средств
с 1.01.2005г по 1.01.2006г
| Наименование показателя | Код строки | Сумма |
По тек. деят-ти |
По инвест. | По фин. деят-ти |
| 1. Остаток денежных средств на начало года | 010 | 138 | x | x | x |
| 2. Поступило денежных средств | 020 | 50665 | 50665 | ||
|
В т.ч. – выручка от реализации товаров, работ, услуг |
021 | 40681 | 40681 | x | x |
| - доходы от продажи внеоборотных активов | 022 | 3735 | 3735 | ||
| -прочие доходы от операций с активами | 023 | 5873 | 5873 | ||
| -авансы, полученные от покупателей | 024 | x | x | ||
| -целевое финансирование | 025 | ||||
| -бюджетное ассигнование | 026 | 200 | 200 | ||
| -кредиты, займы | 027 | ||||
| -дивиденды, проценты по фин. вложениям | 028 | X | |||
| -прочие поступления | 029 | 176 | 176 | ||
| Направлено денежных средств | 030 | 48114 | 48114 | ||
|
В т.ч. –на оплату приобретенных активов |
031 | 32007 | 32007 | ||
| -на расчеты с персоналом | 032 | 2259 | x | x | x |
| -на уплату налогов, сборов | 033 | 3225 | x | x | x |
| -на выдачу авансов | 034 | ||||
| -на оплату долевого участия в строительстве | 035 | 15 | x | x | |
| -на финансовые вложения | 036 | x | |||
| -на выплату дивидендов | 037 | x | |||
| -на погашение кредитов | 038 | 3373 | 3373 | ||
| -прочие выплаты | 039 | 7235 | 7235 | ||
| Остаток ден. средств к отч.году | 040 | 2689 | 2689 | ||
| Справочно: ден документов | 050 | 5 | |||
| Из них бланков строгой отчет-ти | 051 | 5 | |||
| Поступило из банка в кассу | 060 | 193 | |||
| Сдано в банк из кассы | 070 | 343 |
таблица 13.
Приложение 2. Бухгалтерский баланс с 1.01.05 по 1.01.06г
| Актив | Код стро-ки | На нач. года | На кон. года | Пассив | Код стро-ки | На нач. года | На кон. года | |
| 1. Внеоборотные активы | 3. Источники собственных ср-в | |||||||
| Основные средства | 110 | 6639 | 5814 | Уставный фонд | 510 | 30 | 55 | |
| Нематер. активы | 120 | 6 | 1 | Собственные акции | 515 | |||
| Доходные вложения | 130 | 64 | Резервный фонд | 520 | ||||
| Вложения во внеоборотн. активы | 140 | 594 | 120 | Добавочный фонд | 530 | 7774 | 8914 | |
| Прочие внеоборотн. активы | 150 | - | - | Нераспределенная прибыль | 540 | 1132 | ||
| Итого по разделу 1 | 190 | 7303 | 5935 | Непокрытый убыток | 550 | 262 | ||
| 2. Оборотные активы | Целевое финансирование | 560 | 1 | |||||
| Запасы и затраты | 210 | 1853 | 2398 | Итого по разделу 3 | 590 | 7543 | 10101 | |
|
В т.ч. -сырье, матер. и др. ценности |
211 | 1853 | 2398 | 4.Доходы и расходы | ||||
|
-незавершенное строительство |
213 |
Расходы будущих периодов | 620 | -135 | -186 | |||
| -прочие запасы и затраты | 211 | Доходы будущих периодов | 630 | |||||
| Налоги по приобре-тенным ценностям | 220 | 350 | 532 | Итого по разделу 4 | 690 | -135 | -186 | |
| Готовая продукция | 230 | 58 | 532 | 5. Расчеты | ||||
| Товары отгруженые | 240 | Краткосрочные кредиты и займы | 710 | 2330 | 200 | |||
| Дебиторская задолженность | 250 | 711 | 956 | Долгосрочные кредиты и займы | 720 | 54 | ||
| В т.ч. –расчеты с пок-ми и заказч-ми | 251 | 510 | 748 | Кредиторская задолженность | 730 | 621 | 2524 | |
| -расчеты с учредителями | 252 | 1 |
В т.ч. –расчеты с поставщиками и подрядчиками |
731 | 403 | 1747 | ||
| -расчеты с дебиторами, кредиторами | 253 | 200 | 208 | -расчеты по оплате труда | 732 | 101 | 138 | |
| -прочая дебиторская задолженность | 254 | - расчеты по налогам и сборам | 734 | 10 | 555 | |||
| Финансовые вложения | 260 | -расчеты по соц.страх и обеспечению | 735 | 37 | 66 | |||
| Денежные средства | 270 | 138 | 2689 | -расчеты с акцион-ми | 736 | 11 | ||
| Прочие оборотные активы | 280 | -расчеты с дебитора-ми, кредиторами | 737 | 59 | 18 | |||
| Итого по разделу 2 | 290 | 3110 | 6704 | Итого по разделу 5 | 790 | 3005 | 2724 | |
|
Баланс |
390 |
10413 |
12639 |
Баланс |
890 |
10413 |
12639 |
таблица 14.
Приложение 3. Отчет о прибылях и убытках
с 1.01.05 по 1.01.06г
|
Наименование показателя |
Код строки |
За отч. период |
За анал. пер. прошл. года |
|
1. Доходы и расходы по видам деятельности Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательств). |
010 |
36715 |
23829 |
| В т.ч. бюджетные субсидии на покрытие разницы в ценах и тарифах | 011 | ||
| Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательств)/ подпункт 48.2 Инструкции | 012 |
36715 |
23829 |
| Себестоимость реализованных товаров, продукции, работ, услуг. | 020 | 33573 | 23390 |
| Себестоимость реализованных товаров, продукции, работ, услуг/ подпункт 48.2 Инструкции | 021 |
32194 |
22726 |
| Управленческие расходы | 030 | ||
| Управленческие расходы/ подпункт 48.2 Инструкции | 031 | ||
| Расходы на реализацию | 040 | 1160 | 875 |
| Расходы на реализацию/ подпункт 48.2 Инструкции | 041 | 1160 | 875 |
| Прибыль (убыток) от реализации (010-020-030-040) | 050 | 1982 | -436 |
| Прибыль (убыток) от реализации/ подпункт 48.2 Инструкции (011-021-031-041) | 051 | 3361 | 228 |
|
2.Операционные доходы и расходы Доходы от операций с имуществом |
060 |
2846 |
4482 |
| Доходы от операций с имуществом/ подпункт 48.2 Инструкции | 061 | 2846 | 4482 |
| Расходы от операций с имуществом | 070 | 2484 | 2156 |
| Расходы от операций с имуществом / подпункт 48.2 Инструкции | 071 | 2484 | 2156 |
| Доходы от финансовых вложений | 080 | 64 | |
| Доходы от финансовых вложений/ подпункт 48.2 Инструкции | 081 | 64 | |
| Расходы от финансовых вложений | 090 | 2 | |
| Расходы от финансовых вложений / подпункт 48.2 Инструкции | 091 | 2 | |
| Прочие операционные доходы | 100 | ||
| Прочие операционные доходы/ подпункт 48.2 Инструкции | 101 | ||
| Прочие операционные расходы | 110 | ||
| Прочие операционные расходы/ подпункт 48.2 Инструкции | 111 | ||
| Прибыль (убыток) от операционных доходов и расходов (060-070-080-090-100-110) | 120 | 424 | 2326 |
| Прибыль (убыток) от операционных доходов и расходов (061-071-081-091-101-111) / подпункт 48.2 Инструкции | 121 | 424 | 2326 |
|
Внереализационные доходы и расходы |
130 | 175 | 169 |
| Внереализационные доходы и расходы / подпункт 48.2 Инструкции | 131 | 175 | 169 |
| Источники собственных средств, направленные на покрытие убытков | 132 | ||
| Внереализационные расходы | 140 | 77 | 133 |
| Внереализационные расходы/ подпункт 48.2 Инструкции | 141 | 77 | 133 |
| Прибыль (убыток) от внереализационных доходов и расходов (130-150) | 150 | 98 | 36 |
| Прибыль (убыток) от внереализационных доходов и расходов (131+132-151) / подпункт 48.2 Инструкции | 151 |
98 |
36 |
| Итого прибыль (убыток) за отчетный период (050+120+150) | 160 | 2504 | 1926 |
| Итого прибыль (убыток) за отчетный период (051+121+151) / подпункт 48.2 Инструкции | 161 | 3883 | 2590 |
| Налоги и сборы, платежи и расходы, производимые из прибыли | 170 | 1117 | 811 |
| Налоги и сборы, платежи и расходы, производимые из прибыли/ подпункт 48.2 Инструкции | 171 | 1117 | 811 |
| Нераспределенная прибыль (160-170) | 180 | 1387 | 1115 |
| Нераспределенная прибыль (161-171)/ подпункт 48.2 Инструкции | 181 | 2766 | 1779 |
|
Справочно: -Валовой доход (010-020) -Торговая наценка |
182 183 |
3142 31 |
439 13 |
таблица 15
Приложение 4.
ОСНОВНЫЕ ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ
ОАО «ГОРОДСКОЙ МОЛОЧНЫЙ ЗАВОД №1»
|
Ед. |
ВСЕГО по Обществу |
|
изм. |
2003 |
2004 |
2005 |
|
| Объем производства | млн. р. | |||
| - в сопоставимых ценах | % | 107,5 | 109,4 | 119 |
| - в действующих ценах | млн. р. | 32928 | 44841 | 67533 |
| тыс.$ | 17799 | 21842 | 31207 | |
| Объем реализации | млн. р. | 36378 | 48510 | 73555 |
| тыс.$ | 19664 | 23629 | 33990 | |
| Объем товаров нар.потребления | млн. р. | 36147 | 39941 | 63484 |
| в отпускных ценах | тыс.$ | 19539 | 19455 | 29336 |
| Рентабельность | % | 3,9 | 5,4 | 7,0 |
| Внешнеэкономическая деят-ть | тыс.$ | |||
| - объем экспорта | тыс.$ | 1744,5 | 1980 | 2408 |
| Объем экспорта по странам: | ||||
| РОССИЯ | тыс.$ | 1744,5 | 1980 | 2408 |
| млн. р. | 3227,3 | 4237,2 | 5153,1 |
Приложение5.