Государственные ценные бумаги
Облигации государственного республиканского внутреннего займа (ГДО)
Облигации государственного республиканского внутреннего 30-летнего займа РСФСР (ГДО) были выпущены в 1991 году. Это был первый в России свободнообращающийся заем, котируемый Центральным банком РФ.
Заем был выпущен общим объемом 80 млрд. руб. в виде облигаций достоинством 100 тыс. руб. каждая сроком на 30 лет (с 1 июля 1991 года по 30 июня 2021 года).
Заем выпускался 16 отдельными разрядами по 5 млрд. руб. каждый. Эти разряды объединялись в 4 группы (1-4 “Апрель”, 5-8 “Июль”, 9-12 “Октябрь”, 13-16 “Январь”). На сегодняшний день осталось две группы: “Апрель” и “Октябрь”.
ГДО обращаются исключительно среди юридических лиц. Торговлю облигациями осуществляют Главные территориальные управления ЦБ РФ. Держателям облигаций один раз в году выплачивается в безналичной форме купонный доход в размере 15% от номинальной стоимости облигаций. На торговых площадках эти ценные бумаги не обращаются и коллективными инвесторами не используются.
Облигации внутреннего государственного валютного займа (ОВВЗ)
Облигации внутреннего государственного валютного облигационного займа (ОВВЗ) были выпущены Министерством финансов РФ в качестве компенсации задолженности Внешэкономбанка перед клиентами и вкладчиками. Банк вел валютные счета российских предприятий на миллиарды долларов, но после банкротства банка счета были заморожены. Выпуск зарегистрирован 14 мая 1993 года, однако фактически размещение облигаций началось только в октябре того же года11.
Общий объем займа составляет 7885 млн. долл. Он состоит из 15 ежегодно погашаемых траншей со сроками погашения от 1 до 15 лет. Облигации номинированы в долларах и выпущены номиналом 1000, 10000 и 100000 долл. США. Облигации ВВЗ – это единственные валютные ценные бумаги в стране, и их обращение регулируется как врамках законодательства о фондовом рынке, так и валютного законодательства.
В 1996 году была проведена дополнительная эмиссия ОВВЗ на общую сумму 5,05 млрд. долл. США, стоимость траншей с II по V составила 1,55 млрд. долл., стоимость VI и VII траншей – 3,5 млрд. долл. В настоящее время в обращении находятся облигации III-V1I траншей на сумму 11,1 млрд. долл. Дата погашения последнего транша – 14 мая 2011 года.
14 мая 1999 года не были погашены ОВВЗ третьего транша. Их владельцам был перечислен лишь купонный доход. В письме Минфина от 14 мая сообщалось, что в связи с тяжелой финансово-экономической ситуацией в России срок погашения облигаций переносится на 14 ноября 1999 года.
29 ноября Правительство РФ приняло Постановление “О новации облигаций внутреннего государственного валютного займа III серии”, в котором устанавливается, что новация ОВВЗ III транша будет осуществляться путем их обмена на облигации государственного валютного займа 1999 года в соотношении 1:1 либо на облигации федерального займа с фиксированным купонным доходом по курсу рубля к доллару США, рассчитанному как средневзвешенное по первой неделе ноября 1999 года12.
Согласно условиям новации, эмиссия валютных облигаций будет осуществляться одним выпуском, который размещается исключительно среди держателей ОВВЗ третьего транша.
Срок обращения новых валютных облигаций составляет 8'лет, номинал – $1000, выплата купонного дохода осуществляется 2 раза в год в размере 3% годовых. Новый выпуск ОФЗ состоялся 14 ноября 1999 года. Бумаги выпущены сроком на 4 года, выплата купонного дохода осуществляется два раза в год в размере 15 процентов годовых в первые два купонных периода и 10 процентов годовых – в оставшиеся купонные периоды. Объем эмиссии новых валютных облигаций должен составлять не менее 650 млн. долларов США, а объем эмиссии ОФЗ-ФД - не более 17606,4 млн. руб., эквивалентных 672 млн. долларов США (пересчитано, исходя из среднеарифметического курса рубля, установленных ЦБ РФ на первую рабочую неделю ноября 1999 г.). Облигации выпущены в документарной форме, и их обменом и обслуживанием занимается Внешэкономбанк.
Вариант реструктуризации ОВВЗ третьего транша не предусматривает выплаты их владельцам наличных денег. В настоящее время позиция Минфина состоит в предложении равных условий реструктуризации ОВВЗ для всех инвесторов – физических и юридических лиц, резидентов и нерезидентов. Условия реструктуризации и обмена облигаций зависят от переговоров с Лондонским клубом кредиторов.
2.2 Анализ состояния рынка государственных ценных бумаг
Рынок государственных ценных бумаг в развитых странах обычно составляет значительную долю (до 50%) в общем объеме рынка ценных бумаг. В России на сегодняшний день эта доля весьма скромна. В настоящий момент рынок государственных ценных бумаг в нашей стране составляют:
Облигации государственного республиканского внутреннего 30-летнего займа РСФСР (ГДО);
Облигации государственного внутреннего валютного займа (ОГВВЗ);
Облигации государственного сберегательного займа (ОГСЗ);
Государственные краткосрочные бескупонные облигации;
Облигации федерального займа с переменным купоном (ОФЗ-ПК);
Облигации федерального займа с постоянным доходом (ОФЗ-ПД);
Облигации федерального займа с фиксированным доходом (ОФЗ-ФД).
Активно использовать рынок ценных бумаг для привлечения средств в государственный бюджет России заставило то обстоятельство, что дефицит госбюджета не должен был покрываться за счет денежной эмиссии, поскольку такая эмиссия вела бы к усилению инфляционных процессов. В этих целях государство предприняло несколько попыток привлечения средств предприятий и организаций, наиболее удачными из которых оказались выпуски ГКО и ОФЗ.
Федеральные облигации
В первой половине 2004 года на рынке ГКО-ОФЗ произошли изменения. Доходность государственных бумаг в течение первого квартала снижалась и к середине апреля достигла беспрецедентно низких значений. Определяющим фактором такой динамики была валютная политика денежных властей России — постоянное укрепление курса рубля к мировым валютам вызывало приток дополнительных средств из-за рубежа. В то же время внутри страны устойчивый спрос на государственные ценные бумаги предъявляли институциональные инвесторы — пенсионные фонды, страховые компании, крупные банки с государственным участием. В середине апреля ситуация резко изменилась. Изменение валютной политики Центробанка совпало с ожиданиями повышения учетной ставки Федеральной резервной системы США. Нерезиденты покинули внутренний долговой рынок России. Отечественных инвесторов не устроил уровень доходности связи с ожидаемой инфляцией. В результате интерес к покупке государственных бумаг исчез и процентные ставки начали быстро расти. Отметим, что ни летний банковский кризис, ни падение российского рынка акций не отразились негативно на рынке ГКО-ОФЗ.
С июня 2004 доходность облигаций федерального займа практически не меняется (рисунок 1). Максимальная ставка ОФЗ колеблется в диапазоне 7,8-8,2% годовых.
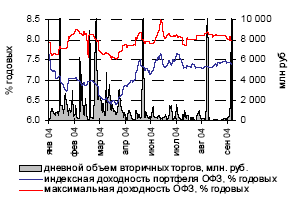
Рис. 1. Динамика оборотов торгов и доходности ГКО-ОФЗ13
Основными игроками на рынке федеральных облигаций, номинированных в национальной валюте, остаются крупные банки с государственным участием и компании, управляющие пенсионными средствами. Первые действуют в интересах эмитента, вторые ограничены в выборе инструментов инвестирования. Вложение средств в ОФЗ для прочих инвесторов нецелесообразно14.
Обособленность сегмента усугубляется контролем со стороны эмитента, что сводит к нулю влияние любых факторов: воздействия рынка еврооблигаций, увеличения темпов инфляции, роста рублевой ликвидности, проблем в банковской сфере и пр.
Ситуация вряд ли изменится в случае повышения процентных ставок на мировом рынке. Однако ситуация может измениться, если Центробанк вновь сменит валютную политику или если доходность по российским еврооблигациям заметно снизится в случае присвоения России инвестиционного рейтинга. Тем не менее, следует ожидать, что в ближайшей перспективе российский рынок внутреннего долга останется рынком исключительно для российских инвесторов.
Сложившийся уровень цен на рынке ГКО-ОФЗ устраивает основные группы инвесторов и эмитента.
Муниципальные облигации
Первичный рынок
За семь месяцев 2004 года аукционы по размещению своих облигаций на организованном рынке провели 12 эмитентов. (Таблица 1) Большинство размещений имело ряд оговорок, касающихся метода, объема или сроков. Отметим некоторые:
-Москва провела аукционную продажу трех выпусков ОГО/В/З, инициированных в 2003 году.
-Санкт-Петербург так же, как и Москва, не эмитировал новых выпусков облигаций, а доразмещал обращающиеся. Кроме того, комитет финансов Санкт-Петербурга активно проводил аукционы обмена ГИО.
-Томская область в январе 2004 г. смогла разместить облигации 16-го выпуска, условия эмиссии которых были зарегистрированы в 2003 г.
-Саха (Якутия) в марте разместила дополнительный транш выпуска RU25004RSY на сумму 300 млн. руб., а в апреле начала продажу облигаций выпуска RU25005RSY общим объемом эмиссии 2 млрд. руб. На аукционе было реализовано бумаг на 800 млн. руб. (к августу выпуск полностью не размещен).
-Краснодарский край — новичок на организованном рынке муниципальных облигаций. Объем первого выпуска краевых облигаций составил 605 млн. руб.
В дату выплаты первого купона (в ноябре 2004 г.) Краснодарский край планирует разместить второй транш облигаций на сумму 520 млн. руб. Таким образом, будет выполнена программа привлечения средств в 2004 г., утвержденная в размере 1,125 млрд. руб.
Таблица Ж 1
Эмитенты рыночных муниципальных облигаций-2004
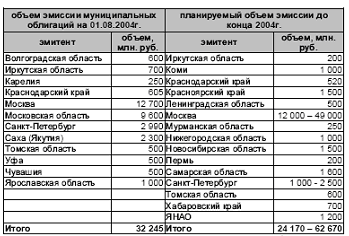
С учетом пока не реализованных полностью выпусков облигаций Саха (Якутии) и Уфы, а также доразмещений ГИО Санкт-Петербурга общий объем облигаций, выставленных на аукционную продажу в январе-июле 2004 года, составил 32,245 млрд. руб.
Вторичный рынок
Сегмент региональных и городских обязательств занимает сравнительно небольшую долю долгового рынка рублевых облигаций — менее 15% совокупного объема ОФЗ, муниципальных и корпоративных облигаций, номинированных в рублях.
Ставки выпусков облигаций Москвы и Санкт-Петербурга более прочих зависят от динамики доходности ОФЗ, индексный спрэд в последнее время составляет порядка 2%. пунктов. В свою очередь, облигации Москвы можно назвать индикатором для муниципальных выпусков, обращающихся на ММВБ, Санкт-Петербурга — на СПВБ.
Июльский банковский кризис в большей степени отразился на бумагах, торгуемых в фондовой секции ММВБ. Для пополнения объема денежных средств банки были вынуждены продать наиболее ликвидные выпуски, в частности, ОГО/В/З Москвы. Доходность московских облигаций, а за ними и прочих муниципальных облигаций на московской бирже в первой декаде июля резко выросла, но затем также резко упала. (Рисунок 2)
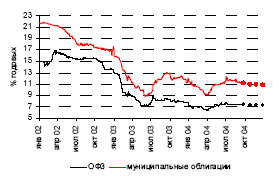
Рис. 2. Динамика доходности муниципальных облигаций15
Тем не менее, в сложившейся ситуации риски муниципальных облигаций оказались ниже рисков корпоративных облигаций в силу большего количества источников погашения (налоговых, неналоговых доходов бюджета; рефинансирования за счет бюджетных ссуд или коммерческих кредитов), отсутствия оферт, «политической» составляющей. В итоге спрос на муниципальные бумаги восстановился достаточно быстро.
При этом в основном наблюдаются позитивно влияющие на рынок муниципальных облигаций факторы:
-Увеличение объема свободных средств у банков, произошедшее вследствие снижения норматива отчислений в ФОР, в первую очередь укрепило спрос на государственные облигации, к которым относятся и долги регионов. Банк России пока не собирается повышать обязательные нормативы.
-Девальвация рубля идет слабыми темпами, и доходность ОФЗ колеблется незначительно, что не позволяет расти ставкам муниципальных облигаций.
-Кризис банковского доверия увеличил вероятность дефолта в корпоративном секторе. Если таковой случится, спрос на муниципальные облигации повысится, а их доходность, соответственно, упадет.
3. ПРОБЛЕМЫ И ПЕРСПЕКТИВЫ РЫНКА ГОСУДАРСТВЕННЫХ ЦЕННЫХ БУМАГ В РФ
Минфин РФ намерен постепенно наращивать объем внутренних заимствований. Объем внутренних заимствований в 2005 году планируется в размере 256,4 миллиарда рублей, в 2006 году - 268,2 миллиарда рублей, в 2007 году - 288,6 миллиарда рублей.
В основном займы будут осуществляться за счет размещения государственных ценных бумаг. В 2005 году этим путем на внутреннем рынке планируется привлечь 210,4 миллиарда рублей, в 2006 году - 220,4 миллиарда рублей, в 2007 году - 240,4 миллиарда рублей.
По оценке Минфина, возможность привлечения внутренних займов без существенного роста их стоимости находится в пределах 200-220 миллиардов рублей ежегодно16.
Заимствования в ближайшие три года в основном будут носить среднесрочный и долгосрочный характер (от трех до 15 лет), объем краткосрочных займов (до одного года) будет незначительным, подчеркивается в этой связи.
Планируется, что к 1 января 2006 года объем рыночной составляющей внутреннего долга превысит 600 миллиардов рублей, при этом среднесрочные и долгосрочные обязательства составят более 90% объема рынка.
Объем погашения государственного внутреннего долга в следующем году должен составить 121,1 миллиарда рублей, в 2006 году - 126,8 миллиарда рублей, в 2007 году - 137 миллиарда рублей.
В том числе объем погашения государственных ценных бумаг в следующем году планируется в размере 85,8 миллиарда рублей, в 2006 году - 89,8 миллиарда рублей, в 2007 году - 95 миллиардов рублей.
С учетом среднесрочной тенденции превышения заимствований на внутреннем рынке над погашением рублевых инструментов, расходы по обслуживанию внутреннего долга будут постепенно возрастать.
Так, в 2005 году эти расходы составят 68,7 миллиарда рублей, в том числе 64,87 миллиарда рублей составит доля платежей на обслуживание долга по государственным ценным бумагам.
Правительство РФ намерено придерживаться Долговой стратегии, подготовленной Минфином России, которая предполагает, в том числе постепенное снижение внешнего долга за счет увеличения внутренних заимствований. Другими словами правительство вновь решило вернуться к рынку ГКО-ОФЗ, который сильно потерял как в весе, так и в авторитете после финансового кризиса 1998 года. Еще года три-четыре тому назад мало кто верил в возрождение этого рынка17.
В марте 2003 года правительство Российской Федерации рассмотрело доклад Минфина о долговой стратегии государства на внутреннем и внешнем рынках на среднесрочную перспективу. Такой документ рассматривался в первый раз и, сыграл достаточно большую позитивную роль для развития рынка государственных внутренних заимствований.
Развитие рынка госбумаг сегодня основано на проводимой консервативной долговой политике. Это означает:
1) недопущение появления платежных пиков по погашению и обслуживанию государственного внутреннего долга. Во второй половине 1998 года и в 1999 году Минфин должен был погасить внутренние долговые обязательства на сумму более 280 млрд. рублей, и при отсутствии возможностей бюджета погашать эти обязательства был объявлен дефолт по указанным государственным облигациям и проведена новация. Сегодня Минфин ежегодно погашает гособлигаций на сумму 70-85 млрд. рублей. При сохранении консервативной заемной политики объем ежегодного погашения в ближайшие годы существенно не изменится и не превысит 100 млрд. рублей.
2) снижение доходности госбумаг и удлинение сроков заимствований. В начале 2002 года торгуемый рынок ГКО-ОФЗ составлял 150-160 миллиардов рублей. Сегодня эта цифра составляет около 563 миллиардов рублей. Если добавить к этому гособлигации, размещенные Банком России при проведении операций РЕПО, то можно говорить о цифре свыше 600 миллиардов рублей. Таким образом, буквально за три года торгуемый рынок ГКО-ОФЗ увеличился почти в четыре раза.
Удлинение сроков заимствований, которое можно сегодня наблюдать на рынке, и спрос на длинные бумаги показывают, что участники рынка верят Минфину как заемщику. А еще три-четыре года назад было много скептиков, которые не верили, что после событий 1998 года рынок станет доверять госбумагам, а тем более даст взаймы на длительный срок. Однако последние два года Минфин активно размещает свои бумаги со сроками погашения в 2008-2018 годах на абсолютно рыночных условиях. Благодаря этому Минфину удалось «растянуть» график платежей, лишний раз подтвердив, что риск дефолта минимален или его практически нет.
В 2001 году показатель доходности колебался в диапазоне 20-23 процента, то в последние два года она остановилась на уровне от 7 до 8,5 процента в среднем по рынку.
По мнению некоторых участников рынка, этот показатель слишком низкий, так как они сопоставляют его с текущей инфляцией. Но, учитывая, что в будущем прогнозируется снижение инфляции, достаточно трудно утверждать, что при уровне текущей инфляции 10-11 процентов нынешний показатель доходности к погашению 7,5-8 процентов по бумагам с погашением, к примеру, в 2012 или 2018 годах - это низкий показатель18.
Причин низкой доходности, на наш взгляд, несколько. Определяя объем предложения госбумаг, Минфин руководствуется текущим состоянием федерального бюджета. Последние годы федеральный бюджет исполняется со значительным профицитом. И это означает, что таких объемов привлечения, как было ранее, Минфину в настоящее время не требуется. А в условиях, когда на рынке значительный объем рублевой ликвидности, а предложение гособлигаций достаточно стабильно, возникает некая «премия» по доходности для эмитента.
Вторым фактором, влияющим на доходность рублевых инструментов, является изменение курса национальной валюты к мировым валютам. В настоящее время рубль укрепляется, и такое укрепление является достаточно сильным аргументом для инвестора о размещении своих средств в рублевых инструментах.
В дальнейшем Минфин будет руководствоваться Долговой стратегией. Это позволяет постепенно снижать внешний долг и увеличивать долю внутреннего долга. В текущем году чистое привлечение по рублевым государственным ценным бумагам составит более 100 млрд. рублей. В 2005 году чистое привлечение может составить 125 миллиардов рублей: Минфин планирует привлечь на внутреннем рынке за счет размещения государственных ценных бумаг 210,8 миллиарда рублей при погашении 85,8 миллиарда рублей19.
Минфин практически отказывается от размещения коротких бумаг, так как в условиях профицита бюджета размещение бумаг до года нецелесообразно. Этот сектор может быть замещен бумагами, которые выпускает Банк России, а также его операциями с портфелем государственных облигаций. Тем более что в ноябре 2004 года Минфин переоформил Банку России последнюю часть его портфеля в рыночные облигации на сумму 51,9 млрд. рублей, а в прошлом году была проведена аналогичная операция на сумму более 280 млрд. рублей.
Кроме того, Минфин планирует начать выпускать государственные облигации со стандартными сроками обращения. Речь идет о трех- пяти- и десятилетних бумагах, и, скорее всего, реализация этого проекта начнется уже с 2005 года. Таким образом, у участников рынка появятся ориентиры по доходности, а сами бумаги будут выполнять роль эталонов по доходности для корпоративных и субфедеральных бумаг.
С принятием пенсионного законодательства перед Минфином встала задача разделить пенсионные деньги и ликвидный рынок ГКО-ОФЗ. Ведь если частные компании, работающие с пенсионными накоплениями, имеют достаточно широкий спектр инструментов, в которые они могут инвестировать пенсионные средства, то государственная управляющая компания ограничена в своем выборе - российские государственные облигации.
Здесь пригодился опыт США, где существующий государственный долг можно разделить на две части: первая - это публичный долг, это бумаги, которые являются ликвидными инструментами и активно торгуются на американском рынке. Вторая часть долга - это внутри правительственные обязательства. Речь идет о том, что в соответствии с американским законодательством должны производиться выплаты по пенсионным и различным социальным программам через определенное количество лет. До того момента, когда эти выплаты будут произведены, средства бюджета США инвестируются в нерыночные ценные бумаги и погашаются в тот момент, когда необходимо произвести выплаты. Эта схема похожа на ту, которую Минфин выбрал для новых финансовых инструментов, для инвестирования пенсионных накоплений.
Изначально создавая государственные сберегательные облигации (ГСО), Минфин предполагал, что в них будут вкладывать средства такие частные структуры, как негосударственные пенсионные фонды, страховые организации, инвестиционные фонды. Но с принятием пенсионного законодательства концепция ГСО претерпела изменения. И сегодня наряду с указанными структурами в этот инструмент смогут вкладывать средства Пенсионный фонд России, другие государственные фонды, государственная и частные управляющие компании, работающие с пенсионными средствами. Таким образом, в будущем значительная часть консервативных пенсионных средств будет размещаться вне рынка ГКО-ОФЗ. В 2005 году Минфин сможет предложить ГСО на сумму 50-55 миллиардов рублей и фактически создать второй сегмент рынка госбумаг, который будет ориентирован именно на пассивных инвесторов20.
Заключение
Таким образом, государственные ценные бумаги ¾ это долговые обязательства эмитента (государства, чаще всего в лице казначейства) перед приобретателем данных обязательств (держателем государственных ценных бумаг) в том, что эмитент обязуется в срок и в полной мере погасить ценные бумаги, выплачивать причитающиеся проценты, если таковые следуют из договора о покупке ценных бумаг, а также выполнять прочие обязательства, которые оговорены в договоре.
В современной рыночной экономике централизованный выпуск государственных ценных бумаг воздействует на денежное обращение, является средством неэмиссионного покрытия дефицита государственного и местного бюджетов, способом привлечения денежных средств предприятий и населения для решения тех или иных задач. В международной практике можно обнаружить самые различные виды долговых обязательств государства: облигации, ноты, казначейские векселя, сертификаты, консоли и др. Все они носят краткосрочный, среднесрочный и долгосрочный характер. Индикатором развития рынка государственных ценных бумаг является их доходность, определение которой имеет важное значение при принятии решения о покупке государственных ценных бумаг.
Рынок государственных (федеральных и субфедеральных) долговых обязательств очень консервативен. 2004 г. можно назвать годом стабилизации, а 2005 г. будет мало чем отличаться от прошедшего. Уровень ставок государственных облигаций в 2005 г. незначительно изменится по сравнению с 2004 г.: максимальная доходность ОФЗ будет колебаться на уровне 7% годовых, региональных бумаг – 11-12% годовых. Важную роль в достижении текущего уровня ставок сыграли пенсионные средства.
Рынок государственных ценных бумаг субъектов РФ постепенно наращивает объем. В перспективе пенсионные средства, инвестируемые через УК (частные управляемые компании), могут создать устойчивый спрос на региональные облигации.
Надо отметить большую роль Центробанка и Минфина как организаторов и «локомотивов» финансового рынка. Отсутствие подобных гигантов на рынке корпоративных ценных бумаг привело к тому, что госсектор занял ведущие позиции на финансовом рынке. Хотя государственные ценные бумаги и являются идеальным инструментом для привлечения средств частных лиц, необходимо уделять больше внимания вопросам развития и других секторов финансового рынка.
Список литературы
Федеральный закон от 22.04.1996 Ж 39-ФЗ (ред. от 07.08.2001 г.) «О рынке ценных бумаг»
Постановление Правительства РФ «О выпуске государственных краткосрочных бескупонных облигаций» от 8 февраля 1993 г. Ж 107 (с изменениями от 27 сентября 1994 г.).
Постановление Правительства РФ «О выпуске казначейских обязательств» от 9 августа 1994 г. Ж 906.
Постановление Правительства РФ «О генеральных условиях выпуска и обращения облигаций государственных нерыночных займов» от 21 марта 1996 г. Ж 316.
Приказ Минфина РФ «О выпуске облигаций государственного сберегательного займа Российской Федерации девятой серии» от 29 июля 1999 г. Ж 70.
Письмо Минфина РФ «Положение о порядке продажи, учета, совершения сделок и погашения именных Золотых сертификатов Министерства финансов Российской Федерации выпуска 1993 г.» от 18 ноября 1993 г. Ж 134.
Письмо Минфина РФ «Положение о порядке размещения, обращения и погашения Казначейских обязательств» от 21 октября 1994 г. Ж 140.
Письмо ЦБР «О порядке осуществления на территории Российской Федерации операций с облигациями внутреннего государственного валютного облигационного займа» от 13 апреля 1994 г. Ж 87 (с изменениями от 5 сентября 1994 г.).
Письмо ЦБР «Организациям-дилерам на рынке ГКО и ОФЗ» от 5 сентября 1995 г. Ж 28-7-3/А-693.
Инструкция Министерства финансов РФ «О правилах выпуска и регистрации ценных бумаг на территории Российской Федерации» от 3 марта 1992 г. Ж 3.
Алехин Б.И. Рынок ценных бумаг. Введение в фондовые операции. - Самара, 2002.
«Государственные и муниципальные финансы» // Под ред. А.М.Бабич, Л.Н.Павлова. – М.: «ЮНИТИ», 2000.
Бескова И.А. Анализ управления государственным внутренним долгом РФ. – М.: 2003. – 257 с.
Борисов Е.Ф. Экономическая теория: Учебник. - М.: Юристъ, 2002. - 568с.
Вавилов А. Трофимов Г. Стабилизация и управление государственным долгом России. // Вопросы экономики. – М.: 2003, Ж12 - С.62-81.
Дробозина Л.А. Финансы. – М.: ЮНИТИ, 2000.
Жуков Е.Ф. Развитие рынка ценных бумаг в Российской Федерации. - Финансы, Ж11, 1999
Жуков Е.Ф. Ценные бумаги и фондовые рынки. - М.: Издательское объединение “ЮНИТИ”, 2003.
Кафиев Ю. Рынок ГКО/ОФЗ в цифрах и размышлениях // Рынок ценных бумаг. – М.: 2004, Ж17 - С.3-8.
Кравченко П.П. Проблемы и перспективы развития рынка ценных бумаг Российской Федерации Менеджмент в России и за рубежом Ж2 /2004
Минфин РФ «Об основных направлениях политики правительства РФ в сфере государственного долга на 2003-2005 годы и комплексе мер по ее реализации». – 2004.
Монографии сайта examenovnet
Снижкова Ю. Рынок ГКО/ОФЗ: итоги 2001 г. // РЦБ. – 2002. – Ж2. – с.43-47
«Финансы» // Под ред. Л.А. Дробозиной. – М.: «ЮНИТИ», 1999.
Финансы // Под ред. А.М.Ковалевой. - М.: «Финансы и статистика», 2003.
Финансы: Учебник. // Под ред. С.И. Лушина, В.А. Слепова. – М.: Изд-во Рос. экон. акад., 2000.
cbr - сервер Центрального Банка РФ.
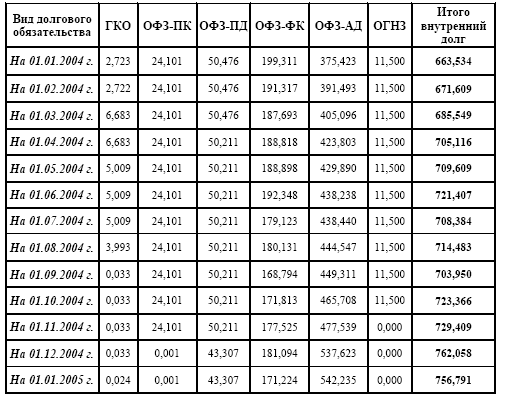
Приложение 1
Государственный внутренний долг РФ выраженный в государственных ценных бумагах (ГКО-ОФЗ-ОГНЗ), млрд.руб.
Приложение 2
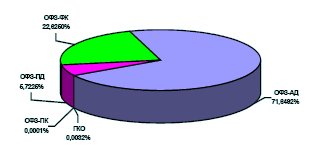
Структура государственного внутреннего долга, выраженного в государственных ценных бумагах на 1 января 2005г.
При подготовки данной работы были использованы научный и дидактический материал сайта helpeducation
1 Алехин Б.И. Рынок ценных бумаг. Введение в фондовые операции. - Самара, 2002.
2 Борисов Е.Ф. Экономическая теория: Учебник. - М.: Юристъ, 2002. - 568с.
3 Жуков Е.Ф. Ценные бумаги и фондовые рынки. - М.: Издательское объединение “ЮНИТИ”, 2003.
4 «Государственные и муниципальные финансы» // Под ред. А.М.Бабич, Л.Н.Павлова. – М.: «ЮНИТИ», 2000.
5 Финансы // Под ред. А.М.Ковалевой. - М.: «Финансы и статистика», 2003.
6 «Финансы» // Под ред. Л.А. Дробозиной. – М.: «ЮНИТИ», 1999.
7 Дробозина Л.А. Финансы. – М.: ЮНИТИ, 2000.
8 «Государственные и муниципальные финансы» // Под ред. А.М.Бабич, Л.Н.Павлова. – М.: «ЮНИТИ», 2000.
9 Финансы // Под ред. А.М.Ковалевой. - М.: «Финансы и статистика», 2003.
10 Алехин Б.И. Рынок ценных бумаг. Введение в фондовые операции. - Самара, 2002.
11 Жуков Е.Ф. Ценные бумаги и фондовые рынки. - М.: Издательское объединение “ЮНИТИ”, 2003.
12 Борисов Е.Ф. Экономическая теория: Учебник. - М.: Юристъ, 2002. - 568с.
13 cbr - сервер Центрального Банка РФ.
14 Кафиев Ю. Рынок ГКО/ОФЗ в цифрах и размышлениях // Рынок ценных бумаг. – М.: 2004, Ж17 - С.3-8.
15 cbr - сервер Центрального Банка РФ.
16 Минфин РФ «Об основных направлениях политики правительства РФ в сфере государственного долга на 2003-2005 годы и комплексе мер по ее реализации». – 2004.
17 Монографии сайта examenovnet
18 Кафиев Ю. Рынок ГКО/ОФЗ в цифрах и размышлениях // Рынок ценных бумаг. – М.: 2004, Ж17 - С.3-8.
19 Минфин РФ «Об основных направлениях политики правительства РФ в сфере государственного долга на 2003-2005 годы и комплексе мер по ее реализации». – 2004.
20 Кравченко П.П. Проблемы и перспективы развития рынка ценных бумаг Российской Федерации Менеджмент в России и за рубежом Ж2 /2004