Тарифное регулирование внешнеэкономических отношений
Размер импортной пошлины зависит от страны происхождения товара и импортный таможенный тариф имеет в своем составе 3 колонки. Базовая ставка импортной пошлины (вторая колонка) применяется к странам, которыми заключены торговые договоры и соглашения, предусматривающие режим наибольшего благоприятствования (РНБ). В настоящее время в этом списке числится 127 государств и ЕЭС. Для товаров, происходящих из развивающихся стран, размер импортной пошлины уменьшен в 2 раза (первая колонка тарифа). В списке развивающихся стран - 104 государства. При этом товары из так называемых наименее развитых стран (всего их 47) импортной пошлиной вообще не облагаются. Наконец, товары из стран, с которыми нет торговых соглашений, облагаются пошлиной в двойном размере (третья колонка тарифа).
Физические лица могут провести через границу или получить товары общей стоимостью до 1000 долларов беспошлинно, если вес не превышает 50 кг. , а сверх этой суммы уплачиваеся пошлина до 30 % таможенной стоимости, но не менее 4 ЭКЮ за кг.
Физические лица, переселяющиеся на постоянное место жительства в РФ из иностранных государств (кроме государств - бывших республик СССР), могут ввозить товары общей стоимостью до 10000 долларов США.
Товары, ввозимые физическими лицами в несопровождаемом багаже, облагаются таможенными платежами по единой ставке в размере 50% таможенной стоимости, но не менее 7 ЭКЮ за 1 кг.
Российские граждане, срок аременного непрерывного пребывания которых в иностранных государствах превышает 6 месяцев, могут беспошлинно ввозить товаров общей стоимостью до 5000 долларов США.
Примеры импортных таможенных пошлин:
средства для волос (3305)- 15% ;
одежда из натуральной кожи (420310000)- 30% , но не менее 14 ЭКЮ за кг.
Экспортные (ввозные) таможенные пошлиныЭкспортные пошлины в РФ были введены с середины 1992 года. В настоящее время экспортные пошлины отменены. Применялись как специфические , так и адволорные пошлины. Экспортный тариф состоял из двух колонок. В первой - размер базовой пошлины; ставка во второй колонке, увеличенная в два раза, применялась при вывозе товаров в рамках бартерных операций.
Взимание экспортных пошлин производится в рублях, при этом ставка пошлины в ЭКЮ подлежит пересчету в рубли по курсу рубля, котируемому Банком России, действующему на момент уплаты пошлины.
Экспортная пошлина подлежит уплате до или в момент предъявления товара к таможенному оформлению, но таможня может предоставить отсрочку по ее уплате на срок не более 60 дней с даты предъявления товара к таможенному контролю. При предоставлении отсрочки взимается плата в рублях в размере 0. 2% от суммы первоначально причитающихся платежей за каждый день отсрочки, включая дату платежа. По разрешению Минфина РФ экспортер может уплачивать пошлину в СКВ.
Экспортный тариф неоднократно изменялся в зависимости от ситуации на внутреннем рынке. Первоначально главной задачей была защита внутреннего рынка от вывоза товаров, в которых ощущалась острая нехватка, при том что цены на внутреннем рынке были гораздо ниже мировых, а многие цены датировались государством. Поэтому 1992-1993 годах вывозные пошлины охватывали до 79% росэкспорта. Размеры пошлины были очень высокие - специфические достигали 80 тыс. ЭКЮ , адвалорные - 70% от таможенной стоимости товаров.
Изменение ситуации на внутреннем рынке, связанное с отменой гос. регулирования внутрених цен и сближением их уровня с мировыми, потребовало гос. мер, способствующих экспорту. Размеры экспортных пошлин снижаются; списки товаров, облагаемых экспортными пошлинами сокращаются.
С 01. 04. 96. экспортные пошлины отменены вообще, кроме нефти и газового конденсата (Постановление Правительства РФ от 01. 04. 96. N 479).
Схема определения уровня ставок импортного таможенного тарифа в зависимости от страны происхождения товара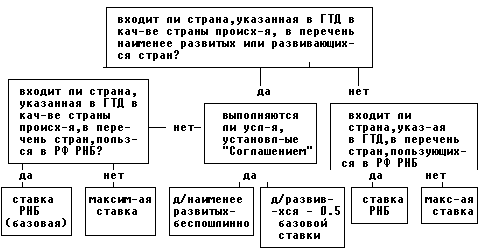 Список литературы
I ЗАКОНЫ
1 Федеральный закон " О Таможенном тарифе " от 19. 07. 93
II КНИГИ2. 1 Международные экономические отношения: учебное пособие. / под редакцией Б. Г. Супруновича. - М. :Финансовая академия, 1995. - 215с.
2. 2 Основы внешнеэкономических знаний /под редакцией И. П. Фаминского. -М. : Международные отношения, 1994. - 480с.
III СТАТЬИ3. 1 Козырин А. Коментарии Тамоденного Кодекса РФ //Хозяйство и право. -1996. -N 1. - с. 34-54
3. 2 Козырин А. Коментарии Закона " О таможенном тарифе" //Хозяйство и право. - 1996. - N 10. - с. 40-62
3. 3 Козырин А. Коментарии Закона РФ " О таможенном тарифе " //Хозяйство и право. -1996. -N 11. -с. 35-47
3. 4 Козырин А. Коментарии Закона РФ " О таможенном тарифе " // Хозяйство и право. - 1997. -N 5. -с. 15-25