Управление дебиторской задолженностью
+ ∆N, + ∆DZ;
- ∆N, - ∆DZ
∆N= ∆DZ
+ ∆N, + ∆DZ;
- ∆N, - ∆DZ
∆N< ∆DZ
±∆N/=0,
±∆DZ
+ ∆N, - ∆DZ
∆N< ∆DZ
+ ∆N, - ∆DZ
- ∆N, + ∆DZ
∆N=∆DZ
+ ∆N, - ∆DZ
∆N > ∆DZ
Предложенные в табл. 2 значения коэффициента можно интерпретировать следующим образом. Максимальное значение К > 1 достигается при положительном приросте как объема продаж, так и дебиторская задолженность, причем рост объема продаж должен превышать рост дебиторской задолженности. Еще одним случаем, при котором коэффициент принимает оптимальное значение, является снижение фактических величин объема продаж и дебиторской задолженности по сравнению с запланированными, но снижение объема продаж должно быть меньше снижения дебиторской задолженности. Поддержание оптимального сочетания дебиторской задолженности и объема продаж позволяет с наименьшими затратами осуществлять текущую деятельность. Значение коэффициента от +1 до 0 хоть и является положительным, но менее предпочтительно для организации, так как рост объема продаж и дебиторской задолженности происходит одинаковыми темпами. При отрицательном значении коэффициента возникает угроза неплатежеспособности.
Для оценки качества управления дебиторской задолженностью в организации следует проводить факторный анализ влияния структуры дебиторской задолженности на коэффициент ее оборачиваемости, используя при этом следующую детерминированную зависимость:
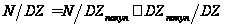 (2.8)
где DZпокуп - дебиторская задолженность покупателей и заказчиков;
N/DZ - коэффициент оборачиваемости дебиторской задолженности.
По данным произведенных расчетов можно выявить причины замедления или ускорения оборачиваемости дебиторской задолженности.
2.2 Анализ оптимальности величины дебиторской задолженности
В современных условиях развития отечественной экономики кризис неплатежей и низкая кредитоспособность хозяйствующих субъектов приводят к образованию значительной величины дебиторской задолженности, причем существенная ее доля приходится на долговременную и просроченную задолженность. В этой связи перед бухгалтером-аналитиком стоит важная задача обеспечить при помощи существующих аналитических методов, процедур и методик обоснование ее оптимальной величины, оценить возможности, периодичность и объем инкассации долга, организовать оперативный мониторинг финансового состояния, платеже- и кредитоспособности потенциальных и постоянных деловых партнеров. В нормальных условиях функционирования рыночной экономики дебиторская задолженность является одним из действенных инструментов стимулирования роста объема продаж и, как следствие, повышения эффективности производственно-финансовой деятельности организации. Потребность в средствах, отвлекаемых на поддержание оптимального уровня дебиторской задолженности, оценивается расчетным (аналитическим) способом по трем направлениям. Направления оценки потребности в дебиторской задолженности отражены в табл. 3.
Таблица 3.
Направления оценки потребности в дебиторской задолженности
| Потребность в средствах, инвестируемых в ДЗ | ||
| А. По объектам инвестирования в дебиторскую задолженность | В. По степени планирования и целям | С. По временному горизонту |
| 1.1. Дебиторская задолженность за отгруженную продукцию не связанным сторонним организациям, срок оплаты по которой не наступил | 1. Планируемая отсрочка платежа за отгруженную продукцию в целях стимулирования спроса на производимую продукцию (работы и услуги] - элемент маркетинговой политики | 1. Дебиторская задолженность, срок погашения которой ожидается в течение 12 месяцев с момента возникновения долга |
| 1.2. Просроченная дебиторская задолженность за отгруженную продукцию независимым организациям | ||
| 2. Дебиторская задолженность по операциям с аффилированными лицами | 2.Планируемая дебиторская задолженность в ходе проведения операций по выводу активов из организации или скрытого инвестирования средств в деятельность аффилированного лица | 2. Дебиторская задолженность со сроком погашения более 12 месяцев |
| 3. Дебиторская задолженность по векселям полученным | ||
| 4. Дебиторская задолженность по расчетам с бюджетом | 3. Дебиторская задолженность, связанная с неплатежеспособностью контрагента | 3. Безнадежная дебиторская задолженность |
| 5. Прочая дебиторская задолженность | ||
Для расчета потребности в дебиторской задолженности необходимо учитывать следующие факторы: возможный риск падения платежеспособности организации - производителя продукции (поставщика) вследствие замораживания оборотных активов в дебиторской задолженности; возникновение дефицита денежных средств, необходимых для финансирования текущих и плановых капитальных затрат; риск возможных финансовых последствий вследствие возникновения чрезвычайных расходов; риск потери платежеспособности и снижения ликвидности у организации - покупателя продукции; необходимость стимулирования спроса на производимую продукцию (товары, работы и услуги) предоставлением товарного (коммерческого) кредита и принятия в качестве расчетного средства векселей; необходимость поддержания зависимых обществ предоставлением долгосрочных (или бессрочных) отсрочек по оплате за проданные активы и прочее.
Используя информацию и обозначения табл. 3, можно построить следующие аналитические балансовые модели, которые рекомендуется использовать в расчете потребности инвестирования средств в дебиторскую задолженность:
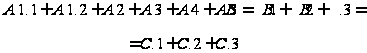 (2.9)
Для расчета потребности в инвестировании средств в дебиторскую задолженность могут использоваться различные аналитические подходы. Раскроем те из них, которые не требуют применения усложненного математического аппарата. Ранее описанный метод доли от объема продаж рекомендуется в тех случаях, когда известно, что в планируемом периоде не ожидаются существенные изменения в кредитной и в маркетинговой политике организации; тенденции изменения макроэкономической (отраслевой) среды и уровня платежеспособного спроса в планируемом периоде изменяются в ту или иную сторону незначительно по сравнению с отчетным годом (по результатам прогнозного анализа); не ожидается появление большого числа новых оптовых покупателей; уровень платеже- и кредитоспособности постоянных деловых партнеров-покупателей не изменяется в худшую сторону; не прогнозируется значительный рост стоимости основных факторов производства (сырья и материалов, заработной платы и пр.), степень конкуренции на рынке остается на прежнем уровне; не ожидаются существенные скачки в масштабах деятельности (в частности, по показателям объема производства и продаж - не более ±5%). При соблюдении перечисленных условий потребность в дебиторской задолженности:
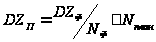 (2.10)
где DZФ и NФ - величины дебиторской задолженности и объем продаж в отчетном периоде (фактически);
Nплан - планируемый объем продаж в будущем периоде.
Управление уровнем дебиторской задолженности определяется следующими основными факторами: оценка и классификация покупателей в зависимости от вида продукции, объема закупок, платежеспособности, истории кредитных отношений и предполагаемых условий оплаты; контроль расчетов с дебиторами, оценка реального состояния дебиторской задолженности; анализ и планирование денежных потоков.
Планирование сроков и объемов увеличения и погашения дебиторской задолженности необходимо вести в комплексе с финансовым планированием в организации.
При составлении плана (бюджета) продаж готовой продукции организации необходимо указывать, какое ее количество отгружается с образованием дебиторской задолженности. Соответствующие суммы отражаются в плане по движению дебиторской задолженности в графе «Увеличение».
При формировании плана поступления платежных средств также необходимо указать, какие суммы поступают в погашение задолженности, при этом желательна разбивка на денежные средства и товарно-материальные ресурсы. Соответствующие суммы отражаются в плане по движению дебиторской задолженности в графе «Погашение».
При формировании плана продаж определяется нормируемая величина дебиторской задолженности и срок ее погашения по каждому крупному контрагенту. Это делается для того, чтобы не допустить неконтролируемый рост задолженности, обеспечить заданное среднее значение оборачиваемости.
После составления исходного варианта финансового плана следует проверить, хватает ли имеющихся оборотных средств для функционирования организации в каждый планируемый период. Если средств недостаточно, проводится корректировка плана.
Целесообразно составление и анализ нескольких вариантов финансового плана, которые отличаются сроками и объемами погашения дебиторской задолженности.
Анализируя финансовый план, следует оценить сроки оборачиваемости дебиторской задолженности, как в целом, так и по крупным (первые 10-30) контрагентам. Варьируя сроки погашения (и, соответственно, период оборота), можно оценить, насколько увеличится эффективность деятельности организации. Если важнее на данном этапе повышение платежеспособности, то лучше принять меры по превращению дебиторской задолженности в денежные средства. Если важнее наличие свободных средств в обороте, то необходимо пересмотреть сроки платежей дебиторов в сторону их ускорения и замедлить сроки расчетов с поставщиками.
Запланированное движение задолженности (как дебиторской, так и кредиторской) следует контролировать. Для этого необходима оперативная бухгалтерская информация. Если бухгалтерия не обеспечивает нужную оперативность, нужно воспользоваться данными управленческого учета.
Контроль выполнения плана необходимо сочетать с контролем работы менеджеров, за каждым из которых целесообразно закрепить соответствующего контрагента. Повышение договорной дисциплины, жесткий оперативный контроль договоров на этапе их составления, подписания и реализации является неизбежной мерой, обеспечивающей выполнение плана по движению дебиторской задолженности.
Необходимо предусмотреть ответственность менеджеров за отгрузку продукции с образованием сверхнормативной дебиторской задолженности и поощрять за сокращение периода ее оборачиваемости.
В случае существования на предприятии центров финансовой ответственности (ЦФО) за использование активов организации (товары, сырье и материалы, дебиторская задолженность) каждое подразделение, имеющее статус ЦФО, начисляет проценты, размер которых определяется внутренними нормативными документами. Сокращение дебиторской задолженности, увеличение ее оборачиваемости посредством эффективной мотивации работников приводит к увеличению прибыли организации.
Анализируя финансовый план, сроки и объемы дебиторской задолженности, можно определить различные варианты скидок от цены на отгружаемую продукцию в зависимости от сроков погашения задолженности. Может оказаться выгоднее ввести предоплату, существенно снизив при этом цену.
На продолжительность кредита, предоставляемого по продажам в кредит, влияют следующие факторы:
- обычные условия торговли в конкретной компании;
- чувствительность продаж к увеличению или уменьшению продолжительности кредита;
- кредитный рейтинг клиентов.
В зависимости от профиля клиентов реакции на корректировки продолжительности кредита будут варьироваться. Эти чувствительные моменты важно определить, потому что есть точка, за которой затраты и риски увеличения продолжительности кредита будут превышать выгоды от увеличенных продаж. Определение оптимальной продолжительности кредита требует выявления точки, в которой затраты на увеличенную продолжительность кредита точно покрываются прибылью, получаемой от увеличенных продаж, произведенных с помощью дополнительного кредита. Количество и продолжительность используемых промежутков времени могут меняться в зависимости от предоставленных клиентам условий отсрочки платежа.
При этом у организаций, имеющих высокую скидку и менее продолжительный период времени для предварительного погашения своих обязательств, коэффициент инкассации задолженности выше, чем у остальных контрагентов.
Существует два основных вида скидок: торговая скидка и скидка при срочной оплате.
Торговая скидка применяется в случаях, когда организация имеет дело как с компаниями розничной торговли, так и с розничными торговцами. Товары маркируются розничной ценой и выписываются организациям розничной торговли по розничной цене за вычетом соответствующей скидки. В таких случаях торговая скидка является в действительности прибылью компании розничной торговли с этого товара. Термин «торговая скидка» также используется для определения скидки при оптовой продаже за крупные заказы или любой другой специальной скидки, предоставляемой по какой бы то ни было причине отдельным покупателям.
Скидка при срочной оплате является простым финансовым стимулом для покупателей, поощряющим их к оплате своих счетов в течение определенного периода, который короче, чем обычная продолжительность кредита. Предоставление скидок при срочной оплате может иметь благотворное воздействие на работу организации в двух аспектах:
- предоставляемые скидки могут значительно улучшить поток денежных средств путем сокращения сроков получения оплаты с клиентов, что сокращает инвестиции в дебиторскую задолженность и риск возникновения безнадежных долгов;
- предоставляемые скидки могут привести к увеличению объема продаж имеющимся и новым клиентам, которые способны платить в течение определенного периода времени и которых привлекает возможность получения увеличенной скидки с цены.
Следующим аргументом в пользу предоставления скидок покупателям в случае досрочной оплаты является тот факт, что организация в данном случае получает возможность сократить не только объем дебиторской задолженности, но и объем финансирования. Помимо собственно потерь от инфляции, возникающих в связи с несвоевременностью расчетов с покупателями, организация-поставщик несет потери, связанные с необходимостью обслуживания долга, а также с упущенной выгодой возможного использования временно свободных денежных средств.
При этом необходимо заметить следующее.
О.В. Ефимова отмечает [13], что более точный расчет целесообразности предоставления скидок покупателям будет получен в том случае, когда в его основу положен не индекс цен, являющийся, по существу, макроэкономическим индикатором, а средневзвешенная стоимость капитала данной организации, характеризующая цену его (предприятия) финансовых ресурсов.
И.А. Бланк в своей работе [6] приводит схему расчетов с покупателями, широко используемую в экономически развитых странах: «d/k брутто n». Эта схема означает, что:
а) покупатель получает скидку в размере d% в случае оплаты полученного товара в течение k дней с начала периода кредитования (например, с момента получения товара);
б) покупатель оплачивает полную стоимость товара, если оплата совершается в период с (к + 1)-го по n-й день кредитного периода;
в) в случае неуплаты в течение п дней покупатель будет вынужден дополнительно оплатить штраф, величина которого может варьироваться в зависимости от момента оплаты.
Руководитель может варьировать любой параметр в данной схеме, однако наиболее существенным является величина скидки. Она может устанавливаться различными способами, в том числе с использованием некоторых формализованных алгоритмов, в которых учтены влияние инфляции и сокращение расходов на поддержание источников финансирования дебиторской задолженности.
2.3 Анализ отклонений в процессе контроля выполнения бюджетных показателей дебиторской задолженности
Контроль выполнения бюджетных показателей дебиторской задолженности является важным элементом системы внутрихозяйственного контроля. Он обеспечивает проверку полноты и своевременности исполнения персоналом фирмы распоряжений руководства, сформулированных в виде плановых заданий.
Одним из первых составляют бюджет продаж. При его формировании главным элементом является объем продаж, поскольку от него зависят ориентиры и направления использования денежных средств, объемы и сроки требуемого финансирования, результаты от реализации принятых мер и др. Ответственные исполнители (служба маркетинга, планово-финансовое управление, экономическое управление, бухгалтерия) в дополнение к бюджету продаж разрабатывают график оплаты покупателями за отгруженную продукцию и погашения дебиторской задолженности.
Изменение величины дебиторской задолженности планируется на основании анализа фактического ее состояния и платежеспособности покупателей. Контроль выполнения графиков погашения дебиторской задолженности рекомендуется осуществлять в табличном виде. При проведении контрольных процедур принимают во внимание условия договоров в части формы расчетов, условия оплаты и поставки, задержки платежей, скидки за предварительно оплаченную продукцию, величины возможных убытков, связанных с возникновением безнадежной дебиторской задолженностью.
Расчеты возможны как в сопоставимых условиях текущего года, так и с учетом метода дисконтированных денежных потоков, что позволит организации быстро и с наименьшими потерями адаптироваться к изменяющимся условиям.
Для проведения текущего и последующего контроля изменений состояния дебиторской задолженности необходимо следить за выполнением графиков платежей по каждой статье задолженности, поскольку в процессе контроля можно выявить величину отклонений и их причины.
Помимо составления графиков погашения дебиторской задолженности, организации необходимо планировать величину кредиторской задолженности, поскольку при формировании бюджета продаж требуются сведения о закупках сырья, материалов, полуфабрикатов и комплектующих, в дополнение к которым составляется график платежей поставщикам и подрядчикам. Менеджмент организации с целью поддержания текущей платежеспособности контролирует состояния величины кредиторской задолженности, прогнозирует сроки погашения кредиторской задолженности, возможность финансирования текущей деятельности за счет увеличения кредиторской задолженности или поддержания объема кредиторской задолженности на фактическом уровне.
Сметный контроль активов, обязательств и собственного финансирования позволяет своевременно выявить превышение сметы или недостаточное финансирование, способствует повышению эффективности контроля платежеспособности и объединяет показатели доходов, расходов и денежных потоков с показателями бухгалтерского баланса (через изменения остатков задолженности). Одним из центральных показателей самофинансирования является размер чистого оборотного капитала.
Обобщение информации о показателях бюджета продаж и графика оплаты продукции осуществляется в бюджете движения денежных средств, в котором содержится информация о движении денежных средств, потребности в источниках финансирования, приросте дебиторской и кредиторской задолженности.
3. Совершенствование управления дебиторской задолженностью
Для ускорения перевода дебиторской задолженности в иные формы оборотных активов, предприятия, будь это денежные средства или высоколиквидные долгосрочные (краткосрочные) ценные бумаги применяется рефинансирование дебиторской задолженности.
Выделяют два вида рефинансирования дебиторской задолженности – факторинг и форфейтинг.
Факторинг, как и многие другие финансовые инструменты пришел в Россию с Запада. Это английское слово factoring идет от factor (фактор)-комиссионер, агент, посредник, и означает выкуп дебиторской задолженности поставщика товаров (услуг) с принятием на себя обязанностей по их взысканию и риска неплатежа. Поставщик продает дебиторскую задолженность (accounts receivable), то есть те суммы, которые покупатели должны фирме, специализированному финансовому институту-факторинговой компании, которая в свою очередь именуется фактором. Отличие Фактора от других агентов, например от цессионера, в том, что он вступает во владение долгом, то есть поставщик теряет права собственности на дебиторскую задолженность.
Факторинг представляет собой разновидность торгово-комиссионной операции, которая включает в себя инкассирование дебиторской задолженности, кредитование оборотного капитала, гарантии кредитных и валютных рисков, а также информационное, страховое, бухгалтерское, консалтинговое и юридическое сопровождение поставщика.
В зависимости от наличия функции финансирования поставщика факторинговое обслуживание подразделяется на:
- факторинг с уплатой (with service factoring), который включает получение задолженности, принятие на себя риска неплатежей и передачу средств по мере того, как они выплачиваются покупателем. В российской практике это называют административным управлением дебиторской задолженностью. В этом случае комиссионное вознаграждение фактора составляет около 0,5-1 % от суммы переуступленной дебиторской задолженности. Величина комиссии варьируется от общего объема задолженности поставщика, уменьшаясь с его ростом;
- факторинг с уплатой и финансированием (with service plus finance factoring) включает выплату поставщику сразу после поставки товаров до 90 % от их продажной цены, при наличии накладных, акцептованных покупателем. Остаток выплачивается после погашения долга. В этом случае фактор устанавливает вознаграждение за риск при авансировании (0,5-1,2 % от суммы долга) в зависимости от общего количества дебиторов, переданных на факторинговое обслуживание. С ростом количества дебиторов риски фактора размываются и комиссия снижается. Также поставщик уплачиваетфФактору плату за использование денежных ресурсов, которая на несколько пунктов выше ставки по кредитам. Размер этой платы зависит от срока оборачиваемости дебиторской задолженности поставщика. В России фактор обычно требует предоставления оригиналов документов по произведенной поставке (счет фактура и товарно-транспортная накладная), взимая незначительную комиссию (порядка 50-70 руб. за с/ф) за регистрацию этих документов. В западной же практике такая составляющая комиссии тоже существует, но часто поставщик присылает в факторинговую компанию электронный файл, содержащий книгу продаж за определенный срок, оригиналы документов по поставкам предоставляются позднее.
В операциях внутреннего факторинга обычно участвуют три стороны поставщик, покупатель и фактор
При покупке счетов факторинговая компания проводит анализ платежеспособности и добросовестности покупателя, ибо риски Фактора связанные с неоплатой счетов относятся именно к покупателю, а не к поставщику. Конечно, фактор производит проверку и поставщика, так как существует риск предоставления им поддельных документов по поставкам, что может повлечь за собой финансовые потери фактора. Во избежание появления “плохих долгов” от покупки некоторых счетов или долгов отдельных покупателей фактор может отказаться, либо предложить соглашение о покупке дебиторской задолженности с правом регресса, то есть обратного требования к поставщику. В этом соглашении оговаривается срок наступления регресса, на какие долги он распространяется, в какой срок и каким образом происходит его исполнение. В России обычно регресс наступает через 30 дней после истечения отсрочки платежа, но Поставщик имеет возможность с согласия фактора продлить отсрочку платежа при наличии объективных трудностей у покупателя. Наличие регресса не сводит риски фактора к нулю, а лишь снижает их. При факторинге с регрессом фактор не берет на себя кредитный риск, то есть риск неплатежа покупателя вообще, а принимает ликвидный риск-риск неоплаты в срок, что происходит гораздо чаще. Российские покупатели не отличаются четкой платежной дисциплиной. Платеж покупателя через 3-5 дней после истечения отсрочки общепринятая практика.
Стоит отметить, что наличие у фактора права регрессного требования к поставщику несколько снижает для него стоимость факторингового обслуживания (приблизительно на 15-20 %), поэтому для поставщика имеет смысл переуступать с правом регресса дебиторскую задолженность надежных покупателей, имеющих хорошую и давнюю кредитную историю, снижая тем самым свои издержки на факторинговое обслуживание.
Факторинг бывает как открытый (disclosed factoring) так и закрытый(undisclosed factoring). При открытом факторинге дебитор уведомлен о том, что в сделке участвует фактор и осуществляет платежи на его счет, выполняя тем самым свои обязательства перед поставщиком. В случае же закрытого факторинга продавец не хочет раскрывать причин, заставивших его воспользоваться услугами фактора. Дебитор не ставится в известность о наличии договора факторингового обслуживания и продолжает перечислять средства поставщику, который в свою очередь индоссирует их в пользу фактора. В настоящее время возможность применения закрытого факторинга в российских условиях ограничена, так как приводит к резкому увеличению рисков фактора. Глава 43 Гражданского кодекса РФ ст. 830 п. 1 гласит: “Должник обязан произвести платеж финансовому агенту при условии, что он получил от клиента либо от финансового агента письменное уведомление об уступке денежного требования данному финансовому агенту и в уведомлении определено подлежащее исполнению денежное требование, а также указан финансовый агент, которому должен быть произведен платеж”. Обычно процедуру уведомления дебитора о переуступке долга фактору берет на себя поставщик, потому что покупатель воспримет это психологически и технологически проще, нежели получив это уведомление от фактора. Некоторые поставщики перед принятием решения о переходе на факторинговое обслуживание беспокоятся о том, что работа фактора может отразиться на их клиентской базе. На самом деле конфликт между клиентом и дебитором в первую очередь невыгоден фактору, потому что его вознаграждение зависит от оборота поставщика. Для покупателя изменяются лишь реквизиты платежного поручения. В современной России факторинг еще не столь распространен как на западе, поэтому некоторые поставщики встречают непонимание со стороны покупателей при подписании уведомлений.
Факторинг-незаменимый финансовый инструмент для новых и небольших компаний, а также для фирм выбравших банковские лимиты кредитования, потому что факторинг-беззалоговая форма финансирования, для которой не нужно наличие кредитной истории.
Итак, рассмотрим преимущества факторинга для поставщика:
- возможность пополнения оборотных средств;
- ускорение оборачиваемости оборотных средств;
- расширение ассортимента, что повлечет приток новых покупателей;
- предоставление более льготных условий оплаты для покупателей;
- рост объема продаж, а значит рост прибыли;
- улучшение структуры баланса-появляется возможность взять кредит, например для расширения производственных мощностей или начала работы с новой группой товаров;
Операцией, близкой к факторингу, является форфейтинг. Однако в отличие от него форфейтинг – однократная операция, связанная с взиманием денежных средств петуем продажи приобретенных прав на товары и услуги. Форфейтинг получил распространение в конце 1950х- начале 1960-х г.г. в связи с развитием международной торговли, требующей увеличение сроков коммерческого кредитования.
Форфейтинг осуществляется по такой схеме: Банк (форфейтор) выкупает у экспортера (продавца) денежное обязательство импортера (покупателя) оплатить купленный им товар сразу же после поставки товара и сам производит досрочную, полную или частичную оплату стоимости товара экспортеру. В последующем, денежные средства банку-форфейтору в оплату товара перечисляет, уплачивает импортер, покупатель, уведомленный, что оплату за него произвел форфейтор. За досрочную оплату банк-форфейтор взимает с экспортера проценты. По своей сути форфейтинг похож на международный факторинг.
Заключение
Рациональная организация и контроль за состоянием дебиторской задолженности в современных условиях рыночной экономики играет важнейшую роль в эффективности хозяйственной деятельности организации. От состояния этих расчетов во многом зависит платежеспособность организации, ее финансовое положение и инвестиционная привлекательность.
В настоящее время в условиях снижения уровня расчетной дисциплины система «неплатежей» ведет к росту дебиторской задолженности, в том числе просроченной. Такое положение обусловливает необходимость контроля суммы дебиторской задолженности и ее движения (возникновения и погашения).
Все выше сказанное обусловило выбор темы курсовой работы.
В ходе курсового исследования сделаны следующие основные выводы.
Под дебиторской задолженность понимается право требования организации на поступление финансовых и нефинансовых активов, возникающее из обязательств юридических и физических лиц по договору в ходе хозяйственной деятельности, с целью обеспечения приемлемого уровня финансовой устойчивости.
Дебиторская задолженность, как экономическая категория, обладает рядом классификационных признаков: степень ликвидности, элементный состав, сроки образования и т.д.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления использованием оборотного капитала и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Цель анализа дебиторской задолженности - выявление путей оптимизации величины дебиторской задолженности, снижение риска неплатежей или недопустимого увеличения или непогашения задолженности и обязательств, направленное на улучшение платежеспособности и финансовой устойчивости организации.
Анализ дебиторской задолженности может быть проведен в несколько этапов. В работе рассмотрена методика анализа структуры и динамики дебиторской задолженности, оценка ее оборачиваемости и целесообразности формирования; анализ оптимальности величины дебиторской задолженности; Анализ отклонений в процессе контроля выполнения бюджетных показателей дебиторской задолженности.
Для ускорения перевода дебиторской задолженности в иные формы оборотных активов, предприятия, будь это денежные средства или высоколиквидные долгосрочные (краткосрочные) ценные бумаги применяется рефинансирование дебиторской задолженности, в частности – факторинг и форфейтинг.
Библиографический список
Гражданский кодекс РФ
Налоговый кодекс РФ
Александер, Д. Международные стандарты финансовой отчетности: от теории к практике / Дэвид Александер, Анне Бриттон, Энн Йориссен; пер. с англ. В.И. Бабкина, Т.В. Седова. - М.: Вершина, 2005. - 886 с.
Басовский, Л.Е. Финансовый менеджмент: учебник / Л.Е. Басовский. - М.: ИНФРА-М, 2002 - 239 с. - (Высшее образование)
Бланк, И.А. Основы финансового менеджмент / И.А. Бланк. – Киев.: Ника-Центр, 2002. – 720 с.
Бланк, И.А. Управление активами и капиталом предприятия / И.А. Бланк. - Киев: Эльга: Ника-Центр, 2003. - 448 с. - («Энциклопедия финансового менеджера»; Вып.2)
Бригхэм, Ю. Финансовый менеджмент. Полный курс: в 2 т. Т.2 / Ю. Бригхэм, Л. Гапенски; под ред. В.В. Ковалева. – СПб.: Экономическая школа, 1999. – 497 с.
Ван Х. Основы финансового менеджмента / Джеймс К. Ван Хорн, Джон М. Вахович (мл.); пер. с англ. Э.В. Кондуковой [и др.]. - 11. изд. - М.: Вильямс, 2001. - 988 с.
Гиляровская, Л.Т. Анализ и оценка финансовой устойчивости коммерческой организации / Л.Т. Гиляровская, А.А. Вехорева. – СПб.: Питер, 2003. – 256 с.
Григорьева, Е.М. Финансы корпораций: учеб. пособие для студентов, обучающихся по специальности «Финансы и кредит», «Бухгалтерский учет, анализ и аудит» / Е. М. Григорьева, Е. Г. Перепечкина. - М.: Финансы и статистика, 2006. – 285 с. - (Серия Финансы и налоги)
Дранко, О.И. Финансовый менеджмент: технологии упр. финансами предприятия: учеб. пособие для студентов вузов, обучающихся по специальностям 060400 (Финансы и кредит), 061100 (Менеджмент орг.), 060800 (Экономика и упр. на предприятии (по отраслям)) / О. И. Дранко. - М.: ЮНИТИ-ДАНА, 2004. - 351 с. - (Профессиональный учебник: Финансы)
Ермасова, Н.Б. Финансовый менеджмент: конспект лекций / Н.Б. Ермасова. - 2-е изд., перераб. и доп. - М.: Юрайт: Высш. образование, 2009. – 166 с.
Ефимова, О.В. Финансовый анализ. – 4-е изд., перераб. и доп. / О.В. Ефимова – М.: Изд-во «Бухгалтерский учет», 2002. – 528 с.
Карасева, И.М. Финансовый менеджмент: учеб. пособие по специализации «Менеджмент орг.» / И.М. Карасева, М.А. Ревякина; под ред. Ю.П. Анискина. – М.: ОМЕГА-Л, 2006. – 335 с.
Каратуев, А.Г. Финансовый менеджмент: учеб.-справ. пособие / А.Г. Каратуев. - М.: ФБК-пресс, 2001. – 494 с.
Ковалев, В.В. Учет, анализ и финансовый менеджмент: учеб.-метод. пособие / В. В. Ковалев, Вит. В. Ковалев. - М.: Финансы и статистика , 2006. – 686 с.
Ковалев, В.В. Финансовый анализ: методы и процедуры / В.В. Ковалев. - М.: Финансы и статистика, 2006. - 559 с.
Ковалев, В.В. Финансовый менеджмент: теория и практика / В.В. Ковалев. - М.: ТК Велби, Изд-во Проспект, 2006. - 1016 с.
Крейнина М.Н. Управление движением дебиторской и кредиторской задолженности предприятия // Финансовый менеджмент, 2001. - №3
Кудина, М.В. Финансовый менеджмент: учебное пособие для студентов учреждений среднего профессионального образования, обучающихся по группе специальностей 0600 «Экономика и управление» / М. В. Кудина. - М.:Форум: ИНФРА-М, 2008. - 255 с. - (Профессиональное образование)
Лисицына, Е.В. Образовательный курс финансового управляющего / Е.В. Лисицина // Финансовый менеджмент, 2005. - №1
Мицек, С.А. Краткосрочная финансовая политика предприятия: учебное пособие / С.А. Мицек. – М.: КНОРУС, 2007. – 248 с.
Покаместов, И.Е. Факторинг - комплексное решение для роста Вашего бизнеса / И.Е. Покаместов // Финансовый менеджмент. – 2001 г. - №2
Пятов, М.Л. Управление обязательства организации / М.Л. Пятов. – М.: Финансы и статистика, 2004. – 256 с.
Хромов, М.Ю. Дебиторка. Возврат, управление, факторинг / М.Ю. Хромов. – СПб.: Питер, 2008. – 205 с.
Экономический анализ активов организации: учебник / Д.А. Ендовицкий, А.Н. Исаенко, В.А. Лубков [и др.]; под ред. Д.А. Ендовицкого. - М.: Эксмо, 2009. - 606 с. - (Полный курс МВА)