Сущность и роль финансового планирования на предприятии
Таблица 9 Исходные данные для составления финансовых планов
|
Вариант Показатели |
3 |
| 1. Кредит на закупку основных фондов, д.е. | 300 |
| 2. Проценты за кредит, % | Ставка рефинансирования 1.1 |
| 3.Порядок погашения кредита | Равномерное погашение со 2 квартала планируемого периода |
| 4. Порядок начисления процентов за кредит | Начисление простых процентов ежеквартально |
|
5. Сальдо внереализационных доходов и расходов, д.е.: 1 кв. 2 кв. 3 кв. 4 кв. |
- 140 - 250 + 140 + 360 |
Таблица 10 План движения денежных средств
| Показатели | Планируемые значения по кварталам, д.е. | Всего за год | |||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| 1. Поступления денежных средств, всего | 21144,17 | 31934,07 | 26684,01 | 38508,17 | 118270,41 |
| В том числе: | |||||
| 1.1 От реализации продукции за наличный расчет | 16690,00 | 20765,40 | 24901,82 | 26795,50 | 89152,71 |
| 1.2. За ранее отгруженную продукцию | 0,00 | 4172,50 | 5191,35 | 6225,45 | 15589,30 |
| 1.3 Получение кредита | 300,00 | 0,00 | 0,00 | 0,00 | 300,00 |
| 1.4 Сальдо внереализационных доходов и расходов | 0,00 | 0,00 | 140,00 | 360,00 | 500,00 |
| 1.5 Прирост текущих пассивов | 4154,17 | 6996,17 | -3549,15 | 5127,22 | 12728,40 |
| 2. Выплаты денежных средств, всего | 20067,33 | 14249,63 | 32048,67 | 19656,71 | 86022,33 |
| В том числе: | |||||
| 2.1 Оплата операционных расходов за наличный расчет | 11090,13 | 13887,81 | 16873,37 | 17882,02 | 59733,34 |
| 2.2 Погашение кредиторской задолженности | 0,00 | 4752,91 | 5951,92 | 7231,45 | 17936,28 |
| 2.3 Выплата кредита | 0,00 | 100,00 | 100,00 | 100,00 | 300,00 |
| 2.4 Оплата процентов за кредит | 7,73 | 7,82 | 7,90 | 7,90 | 31,35 |
| 2.5 Налог на прибыль к уплате | 498,21 | 735,21 | 1046,09 | 1321,17 | 3600,69 |
| 2.6 Закупка основных фондов | 300,00 | 0,00 | 0,00 | 0,00 | 300,00 |
| 2.7 Сальдо внереализационных доходов и расходов | 140,00 | 250,00 | 0,00 | 0,00 | 390,00 |
| 2.8 Прирост текущих активов | 8031,25 | -5484,13 | 8069,39 | -6885,84 | 3730,67 |
| 3. Чистый денежный поток | 1076,84 | 17684,44 | -5364,66 | 18851,46 | 32248,08 |
| 4. Чистый денежный поток нарастающим числом | 1076,84 | 18761,28 | 13396,62 | 32248,08 | 32248,08 |
Кроме этого необходимо спрогнозировать выплаты по обязательствам предприятия, т.е. составить график расчетов кредиторской задолженности. Предприятие имеет несколько типов кредитов:
- поставщиков и подрядчиков;
- собственных работников;
- государственный бюджет;
- государственные социальные внебюджетные фонды;
- кредитные учреждения и т.д.
Для составления графика выплат кредиторам (табл. 6) по всем текущим обязательствам предположим, что 70 % операционных расходов оплачивается в том же квартале, остальные 30 % - в следующем квартале.
Таблица 11 График выплат кредиторам
| Показатель | Планируемые значения по кварталам, д.е. | |||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |
| 1. Обязательства ,всего | 15843,04 | 19839,73 | 24104,82 | 25545,75 |
| 2. Выплаты в квартале | 11090,13 | 13887,81 | 16873,37 | 17882,02 |
| 3. Погашение кредиторской задолженности | 0 | 4752,91 | 5951,92 | 7231,45 |
| 4. Кредиторская задолженность на начало планового периода | 0 | 4752,91 | 5951,92 | 7231,45 |
| 5. Кредиторская задолженность на конец планового периода | 4752,91 | 5951,92 | 7231,45 | 7663,72 |
При планировании денежных потоков по операционной деятельности учитывается влияние таких показателей как "Прирост текущих активов" и "Прирост текущих пассивов". Необходимость расчета показателей прироста текущих активов и текущих пассивов в финансовом планировании обусловлена тем, что при разработке плана ДДС эти показатели 'рассматриваются соответственно как расходование денежных средств на создание запасов сырья, материалов в увязке с объемом реализации продукции и как дополнительные источники финансовых ресурсов в виде кредиторской задолженности'. Для расчета прироста текущих активов и прироста текущих пассивов можно исходить из показателей оборачиваемости текущих активов и текущих пассивов, которые сложились на предприятии в предшествующем периоде или предполагаются исходя из условий оптимизации показателей оборачиваемости в будущем периоде.
Значения коэффициентов оборачиваемости в поквартальном разрезе задаются условно в соответствии с формулами 2 и 3:
КобТА
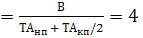 (2)
где КобТА - коэффициент оборачиваемости текущих активов за квартал, обороты; В - выручка от продажи в квартал, д.е; ТАпн,ТАкп - величина текущих активов на начало и конец периода соответственно, д.е.
КобТП
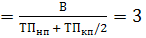 (3)
где КобТП - коэффициент оборачиваемости текущих пассивов, обороты; ТПпн,ТПкп - величина текущих пассивов на начало и конец периода соответственно, д.е.
Зная значения коэффициента оборачиваемости и планируемый объем реализации и обладая информацией о начальной величине текущих активов, можно определить величину текущих активов на конец периода:
ТАКП
=
 (4)
Прирост текущих активов в поквартальном разрезе определяется как разница между значениями текущих активов на конец и на начало планируемого квартала. Аналогично рассчитывается прирост текущих пассивов по кварталам планируемого года. Результаты расчетов сводятся в табл. 7.
Таблица 12 Прирост текущих активов и пассивов (д.е.)
| Показатель | Предшествующий период | 1 кв. | 2 кв. | 3 кв. | 4 кв. |
| Выручка от реализации | 20862,50 | 25956,75 | 31127,27 | 33494,37 | |
| Текущие активы | 1200 | 9231,25 | 3747,13 | 11816,51 | 4930,67 |
| Текущие пассивы | 1000 | 5154,17 | 12150,33 | 8601,18 | 13728,40 |
| Прирост текущих активов | 8031,25 | -5484,13 | 8069,39 | -6885,84 | |
| Прирост текущих пассивов | 4154,17 | 6996,17 | -3549,15 | 5127,22 |
Заключительным документом годового финансового планирования является плановый баланс. Плановый баланс - это прогноз соотношения активов и пассивов предприятия (бизнеса, структурного подразделения, инвестиционного проекта) в соответствии со сложившейся структурой активов и задолженностей и её изменением в процессе реализации других планов. Его назначение - показать, как изменится стоимость предприятия в результате хозяйственной деятельности предприятия в целом или его отдельного структурного подразделения в течение планового периода.
Целью разработки плана баланса является определение необходимого прироста отдельных видов активов с обеспечением их внутренней сбалансированности, а также формирование оптимальной структуры капитала, обеспечивающей финансовую устойчивость предприятия в плановом периоде.
Плановый баланс составляется после разработки плана ДиР, плана ДДС и является проверкой правильности их составления. В процессе разработки этого плана учитываются приобретение основных фондов, изменение стоимости материальных запасов, отмечаются планируемые займы, кредиты и т.д. .
В курсовой работе плановый баланс (как и другие документы) составляется в упрощенном виде (табл. 8).
Таблица 13 Плановый баланс
| Показатель | Плановые значения по кварталам, д.е. | ||||
| На 01.01 | 1 кв. | 2 кв. | 3 кв. | 4 кв. | |
| АКТИВЫ | |||||
| 1. Текущие активы | 1200 | 9231,25 | 3747,13 | 11816,51 | 4930,67 |
| 2. Прирост текущих активов | 8031,25 | -5484,13 | 8069,39 | -6885,84 | |
| 3. Дебиторская задолженность | 0 | 4172,50 | 5191,35 | 6225,45 | 6698,87 |
| 4. Баланс денежных средств | 0 | 1076,84 | 18761,28 | 13396,62 | 32248,08 |
| 5. Основные средства | 20000 | 20000,00 | 20000,00 | 20000,00 | 20000,00 |
| 6. Основные фонды за счет кредита | 0 | 300,00 | 300,00 | 300,00 | 300,00 |
| 7. Амортизационные отчисления | 2795,83 | 5591,66 | 8387,49 | 11183,32 | |
| 8. Остаточная стоимость основных фондов | 17504,17 | 14708,34 | 11912,51 | 9116,68 | |
| ИТОГО АКТИВОВ: | 21200 | 31984,76 | 42408,10 | 43351,09 | 52994,31 |
| ПАССИВЫ | |||||
| 9. Текущие пассивы | 1000 | 5154,17 | 12150,33 | 8601,18 | 13728,40 |
| 10. Прирост текущих пассивов | 4154,17 | 6996,17 | -3549,15 | 5127,22 | |
| 11. Кредиторская задолженность | 0 | 4752,91 | 5951,92 | 7231,45 | 7663,72 |
| 12. Заемные средства | 0 | 300,00 | 200,00 | 100,00 | 0,00 |
| 13. Собственный капитал | 20200 | 20200,00 | 20200,00 | 20200,00 | 20200,00 |
| 14.Нераспределенная прибыль | 0 | 1577,68 | 3905,84 | 7218,47 | 11402,18 |
| ИТОГО ПАССИВОВ: | 21200 | 31984,76 | 42408,10 | 43351,09 | 52994,31 |
| Сальдо баланса | 0 | 0,00 | 0,00 | 0,00 | 0,00 |
4. Анализ финансовых коэффициентов
Анализ финансовых коэффициентов позволяет оценить финансовое состояние предприятия в будущем периоде и перспективы его дальнейшего развития. Для этого на основе показателей разработанных финансовых планов рассчитаем известные аналитические финансовые показатели:
1. Коэффициент рентабельности собственного капитала:
k
=
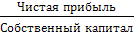
kIкв.
=
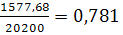 ;
kIIкв.
=
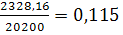 ;
kIIIкв.
=
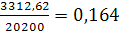 ;
kIVкв.
=
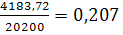 .
2. Коэффициент автономии:
k
=
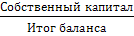
k
=
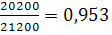 .
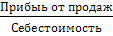
3. Рентабельность основной деятельности:
k
=
kIкв.
=
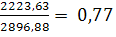 ;
kIIкв.
=
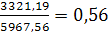 ;
kIIIкв.
=
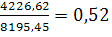 ;
kIVкв.
=
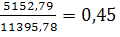 .
4. Коэффициент текущей ликвидности:
k
=
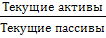
kIкв.
=
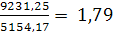 ;
kIIкв.
=
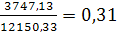 ;
kIIIкв.
=
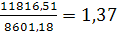 ;
kIVкв.
=
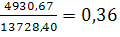 .
5. Коэффициент финансовой напряженности:
k
=
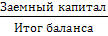
kIкв.
=
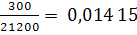 ;
kIIкв.
=
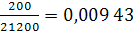 ;
kIIIкв.
=
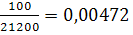 ;
kIVкв.
=
 .
6. Плечо финансового левериджа:
k
=
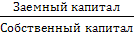
kIкв.
=
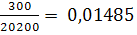 ;
kIIкв.
=
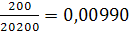 ;
kIIIкв.
=
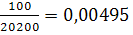 ;
kIVкв.
=
 .
Выводы: Проанализировав данные финансовые коэффициенты, я пришла к следующим выводам: 1)Рентабельность собственного капитала отражает эффективность использования собственных средств, как и рентабельность основной деятельности, значения показателей с каждым кварталом снижаются, и это неблагоприятная тенденция. 2)Коэффициент автономии показывает долю собственных средств в общем объеме ресурсов, он составляет 0,953, что удовлетворяет оптимальному значению 0,5. 3)Значения коэффициента финансовой напряженности совсем не значительны. 4)Коэффициент текущей ликвидности во 2 и 4 кварталах ниже рекомендуемого значения; это говорит о том, что в эти периоды у предприятия не достаточно средств, которые могут быть использованы для погашения краткосрочных обязательств. 5)Плечо финансового левериджа показывает соотношение заемных и собственных средств, и рекомендуемое значение данного показателя равно 1, - ни в одном квартале коэффициент не доходит до значения равного единице, это говорит о том, что предприятие в основном финансируется за счёт собственной прибыли.
Заключение
Рассмотрев цели и сущность финансового планирования, а также различные аспекты практики составления финансовых планов, можно сделать заключение, что финансовый план является неотъемлемой частью внутрифирменного планирования, одним из важнейших документов, разрабатываемых на предприятии. .
Разработка финансовых планов должна проводиться на постоянной основе. Необходимо учитывать, что они быстро устаревают, поскольку ситуация на рынке меняется динамично. .
Как показала практика, применение планирования создает следующие важные преимущества: .
делает возможной подготовку к использованию будущих благоприятных условий;
проясняет возникающие проблемы; .
стимулирует менеджеров к реализации своих решений в дальнейшей работе;
улучшает координацию действий в организации; .
создает предпосылки для повышения образовательной подготовки менеджеров;
увеличивает возможности в обеспечении фирмы необходимой информацией;
способствует более рациональному распределению ресурсов; .
улучшает контроль в организации. .
Финансовый план для потенциального инвестора служит основанием оценки платежеспособности предприятия с точки зрения взятых на себя обязательств и возможности получения достаточной прибыли на вложенный капитал.
Список использованной литературы
1. Басина Н.А. Финансовое планирование на предприятии: метод. указания на выполнение курсовой работы/ Н.А. Басина. – Хабаровск: Изд-во ДВГУПС, 2006. – 32 с.: ил. .
2. Басина Н.А. Финансовое планирование на предприятии: учеб. пособие/ Н.А. Басина, И.А. Щербакова; под редакцией Н.А. Басиной. – Хабаровск: Изд-во ДВГУПС, 2005. – 123 с.. .
3. Басовский Л.Е.. Прогнозирование и планирование в условиях рынка учебное пособие / Л. Е. Басовский. - М.: ИНФРА-М, 2007. – 52 с.
4. Владимирова Л.П. Прогнозирование и планирование в условиях рынка: учебное пособие для вузов/Л.П. Владимирова.- 6-е изд., перераб. и доп. - М.: Дашков и К, 2006. - 74 с. .
5. Дрогомирецкий И.И. Стратегическое планирование: учебное пособие / И. И. Дрогомирецкий, Г. А. Маховикова, Е. Л. Кантор.— СПб.: Вектор, 2006. – 75 с. .
6. Ефремов В.С. Организации, бизнес-системы и стратегическое планирование // Менеджмент в России и за рубежом. – 2001. – №2. – 151 с.
7. Кобец Е. А. Планирование на предприятии: Учебное пособие.- Таганрог: Изд-во ТРТУ, 2006. – 81 с. .
8. Ковалев В.В. Введение в финансовый менеджмент/В.В.Ковалев. - М.: Финансы и статистика, 2007. .
9. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности.-2-е изд., перераб. и доп.- М.: Финансы и статистика, 2000. .
10. Любанова Т.П. Стратегическое планирование на предприятии: учебное пособие для вузов по экономическим и инженерным специальностям/Т. П. Любанова, Л. В. Мясоедова, Ю. А. Олейникова. - 2-е изд., перераб. и доп. - М.: МарТ; Ростов-н/Д: МарТ, 2005. – 76 с. .